
不動産担保ローンの審査は、「貸すか、貸さないか」を決める場ではありません。担保にした不動産でいくらまで押さえられるかを確定させ、そのうえで「いくらを、何%で貸すか」を決める場です。決算や年収は、可否そのものより先に、この2つの数字に効きます。
公表条件のどこまでが確定情報かを確かめる例として、トラストホールディングスの不動産担保ローンの記載を見てみてください。
この記事では、事業者向けの不動産担保ローンを扱う5社が公式サイトで公表している申込の流れ・必要書類・所要日数・費用をもとに、仮審査から実行までに何がどの順番で確定していくのかを整理します。あわせて、年収の3分の1という枠がこの商品では効かない理由を、日本貸金業協会の解説で確かめます。
結論:審査で決まるのは「いくらまで」と「何%で」
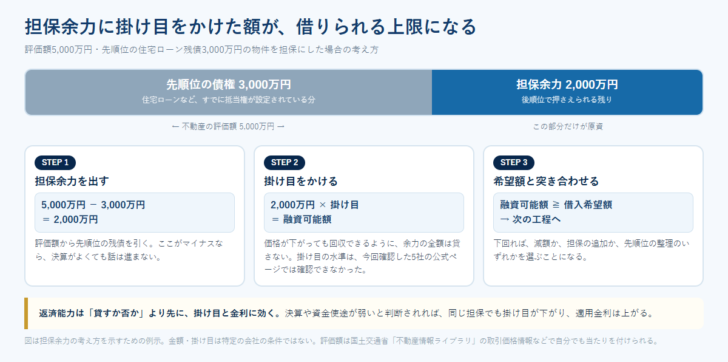
不動産担保ローンの審査を、無担保のビジネスローンやカードローンと同じ「通る/落ちる」の一発勝負として捉えると、実態を見誤ります。実際には、次の3つが順番に確定していきます。
- ① 担保余力 不動産の評価額から、すでに設定されている先順位の債権を引いた残り
- ② 融資可能額 担保余力に「融資掛け目」をかけた金額。借入希望額がこれを下回れば話が進む
- ③ 適用金利 融資額と担保余力の比率、そして返済能力から決まる
担保余力がマイナスなら、決算がどれだけ良くても融資可能額は出ません。逆に、担保余力が十分にあれば、決算が赤字でも掛け目を下げ、金利を上げた条件でなら成立しうる、という構造になっています。返済能力は「可否」の手前で、掛け目と金利という2つのつまみを動かす変数として働きます。
ここを理解しておくと、「審査に落ちた」と言われたときに、次に何を変えればよいのかが具体的になります。担保の問題なのか、掛け目の問題なのか、金利の折り合いなのかで、打ち手はまったく違うからです。
年収の3分の1を超えても借りられるのは、総量規制の外にあるから
「貸金業者からは年収の3分の1までしか借りられないのでは」という疑問は、不動産担保ローンを検討する人が最初に当たる論点です。この点は、日本貸金業協会が公表している解説で確認できます。
同協会は、年収などを基準にその3分の1を超える貸付けが原則禁止されている(総量規制)と説明したうえで、「総量規制になじまない貸付け(総量規制の『除外貸付け』)や、顧客の利益の保護に支障を生ずることがない貸付け(総量規制の『例外貸付け』)については、たとえ、年収3分の1を超えても返済能力があると認められれば貸金業者から借入れすることができます」としています。
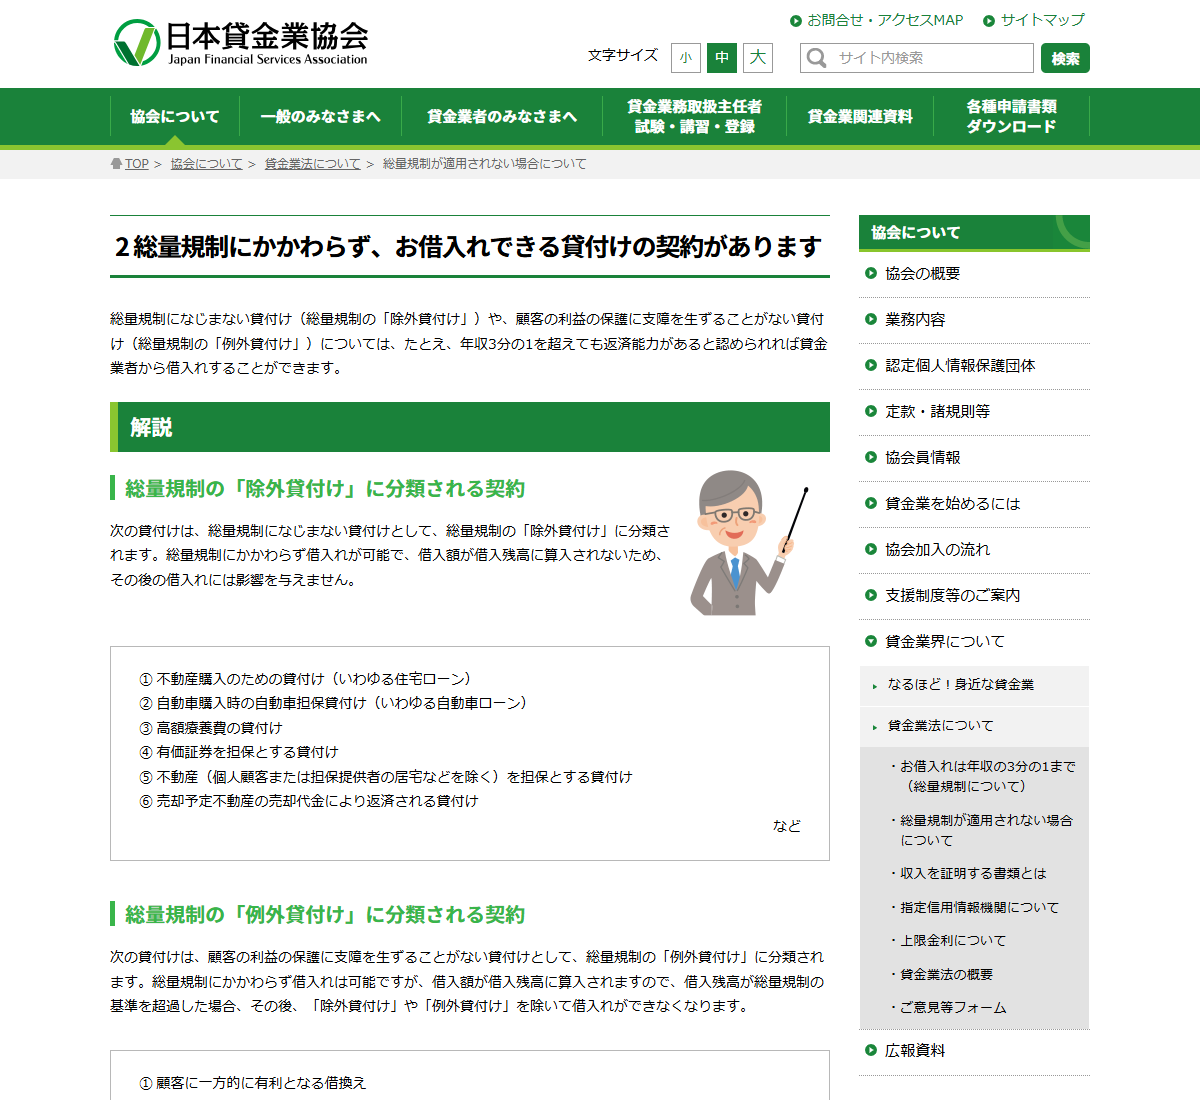
不動産担保ローンに関係するのは、次の項目です。
| 区分 | 該当する貸付け(協会の記載) | 借入残高への算入 |
|---|---|---|
| 除外貸付け | ⑤ 不動産(個人顧客または担保提供者の居宅などを除く)を担保とする貸付け | 算入されない。その後の借入れにも影響しない |
| 除外貸付け | ⑥ 売却予定不動産の売却代金により返済される貸付け | 同上 |
| 例外貸付け | ⑥ 個人事業者に対する貸付け(事業計画、収支計画、資金計画により、返済能力を超えないと認められる場合) | 算入される。残高が基準を超えると、以後は除外・例外以外の借入れができなくなる |
| 例外貸付け | ⑦ 新たに事業を営む個人事業者に対する貸付け(要件は⑥と同様) | 同上 |
出典:日本貸金業協会「総量規制が適用されない場合について」
ここで見落とされやすいのが、除外貸付け⑤の括弧書きです。「個人顧客または担保提供者の居宅などを除く」とあるため、自宅そのものを担保に入れる場合は、この除外にそのまま当てはまるとは限りません。事業用の物件か、自宅かによって扱いが変わりうるという点は、申込前に貸し手へ確認しておく価値があります。
また、除外・例外に当たれば返済能力を見ないという意味ではありません。同協会は、「借り手の収入や借入状況、借入目的などに応じた適切な貸付条件などに照らして、借り手が返済期間内に完済することが合理的に見込まれない貸付け、つまり、『返済能力を超える貸付け』は禁止されています」とし、貸金業者は指定信用情報機関を利用して借入残高を把握すると説明しています(お借入れは年収の3分の1まで)。枠の計算から外れるだけで、返済能力の調査そのものは残ります。
仮審査で概算されるもの
仮審査は、担保にする不動産と借入希望額の組み合わせが成り立つかを、書類をそろえる前に概算する工程です。何を見ているのかを明示しているのはSBIエステートファイナンスで、よくある質問の中で「仮審査の段階で不動産の所在地やお聞き取りの内容により簡易的な評価をいたします」と説明しています。物件を特定する情報と、電話や申込フォームで伝えた内容だけで評価の当たりを付ける、ということです。
回答までの速さは各社が公表しています。
| 会社 | 仮審査の回答(公表値) | 公式ページの記載 |
|---|---|---|
| セゾンファンデックス | 最短即日 | 「仮審査は最短即日で回答」 |
| SBIエステートファイナンス | 最短即日(営業時間内の問い合わせ) | 「営業時間内のお問い合わせは最短即日で回答いたします」 |
| AGビジネスサポート | 簡易診断 最短1日 | 「簡易診断最短1日」 |
| L&Fアセットファイナンス | 2営業日以内 | 「フリーダイヤルやネット申込みでは2営業日以内で仮審査の結果をお知らせしています」 |
| アサックス | 当該ページでは確認できず | — |
ここで出てくるのは概算であって、確定した条件ではありません。SBIエステートファイナンスの説明が「簡易的な評価」と断っているとおり、この時点の金額は現地も役所の資料も見ないまま出されています。仮審査で希望額に届いたからといって、同じ金額が契約まで残るとは限らない、という前提で受け取る必要があります。
逆に言えば、この工程は物件情報さえあれば始められます。先順位の債権額を登記事項証明書で押さえてから連絡すれば、聞き取りの往復が減り、出てくる概算の精度も上がります。
本審査で行われる調査
仮審査の次に何が行われるのかも、SBIエステートファイナンスが同じ回答の中で続けて示しています。「お申し込みをいただいた後、行政機関や現地での調査等を基に多角的な基準で最終的な評価を行います」という記載です。聞き取りベースの概算から、役所の資料と現地を突き合わせて評価を固める工程へ切り替わる、という区切りになります。
所要日数は、申込日ではなく書類が出そろった日を起点に公表されています。セゾンファンデックスは「必要書類のご提出日から起算して、本審査の回答は最短3営業日」、AGビジネスサポートは「必要書類受取後に審査をします。結果が出次第、審査結果をお伝えしご契約日の調整を行います」としています。日程を逆算するときに効くのは各社が掲げる「最短」ではなく、書類を集め終えるまでにかかる自分側の日数です。
提出物の中心は担保物件の登記関係です。L&Fアセットファイナンスは担保物件関係書類として「不動産の登記事項証明書、公図・地積測量図・建物図面」を挙げ、申込者関係書類として住民票の写しと写真付公的証明書を求めています。公図と地積測量図・建物図面は法務局、住民票は市区町村と、取得先が分かれるため、ここが日程のボトルネックになりがちです。
なお、同社は必要書類について「お客さまや担保物件により必要書類が異なる場合がございますので、詳しくは最寄りの店舗までお問合せください」とも記載しています。一覧はあくまで基本形で、物件の状況によって追加があるという扱いです。
契約と実行で確定する費用
金額と金利が固まるのは契約の段階ですが、費用の考え方は申込前に公表条件から読み取れます。とくに分かれるのが、審査の途中で調査料を取るかどうかです。
| 会社 | 審査段階の調査料 | 実行時の手数料 | その他の実費 |
|---|---|---|---|
| セゾンファンデックス | 調査料 融資金額の0.55%以内(税込) | 事務手数料 融資金額の1.65%以内(税込) | 収入印紙代相当額・登記費用・振込手数料(実費)。来社契約でない場合は北海道・四国・九州44,000円、その他地域22,000円(税込) |
| AGビジネスサポート | 調査料・保証料なし | 当該ページでは確認できず | 印紙代・登記費用は実費 |
| L&Fアセットファイナンス | 請求なし。融資に至らなかった場合は手数料が一切かからない | 融資事務手数料 融資金額の2.20%(税込) | 当該ページでは確認できず |
| SBIエステートファイナンス | 当該ページでは確認できず | 当該ページでは確認できず | 契約に係る諸経費に登記費用 |
| アサックス | 当該ページでは確認できず | 当該ページでは確認できず | 当該ページでは確認できず |
L&Fアセットファイナンスは「申込みや審査に関連して調査料等を請求することはありません。審査の結果、融資に至らなかった場合、手数料は一切かかりません」と明記し、AGビジネスサポートも「調査料・保証料はいただきません」としています。複数社に当たる場合、落ちたときの持ち出しがあるかどうかはここで分かれます。
契約は、担保権の設定と貸付けの2本を同時に結ぶ形になります。AGビジネスサポートは「お客様との間で(根)抵当権設定契約・金銭消費貸借契約を行います。ご契約後、すぐにご融資可能です」と説明しています。契約当日の持ち物としてはセゾンファンデックスが「実印・印鑑登録証明書(3ヶ月以内のものを2通)・銀行届出印・登記済権利証(登記識別情報)」を挙げており、権利証と印鑑証明書は当日までに手元へ戻しておく必要があります。
申込から実行までの日数を5社で並べる
実行までの日数も各社が公表していますが、起点がそろっていません。そのまま並べると比較になりません。
| 会社 | 融資実行までの公表値 | その日数の起点 |
|---|---|---|
| AGビジネスサポート | ご融資まで最短3日 | 当該ページでは明示なし(簡易診断は最短1日) |
| SBIエステートファイナンス | 申し込みから最短翌日 | 申し込み |
| セゾンファンデックス | 最短1週間(5営業日) | 本審査時の書類の提出 |
| L&Fアセットファイナンス | 最短1週間で実行するケースあり | 正式な申込み |
| アサックス | 当該ページでは確認できず | — |
セゾンファンデックスの「最短1週間」は書類の提出日から数えた値なので、書類集めに2週間かかれば全体では3週間になります。SBIエステートファイナンスの「申し込みから最短翌日」は起点が手前にある分だけ短く見えますが、同社も申込後に行政機関と現地の調査を行うとしています。公表値の大小ではなく、どこからの日数かを見てください。
セゾンファンデックスは、これらの日数に「審査およびご融資に要する日数は状況により変動する可能性があります」と付記しています。いずれも最短値であり、標準的な所要日数を公表している会社は、今回確認した5社の公式ページでは見当たりませんでした。
そして、この記事の軸である掛け目そのものを何%にするかは、5社のいずれも公表していませんでした。担保余力の全額が貸し出されるわけではないという設計だけを押さえたうえで、実際の水準は仮審査で提示される金額から逆算するほかありません。
通らなかったとき、変えられる場所は3つ
断られた理由が「総合的な判断」としか説明されない場合でも、構造から逆算すれば、動かせる場所は限られています。
- 担保を変える 別の物件を担保に加える、先順位の債権を一部返済して余力を作る、共有者の同意を取り直す
- 金額を変える 借入希望額を融資可能額の内側に収める。減額して通るなら、担保余力ではなく掛け目の問題だったことになる
- 説明を変える 資金使途と返済原資の対応を、事業計画・収支計画の形で示す。個人事業者への例外貸付けは、この計画によって返済能力を超えないと認められることが要件になっている
一方で、変えられないものを変えようとすると危険な領域に入ります。決算書の作り替えや、担保物件の状況を実際と違う形で申告することは、その場をしのげたとしても登記や現地調査で突き合わされます。「必ず借りられる」「審査なしで通る」とうたう業者への持ち込みも同様です。資金繰りが逼迫している場合は、金融庁や日本貸金業協会の相談窓口、認定経営革新等支援機関、中小企業診断士など、条件を整理できる相手に先に当たるほうが結果的に選択肢が残ります。
申し込む前に、自分で確かめられること
担保余力の概算は、貸し手に聞く前に自分でも作れます。必要なのは、先順位の債権額と、物件の相場観の2つです。
先順位の抵当権は登記事項証明書で分かる
土地・建物の登記事項証明書は、登記所の窓口だけでなく、郵送やインターネットでも交付請求できます。法務局のページでは、手数料について「登記所の窓口で登記事項証明書の交付を請求する場合の手数料は600円のところ、オンライン請求を利用すると、証明書を郵送で受け取る場合の手数料は520円、最寄りの登記所や法務局証明サービスセンターで受け取る場合の手数料は490円」と案内されています。
ここに記載された抵当権の順位と債権額が、担保余力の計算の出発点になります。自分の物件であっても、記憶している残債と登記上の債権額は一致しないことが多いため、申込前に取り寄せておくと、仮審査のやり取りが一往復で済みます。
相場は国土交通省のデータで当たりを付けられる
評価額のほうは、国土交通省が運営する「不動産情報ライブラリ」で確認できます。同サイトは、「不動産の取引価格、地価公示等の価格情報や防災情報、都市計画情報、周辺施設情報等、不動産に関する情報をご覧になることができる国土交通省のWEBサイト」と説明されており、地図や地域から実際の取引価格を検索できます。
ここで得られるのは実勢の取引価格であって、貸し手が使う担保評価額そのものではありません。それでも、希望額が担保余力の内側に収まりそうかどうかの当たりは付きます。前掲の図で言えば、STEP 1 の左側の数字を自分で置けるようになる、ということです。
5社が公表している「借りられる幅」
審査の結果として提示される条件は、各社があらかじめ公表している範囲の中に収まります。事業者向けの不動産担保ローンを提供する5社について、公式サイトで確認できた金額・期間・遅延損害金・貸金業登録番号を並べます(2026年9月5日確認)。
| 会社 | 融資額 | 返済期間 | 遅延損害金 | 貸金業登録番号 |
|---|---|---|---|---|
| セゾンファンデックス | 500万円〜5億円 | 5年〜25年(60〜300回) | 年率20.00% | 関東財務局長(12)第00897号 |
| SBIエステートファイナンス | 300万円〜10億円 | 1年〜35年 | 年率19.80% | 関東財務局長(3)第01516号 |
| AGビジネスサポート | 100万円〜5億円 | 最長30年(360回以内) | 年率20.0% | 関東財務局長(9)第01262号 |
| L&Fアセットファイナンス | 300万円〜10億円 | 1年超〜35年以内 | 年率19.50% | 当該ページでは確認できず |
| アサックス | 300万円〜10億円 | 3か月〜35年(3〜420回) | 当該ページでは確認できず | 関東財務局長(15)第00035号 |
この表から読み取れるのは、最低融資額が100万円から500万円まで5倍の開きがあることです。担保余力があっても、希望額が小さければ申し込めない会社があります。逆に、返済期間の上限は35年前後に収れんしており、期間で差を付けている会社は多くありません。
遅延損害金はいずれも年19.5〜20%の水準です。担保があるから返済が遅れても大丈夫、という商品ではないことは、この数字が示しています。なお、L&Fアセットファイナンスは2025年4月1日付で三井住友トラスト・ローン&ファイナンスから商号変更しており、古い社名で検索すると現行条件にたどり着けない場合があります(同社リリース)。
今回は、日宝と東京スター銀行の該当商品ページも確認しようとしましたが、いずれもHTTP 404で到達できませんでした。条件を一次情報で確認できなかったため、比較の対象からは外しています。
よくある質問
借りる人の信用力は、どの程度見られますか
公表資料から確認できるのは、各社が担保だけを見ているわけではない、というところまでです。セゾンファンデックスは融資事例の説明で「当社基準でお客様の事業計画を評価、ご融資を実行」「今後の事業計画や担保評価をもとに融資を実行」としており、AGビジネスサポートは「過去の財務内容だけでなく現状のご商売に鑑み融資実行の可能性を検討してまいります」と記載しています。SBIエステートファイナンスは「当社基準でお客さまの将来性を評価」としています。評価の基準そのものや、返済能力が掛け目に何ポイント効くのかを示した会社は、今回確認した5社の公式ページにはありませんでした。
銀行の不動産担保ローンとは、何が違うのですか
公表資料の範囲で断定できるのは、貸金業者による不動産担保貸付けが総量規制の除外・例外に位置づけられている、という点までです。銀行は貸金業法ではなく銀行法の下にあるため、この枠組みの比較がそのまま当てはまるわけではありません。「ノンバンクのほうが審査が甘い」といった一般化は、公表されている条件からは確かめられません。確かめられるのは、貸金業者側は担保余力を軸に条件を組み立てており、返済能力が弱い場合には金利と掛け目で調整する設計になっている、ということです。
仮審査の結果は、どのくらいで出ますか
公表されている値では、セゾンファンデックスとSBIエステートファイナンスが最短即日、AGビジネスサポートの簡易診断が最短1日、L&Fアセットファイナンスがフリーダイヤルとネット申込みで2営業日以内としています。アサックスについては、参照したページから所要日数を確認できませんでした。いずれも「最短」の値で、標準的な所要日数を公表している会社はありません。急ぎの場合は、申込前に直接確認してください。
審査の過程で費用はかかりますか
会社によって分かれます。L&Fアセットファイナンスは「申込みや審査に関連して調査料等を請求することはありません。審査の結果、融資に至らなかった場合、手数料は一切かかりません」と明記し、AGビジネスサポートも「調査料・保証料はいただきません」としています。一方、セゾンファンデックスは契約時の諸費用として「調査料(ご融資金額の0.55%以内<税込>)」を挙げています。登記費用はいずれも実費です。
まとめ
不動産担保ローンの審査でまず問われるのは、担保にする不動産に十分な余力があるかどうかです。余力に掛け目をかけた金額が借入希望額を上回れば、話は前に進みます。仮審査はこれを概算で行い、本審査は登記・書類・現地調査で材料の精度を上げたうえで、同じ判断を確定させる工程です。
返済能力は、この構造の中で掛け目と金利という2つの数字に効きます。決算が弱ければ掛け目が下がり、金利は上がる。逆に融資率を低く抑えれば、金利は下がる方向に働きます。したがって、通らなかったときに動かせるのは、担保・金額・説明の3つです。
そして、年収の3分の1という枠がこの商品でそのまま効かないのは、審査が緩いからではなく、不動産を担保とする貸付けが総量規制の除外貸付けに位置づけられているからです。枠の外に出るだけで、返済能力の調査は残ります。申し込む前に登記事項証明書で先順位の債権額を押さえ、不動産情報ライブラリで相場の当たりを付けておけば、最初の電話の時点で見通しが立ちます。
担保余力の見方が会社ごとにどう条件へ表れているかは、担保権の順位を問わないセゾンファンデックスおよびAGビジネスサポートと、原則として第一順位を求めるL&Fアセットファイナンスを並べると分かります。SBIエステートファイナンスとアサックスを含む5社の年率と手数料は金利比較の記事に、登記そのものの読み方は抵当権と根抵当権の違いの記事にあります。資金調達手段としての位置づけは不動産担保ローンで資金調達する方法で扱いました。