日本政策金融公庫の農林水産事業は、公庫に申し込めば話が進む仕組みではありません。公庫は「ご融資に当たっては、都道府県知事や市町村等からの事業計画等に対する承認等を確認しております」と書いており、行政側の手続きが先に入ります。どこへ何を出すのか、どれくらいかかるのかを、2026年11月9日に公庫の「お手続きの流れ 農林漁業者の方」のページで確認して整理しました。
2026年11月9日に確認した要点
- 公庫は農林水産事業資金を「政府の政策を踏まえた地域の農林水産施策の方向に沿った事業に融資をしています」としている。計画の承認が前提になる。
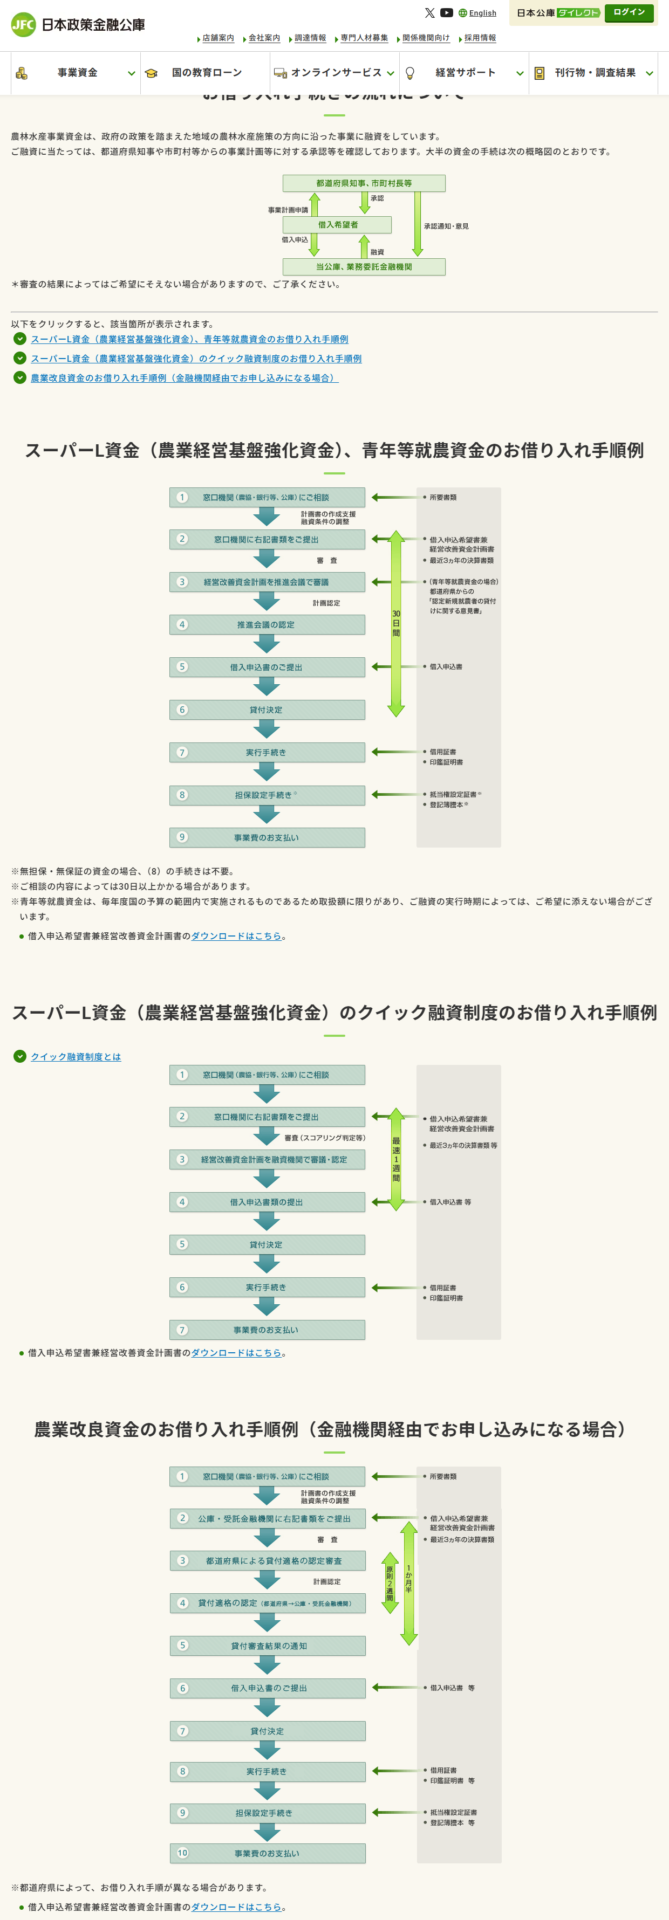
- スーパーL資金・青年等就農資金の手順例は9段階。相談から借入申込書の提出までに30日間という目安が図に書かれている。
- クイック融資制度の手順例は7段階で、書類提出から借入申込書の提出まで最速1週間。
- 農業改良資金(金融機関経由)の手順例は10段階で、1か月半、最短2週間という目盛りが付いている。
- 公庫は「ご相談の内容によっては30日以上かかる場合があります」とも書いている。即日の資金繰りには向かない。
まず全体像:三者が関わる
公庫は手続きの冒頭に概略図を置いています。登場するのは、借入希望者、都道府県知事・市町村長等、そして当公庫・業務委託金融機関の三者です。
借入希望者は都道府県知事・市町村長等へ事業計画を申請し、承認を受けます。同時に公庫・業務委託金融機関へ借入を申し込み、融資を受けます。都道府県知事・市町村長等から公庫へは、承認通知・意見が渡ります。つまり、計画を認める主体と、お金を出す主体が別です。
ここが民間金融機関との大きな違いです。銀行なら審査は銀行の中で完結しますが、農林水産事業資金では行政の承認が間に入ります。公庫の審査が早くても、計画の認定が終わらなければ先へ進みません。
スーパーL資金・青年等就農資金は9段階
公庫が示している手順例は次のとおりです。窓口機関として挙げられているのは農協・銀行等と公庫で、農協や銀行から入ることもできます。
スーパーL資金(農業経営基盤強化資金)・青年等就農資金のお借り入れ手順例
- 窓口機関(農協・銀行等、公庫)に相談計画書の作成支援と融資条件の調整がここで行われる。所要書類
- 窓口機関に書類を提出し、審査を受ける公庫が挙げている書類は、借入申込希望書兼経営改善資金計画書、最近3カ年の決算書類。青年等就農資金の場合は、都道府県からの「認定新規就農者の貸付けに関する意見書」も挙がっている。借入申込希望書兼経営改善資金計画書/最近3カ年の決算書類
- 経営改善資金計画を推進会議で審議計画認定の手続き。市町村を事務局とする特別融資制度推進会議が担う。
- 推進会議の認定ここまでで計画側の承認が済む。
- 借入申込書を提出図では1から5までに30日間の目盛りが付いている。借入申込書
- 貸付決定公庫の決定。
- 実行手続き信用証書と印鑑証明書が挙げられている。信用証書/印鑑証明書
- 担保設定手続き抵当権設定証書と登記簿謄本。公庫は「無担保・無保証の資金の場合、(8)の手続きは不要」と注記している。抵当権設定証書/登記簿謄本
- 事業費の支払いここで資金が動く。
注目すべきは3と4です。公庫の審査とは別に、推進会議の審議と認定が工程として独立して入っています。スーパーL資金の制度ページにある「経営改善資金計画を作成し、市町村を事務局とする特別融資制度推進会議の認定を受けた事業に限ります」という条件が、手順の形で現れたものです。
クイック融資制度は7段階
スーパーL資金には、手順を短くした枠があります。公庫はクイック融資制度を「比較的少額の資金が急遽必要となった方に対し、スーパーL資金を500万円まで無担保・無保証でご融資する制度です」と説明し、「ご提出いただいた決算書類等をもとに、公庫の企業経営診断手法(スコアリング手法)を活用し、最速1週間で融資可否の回答をいたします」としています。
手順例では7段階になっています。①窓口機関に相談、②窓口機関に書類を提出(審査はスコアリング判定等)、③経営改善資金計画を融資機関で審議・認定、④借入申込書の提出、⑤貸付決定、⑥実行手続き、⑦事業費の支払いです。
通常の手順と比べると、2つの違いがあります。1つは計画の審議・認定が「推進会議」ではなく「融資機関」で行われること。もう1つは担保設定手続きの段がないことです。無担保・無保証だからで、公庫が本則の図に付けている「無担保・無保証の資金の場合、(8)の手続きは不要」という注記と整合します。
対象は限られます。公庫は対象となる方を「スーパーL資金の借入者要件を満たす方で、かつ、企業経営診断手法(スコアリング手法)による判定が、一定水準以上となった方」としています。認定農業者であることに加えて、スコアリングの水準が必要です。
使いみちも狭くなります。公庫は「スーパーL資金の資金の使い途と同様。ただし、経営の安定化(負債の整理など)は対象外」としています。負債整理には使えません。
金額の上限は1回あたり500万円以下です。億単位の投資をこの手順で進めることはできません。
農業改良資金は10段階で都道府県が入る
金融機関経由で申し込む農業改良資金の手順例は、さらに段が多くなります。公庫が示しているのは、①窓口機関(農協・銀行等、公庫)に相談、②公庫・受託金融機関に書類を提出(審査)、③都道府県による貸付適格の認定審査、④貸付適格の認定(都道府県から公庫・受託金融機関へ)、⑤貸付審査結果の通知、⑥借入申込書の提出、⑦貸付決定、⑧実行手続き、⑨担保設定手続き、⑩事業費の支払いです。
認定を行うのが市町村の推進会議ではなく都道府県である点が、スーパーL資金との違いです。図の目盛りは1か月半で、そのうち最短2週間という表示が付いています。公庫は「都道府県によって、お借り入れ手順が異なる場合があります」とも注記しています。
3つの手順を並べて比べる
同じ農林水産事業の資金でも、段数も認定主体も所要期間も違います。
| 比較項目 | スーパーL資金・青年等就農資金 | クイック融資制度 | 農業改良資金(金融機関経由) |
|---|---|---|---|
| 段数 | 9段階 | 7段階 | 10段階 |
| 計画を認定する主体 | 推進会議 | 融資機関 | 都道府県 |
| 図に示された期間 | 30日間 | 最速1週間 | 1か月半(最短2週間) |
| 担保設定の段 | あり(8) | なし | あり(9) |
| 審査の方法 | 審査 | スコアリング判定等 | 審査+都道府県の認定審査 |
| 最初に出す書類 | 借入申込希望書兼経営改善資金計画書/最近3カ年の決算書類 | 借入申込希望書兼経営改善資金計画書/最近3カ年の決算書類 等 | 借入申込希望書兼経営改善資金計画書/最近3カ年の決算書類 |
いちばん短いのはクイック融資制度ですが、500万円以下で負債整理は対象外という制約が付きます。金額が要るなら9段階か10段階の手順を通ることになり、そのぶん時間がかかります。
最初に用意する書類は共通
3つの手順例のいずれも、最初に提出する書類として「借入申込希望書兼経営改善資金計画書」と「最近3カ年の決算書類」が挙げられています。公庫は各手順例の下に「借入申込希望書兼経営改善資金計画書のダウンロードはこちら。」というリンクを置いています。
決算書類が3カ年分という点は、始めたばかりの経営では用意できない場合があります。青年等就農資金の手順例には、都道府県からの「認定新規就農者の貸付けに関する意見書」が別に挙げられており、実績の代わりに計画と資格で見る設計になっていると読めます。
| 段階 | 挙げられている書類 |
|---|---|
| 1 相談 | 所要書類 |
| 2 書類の提出 | 借入申込希望書兼経営改善資金計画書/最近3カ年の決算書類/(青年等就農資金の場合)都道府県からの「認定新規就農者の貸付けに関する意見書」 |
| 5 借入申込書の提出 | 借入申込書 |
| 7 実行手続き | 信用証書/印鑑証明書 |
| 8 担保設定手続き | 抵当権設定証書/登記簿謄本(無担保・無保証の資金の場合は不要) |
書式は公式サイトで配られている
提出する書類の様式は、公庫の「各種書式ダウンロード 農林漁業者の方【農林水産事業】」のページにまとまっています。2026年11月9日に開いた時点では、10の区分が並んでいました。
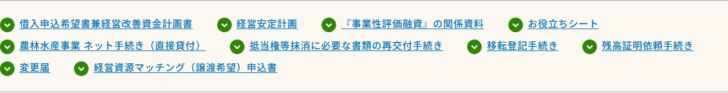
注意が要るのは、資金によって出す計画書が違う点です。借入申込希望書兼経営改善資金計画書の見出しには「(スーパーL資金・経営体育成強化資金・青年等就農資金・農業改良資金)」と括弧書きが付いています。一方、農林漁業セーフティネット資金は別の区分で、「経営安定計画(農林漁業セーフティネット資金)」として被災証明書と経営安定計画が並んでいます。
| 資金 | 区分 | 用意されている様式 |
|---|---|---|
| スーパーL資金 経営体育成強化資金 青年等就農資金 農業改良資金 |
借入申込希望書兼経営改善資金計画書 | 個人/法人・団体/記入例 |
| 農林漁業セーフティネット資金 | 経営安定計画 | 被災証明書/経営安定計画 |
| 事業性評価融資 | 『事業性評価融資』の関係資料 | 経営ビジョンシート作成の手引き/経営ビジョンシート/経営発展プラン/稲作・肉用牛・野菜の記入例 |
| 共通(計画作成の補助) | お役立ちシート | 既往借入金の状況及び償還計画/経営実績・計画整理表/乳牛の動態表 |
公庫は借入申込希望書兼経営改善資金計画書に「融資のご相談の内容等に応じて、ご記入いただく借入申込希望書兼経営改善資金計画書の内容が異なります」という注記を付けています。様式を先にダウンロードして埋めるより、相談のなかでどれを使うかを決めるほうが確実です。経営安定計画についても「記載方法については、最寄りの支店農林水産事業までお問合せください」とされています。
オンラインでの借入申込もある
同じページには「農林水産事業 ネット手続き(直接貸付)」という区分があります。公庫は、この手続きによる借入申込・取下げの方法として手順書と操作動画を掲載しており、手順書の名称には【R8.4.1】と版が付いています。借入申込の方法はPC版とスマートフォン版が分かれています。
ただし順番は変わりません。公庫は「借入申込の前に、最寄りの支店農林水産事業への借入相談をお願いします」と注記しています。ネット手続きは相談と計画の認定を省くものではなく、申込みの段を電子化するものだと読めます。
どこへ相談に行くか
手順例の1段目は「窓口機関(農協・銀行等、公庫)にご相談」です。公庫の支店に限らず、農協や銀行から入れます。計画書の作成支援と融資条件の調整が、この段階に位置づけられています。
計画そのものの作成については、公庫は青年等就農資金のページで「都道府県(普及指導センター)等の地域の機関が、事業の具体的な内容や収支はどうなるかといった内容の経営改善資金計画の作成にあたって、お手伝いします」と書いています。相談窓口として挙げられているのは、市町村、都道府県(普及指導センター)、農業経営・就農支援センター等のほか、最寄りの窓口機関(公庫・農協・銀行等)です。
公表されていない点も書いておきます。図に付いている30日間や最速1週間は手順例の目盛りであって、保証された期間ではありません。公庫は別に「ご相談の内容によっては30日以上かかる場合があります」と注記しています。また、農業改良資金については「都道府県によって、お借り入れ手順が異なる場合があります」とされており、地域差があります。実際の日数は窓口で確認してください。
制度ごとの条件と合わせて読む
手順が分かっても、自分がどの資金に当たるかは別の問題です。農林水産事業の農業向け主要5制度を同じ項目で並べた一覧は日本政策金融公庫 農林水産事業の融資制度を比較にあります。
個別の条件は、スーパーL資金の条件、経営体育成強化資金の条件、青年等就農資金の条件、農林漁業セーフティネット資金の条件、スマート農業技術活用促進資金の条件にまとめています。
よくある質問
公庫に直接行かないといけませんか
手順例の窓口機関には「農協・銀行等、公庫」と書かれています。農協や銀行から入ることもできます。農業改良資金の手順例は、金融機関経由で申し込む場合として示されています。
どれくらいで借りられますか
手順例の図には、スーパーL資金・青年等就農資金で30日間、クイック融資制度で最速1週間、農業改良資金で1か月半(最短2週間)という目盛りが付いています。ただし公庫は「ご相談の内容によっては30日以上かかる場合があります」とも注記しています。
決算書は何年分必要ですか
手順例では「最近3カ年の決算書類」が挙げられています。クイック融資制度の手順例では「最近3カ年の決算書類 等」という表記です。
担保は必ず要りますか
手順例では担保設定手続きが独立した段になっていますが、公庫は「無担保・無保証の資金の場合、(8)の手続きは不要」と注記しています。クイック融資制度の手順例にはこの段がありません。
誰が計画を認定しますか
資金によって違います。スーパーL資金・青年等就農資金は推進会議、クイック融資制度は融資機関、農業改良資金は都道府県です。公庫は全体の概略図でも、都道府県知事・市町村長等が事業計画を承認し、その承認通知・意見が公庫へ渡る関係を示しています。
参照した公式情報
- 日本政策金融公庫 お手続きの流れ 農林漁業者の方(三者の概略図、スーパーL資金・青年等就農資金の9段階、クイック融資制度の7段階、農業改良資金の10段階、各段階の書類と期間の目盛り、無担保・無保証の場合の注記、30日以上かかる場合がある旨、都道府県による差異)
- 日本政策金融公庫 各種書式ダウンロード 農林漁業者の方【農林水産事業】(10区分の様式、資金ごとに異なる計画書、お役立ちシート、農林水産事業ネット手続き(直接貸付)と借入相談を先に行う旨)
- 日本政策金融公庫 スーパーL資金(特別融資制度推進会議の認定を受けた事業に限ること、クイック融資制度の概要と1回あたり500万円以下)
- 日本政策金融公庫 青年等就農資金(経営改善資金計画の作成支援と相談窓口)
- 日本政策金融公庫 事業資金 農林漁業者の方【農林水産事業】(農林水産事業の役割と目的別の入口)