日本政策金融公庫の農林水産事業には、利率の欄に「無利子」と書かれている資金があります。2026年11月9日に金利情報の「主要資金の金利一覧」(令和8年10月20日現在)を開いて確認したところ、無利子と表示されていたのは青年等就農資金と農業改良資金の2つでした。これに、スーパーL資金の利子助成を加えた3つが、農業で金利負担を抑える現実的な選択肢になります。それぞれ入口がまったく違うので、公表されている条件を並べて整理しました。
2026年11月9日に確認した要点
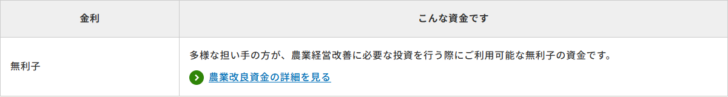
- 無利子と公表されているのは青年等就農資金と農業改良資金の2つ。どちらも「お借入の全期間にわたり無利子です」と書かれている。
- 金額が大きいのは農業改良資金で個人5,000万円・法人/団体1億5,000万円。青年等就農資金の3,700万円(特認1億円)より上。
- 農業改良資金の入口は4つの法律のいずれかの認定。年齢や就農時期ではなく、取り組む事業の種類で決まる。
- スーパーL資金の利子助成は無利子ではない。上限2%で、貸付当初5年間だけ。
- 無利子の2つはどちらも国の予算の範囲内で実施され、農地等の取得費用は対象外という共通点がある。
無利子は2つ、利子助成が1つ
まず全体像です。公庫の金利情報「主要資金の金利一覧」で、金利の欄に数字ではなく「無利子」と書かれているのは2つだけです。それ以外の農業向け資金は2.35%〜3.40%または3.40%という表示になっています。
金利負担を抑える3つの選択肢(2026年11月9日に公式ページで確認。金利は令和8年10月20日現在)
無利子・全期間
青年等就農資金
3,700万円 (特認1億円)
市町村から青年等就農計画の認定を受けた認定新規就農者が対象。返済17年以内・据置5年以内。農地等の取得費用は対象外。
無利子・全期間
農業改良資金
個人5,000万円 /法人・団体1億5,000万円
農林漁業バイオ燃料法・米穀新用途利用促進法・六次産業化法・みどりの食料システム法のいずれかの認定を受けた農業者等が対象。返済12年以内。
利子助成・5年間だけ
スーパーL資金の金利負担軽減措置
上限2%の助成
認定農業者が対象。一般2.35%〜3.40%が特例0.35%〜1.40%になる。6年目以降は通常の利息。負債整理は対象外。
同じ項目で並べる
条件を横断して比べると、金額と期間のトレードオフが見えます。スマートフォンでは表を横にスクロールできます。
| 比較項目 | 青年等就農資金 | 農業改良資金(農業者向け) | スーパーL資金+利子助成 |
|---|---|---|---|
| 利率 | 無利子(全期間) | 無利子(全期間) | 特例0.35%〜1.40%(5年間) |
| 限度額 | 3,700万円(特認1億円) | 個人5,000万円 法人・団体1億5,000万円 |
個人3億円/法人10億円 |
| 返済期間 | 17年以内 | 12年以内 | 25年以内 |
| 据置期間 | 5年以内 | 3年以内(特定の地域等は5年以内) | 10年以内 |
| 入口 | 認定新規就農者であること | 4法のいずれかの認定を受けていること | 認定農業者であること |
| 農地等の取得 | 対象外 | 対象外 | 対象 |
| 担保・保証人 | 担保は原則として融資対象物件のみ、保証人は個人なら原則不要 | 相談のうえ決定 | 相談のうえ決定(クイック融資制度は無担保・無保証人) |
| 国の補助事業との関係 | 国の補助金を財源に含む補助事業は対象外(融資残補助事業・経営発展支援事業は対象) | 国の補助金を財源に含む補助事業は対象外(地方公共団体の単独補助事業・融資残補助事業は対象) | 目標地図枠は国庫補助事業の補助残部分が利子助成の対象外 |
無利子の2つはどちらも農地等の取得費用が対象外で、返済期間もスーパーL資金より短く設定されています。金利を取らない代わりに、使いみちと期間が絞られている形です。
農業改良資金の入口は4つの法律
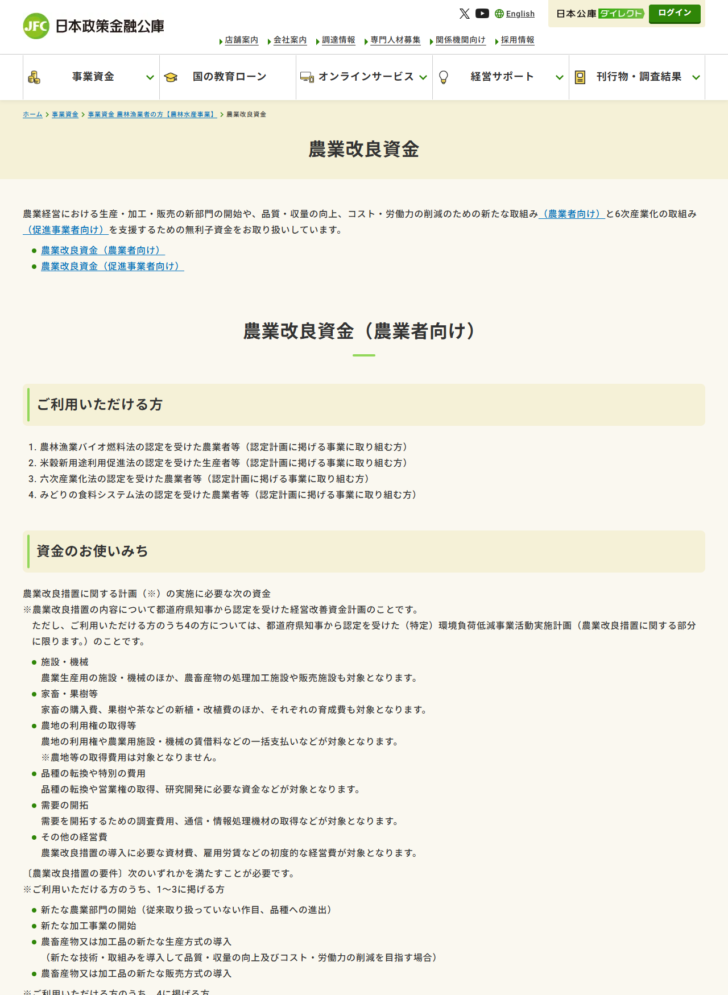
青年等就農資金が「新しく始める人」という人の属性で決まるのに対し、農業改良資金は取り組む事業の種類で決まります。公庫が挙げている対象者は4つで、いずれも「認定計画に掲げる事業に取り組む方」という条件が付きます。
| 番号 | 公表されている対象者 |
|---|---|
| 1 | 農林漁業バイオ燃料法の認定を受けた農業者等(認定計画に掲げる事業に取り組む方) |
| 2 | 米穀新用途利用促進法の認定を受けた生産者等(認定計画に掲げる事業に取り組む方) |
| 3 | 六次産業化法の認定を受けた農業者等(認定計画に掲げる事業に取り組む方) |
| 4 | みどりの食料システム法の認定を受けた農業者等(認定計画に掲げる事業に取り組む方) |
使いみちの前提になる計画も、区分によって変わります。公庫は使いみちを「農業改良措置に関する計画の実施に必要な次の資金」としたうえで、その計画を「農業改良措置の内容について都道府県知事から認定を受けた経営改善資金計画のこと」と注記しています。ただし4に当たる場合は「都道府県知事から認定を受けた(特定)環境負荷低減事業活動実施計画(農業改良措置に関する部分に限ります。)」とされており、別の計画になります。
「農業改良措置」に当たるかどうか
対象者に当たっても、取組の中身が要件を満たす必要があります。公庫は〔農業改良措置の要件〕として「次のいずれかを満たすことが必要です」と書き、対象者1〜3と対象者4で別の一覧を示しています。
| 対象者 | 満たすべき取組(いずれか) |
|---|---|
| 1〜3に掲げる方 | 新たな農業部門の開始(従来取り扱っていない作目、品種への進出)/新たな加工事業の開始/農畜産物又は加工品の新たな生産方式の導入(新たな技術・取組みを導入して品質・収量の向上及びコスト・労働力の削減を目指す場合)/農畜産物又は加工品の新たな販売方式の導入 |
| 4に掲げる方 | 新たな農業部門の開始(従来取り扱っていない作目、品種への進出)/農畜産物の新たな生産方式の導入(新たな技術・取組みを導入して品質・収量の向上又はコスト・労働力の削減を目指す場合) |
細かい違いですが、生産方式の導入の条件が1〜3では「品質・収量の向上及びコスト・労働力の削減」、4では「品質・収量の向上又はコスト・労働力の削減」と書き分けられています。みどりの食料システム法の認定を受けた場合のほうが、満たすべき条件がひとつ少ない書き方になっています。
共通しているのは「新たな」という言葉です。4つの要件すべてに、新しい部門・加工事業・生産方式・販売方式という形で新規性が入っています。既存の設備を同じ内容で更新するだけでは、この要件には当たりません。
返済12年、据置は条件次第で5年
返済期間は12年以内で、据置期間は原則3年以内です。ただし公庫は例外を2つ挙げています。「振興山村、過疎地域、中山間地域などの特定の地域で事業を実施する場合」と「ご利用いただける方の3に該当する場合」、つまり六次産業化法の認定を受けた農業者等の場合は、据置期間が5年以内になります。
12年という返済期間は、農業向けの資金としては短いほうです。スーパーL資金と経営体育成強化資金の25年以内、青年等就農資金の17年以内と比べると、毎年の返済額は大きくなります。無利子であることと、返済期間が短いことはセットで見る必要があります。
促進事業者向けという別枠もある
農業改良資金には、農業者向けとは別に「促進事業者向け」があります。対象は「6次産業化法により認定された総合化事業計画の実施を支援する促進事業者の方(中小事業者に限ります。)」です。
公庫は6次産業化法を「地域資源を活用した農林漁業者等による新事業の創出等及び地域の農林水産物の利用促進に関する法律」の通称と説明し、総合化事業を「農林漁業者等が、自ら生産した農産物等やその生産に伴う副産物を用いた新商品の加工・製造や、消費者または事業者への直接販売に進出することで付加価値を向上させ、農林漁業経営の改善を図る取組み」と説明しています。
使いみちは2つです。1つは支援先の農業者等の農業経営に必要な施設の設置で、公庫は「促進事業者が、支援先の農業者等が利用する機械・建物等の施設を農業者等に代わって導入する場合に対象となります」としたうえで「ただし、施設の改良は融資対象となりません」と注記しています。もう1つは促進事業者が使用する加工・販売施設で、こちらには割合の条件が付きます。
加工・販売施設にはおおむね50%という線があります。公庫は、支援先の農業者等が生産する農畜産物等を「相当程度」使用することを求めたうえで、支援先からの調達だけでは商品の生産等ができない場合に他から調達することを認めています。ただし「これらの農畜産物等全体の調達量に占める支援先の農業者等からの当該農畜産物等の調達量の割合は、おおむね50%を超えることが見込まれる必要があります」としています。
限度額と期間は農業者向けと同じです。個人5,000万円、法人・団体1億5,000万円、返済12年以内。ただし据置期間は5年以内で、農業者向けの原則3年以内より長く設定されています。
スーパーL資金の利子助成は無利子ではない
「スーパーL資金は5年間無利子」という理解は、公表内容と合いません。公庫は金利負担軽減措置について「利子助成の上限は2%です。このため、日本公庫の貸付金利が2%を超える場合は、2%を超えた部分はお客さまの負担となります」と書いています。
令和8年10月20日現在の一般金利は2.35%〜3.40%なので、2%を引いても0.35%〜1.40%が残ります。金利情報の一覧でも、特例は「0.35%〜1.40%」と表示されており、ゼロではありません。
期間も限られます。助成を受けられるのは貸付当初5年間で、公庫は「6年目以降は、通常の利息をお支払いいただきます」としています。返済期間が25年なら、残り20年は一般の金利です。さらに「毎年度国の予算の範囲内で実施されるものであるため、資金の使いみちやご融資の実行の時期によっては、ご希望に沿えない場合がございます」という留保も付いています。
無利子の資金に共通する制約
金利がゼロである代わりに、どちらの資金にも同じ方向の制約が付いています。
| 制約 | 青年等就農資金 | 農業改良資金 |
|---|---|---|
| 農地等の取得 | 対象外 | 対象外(対象は農地の利用権の取得等) |
| 国の補助事業 | 国の補助金を財源に含む補助事業は対象外 | 同左 |
| 例外として対象 | 融資残補助事業、経営発展支援事業 | 地方公共団体の単独補助事業、融資残補助事業 |
| 予算の制約 | 毎年度国の予算の範囲内で取扱額に限りがある | 同左 |
| 計画の認定 | 市町村(青年等就農計画) | 都道府県知事(経営改善資金計画等) |
国の補助金が入る事業が対象外である点は、補助金と無利子融資を組み合わせたい場面で効いてきます。ただしどちらも融資残補助事業は例外として対象に挙げられており、補助の残りを借りる形なら使える書き方です。該当するかどうかは支店で確認する部分です。
確認できなかった点を書いておきます。両資金とも「毎年度国の予算の範囲内」とされていますが、枠の規模や、年度のどの時期に埋まりやすいかは公表されていません。また、青年等就農資金と農業改良資金を併用できるかどうかも、制度ページには書かれていませんでした。いずれも最寄りの日本政策金融公庫支店(農林水産事業)での確認事項です。
どれに当たるかの見分け方
整理すると、順番はこうなります。まず、これから農業経営を始める、または始めて間もないなら青年等就農資金が候補です。市町村から青年等就農計画の認定を受けているかどうかが入口になります。
次に、新しい作目への進出、加工事業の開始、新しい生産方式や販売方式の導入に取り組むなら農業改良資金です。この場合、4つの法律のどれかの認定を先に受けている必要があります。
どちらにも当たらず、認定農業者として規模を広げるなら、無利子ではなくスーパーL資金と利子助成の組み合わせになります。農地を買う計画があるなら、そもそも無利子の2つは使えません。制度ごとの条件は青年等就農資金の条件とスーパーL資金の条件に、5制度の横断比較は農林水産事業の融資制度を比較にまとめています。申込みの流れは農林水産事業の融資はどう申し込むかで扱っています。
よくある質問
無利子の資金はいくつありますか
2026年11月9日に確認した金利情報の主要資金一覧では、農業向けで無利子と表示されていたのは青年等就農資金と農業改良資金の2つでした。
いちばん大きく借りられる無利子の資金はどれですか
公表値で比べると農業改良資金です。個人5,000万円、法人・団体1億5,000万円で、青年等就農資金の3,700万円(特認1億円)より大きくなっています。ただし返済期間は12年以内で、青年等就農資金の17年以内より短くなります。
農地を買うのに無利子の資金は使えますか
使えません。青年等就農資金は「農地等の取得費用は対象となりません」、農業改良資金も農地の利用権の取得等が対象で「農地等の取得費用は対象となりません」と注記されています。
スーパーL資金は5年間無利子になりますか
なりません。利子助成の上限は2%で、公庫は「日本公庫の貸付金利が2%を超える場合は、2%を超えた部分はお客さまの負担となります」と書いています。金利情報の一覧でも特例は0.35%〜1.40%です。
補助金をもらう事業に無利子の資金を使えますか
国の補助金を財源に含む補助事業(事業負担金を含む)は、どちらの資金でも対象外です。ただし融資残補助事業は両方で例外として挙げられており、農業改良資金では地方公共団体の単独補助事業も、青年等就農資金では経営発展支援事業も対象とされています。
六次産業化に取り組む会社でも使えますか
農業改良資金には促進事業者向けの枠があります。対象は6次産業化法により認定された総合化事業計画の実施を支援する促進事業者で、中小事業者に限られます。加工・販売施設については、支援先の農業者等からの調達量の割合がおおむね50%を超えることが見込まれる必要があります。
参照した公式情報
- 日本政策金融公庫 金利情報 農林漁業者の方【農林水産事業】(令和8年10月20日現在の主要資金の金利一覧。無利子と表示されている資金、スーパーL資金の一般と特例)
- 日本政策金融公庫 農業改良資金(農業者向けの対象者4区分、使いみち、農業改良措置の要件、限度額、返済12年以内と据置の例外、無利子、留意事項、促進事業者向けの対象者・使いみち・おおむね50%の条件)
- 日本政策金融公庫 青年等就農資金(無利子であること、限度額、返済期間、担保・保証人、農地等の取得費用が対象外であること、国の補助事業との関係)
- 日本政策金融公庫 スーパーL資金(貸付当初5年間の金利負担軽減措置、利子助成の上限2%、6年目以降は通常の利息、国の予算の範囲内という留保)