経営セーフティ共済は2024年10月に税務の扱いが変わりました。解約して入り直した場合、解約の日から2年間は掛金を損金にも必要経費にもできません。再加入そのものは禁じられていないため、気づかずに掛金を払い続け、申告の段階で算入できないと分かる場面があり得ます。2026年11月14日に中小機構のお知らせと租税特別措置法の条文を読み、変わった点と変わっていない点を分けて整理しました。
2024年10月の変更点(2026年11月14日に中小機構のお知らせと条文で確認)
- 2024年3月28日に【所得税法等の一部を改正する法律】が成立し、3月30日に公布された。
- 改正されたのは租税特別措置法第28条および第66条の11。
- 令和6年10月1日以降に共済契約を解除して再加入した場合、解除の日から2年を経過する日までの掛金は必要経費・損金に算入できない。
- 再加入そのものは可能。できないのは算入だけ。
- 中小企業倒産防止共済法および同法施行令の変更ではないため、事務・手続きの変更はない。
中小機構が公表したお知らせ
中小機構は2024年8月23日付で「税制の特例に関する内容の変更について」というお知らせを出しています。そこには改正の経緯と内容が次のように書かれています。
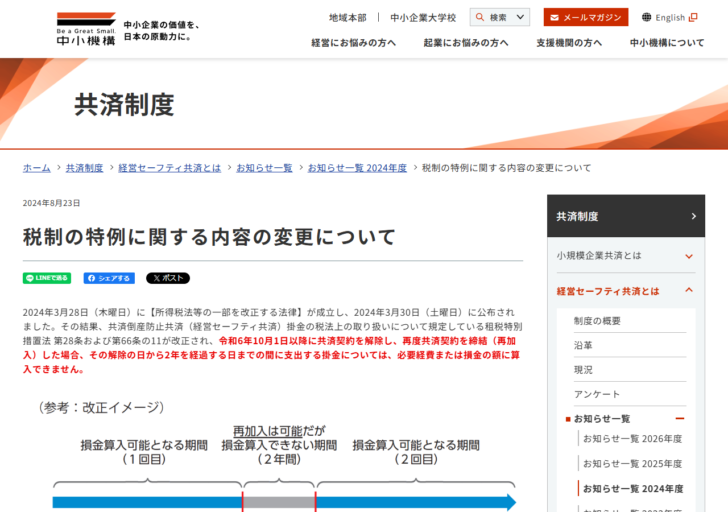
お知らせに添えられた「改正イメージ」の図は、「損金算入可能となる期間(1回目)」「再加入は可能だが損金算入できない期間(2年間)」「損金算入可能となる期間(2回目)」の3つを時間軸に並べた形です。再加入を止める改正ではなく、2年間だけ算入を止める改正だということが、この図からはっきり読み取れます。
条文がどう変わったか
法人について租税特別措置法第66条の11には第2項が置かれています。「前項(第二号に係る部分に限る。)の規定は、法人の締結していた同号に規定する共済契約につき解除があつた後同号に規定する共済契約を締結した当該法人がその解除の日から同日以後二年を経過する日までの間に当該共済契約について支出する同号に掲げる掛金については、適用しない。」
個人については第28条第2項が同じ構造で「個人の締結していた同号に規定する共済契約につき解除があつた後……その解除の日から同日以後二年を経過する日までの間に当該共済契約について支出する同号に掲げる掛金については、適用しない」と定めています。
どちらも「前項(第二号に係る部分に限る。)」という書き方です。第1項第2号が経営セーフティ共済の掛金を指す号なので、信用保証の基金への負担金など他の号は影響を受けません。
改正前と改正後で何が変わるか
| 項目 | 令和6年9月30日までの解除 | 令和6年10月1日以降の解除 |
|---|---|---|
| 再加入 | できる | できる |
| 再加入後の掛金の算入 | 算入できる | 解除の日から2年を経過する日までは算入できない |
| 解約手当金の受取 | 益金または事業所得の収入 | 益金または事業所得の収入 |
| 共済金貸付・一時貸付金 | 制度上の変更なし | 制度上の変更なし |
| 事務・手続き | — | 変更なし |
中小機構は「本件は中小企業倒産防止共済法および中小企業倒産防止共済施行令の変更ではございませんので、事務・手続きの変更はございません」と明記しています。変わったのは税法の側だけです。
何ができなくなったのか
改正前は、40か月以上納めて任意解約し、掛金総額の100%を解約手当金として受け取ったうえで、すぐに再加入して再び掛金を損金に立てる、という回し方ができました。解約手当金は益金になるため、その期に大きな費用があれば相殺できます。
改正後は、再加入しても解除の日から2年を経過する日までの掛金が算入できません。月20万円で再加入すれば、2年間で480万円の掛金が、損金にも必要経費にもならない支出になります。掛金自体は積み上がり、解約手当金の算定基礎には入りますが、支出時の税務上の効果はありません。
2年の数え方
条文は「その解除の日から同日以後二年を経過する日までの間に……支出する掛金」としています。起算点は再加入した日ではなく、前の契約を解除した日です。
解除から1年半たってから再加入した場合、算入できない期間は残りの半年です。逆に解除の翌月に再加入すれば、ほぼ2年間まるごと算入できません。再加入の時期を遅らせるほど、算入できない期間は短くなります。
解除から再加入までの時期で変わること
- 令和6年10月1日以降に共済契約を解除する。この日が2年の起算点になる。
- 解除から2年を経過する日までの間に再加入して掛金を支出しても、その掛金は算入できない。
- 解除から2年を経過した後に支出する掛金は、従来どおり算入できる。
- 再加入後の納付月数は1か月から数え直しになる。12か月未満は掛け捨て、40か月で任意解約100%という節目も最初からになる。
納付月数も数え直しになる
税務上の2年とは別に、解約すると納付月数がゼロに戻ります。再加入した後、一時貸付金が使えるようになるまで12か月、任意解約で100%が戻るまで40か月を、もう一度数えることになります。
共済金貸付も、加入から6か月以上の経過と6か月分以上の掛金納付が要ります。解約は税務上の2年だけでなく、制度上の備えもいったんゼロに戻します。支給率の仕組みは解約手当金の支給率、共済金貸付の要件は共済金貸付の限度額と償還期間にまとめました。
月額別に見た、算入できない掛金の額
2年間算入できないということは、その間に払った掛金がそのまま税務上の効果を失うという意味です。掛金月額別に当てはめると次のようになります。
| 掛金月額 | 算入できない期間に払う掛金 | 法人税率30%とした場合の効果の差 |
|---|---|---|
| 1万円 | 約23万円 | 約7万円 |
| 5万円 | 約115万円 | 約35万円 |
| 10万円 | 約230万円 | 約69万円 |
| 20万円 | 約460万円 | 約138万円 |
解除の翌月に再加入し、解除の日から2年を経過する日までの23か月分を払った場合の概算です。税率は説明のために30%と置いたもので、実際の法人税等の負担率は所得の規模などで変わります。中小機構や条文が示した数値ではありません。
掛金月額が大きいほど、影響も大きくなります。解約の判断は、受け取る解約手当金の額だけでなく、その後2年の掛金をどうするかまで含めて決めることになります。
再加入後の2年間、掛金をどうするか
算入できない期間に掛金を払うかどうかは選べます。払えば納付月数が進み、貸付限度額も解約手当金の基礎も積み上がります。払わなければ税務上の無駄は出ませんが、備えとしての積み上げも進みません。
中小機構は掛金の掛止めと納付再開始という手続きを用意しています。ただし12か月以上の滞納は機構解約の対象になるため、放置ではなく手続きとして行う必要があります。掛金月額を最低の5,000円に下げる方法もありますが、中小機構は「減額には一定の理由が必要です」と注記しています。
再加入直後に掛金月額を小さく設定しておき、2年を経過した後で増額する、という組み立ては考えられます。増額は減額と違って理由を求められる記載がありません。ただし増額した分は、取引先の倒産日の6か月前より後のものであれば共済金貸付の限度額の計算に入らない点に注意が必要です。
解約しない選択肢を先に見る
資金が必要になったときに解約を選ぶと、2年の算入停止と納付月数の数え直しが同時に来ます。契約を続けたまま資金を出す方法が一時貸付金です。機構解約時の解約手当金の95%を上限として借りられ、掛金は減りません。
| 項目 | 任意解約 | 一時貸付金 |
|---|---|---|
| 手元に入る額 | 掛金総額 × 支給率(40か月以上で100%) | 掛金総額 × 支給率 × 95%から前払利息を控除 |
| 返す必要 | ない | 1年後に期限一括償還 |
| コスト | — | 年0.9%(令和6年4月1日時点) |
| 契約 | 終わる | 続く |
| 納付月数 | 数え直し | 続く |
| 再加入後2年の算入 | できない | 関係しない |
一時貸付金の条件は一時貸付金の借入限度額で詳しく扱いました。
事業承継では承継という道もある
解約の事由として挙げられている事業の全部譲渡や会社分割(事業の全部を承継させるもの)については、承継という手続きがあります。承継事由の発生後3か月以内に申し出れば、共済契約を引き継げて解約にはなりません。
承継できれば、解除がないので2年の算入停止も起きません。法人成りのように「解約して入り直す」と考えがちな場面でも、承継という選択肢があります。承継の要件は解約手当金の支給率の記事内にまとめています。
改正が狙っているとみられる使い方
中小機構のお知らせは改正の事実を伝えるだけで、立案の理由までは書いていません。ただ、条文が「解除があつた後……共済契約を締結した」場合だけを対象にしていることから、解約と再加入を短い間隔で繰り返す使い方が想定されていたことは読み取れます。
経営セーフティ共済は掛金が全額損金になる一方、解約手当金は益金になります。損金と益金のタイミングを自分で決められる点が、課税の繰延べとして使われてきました。40か月で支給率が100%に達する設計は、この繰延べを短い周期で回せることを意味します。
2年の算入停止が入ると、1回の周期は最短でも40か月+24か月になります。制度の目的である「取引先の倒産への備え」として持ち続けることと、繰延べの道具として回すことの差が、はっきり付けられた形です。
既に解約済みの契約者が確認すること
解約の経験がある場合の確認手順
- 前の共済契約をいつ解除したかを確かめる。令和6年9月30日以前であれば、この改正の対象外。
- 令和6年10月1日以降であれば、解除の日から2年を経過する日を計算する。
- その日までに支出した掛金が、申告で算入されていないかを確かめる。算入していれば修正が要る。
- 2年を経過した後の掛金については、従来どおり明細書を添付して算入する。
- 法人は『特定の基金に対する負担金等の損金算入に関する明細書』と『適用額明細書』、個人は『特定の基金に対する負担金等の必要経費算入に関する明細書』を用意する。
掛金を払っていれば自動的に損金になると考えていると、この改正を見落とします。算入するかどうかは申告書の作り方で決まるため、2年の期間を意識して明細書に載せる額を調整する必要があります。明細書の添付要件そのものは掛金月額と損金算入で扱いました。
新規に加入する人には関係しない
この改正が効くのは、共済契約を解除した後に再び加入した場合だけです。初めて加入する事業者には関係しません。中小機構のお知らせも「新規加入をご検討されているお客様や解除をご検討されているご契約者様は、上記の改正についてご留意ください」と、解除を検討している契約者に向けた注意として書いています。
また、条文は「前項(第二号に係る部分に限る。)の規定は……適用しない」という形なので、同じ第1項の他の号には影響しません。租税特別措置法第66条の11第1項は、中小企業者等に対する信用保証業務に係る基金への負担金(第1号)、金属鉱業等鉱害対策特別措置法に基づく鉱害防止事業基金への負担金(第3号)、加入者保護信託の信託財産とするための負担金(第4号)なども対象としています。改正は経営セーフティ共済の掛金を指す第2号にだけ掛かっています。
変わっていないこと
2024年10月の変更で影響を受けなかった点
- 掛金月額は5,000円から20万円の範囲で5,000円単位、積立限度額は800万円。
- 共済金貸付の限度額は掛金総額の10倍・最高8,000万円で、無担保・無保証人・無利子。
- 一時貸付金の限度額は機構解約時の解約手当金の95%・最高760万円。
- 解約手当金の支給率の表(12か月未満0%、40か月以上で任意解約100%)。
- 明細書を申告書に添付しなければ算入できないという要件(第28条第3項・第66条の11第3項)。
明細書の添付要件は改正前から条文にありました。2024年の改正で新しく加わったのは第2項だけです。掛金の税務まわりは掛金月額と損金算入で扱っています。制度全体の位置づけは経営セーフティ共済とはをご覧ください。
この記事で確認できなかったこと
- 「解除」に機構解約やみなし解約が含まれるかどうか。条文は「解除があつた後」としか書いていない
- 承継が行われた場合に2年の起算点が生じるかどうか。中小機構の公表に明示はない
- 算入できない期間に支出した掛金の会計処理。資産として計上したうえで申告調整するのか、別の扱いになるのかは確認できなかった
- 改正の立案理由。中小機構のお知らせは改正の事実を伝えるにとどまっている
- 2年を経過した後に再び解約した場合の扱い
よくある質問
解約したら再加入できなくなりますか。
再加入はできます。中小機構の改正イメージも「再加入は可能だが損金算入できない期間(2年間)」と書いています。できなくなるのは掛金の算入だけです。
2年はいつから数えますか。
条文は「その解除の日から同日以後二年を経過する日まで」としています。起算点は再加入した日ではなく、前の契約を解除した日です。
いつ解約した分から対象ですか。
令和6年10月1日以降に共済契約を解除した場合です。それより前の解除には適用されません。
掛金を払うこと自体はできますか。
できます。掛金は積み上がり、解約手当金や貸付限度額の計算にも入ります。算入できないのは税務上の取扱いだけです。
手続きは変わりましたか。
変わっていません。中小機構は、中小企業倒産防止共済法および同法施行令の変更ではないため事務・手続きの変更はないと明記しています。
法人成りのときも2年の対象になりますか。
事業の全部譲渡として承継の手続きを取れば解約になりません。承継事由の発生後3か月以内の申出が必要です。承継できなかった場合はみなし解約となるため、その後の再加入は改正の影響を受け得ます。
改正はいつ決まったのですか。
2024年3月28日に【所得税法等の一部を改正する法律】が成立し、2024年3月30日に公布されました。適用は令和6年10月1日以降の解除からです。中小機構は2024年8月23日付でお知らせを出しています。
加入を続けている契約者に影響はありますか。
解除していなければ影響はありません。掛金の算入も、共済金貸付も一時貸付金も、従来どおりです。影響するのは、令和6年10月1日以降に解除して再加入した場合だけです。
出典
- 中小機構「税制の特例に関する内容の変更について」(2024年8月23日)(2026年11月14日確認)
- e-Gov法令検索「租税特別措置法(昭和三十二年法律第二十六号)」第28条・第66条の11(2026年11月14日確認)
- 中小機構 共済サポートnavi「経営セーフティ共済の掛金」(2026年11月14日確認)
- 中小機構 共済サポートnavi「共済契約の解約」(2026年11月14日確認)
- 中小機構 共済サポートnavi「契約内容の変更(経営セーフティ共済)」(2026年11月14日確認)