経営セーフティ共済は、取引先が倒産して売掛金が回収できなくなったときに備える国の共済制度です。正式名称は中小企業倒産防止共済制度で、運営しているのは独立行政法人中小企業基盤整備機構(中小機構)です。掛金を積んでおくと、その10倍まで無担保・無保証人・無利子で借りられます。2026年11月14日に中小機構の公表内容と根拠法の条文を読み、制度の骨格と、どこで判断が分かれるのかを整理しました。
制度の骨格(2026年11月14日に中小機構と条文で確認)
- 掛金は月5,000円〜20万円、積立限度額は800万円。全額を損金または必要経費に算入できる。
- 取引先が倒産したら、掛金総額の10倍・最高8,000万円を無担保・無保証人・無利子で借りられる。
- 倒産がなくても、一時貸付金として解約手当金の95%・最高760万円を年0.9%で借りられる。
- やめるときは解約手当金が戻る。12か月未満は0%、40か月以上の任意解約で100%。
- 対象は、1年以上続けて事業を行っている中小企業者に限られる。
何のための制度か
中小機構は、経営セーフティ共済を「取引先事業者の倒産の影響を受けて中小企業が連鎖倒産することを防止するため、共済契約者の拠出による掛金を原資として共済金の貸付を受けられる制度」と説明しています。根拠法は中小企業倒産防止共済法(昭和五十二年法律第八十四号)です。
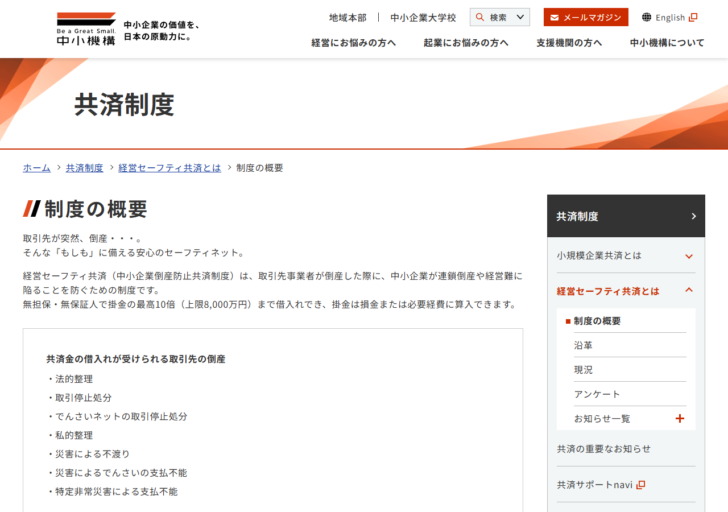
中小機構は現況として、約67万の企業や事業者等が加入しており、共済金の貸付け実績は累計で約27万件、約1兆9,000億円になっていると公表しています(令和8年3月末現在)。
制度の入口から出口まで
加入してから使うまでの流れ
- 加入資格を確認する。継続して1年以上事業を行っている中小企業者であること。業種ごとに資本金または従業員数の基準がある。
- 掛金月額を決める。5,000円から20万円の範囲で5,000円単位。毎月27日に口座振替される。
- 6か月を過ぎると、取引先の倒産に対する共済金貸付が使えるようになる。
- 12か月を過ぎると、倒産がなくても使える一時貸付金の対象になる(借入可能額30万円以上が必要)。
- 40か月を過ぎると、任意解約でも掛金総額の100%が戻る。
- 積立限度額の800万円に達すると、掛金の納付は終わる。
備えが機能し始めるまでに時間がかかる制度です。創業から1年、加入から6か月という2つの壁を越えないと共済金貸付は使えません。
4つの柱
制度を構成する4つの要素
入口
加入資格
業種ごとに資本金の額または常時使用する従業員数の基準があります。会社と組合はどちらかが基準内であればよく、個人事業主は従業員数だけで判定します。
積む
掛金
月5,000円〜20万円、積立限度額800万円。租税特別措置法第28条・第66条の11により損金または必要経費に算入できます。
借りる
2つの貸付け
取引先が倒産したときの共済金貸付と、倒産がなくても使える一時貸付金です。条件も限度額も負担のかかり方も違います。
出口
解約手当金
任意解約・みなし解約・機構解約の3つがあり、納付月数に応じた支給率が掛けられます。承継すれば解約にならない道もあります。
この4つが、それぞれ別の条件で動いています。掛金をいくらにするかは、損金の額だけでなく借りられる額も決めます。やめ方によって戻る割合が変わります。
数字で見る制度の輪郭
| 項目 | 内容 | 詳しく |
|---|---|---|
| 掛金月額 | 5,000円〜20万円(5,000円単位) | 掛金月額と損金算入 |
| 積立限度額 | 800万円 | 掛金月額と損金算入 |
| 共済金貸付の限度額 | 掛金総額の10倍・最高8,000万円 | 共済金貸付の限度額と償還期間 |
| 共済金貸付の利子 | 無利子(借入額の10分の1が掛金から控除) | 掛金が10分の1減る仕組み |
| 一時貸付金の限度額 | 解約手当金の95%・最高760万円 | 一時貸付金の借入限度額 |
| 一時貸付金の利率 | 年0.9%(令和6年4月1日時点) | 一時貸付金の借入限度額 |
| 解約手当金 | 12か月未満0%、40か月以上の任意解約100% | 解約手当金の支給率 |
| 加入資格 | 継続1年以上の中小企業者(業種別の基準あり) | 加入資格の業種別の基準 |
| 違約金 | 年14.6% | 共済金貸付と一時貸付金の比較 |
ほかの資金調達と並べたときの位置
経営セーフティ共済は、掛金を積んでいないと使えません。取引先が倒産してから加入しても間に合わず、加入から6か月以上が経っていることが条件です。借入れを申し込む調達手段ではなく、あらかじめ積んでおく備えです。
| 手段 | 事前の準備 | 担保・保証人 | コスト |
|---|---|---|---|
| 共済金貸付 | 加入6か月以上と掛金6か月分以上 | 無担保・無保証人 | 無利子(借入額の10分の1が掛金から消える) |
| 一時貸付金 | 加入12か月以上と納付12か月以上 | 公表に記載なし | 年0.9%(令和6年4月1日時点) |
| 金融機関からの借入れ | 不要 | 案件ごと | 各金融機関が定める利率 |
3行目は特定の商品を指したものではありません。共済制度が「事前に積んでおくこと」を前提にしている点を示すために置いています。
加入を考えるときに見る順番
まず入口の条件を確かめます。継続して1年以上事業を行っている中小企業者であることが前提で、医療法人・農事組合法人・NPO法人・外国法人等は対象外です。そのうえで、業種ごとの資本金または従業員数の基準に当てはまるかを見ます。
次に、共済金貸付が実際に使える業態かを考えます。中小機構は、一般消費者を取引先とする事業者や、金融業者および不動産業者など、取引先事業者に対する売掛金債権等が生じない業種は貸付けの対象とならない場合があると注意しています。事業者向けの売掛金があるかどうかが、この制度の中心機能が働くかどうかを決めます。
最後に掛金月額を決めます。損金として立てたい額から決めると限度額が過大になり、売掛金の規模から決めると損金の額が小さくなります。どちらを基準にするかで答えが変わるため、ここは自社の事情で判断することになります。
判断が分かれる3つの場面
この制度は条件が多く、どこで迷うかもだいたい決まっています。
よく迷うところ
- 掛金月額をいくらにするか。損金の額を基準にするか、売掛金の規模を基準にするかで答えが変わる。
- 資金が必要になったとき、解約するか一時貸付金を使うか。解約すると2年の算入停止と納付月数の数え直しが来る。
- 取引先の状態が「倒産」に当たるか。夜逃げや単なる支払遅延は対象にならない。
1つめは掛金月額と損金算入、2つめは解約して2年は掛金を損金にできない、3つめは「倒産」に該当する7つの事態で扱いました。
2024年10月に税務の扱いが変わった
2024年3月28日に【所得税法等の一部を改正する法律】が成立し、租税特別措置法第28条と第66条の11が改正されました。令和6年10月1日以降に共済契約を解除して再加入した場合、解除の日から2年を経過する日までの掛金は必要経費または損金の額に算入できません。
中小機構はこの件について、中小企業倒産防止共済法と同法施行令の変更ではないため事務・手続きの変更はない、と明記しています。変わったのは税法だけで、制度の条件そのものは変わっていません。
掲載しているページ
| 役割 | ページ | 扱っている内容 |
|---|---|---|
| 比較 | 共済金貸付と一時貸付金の比較 | 2つの貸付けを同じ軸で並べ、限度額・利子・掛金への影響・返済方法を比べる |
| 詳細 | 共済金貸付の限度額と償還期間 | 被害額と掛金総額の10倍、償還期間の3区分、請求の要件と必要書類 |
| 詳細 | 一時貸付金の借入限度額 | 納付月数別の限度額、年0.9%の前払利息、3つの借換え |
| 詳細 | 掛金月額と損金算入 | 掛金の決め方、租税特別措置法の条文、前納と明細書の添付要件 |
| 詳細 | 解約手当金の支給率 | 3つの解約事由と支給率、承継という選択肢、解約月の掛金の扱い |
| 詳細 | 加入資格の業種別の基準 | 業種ごとの資本金と従業員数、加入できない法人形態と事由 |
| ノウハウ | 「倒産」に該当する7つの事態 | 条文の4号と7つの事態、倒産日の数え方、夜逃げが外れる理由 |
| ノウハウ | 解約して2年は掛金を損金にできない | 2024年10月からの改正、2年の起算点、既に解約した契約者の確認手順 |
| ノウハウ | 掛金が10分の1減る仕組み | 無利子の内実、次の限度額と解約手当金への影響、一時貸付金との違い |
この記事で確認できなかったこと
- 一時貸付金の2026年11月時点の利率。中小機構の公表は「令和6年4月1日時点の利率:年0.9%」という書き方にとどまっている
- 早期償還手当金と完済手当金の支給額・支給率。条文に定義はあるが、公表ページでは金額を確認できなかった
- 共済金貸付の審査にかかる日数
- 掛金の掛止めができる期間や条件
- 積立限度額の800万円に達した後の掛金の取扱い
よくある質問
経営セーフティ共済と中小企業倒産防止共済は別の制度ですか。
同じものです。経営セーフティ共済は中小企業倒産防止共済制度の愛称だと中小機構が説明しています。
掛金はいくらから始められますか。
月5,000円からです。上限は20万円で、5,000円刻みの範囲から加入申込みのときに選びます。
加入してすぐに借りられますか。
共済金貸付は加入から6か月以上の経過と6か月分以上の掛金納付、一時貸付金は加入後12か月の経過と納付月数12か月以上が要ります。
掛金は全部戻りますか。
納付月数40か月以上の任意解約なら掛金総額の100%です。12か月未満は0%で掛け捨てになります。共済金を借りていれば、その10分の1が掛金総額から差し引かれます。
節税になりますか。
掛金は損金または必要経費に算入できますが、解約手当金は益金または事業所得の収入になります。課税のタイミングをずらす効果であり、受け取る期の損益まで含めて判断する必要があります。
どこで申し込めますか。
中小機構と委託契約を結んだ登録取扱機関(商工会議所、商工会、中小企業団体中央会などの団体や金融機関)を通じて手続きします。掛金まわりの手続きは毎月5日が締切で、その日までに中小機構へ届いている必要があります。
出典
- 中小機構「経営セーフティ共済 制度の概要」(2026年11月14日確認)
- 中小機構「経営セーフティ共済 現況」(2026年11月14日確認)
- 中小機構 共済サポートnavi「加入をご検討中の方へ 経営セーフティ共済とは」(2026年11月14日確認)
- e-Gov法令検索「中小企業倒産防止共済法(昭和五十二年法律第八十四号)」(2026年11月14日確認)
- 中小機構「税制の特例に関する内容の変更について」(2024年8月23日)(2026年11月14日確認)