特別小口保証は、担保も保証人の保証も求めずに2,000万円まで保証する枠です。条件が軽い代わりに、入口は狭く設計されています。使えるのは小規模企業者だけで、しかも「同じ都道府県で1年以上」「税金を完納している」という2つの要件が省令に書かれています。この2つは信用保証協会のパンフレットには短くしか書かれていないことが多く、申し込んでから分かることがあります。ここでは条文と省令の文言から、どこで落ちるのかを先に示します。
| 根拠条文 | 中小企業信用保険法3条の3(特別小口保険)、同法施行規則5条 |
|---|---|
| 保険価額の上限 | 2,000万円(別枠を含めると4,000万円) |
| 対象 | 小規模企業者。従業員20人以下(商業・サービス業は5人以下) |
| 担保 | 提供させない。条文で保証人の保証も含むと明記 |
| 事業の継続 | 申込日以前1年以上、同一の都道府県の区域内で同一の業種の事業を行っていること |
| 納税 | 申込日以前1年間に納期が到来した税額があり、それを完納していること |
| 他の保険との関係 | 普通保険・無担保保険などの保険関係が成立している者は対象から除かれる |
| 市区町村の認定 | 不要 |
| この表の時点 | 2026年10月6日(e-Gov法令検索・全国信用保証協会連合会) |
結論:落ちるとすれば「1年」と「納税」
特別小口保証を調べる人がまず見るのは2,000万円という金額と、担保も保証人も要らないという条件です。ところが実際に使えるかどうかを分けるのは、ほとんどの場合そこではありません。中小企業信用保険法施行規則5条が置いている2つの要件です。
一 当該小規模企業者が、申込日以前一年以上引き続き同一の都道府県の区域内において同一の業種に属する事業を行つていること。
二 当該小規模企業者が、源泉徴収による所得税以外の所得税(法人である場合は、法人税)、事業税又は道府県民税(中略)若しくは市町村民税(中略)の所得割(中略)のいずれかについて、申込日以前一年間において納期(延納、納税の猶予又は納期限の延長に係る期限を含む。)が到来した税額がある者であつて、かつ、当該税額(中略)を完納していること。中小企業信用保険法施行規則5条(抜粋。e-Gov法令検索で2026年10月6日に確認)
創業して間もない会社、県をまたいで本店を移した会社、業種を変えた会社、そして納期が来た税金を納めきっていない会社は、この段階で外れます。金額の話に入る前に、ここを確かめてください。
この枠がほかの制度とどう並ぶかは、信用保証協会の保証制度5つを比較で確認できます。
条文が定める3つのこと
法3条の3第1項は、長い一文の中に3つの条件を入れています。
法3条の3が定めていること
① 小規模企業者であること
「小規模企業者であつて経済産業省令で定める要件を備えているもの」と書かれています。中小企業者ではなく、小規模企業者です。
② 担保も保証人の保証も提供させない
「担保(保証人の保証を含む。)を提供させないもの」。括弧の中に保証人が明記されているのが、無担保保証との決定的な違いです。
③ 上限は2,000万円
「小規模企業者一人についての保険価額の合計額が二千万円を超えることができない保険」とされています。
②を無担保保証(法3条の2)と比べてみてください。法3条の2の括弧書きは「当該中小企業者が貸借対照表、損益計算書その他の書類を金融機関に提出することその他の経済産業省令で定める要件を備えている者(法人に限る。)以外の者である場合にあつては、保証人の保証を除く」という書き方で、条件つきです。特別小口保証には条件がありません。保証人の保証は最初から対象外です。
「小規模企業者」の範囲
法2条3項は小規模企業者を次のように定義しています。
| 区分 | 要件 |
|---|---|
| 会社・個人(原則) | 常時使用する従業員の数が20人以下(商業又はサービス業を主たる事業とする事業者については5人以下) |
| 政令で業種が定められているもの | その業種ごとに政令で定める数以下 |
| 事業協同小組合 | 特定事業を行うもの、または組合員の3分の2以上が特定事業を行う者であるもの |
| 企業組合 | 特定事業を行い、その事業に従事する組合員の数が20人以下 |
| 協業組合 | 特定事業を行い、常時使用する従業員の数が20人以下 |
| 医業を主たる事業とする法人 | 常時使用する従業員の数が20人以下 |
| 特定非営利活動法人 | 常時使用する従業員の数が20人以下(商業又はサービス業は5人以下) |
中小企業者の定義と切り方が違う点に注意してください。中小企業者では卸売業・小売業・サービス業がそれぞれ別の基準ですが、小規模企業者では「商業又はサービス業」とまとめて5人以下になっています。卸売業も小売業もここでは商業に入ります。
「同一の都道府県」「同一の業種」の意味
施行規則5条1号は、1年以上という期間に2つの条件を重ねています。「同一の都道府県の区域内」と「同一の業種に属する事業」です。
読み方としては、どちらかが1年以内に変わっていると要件を満たさない、という形になります。隣の県に本店を移して半年、という状態では使えません。業種についても、事業の中身を大きく変えた場合は同じように見られます。
1年の起算点は「申込日」です。決算日でも設立日でもありません。申し込むタイミングを少し後ろにずらすだけで要件を満たすことがあります。あと1か月で1年になるなら、待つという選択肢があります。
納税要件の読み方
施行規則5条2号は、納税について「税額がある者であつて、かつ、当該税額を完納していること」としています。2つのことを同時に求めている点が特徴です。
納税要件の2段構え
- ① 納期が到来した税額があること申込日以前1年間に、所得税(法人は法人税)、事業税、道府県民税または市町村民税の所得割のいずれかについて納期が来た税額があることが前提です。
- ② その税額を完納していること来た納期のぶんを納めきっていることが要ります。延納、納税の猶予、納期限の延長があった場合、その期限が申込日の翌日以降に来るものは除かれます。
①は見落とされやすい条件です。条文は「税額がある者」と書いています。税額がまったく発生していない状態は、ここで想定されていません。ただし条文には、地方税法の規定による障害者控除額、老年者控除額または寡婦控除額を控除されたことにより道府県民税・市町村民税の所得割の税額がなくなった者については均等割で見る、という読み替えが置かれています。
他の保険関係があると対象から外れる
法3条の3第1項には、長い括弧書きで除外規定が入っています。普通保険、無担保保険、流動資産担保保険、公害防止保険、エネルギー対策保険、海外投資関係保険、新事業開拓保険、事業再生保険、特定社債保険、特定支払契約保険の保険関係が成立している者は、特別小口保険の対象から除かれます。
つまりすでに普通保証や無担保保証を使っている会社は、そのままでは特別小口保証に入れません。複数の枠を同時に積み上げる前提の制度ではないということです。
保険関係はあとから変更される
法3条の3第3項は、特別小口保険の関係が成立したあとに他の保証をした場合の扱いを定めています。その時点で、無担保保険の契約を結んでいる協会なら無担保保険の関係へ、結んでいない協会なら普通保険などの関係へ変更されます。
さらに施行規則6条が、変更先を場合分けで列挙しています。公害防止保険、エネルギー対策保険、海外投資関係保険、新事業開拓保険、事業再生保険のいずれの保証について成立しているかで、変更先がそれぞれ決まる仕組みです。
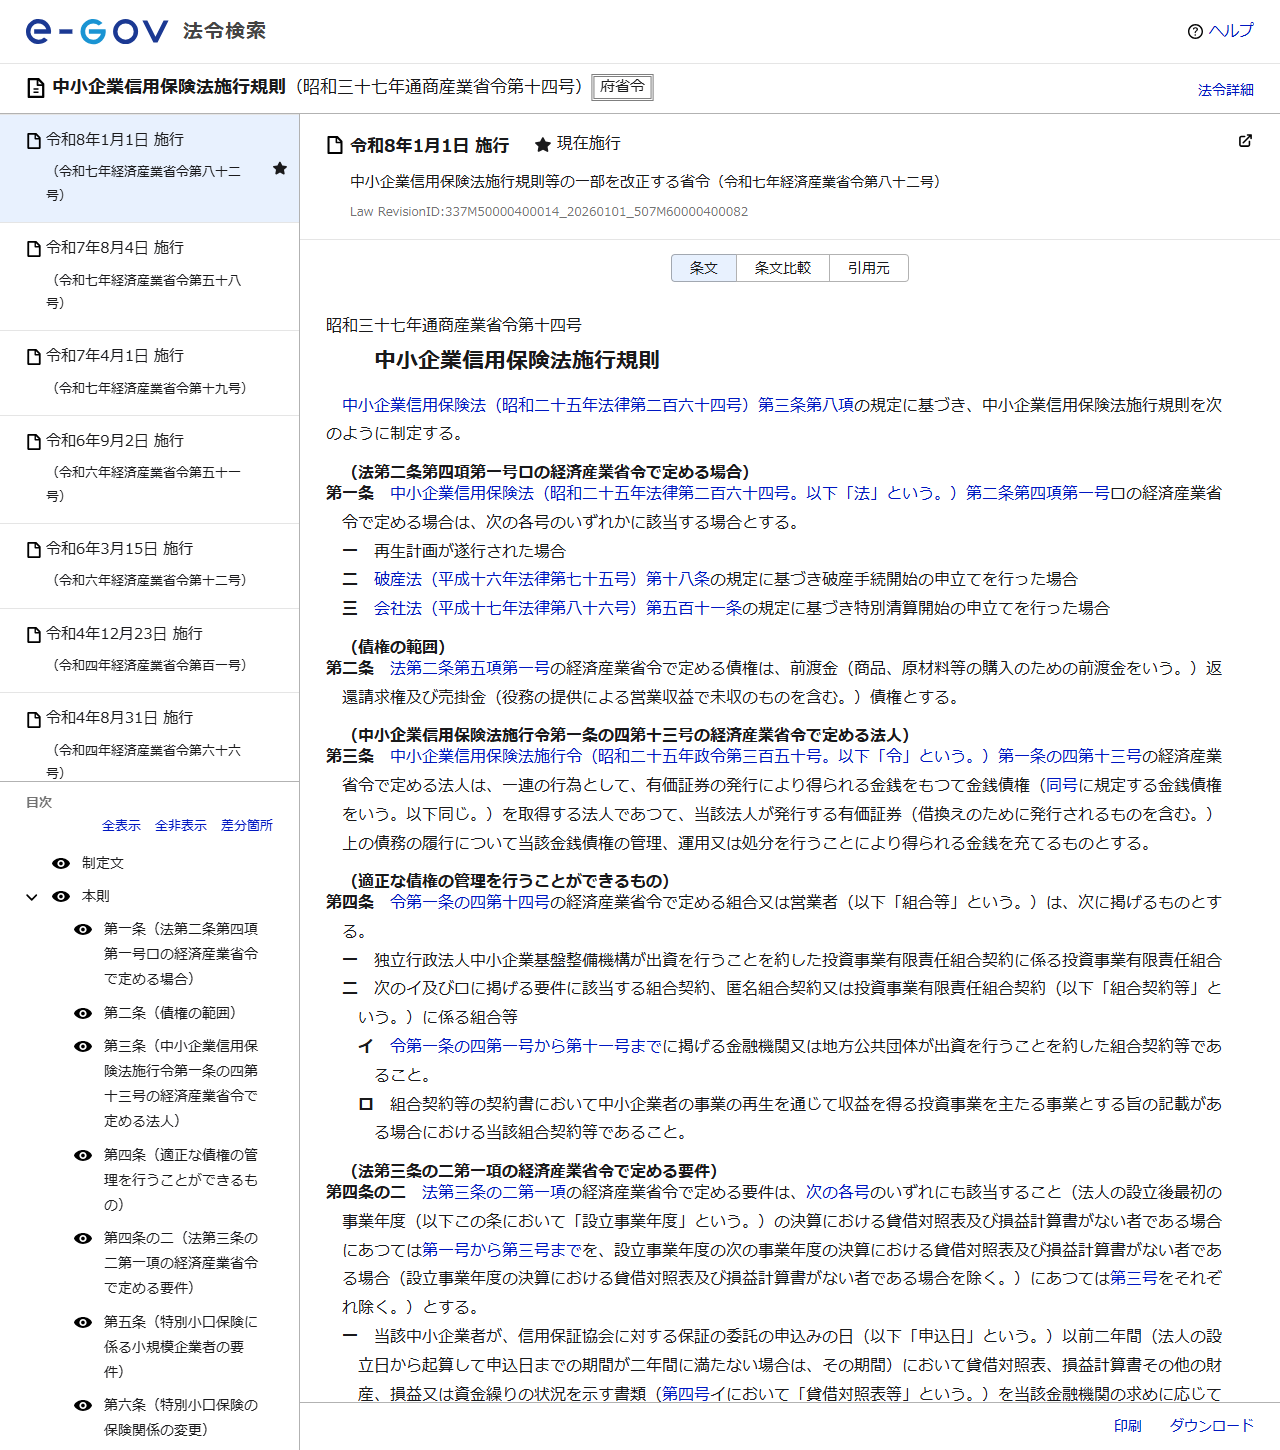
利用する側から見ると、特別小口保証の枠を持ったまま別の保証を追加すると、もとの枠が別の枠に変わるということです。2,000万円の枠がそのまま残り続けるわけではありません。
無担保保証で保証人を外すには何が要るか
特別小口保証が条文だけで保証人の保証を外しているのに対し、無担保保証は「経済産業省令で定める要件」を備えた法人かどうかで扱いが変わります。その要件は施行規則4条の2に5つ並んでいます。
| 号 | 内容 |
|---|---|
| 1号 | 信用保証協会に対する保証の委託の申込みの日(申込日)以前2年間(設立から2年未満ならその期間)に、貸借対照表、損益計算書その他の財産・損益・資金繰りの状況を示す書類を、金融機関の求めに応じて提出していること |
| 2号 | 申込日の直前の決算における貸借対照表上、代表者への貸付金その他の金銭債権(事業の実施に必要なものと少額のものを除く)がなく、かつ損益計算書上、代表者への役員報酬・賞与・配当その他の金銭の支払が社会通念上相当と認められる額を超えていないこと |
| 3号 | 貸借対照表上の純資産の額が零以上であること、または直前2期の損益計算書上の経常利益の額に減価償却費を加えた額が連続して零未満でないこと |
| 4号 | 申込日以降も書類を提出すること、代表者への貸付金等がない状態と役員報酬等の水準を維持することを誓約する書面を提出していること |
| 5号 | 保証料の料率の引上げに関する政令上の取扱いに係る条件 |
2号と3号は、決算書の中身そのものを見る要件です。代表者への貸付金が残っているだけで外れます。社長個人の立替や仮払いを役員貸付として処理したまま決算を締めている会社は、この行で止まります。3号の「純資産の額が零以上」も、債務超過の会社には重い条件です。
設立直後の会社については緩和があります。条文は、設立事業年度の決算における貸借対照表および損益計算書がない者は1号から3号までを、その次の事業年度の決算書がない者は3号を、それぞれ除くとしています。
この対比を見ると、特別小口保証がなぜ「1年以上」「納税の完納」を求めているのかが分かります。決算の中身を細かく見る代わりに、事業を続けている年数と税金を納めている事実で代替している構造です。
保険料率は普通保険の半分以下
経営安定関連保証や危機関連保証を使う場合、信用保証協会が日本政策金融公庫に払う保険料の率が政令で決まっています。施行令3条・4条は、借入れの期間1年につき次の率としています。
| 保険の種類 | 保険料率 | 手形割引等特殊保証・当座貸越し特殊保証の場合 |
|---|---|---|
| 普通保険 | 0.41% | 0.35% |
| 無担保保険 | 0.41% | 0.35% |
| 特別小口保険 | 0.19% | 0.15% |
特別小口保険の0.19%は、普通保険・無担保保険の0.41%の半分以下です。小規模企業者の枠は、制度の裏側でも軽い設計になっています。なお、特定法人である場合の無担保保険については、施行令3条2項・4条2項により上記の率にそれぞれ0.0625%を加えた率とされています。
この保険料率は信用保証協会が公庫に払う保険料の率です。中小企業者が信用保証協会に払う信用保証料率とは別の数字です。利用者が払う料率は各信用保証協会が公表しています。
小口零細企業保証制度との違い
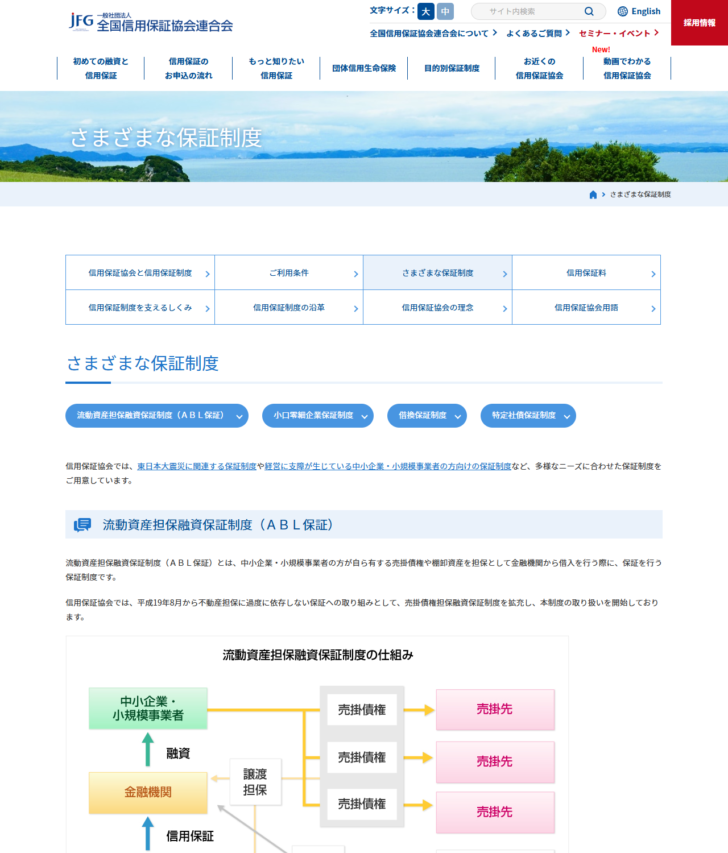
名前が似ていて混同されやすいのが、小口零細企業保証制度です。全国信用保証協会連合会は、これを「責任共有制度の対象外となる保証制度」で「小規模企業者を対象として創設」されたものと説明し、保証限度額2,000万円、原則として担保・連帯保証人不要としています。
| 項目 | 特別小口保証 | 小口零細企業保証制度 |
|---|---|---|
| 位置づけ | 中小企業信用保険法3条の3の保険に対応する保証 | 信用保証協会の保証制度 |
| 限度額 | 2,000万円 | 2,000万円 |
| 担保・保証人 | 条文で担保(保証人の保証を含む)を提供させないとされる | 原則として担保・連帯保証人不要 |
| 責任共有制度 | 条文に定めなし | 対象外と明記されている |
| 対象 | 小規模企業者で施行規則5条の要件を備えるもの | 従業員数20人以下(商業・サービス業は5人以下)の事業者など |
別枠を使うと4,000万円
特別小口保証にも別枠があります。中小企業信用保険法18条を受けた施行令5条2項は、経営安定関連保証および危機関連保証について「特別小口保険にあつては四千万円」と定めています。通常枠の2,000万円の2倍です。
ただし別枠を使うには、本店(個人は主たる事業所)の所在地を管轄する市区町村長または特別区長の認定が必要です。認定の要件と手続きはセーフティネット保証の認定申請で扱っています。
別枠の限度額を定めている施行令5条2項は、普通保険・無担保保険・特別小口保険の3つをまとめて列挙しています。特別小口保険だけが対象外になっているわけではありません。小規模企業者でも、認定さえ取れれば枠は倍になります。ただし法3条の3第1項の除外規定は別枠を使う場合にも働くため、他の保険関係との兼ね合いは個別に確認が要ります。
向く会社・向かない会社
特別小口保証が合う場面・合わない場面
向く
同じ県で同じ業種の事業を1年以上続けていて、納税も済んでいる小規模企業者。担保に出せる資産がなく、連帯保証人も立てたくない場合。
向く
これまで保証付融資を使ったことがない会社。他の保険関係が成立していないため、除外規定に当たりません。
向かない
創業1年未満、県をまたぐ移転から1年未満、業種を変えて1年未満の会社。
向かない
2,000万円を超える資金が必要な会社。普通保証や無担保保証のほうが枠が大きくなります。
申込みから実行までの流れ
特別小口保証を使うときの手順
- ① 従業員数を数える常時使用する従業員が20人以下(商業・サービス業は5人以下)かを確認します。
- ② 1年の要件を確認する申込日から遡って1年以上、同じ都道府県で同じ業種の事業を続けているかを見ます。
- ③ 納税証明書を取る納期が到来した税額を完納していることを示します。どの税目で示すかは協会に確認します。
- ④ 既存の保証を確認するすでに普通保証や無担保保証を使っている場合、除外規定に当たらないかを協会に確認します。
- ⑤ 金融機関または保証協会に申し込む信用保証委託申込書と関係書類を提出します。
- ⑥ 保証決定・融資実行・保証料の支払い保証が決まると信用保証書が交付され、融資が実行されます。
よくある質問
- 創業したばかりでも使えますか。
- 施行規則5条1号は、申込日以前1年以上引き続き同一の都道府県の区域内において同一の業種に属する事業を行っていることを要件としています。1年に満たない場合はこの要件を満たしません。
- 連帯保証人は必要ですか。
- 法3条の3第1項は、保証について「担保(保証人の保証を含む。)を提供させないもの」と定めています。保証人の保証が条文の段階で担保に含められている点が、無担保保証との違いです。
- 税金を分割で納めている途中でも使えますか。
- 施行規則5条2号は完納を要件としつつ、延納、納税の猶予または納期限の延長があった場合、それらに係る期限が申込日の翌日以降に到来するものは除くとしています。実際の扱いは信用保証協会にご確認ください。
- すでに普通保証を使っています。追加で特別小口保証を使えますか。
- 法3条の3第1項は、普通保険や無担保保険などの保険関係が成立している者を対象から除いています。具体的な可否は信用保証協会の判断になります。
- 上限はいくらですか。
- 法3条の3第1項が2,000万円としています。経営安定関連保証や危機関連保証の別枠を使う場合は、施行令5条2項により4,000万円が上限です。
- 個人事業主でも対象ですか。
- 法2条3項は小規模企業者として「会社及び個人」を挙げています。個人事業主も対象です。
- NPO法人でも使えますか。
- 法2条3項7号は、特定事業を行う特定非営利活動法人であって常時使用する従業員の数が20人(商業又はサービス業は5人)以下のものを小規模企業者に含めています。
- 代表者への貸付金があると、無担保保証で保証人を外せませんか。
- 施行規則4条の2第2号は、申込日の直前の決算における貸借対照表上、代表者への貸付金その他の金銭債権(事業の実施に必要なものと少額のものを除く)がないことを要件のひとつとしています。特別小口保証にはこの要件がありません。
- 債務超過だと使えませんか。
- 無担保保証について施行規則4条の2第3号は、貸借対照表上の純資産の額が零以上であること、または直前2期の損益計算書上の経常利益の額に減価償却費を加えた額が連続して零未満でないことを挙げています。特別小口保証の要件は施行規則5条で、純資産や経常利益の条件は置かれていません。
- 保険料率はどのくらい違いますか。
- 経営安定関連保証・危機関連保証に係る保険料率について、施行令3条・4条は普通保険・無担保保険を年0.41%、特別小口保険を年0.19%としています。手形割引等特殊保証・当座貸越し特殊保証の場合はそれぞれ0.35%・0.15%です。これは信用保証協会が日本政策金融公庫に払う保険料の率です。
- 小口零細企業保証制度と何が違いますか。
- 限度額2,000万円という点は共通ですが、小口零細企業保証制度は全国信用保証協会連合会が「責任共有制度の対象外となる保証制度」と明記している保証協会の制度です。特別小口保証は中小企業信用保険法3条の3の保険に対応する保証で、要件が施行規則5条に書かれています。
この記事の調査方法
条文は、e-Gov法令検索のAPIから取得した本文で確認しました。中小企業信用保険法は2025年6月13日施行の版、同施行令は2026年6月1日施行の版、同施行規則は2026年1月1日施行の版です。保証制度の名称と条件は全国信用保証協会連合会の公表内容を参照しています。実際の運用は信用保証協会ごとに異なるため、適用の可否についての判断は行っていません。広告の有無で記載内容や順序を決めていません。
この記事が参照した一次情報
- e-Gov法令検索「中小企業信用保険法(昭和二十五年法律第二百六十四号)」2条・3条の2・3条の3・18条
https://laws.e-gov.go.jp/law/325AC0000000264 - e-Gov法令検索「中小企業信用保険法施行規則(昭和三十七年通商産業省令第十四号)」5条・6条
https://laws.e-gov.go.jp/law/337M50000400014 - e-Gov法令検索「中小企業信用保険法施行令(昭和二十五年政令第三百五十号)」5条
https://laws.e-gov.go.jp/law/325CO0000000350 - 全国信用保証協会連合会「さまざまな保証制度」
https://www.zenshinhoren.or.jp/guarantee-system/hoshoseido/
条文の引用は各条からの抜粋で、一部の文言を省略している箇所があります。保証の可否・融資の可否についての判断は行っていません。運用は信用保証協会ごとに異なり、制度は変更されることがあります。実際の利用にあたっては、取引金融機関と所在地の信用保証協会でご確認ください。個別の事案については、税理士、中小企業診断士、認定経営革新等支援機関などの専門家にご相談ください。