傷病災害時貸付けは、経営者が入院したときと、事業が災害で被害を受けたときの2つの入口を持つ制度である。小規模企業共済の7つの貸付けのうち、借入限度額に別の計算式が用意されているのはこれだけで、条件によっては1,000万円の天井を超えて借りられる。
そのぶん、入口ごとに求められる証明書が違う。入院なら診断書、災害救助法が適用された災害なら商工会等の証明、火災や台風といった一般災害なら罹災証明である。どれを取ればよいかを間違えると、6か月という受付期間を消費してしまう。
結論:固定費が重い事業ほど、1,000万円を超えて借りられる可能性がある
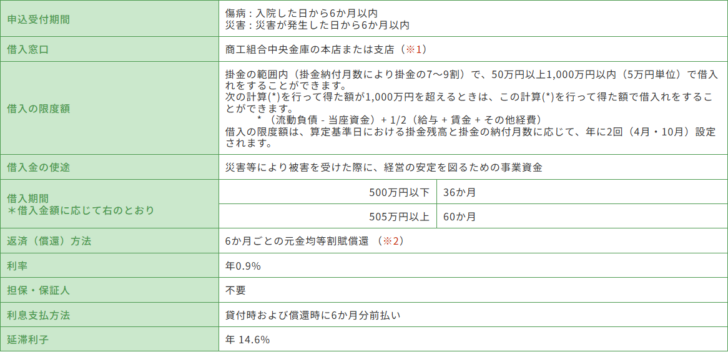
利率は年0.9%。通常の限度額は50万円以上1,000万円以内で、掛金の7〜9割という共通の枠に収まる。
ただし「(流動負債−当座資金)+2分の1(給与+賃金+その他経費)」で計算した額が1,000万円を超えるときは、その額まで借りられる。
入院は5日以上であることを診断書で証明する。退院後の通院を含めて5日間であればよい。
受付は入院した日から6か月以内、災害は発生した日から6か月以内。疾病・負傷による借入れは、事前に中小機構へ申し込む必要がある。
仕様サマリー
| 申込受付期間 | 傷病は入院した日から6か月以内、災害は災害が発生した日から6か月以内 |
|---|---|
| 借入窓口 | 商工組合中央金庫の本店または支店 |
| 借入の限度額 | 掛金の範囲内(掛金納付月数により掛金の7〜9割)で、50万円以上1,000万円以内(5万円単位)。算式で得た額が1,000万円を超えるときはその額 |
| 借入金の使途 | 災害等により被害を受けた際に、経営の安定を図るための事業資金 |
| 借入期間 | 500万円以下は36か月、505万円以上は60か月 |
| 返済方法 | 6か月ごとの元金均等割賦償還 |
| 利率 | 年0.9% |
| 担保・保証人 | 不要 |
| 利息支払方法 | 貸付時および償還時に6か月分前払い |
| 延滞利子 | 年14.6% |
入口は2つ。求められる証明が違う
この制度を使う前提は、一般貸付けの資格を取得している共済契約者であることだ。そのうえで、次のいずれかに該当する必要がある。
傷病の入口と、災害の入口
傷病(疾病または負傷)
5日以上入院したことについて、診断書による証明を受けていること。退院後の通院を含めて5日間であればよい。
疾病・負傷による借入れは、事前に中小機構へ借入申込みをする必要がある。
受付は入院した日から6か月以内。
災害(指定災害と一般災害)
災害救助法が適用された災害、またはこれに準ずる災害として中小機構が認める災害の場合は、市町村の商工会、商工会議所、中小企業団体中央会、その他相当の団体から資格要件について証明を受ける。
火災・落雷・台風・暴風雨等の一般災害の場合は、罹災について市町村・消防署等から罹災証明を受ける。
受付は災害が発生した日から6か月以内。
同じ「災害」でも、災害救助法が適用されたかどうかで取る書類が変わるのが分かりにくい点である。適用された災害なら商工会等の証明、それ以外の火災や台風なら市町村・消防署の罹災証明という使い分けになる。
自分の被災が災害救助法の適用かを確かめる
災害救助法が適用されたかどうかは、内閣府が「災害救助法の適用状況」として公表している。年度ごとに、台風・大雨・地震・林野火災などの災害名と適用市町村を記したPDFが並んでおり、自分の所在地が含まれているかを確かめられる。
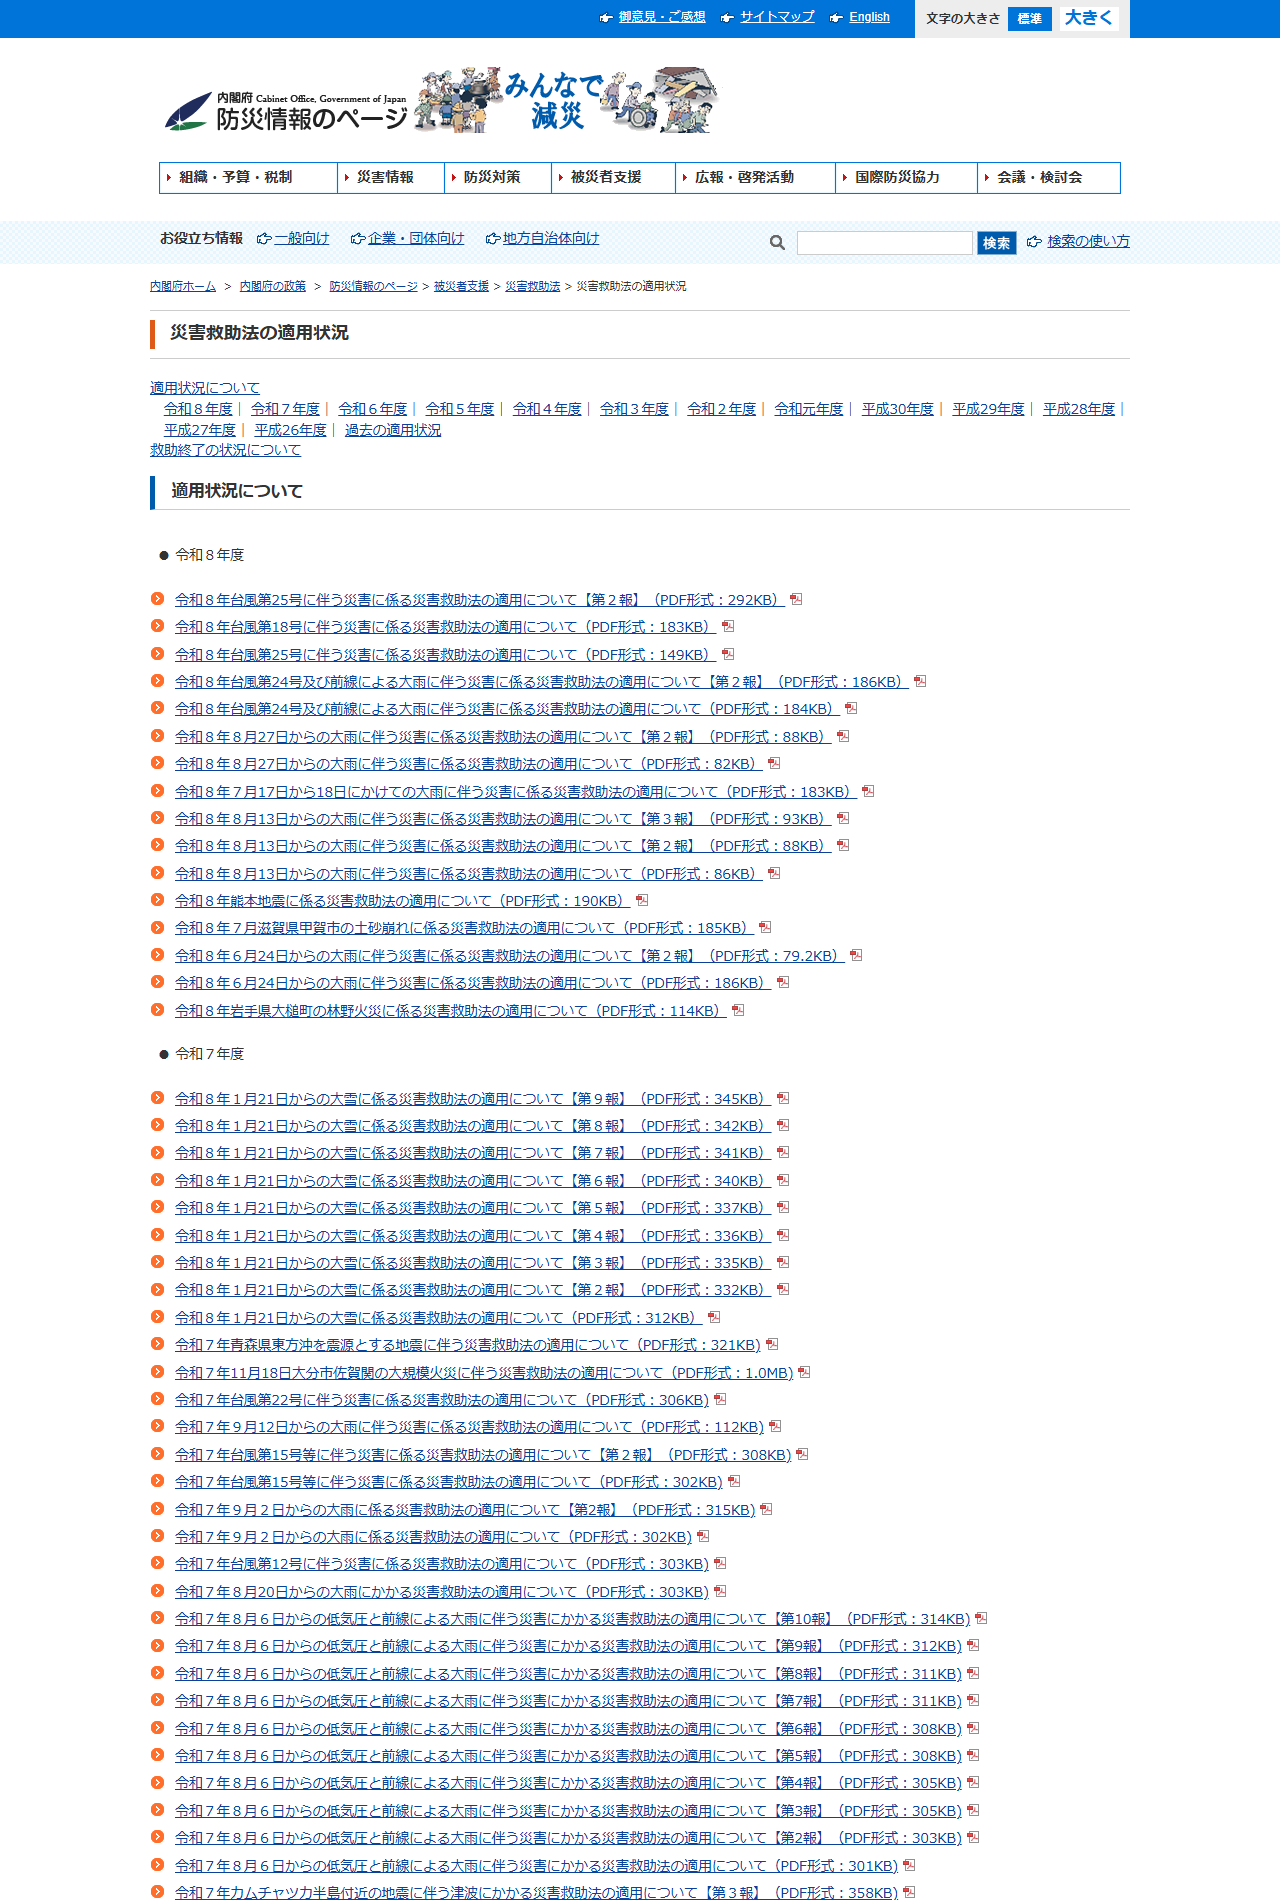
注意したいのは、同じ災害でも報が進むにつれて適用される市町村が増えることがある点である。最初のPDFに自分の市町村が載っていなくても、後の報で追加されている場合がある。6か月の受付期間の中で、一度確認して終わりにしないほうがよい。
罹災証明と被災証明(願)は別のもの
似た名前の書類が2つあり、発行元が違う。中小機構はよくあるご質問でそれぞれを定義している。
| 書類 | 何を証明するか | 発行元 |
|---|---|---|
| 罹災証明 | 自然災害などにより事業所等が破損した場合に、その程度を一定の基準に基づき判定して証明するもの | 市町村などの自治体または消防署 |
| 被災証明(願) | 自然災害などにより事業所等が破損した場合等に、被害程度等について証明を受けたもの。様式は中小機構の指定 | 市町村の商工会、商工会議所、中小企業団体中央会等 |
一般災害で必要になるのは罹災証明である。被災証明(願)は中小機構の指定様式なので、先に様式を入手してから団体に持ち込む流れになる。どちらを求められるかは被災の種類によって変わるため、申込先である中小機構に確認してから動いたほうが早い。
限度額の特例:1,000万円を超えられる唯一の制度
中小機構が条件表に書いている算式は次のとおりである。
(流動負債 − 当座資金)+ 2分の1(給与 + 賃金 + その他経費)
この計算で得た額が1,000万円を超えるときは、その額で借入れができる。1,000万円が「上限」ではなく「下の方の基準」になるという作りで、他の6制度には存在しない。意味としては、すぐに支払わなければならない負債から手元の当座資金を引いた不足分に、人件費とその他経費の半年分相当を足した額が、災害で止まった事業を立て直すのに必要な資金とみなされている。
| 項目 | 事業者C | 事業者D |
|---|---|---|
| 流動負債 | 1,500万円 | 600万円 |
| 当座資金 | 400万円 | 300万円 |
| 給与+賃金+その他経費(年額) | 2,400万円 | 800万円 |
| 算式で得られる額 | (1,500−400)+1,200=2,300万円 | (600−300)+400=700万円 |
| 適用される限度額の考え方 | 1,000万円を超えるので、2,300万円まで借りられる余地がある | 1,000万円を超えないので、通常どおり50万円以上1,000万円以内 |
この表は、公表されている算式に仮の数字を当てはめた作例であり、実在の事業者の数値ではない。中小機構が算式の各項目をどう定義し、どの時点の決算数値を使うかまでは公表されていない。実際の限度額は中小機構が算定するので、金額の見込みを立てる段階で共済相談室に確かめてほしい。なお算式が効く場合でも、借りられる額が掛金の範囲という共通の制約から外れるかどうかは、条件表の記載だけでは読み取れなかった。
6か月の起点は、入院日と災害発生日
受付期間の起点は、資金が必要になった日でも、証明書を取った日でもない。入院した日、あるいは災害が発生した日である。入院が長引けば、退院したときには既に数か月を消費していることになる。
入院した場合の時間の使い方
-
入院した日=起点
ここから6か月を数える。入院中に家族や従業員に手続きの準備を頼むなら、委任状の取り寄せも含めて早めに動く。
-
5日以上の入院を診断書で証明する
退院後の通院を含めて5日間であればよい。診断書の発行は医療機関の事務手続きなので、依頼から受取りまでの日数を見込む。
-
中小機構へ借入申込み
疾病・負傷による借入れは、事前に中小機構へ申し込む必要がある。問い合わせフォームからの連絡が入口になる。
-
商工中金の本店または支店で手続き
登録店が商工中金以外なら、窓口を移す手続きに2週間前後かかる。出張所では取り扱わず、営業所も一部は対象外である。
この6か月は、証明書の取得も中小機構への申込みも商工中金での手続きも、すべて内側に収める必要がある。災害の場合、片付けと復旧で手が回らないうちに過ぎてしまいやすい。
借入期間と、返済が始まるまで
借入期間は500万円以下で36か月、505万円以上で60か月の2通りだけである。返済は6か月ごとの元金均等割賦償還で、期限一括償還は選べない。利息は貸付時および償還時に6か月分を前払いする。
割賦償還になるので、借入日の翌々月に『ご返済予定表(様式小862)』が中小機構から送られてくる。6か月ごとの返済期日はここで確定する。災害からの立て直しに時間がかかる場合、半年後の最初の返済が来るタイミングを先に見ておきたい。
入院・被災のあいだは、掛金の納付自体を止められる
借りることばかりに目が行きがちだが、この制度に当たる状況では、掛金の納付を止める道も法律上は用意されている。小規模企業共済法第17条第3項は、共済契約者は機構の承諾を得た場合に限り掛金を納付しないことができるとしたうえで、機構は経済産業省令で定める場合を除いてこれを承諾してはならないと定めている。
その「経済産業省令で定める場合」を書いているのが小規模企業共済法施行規則第19条の2である。掛金の納付を継続することが著しく困難であると認められる場合として挙げられているのは2つで、所得がないときと、災害に遭遇し又は入院しているときである。傷病災害時貸付けの要件と、ほぼそのまま重なっている。
| できること | 根拠 | 要点 |
|---|---|---|
| 傷病災害時貸付けを受ける | 機構法第15条第2項第8号イ | 年0.9%で50万円以上。算式で1,000万円を超えられる |
| 掛金を納付しない | 共済法第17条第3項、施行規則第19条の2 | 機構の承諾が要る。承諾できるのは所得がないときと、災害に遭遇し又は入院しているときに限られる |
| 納付期限を延ばす | 共済法第20条 | 災害その他やむを得ない事由により期限までに納付できないと機構が認めるとき、期限を延長できる |
| (延滞すると)割増金 | 共済法第19条 | 掛金を納付期限までに納めないと、年14.6%の割合を超えない範囲で割増金を課される |
借りて利息を払うのと、納付を止めて共済金の積み上がりを緩めるのとでは、効く場所が違う。前者は手元の現金を増やし、後者は出ていく現金を減らす。どちらも機構への申し出が前提なので、入院や被災の連絡をする段階で両方を相談しておくと話が早い。
入院中に動けないときの代理人手続き
経営者本人が病院から出られない状況では、手続きを誰かに頼むことになる。借入手続きは、本人が自筆した委任状を持参すれば代理人が行える。ただしこの委任状は自作できない。本人からの請求により中小機構が本人宛てに郵送するもので、共済相談室に連絡して取り寄せる必要がある。
入院中に先に手配しておくとよいもの
- 共済相談室への連絡と、委任状の取り寄せ依頼
- 診断書の発行依頼(5日以上の入院であること、退院後の通院を含めて5日間でもよい)
- 印鑑証明書(発行後3か月以内の原本)と実印の手配
- 借入金額に応じた収入印紙と、利息分の現金の用意
- 共済契約者番号が印字された中小機構からの郵送物。入院中なら『掛金納付状況及び貸付限度額等のお知らせ』が探しやすい
- 代理人自身の顔写真付き本人確認書類
代理人が窓口へ行く場合は、本人と代理人の双方について顔写真付きの本人確認書類が原則になる。顔写真付きの書類がないときは、手続きする金融機関に問い合わせることになる。
災害のときに併せて見ておく公的な仕組み
共済契約者貸付は自分の積立から借りる仕組みなので、被害が大きければ枠が足りない。自然災害で被害を受けた中小企業者には、信用保証協会のセーフティネット保証4号という別の枠がある。こちらは市区町村の認定を受けて保証を付ける仕組みで、原資は金融機関である。
要件も認定者も違うため、両方に当たることがある。金額が足りないときはセーフティネット保証4号の地域指定と認定手続きを確認し、制度融資と組み合わせられるかも見ておきたい。
他の貸付けと比べたときの位置づけ
| 比べる点 | 傷病災害時貸付け | 緊急経営安定貸付け | 一般貸付け |
|---|---|---|---|
| 利率 | 年0.9% | 年0.9% | 年1.5% |
| 限度額 | 50万〜1,000万円。算式で超えられる | 50万〜1,000万円 | 10万〜2,000万円 |
| 必要な証明 | 診断書、商工会等の証明、罹災証明のいずれか | 商工会等による売上減少の確認 | 不要 |
| 受付期間 | 入院日・災害発生日から6か月以内 | 算定最終月の翌月から3か月以内 | 随時 |
| 借入期間 | 36か月または60か月 | 36か月または60か月 | 6〜60か月 |
災害で売上も落ちている場合、緊急経営安定貸付けの要件にも当たることがある。種類が違えば併用できるが、合計の上限は2,000万円で、かつ自分の貸付限度額の範囲内に収まる必要がある。緊急経営安定貸付けの要件と期限も合わせて見ておくとよい。
使途は事業資金に限られる
借入金の使途として条件表に書かれているのは「災害等により被害を受けた際に、経営の安定を図るための事業資金」である。一般貸付けのように生活資金が明記されているわけではない。経営者が入院して家計のほうが先に苦しくなる場面は現実にあるが、その目的で借りるなら使途の広い一般貸付けのほうが素直である。
年0.9%と年1.5%の差を取りに行くか、使途の制約のない借り方を選ぶか。入院や被災のあとは判断の時間も限られるので、必要な資金が事業のためのものか、暮らしのためのものかを先に切り分けておきたい。一般貸付けの条件と見比べると決めやすい。
6か月を過ぎてしまったあとに残るもの
受付期間を過ぎると、同じ入院や同じ災害を理由にこの制度へ申し込むことはできない。それでも資金が要る場合、共済の枠の中では次の3つが残る。
期限を過ぎたあとの選択肢
随時
一般貸付け
年1.5%。証明書は要らず、商工中金の窓口なら当日に受け取れる。使途に生活資金が含まれる。
売上が落ちていれば
緊急経営安定貸付け
年0.9%。被災の影響で売上が前年同期比5%以上減っていれば、別の制度として要件に当たることがある。期限は算定最終月の翌月から3か月以内。
出ていく額を減らす
掛金の納付の停止・期限延長
災害に遭遇し又は入院しているときは、機構の承諾を得て掛金を納付しないことができる。納付期限の延長も法律上は用意されている。
どれも共済の中で完結する手段なので、枠そのものは掛金の7〜9割という上限から動かない。被害額がそれを大きく超えるなら、保証制度や制度融資を含めて組み立て直すことになる。
向いている人・向いていない人
向いているのは、経営者本人の入院で売上が止まった事業者と、被災して設備の復旧費と当面の固定費が同時に必要になった事業者である。とくに従業員を抱えていて人件費の負担が大きい事業者は、限度額の算式が効く可能性がある。
向いていないのは、入院日や災害発生日から6か月を過ぎてしまった人である。この場合、同じ出来事を理由にはもう申し込めない。資金が必要なら一般貸付けに切り替えるか、他の調達手段を探すことになる。入院が5日に満たない場合も対象外である。
この制度を使うかどうかの見極め
まず日付を確かめる。入院日・災害発生日から6か月の残りが、証明書の取得と2つの手続きに足りるか。
次に証明書の種類。災害救助法の適用があるかどうかで、取りに行く先が商工会等か市町村・消防署かに分かれる。
最後に算式。流動負債と経費の規模によっては、1,000万円を超える枠が開く。該当しそうなら中小機構に先に当たる。
過去の災害では、追加の対策が告知されたことがある
中小機構は、この制度のページから過去の災害に対応した共済契約者向け対策の告知へリンクしている。2026年10月7日時点で掲載されていたのは、令和5年6月29日からの大雨、令和5年梅雨前線による大雨および台風第2号、令和5年石川県能登地方を震源とする地震の3件である。
これらは恒常的な制度ではなく、災害ごとに告知される臨時の対策である。現在進行中の災害で何らかの措置が取られているかどうかは、中小機構のお知らせを直接確認してほしい。当サイトでは、この3件の内容までは確認していない。
よくある質問
通院だけでも対象になりますか
入院が前提である。中小機構は「5日以上入院(退院後の通院を含め5日間)したことについて診断書による証明を受けていること」としている。通院のみでは要件を満たさない。
従業員が入院した場合は使えますか
借入資格要件は共済契約者本人について書かれている。中小機構は共済契約者貸付けについて地位による貸付要件の違いはないとしており、共同経営者も契約者であれば利用できる。契約者でない従業員の入院は要件の対象ではない。
火災で事業所が焼けました。どの書類が要りますか
火災は一般災害に当たるため、罹災について市町村・消防署等から罹災証明を受ける。災害救助法が適用された災害の場合は、商工会・商工会議所・中小企業団体中央会その他相当の団体からの証明に変わる。
算式で2,000万円になった場合、2,000万円まで借りられますか
条件表には、算式で得た額が1,000万円を超えるときはその額で借入れができると書かれている。ただし掛金の範囲という共通の制約との関係は公表資料からは読み取れなかったため、実際の金額は中小機構に確認が必要である。
一般貸付けを借りている最中でも申し込めますか
申し込める。一般貸付けの残高と合わせた総額が貸付限度額の内側に収まっていれば、傷病災害時貸付けを重ねられると中小機構は説明している。詳しくは7制度の比較にまとめた。
借入期間を短くして早く返すことはできますか
借入期間の選択肢は500万円以下で36か月、505万円以上で60か月の2通りだけで、それより短い期間は設定されていない。返済が終わっていれば新たな貸付けを受けられるため、繰り上げて返したい場合の扱いは、手続きする商工中金の窓口で確認することになる。利息は前払いなので、期日前の返済では戻し利息の精算が関わってくる。
罹災証明はいつまでに取ればよいですか
中小機構は証明書の取得期限そのものは示していないが、申込みの受付が災害発生日から6か月以内である以上、証明書の取得と中小機構への申込み、商工中金での手続きをすべてこの期間に収める必要がある。市町村の窓口が混み合う時期と重なることもあるため、早めに動いたほうがよい。
この記事の調べ方
要件と条件は、中小機構が共済サポートnaviで公表している「契約者貸付の概要(傷病災害時貸付け)」の借入資格要件と借入条件表、および小規模企業共済のよくあるご質問の罹災証明・被災証明に関する項目から取った。災害救助法の適用状況は内閣府防災情報のページによる。画面はいずれも2026年10月7日に取得している。
貸付けの根拠は独立行政法人中小企業基盤整備機構法第15条第2項第8号イ、返済が滞った場合の掛金の取崩しは小規模企業共済法第16条の3を、e-Gov 法令検索の本文で確認した。利率は中小機構の利率表に掲載されている最新値を見てほしい。
証明書の要否、算式の当てはめ、受付期間の判定は個別の事情によって変わる。この記事は公表資料の整理であり、借入れの可否や保険・税務上の取扱いを個別に判断するものではない。