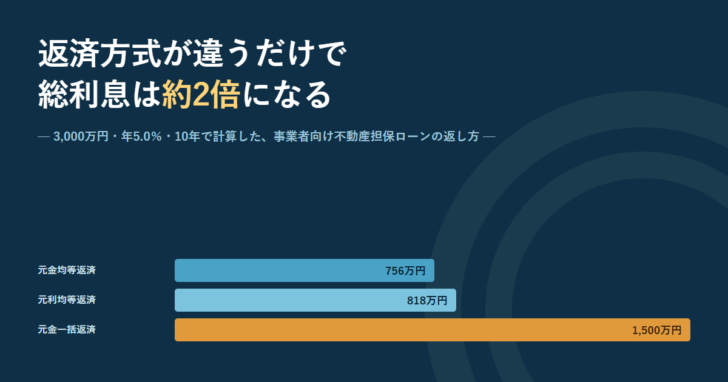

不動産担保ローンを比べるとき、多くの人は金利を見ます。ところが同じ元金・同じ年利でも、返し方を変えるだけで支払う利息の合計は倍近く動きます。3,000万円を年5.0%で10年かけて返す場合、元金均等返済なら利息は7,562,500円、毎月の利息だけを払って満期に元金を返す元金一括返済なら15,000,000円です。差は7,437,500円になります。
事業者向けの不動産担保ローンでは、この返済方式が商品ごとに決まっています。選べる会社もあれば、1つしか用意していない会社もあります。ここでは各社が公表している方式を並べ、それぞれの計算結果を突き合わせます。
会社によって、選べる返済方式の数が違う
まず公表されている記載です。事業者向けの不動産担保ローンを扱う6社の、返済方式と返済回数の欄を並べます。
| 会社 | 公表されている返済方式 | 返済期間・回数 |
|---|---|---|
| トラストホールディングス | 自由返済方式、一括返済方式、元利均等返済方式、元金均等返済方式(4方式) | 返済回数1回〜360回 |
| エム・アール・エフ(MRF) | 元金均等返済、元利均等返済、自由返済・元金据置(商品によって変わると注記) | 商品ごとに設定 |
| L&Fアセットファイナンス | 元利均等返済、元金均等返済(2方式) | 1年超〜35年以内/13回〜420回 |
| AGビジネスサポート | 元金一括返済、元利均等返済(2方式) | 最長30年(360回以内) |
| アサックス | 「お利息のみのお支払いも可能です(元金一括返済)」と案内 | 「耐用年数や年齢による期間の縛りがない」と記載 |
| ビジネスパートナー | 借入時残高スライド元金定額リボルビング返済 | 最長20年(240回以内) |
方式の数だけを見るとトラストホールディングスが4つでもっとも多く、ビジネスパートナーは1つです。ただしビジネスパートナーの商品は限度額の範囲内で繰り返し借りられる枠型で、そもそも設計が違います。数の多さがそのまま使いやすさではありません。
元金均等返済——毎回同じ額だけ元金が減る
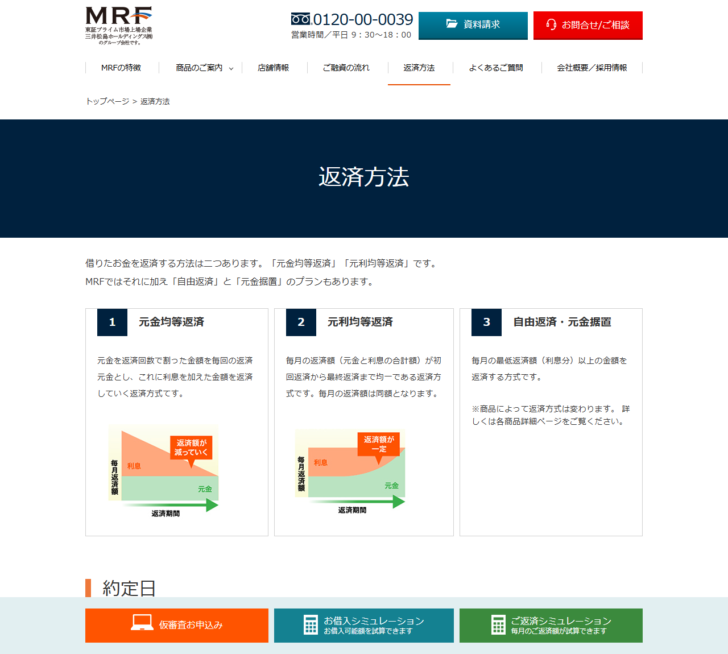
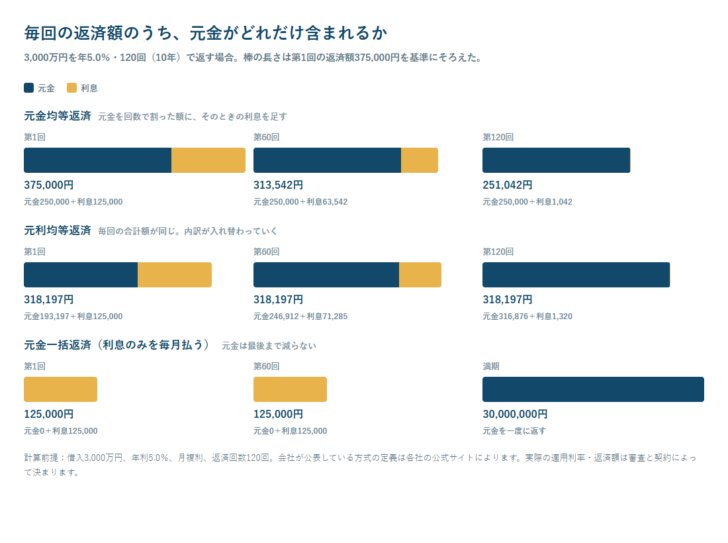
MRFの返済方法のページは、元金均等返済を次のように定義しています。「元金を返済回数で割った金額を毎回の返済元金とし、これに利息を加えた金額を返済していく返済方式です」。3,000万円を120回で返すなら、毎回の元金部分は250,000円で固定です。そこへ、そのときの残高に対する利息が乗ります。
残高は毎回250,000円ずつ確実に減っていくので、利息も減り続けます。年5.0%なら、第1回の利息は125,000円、第60回は63,542円、最終回は1,042円。結果として毎回の返済額は375,000円から251,042円へ、右肩下がりに減っていきます。負担がいちばん重いのは初回です。
この方式が向くのは、初期の資金繰りに余裕があり、利息の総額をできるだけ抑えたい場合です。事業の借入では、融資を受けた直後にもっとも資金が薄くなることが多く、そこへ最大の返済額が来る点は負担になります。初回の375,000円を無理なく払えるかどうかが、選べるかどうかの実質的な条件になります。
元利均等返済——毎回の合計が一定で、内訳が入れ替わる
同じページは元利均等返済を「毎月の返済額(元金と利息の合計額)が初回返済から最終返済まで均一である返済方式です。毎月の返済額は同額となります」としています。3,000万円・年5.0%・120回なら、毎回318,197円です。
合計は同じでも、中身は動きます。第1回は元金193,197円と利息125,000円、第60回は元金246,912円と利息71,285円、第120回は元金316,876円と利息1,320円。最初のうちは払った額の4割近くが利息に消え、後半になるほど元金へ回ります。初回の元金充当が元金均等より少ないぶん、残高の減り方が遅くなり、総利息が増えます。
元金一括返済——月々はいちばん軽く、総利息はいちばん重い
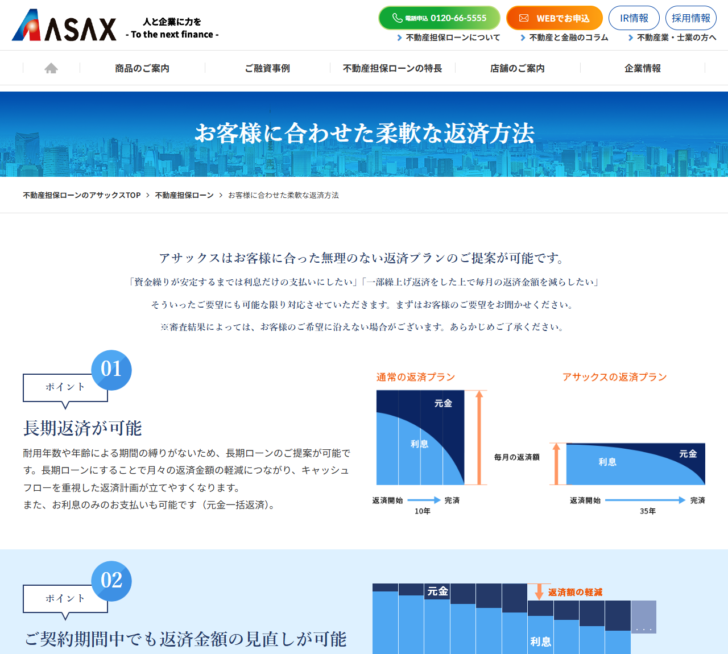
元金を返さず、毎月は利息だけを払い、満期に元金をまとめて返す方式です。アサックスは「お客様に合わせた柔軟な返済方法」のページで「長期ローンにすることで月々の返済金額の軽減につながり、キャッシュフローを重視した返済計画が立てやすくなります。また、お利息のみのお支払いも可能です(元金一括返済)」と案内しています。AGビジネスサポートも返済方式の欄に元金一括返済を挙げています。
3,000万円・年5.0%なら、毎月の支払いは125,000円です。元金均等の初回375,000円と比べれば3分の1で済みます。ただし元金が1円も減らないため、利息は最後まで125,000円のまま。10年で1,500万円を払い、満期に3,000万円を用意することになります。
この方式が向くのは、返す原資が入る時期がはっきりしている場合です。不動産の売却代金、事業譲渡の対価、大口の入金。時期が読める資金で一度に返すなら、それまでの支出を利息だけに抑えられます。逆に、満期までに原資を用意できる見込みがないまま選ぶと、満期に借り換えを探すことになります。
3,000万円・年5.0%・10年で並べると
| 返済方式 | 毎回の返済額 | 総返済額 | 支払う利息の合計 | 元金均等との差 |
|---|---|---|---|---|
| 元金均等返済 | 375,000円→251,042円 | 37,562,500円 | 7,562,500円 | — |
| 元利均等返済 | 318,197円(一定) | 38,183,585円 | 8,183,585円 | +621,085円 |
| 元金一括返済 | 125,000円+満期に30,000,000円 | 45,000,000円 | 15,000,000円 | +7,437,500円 |
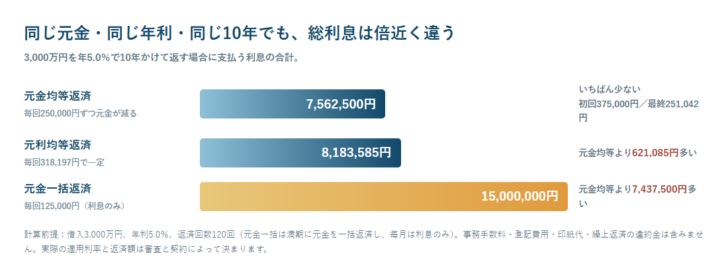
元金均等と元利均等の差は621,085円。10年で割れば年6万円ほどで、毎月の負担の違い(初回で56,803円)と天秤にかける範囲です。一方、元金一括との差は743万円を超えます。月々の軽さを選んだ代償が、7年分の元利均等の差額に相当するということです。ここに事務手数料や登記の実費は含めていません。契約時にかかる税と実費は登録免許税は債権金額の0.4%で計算しました。
残高スライド元金定額リボルビングは、枠型の商品の返し方
ビジネスパートナーの不動産担保ローンは、返済方式・返済期間の欄に「借入時残高スライド元金定額リボルビング返済:最長20年(240回以内)」と記載しています。同社の商品はご利用方法の欄に「限度額の範囲内で繰り返しご利用頂けます」とあり、根抵当権で枠を作る設計です。
残高スライドは、そのときの借入残高の区分に応じて毎回の返済額が決まる方式です。使えば返済額が上がり、返していけば下がります。回数と期間の上限はありますが、途中で借り増せばそのぶん残高が増え、返済の終わりも動きます。枠型の商品を選ぶなら、返済方式の名前よりも「今いくら借りていると毎月いくらになるのか」の表を先に見るほうが実務的です。枠の仕組みそのものは抵当権と根抵当権の違いで扱っています。
自由返済と元金据置は「最低額が利息」という設計
MRFは3つめの方式として「自由返済・元金据置」を挙げ、「毎月の最低返済額(利息分)以上の金額を返済する方式です」と定義しています。トラストホールディングスも返済方式の欄に自由返済方式を含めています。
最低額が利息分だというのは、元金一括返済の月々と同じ下限だということです。そのうえで余裕のある月には多く返せます。返済計画を自分で組み立てられる反面、元金を返さない月が続けば総利息は元金一括に近づきます。L&Fアセットファイナンスの注記にも「元金据置期間を設けた場合、据置期間中の適用年率および返済額の見直しは行いません」という記載があり、据置が特別な扱いになることが読み取れます。
返済回数の上限が、選べる方式を先に決めている
方式そのものより先に効いてくるのが、返済回数の上限です。L&Fアセットファイナンスは「1年超〜35年以内/13回〜420回」、トラストホールディングスは「1回〜360回」、AGビジネスサポートは「最長30年(360回以内)」、ビジネスパートナーは「最長20年(240回以内)」と公表しています。
注目したいのは下限です。トラストホールディングスの「1回」は、初回に全額を返す契約を想定した数字です。L&Fの「13回」は1年超という期間条件に対応しています。下限が短い会社ほど、つなぎ資金としての使い方に対応していると読めます。逆に下限が長い会社で短期のつなぎを組もうとすると、期限前返済の違約金が効いてきます。各社の率は繰上返済違約金は0%〜5.50%で比べました。
期間を延ばすと月々は下がるが、総利息は増える
同じ元利均等返済でも、期間の取り方で数字は大きく動きます。3,000万円・年5.0%で計算します。
| 返済期間 | 回数 | 毎回の返済額 | 総返済額 | 支払う利息の合計 |
|---|---|---|---|---|
| 5年 | 60回 | 566,137円 | 33,968,221円 | 3,968,221円 |
| 10年 | 120回 | 318,197円 | 38,183,585円 | 8,183,585円 |
| 20年 | 240回 | 197,987円 | 47,516,813円 | 17,516,813円 |
| 35年 | 420回 | 151,406円 | 63,590,647円 | 33,590,647円 |
5年から35年へ延ばすと、毎回の返済額は566,137円から151,406円へ、4分の1近くまで下がります。その代わり利息は396万円から3,359万円へ、元金を超える額になります。L&Fアセットファイナンスは「最長35年の返済期間だから余裕をもった返済が可能」「長期ローンにすることで月々の返済金額の軽減につながり」と長期のメリットを説明していますが、同じページに違約金の記載もあります。長めに組んでおいて余裕ができたら繰り上げる、という計画を立てるなら、繰上返済の条件を先に確認しておく必要があります。
約定日と引落しの実務も、会社によって決まっている
方式を選んだあとに効いてくるのが、いつ・どうやって払うかです。MRFは約定日について「お客様のご都合に合わせて、毎月一定日を設定いただきます」としたうえで、注意事項に「6日または、23日を約定日に設定し、設定した日(金融機関休業日の場合は、翌営業日)の引落しとなります」と書いています。自由に決められるという説明と、選べる日が2つだという注記が同じページに並んでいます。
口座振替の開始時期も明示されています。「自動引落し開始は、『口座振替依頼書』のご提出から起算し、翌々月〜翌々々月からとなります」。つまり融資を受けた直後の数回は、引落し以外の方法で返すことになります。同社は返済方法として口座自動引落し、振込み、店頭窓口の3つを挙げており、引落しが始まるまでは振込みか窓口で対応する形です。通帳への記帳は「SMBC (MRF)」(ゆうちょ銀行は「MRF」)と案内されています。
引落しができなかった場合の扱いも書かれています。「引落しされなかった場合、その分の返済は店頭窓口などの返済方法でお願いします」。また「『引落し依頼』から『引落し日』までの間に、店頭窓口、銀行振込みなどでご返済された場合でも、引落しは中止されません」とあり、二重に引き落とされる可能性が示されています。完済時の超過分は返却されると記載されていますが、資金繰りの管理としては、同じ月に窓口入金と引落しが重なる前提で残高を置いておく必要があります。
もうひとつ実務的な注記があります。「『引き落し日』から『3営業日』までの間は、弊社での入金の確認が出来ませんので、その期間中にご融資はできません」。枠型の商品で借り増しを予定している場合、引落し直後の数営業日は追加の融資が受けられないということです。資金が必要な日から逆算して申し込む必要があります。
選ぶ前に確かめる5点
- 1.商品概要の返済方式の欄を先に読む 選べる会社と、1方式だけの会社があります。金利より先に、返し方の選択肢を確認します。
- 2.月々の軽さと総利息はトレードオフだと理解する 元金一括は月々がいちばん軽く、総利息がいちばん重い方式です。
- 3.元金一括を選ぶなら、満期の原資を先に決める 売却代金や大口入金など、時期が読める資金があるかどうかで判断が変わります。
- 4.返済回数の下限も見る 短期で返す予定なら、下限の回数と期限前返済の違約金をセットで確認します。
- 5.期間を延ばす前に総利息を計算する 3,000万円・年5.0%なら、35年で利息は元金を超えます。
会社ごとの条件はトラストホールディングスの不動産担保ローン、MRFの不動産担保ローン6プラン、L&Fアセットファイナンスの不動産活用ローン、AGビジネスサポートの不動産担保ビジネスローン、アサックスの法人・事業者向け不動産担保ローン、ビジネスパートナーの不動産担保ローンにまとめています。誰が申し込めるかは法人は申し込めない商品がある、誰が責任を負うかは担保を出す人は連帯保証人になるで扱いました。商品の全体像をつかみたい場合は不動産担保ローンとはから読み、掲載社をまとめて見たい場合は不動産担保ローン50社を条件で絞るで条件を指定して絞り込んでください。
よくある質問
元金均等返済と元利均等返済はどちらが得ですか
支払う利息の合計だけで見れば元金均等返済が少なくなります。3,000万円・年5.0%・120回で計算すると、元金均等が7,562,500円、元利均等が8,183,585円で、差は621,085円です。ただし元金均等は初回の返済額が375,000円と重く、元利均等の318,197円より56,803円多くなります。当初の資金繰りに余裕があるかどうかで選ぶ材料が変わります。
元金一括返済は月々が安いので有利ですか
月々の支払いは軽くなりますが、元金が減らないため利息の総額はもっとも重くなります。同じ条件で計算すると、10年で支払う利息は15,000,000円となり、元金均等返済より7,437,500円多くなります。満期に元金を一括で用意できる見通しがあるかどうかが判断の分かれ目です。
自由返済とはどういう方式ですか
MRFは「毎月の最低返済額(利息分)以上の金額を返済する方式です」と定義しています。下限が利息分であるため、返さない月が続けば元金は減りません。トラストホールディングスも返済方式の欄に自由返済方式を挙げています。
返済期間は長いほうがよいですか
毎回の負担は下がりますが、総利息は増えます。3,000万円・年5.0%の元利均等返済なら、5年で3,968,221円、35年で33,590,647円となり、35年では利息が元金を超えます。期間を長く取ったうえで繰り上げて返す計画を立てる場合は、繰上返済の違約金の条件を先に確認してください。
返済方式は契約後に変えられますか
会社によります。アサックスは「お支払いが進み借入元金が減った際は、ご契約期間中であっても毎月の返済金額を見直すことができます」と案内しています。一方で、方式そのものの変更について記載していない会社もあります。契約前に、見直しの可否と条件を確認してください。
残高スライド元金定額リボルビング返済とは何ですか
そのときの借入残高の区分に応じて毎回の返済額が決まる方式です。ビジネスパートナーは返済方式・返済期間の欄に「借入時残高スライド元金定額リボルビング返済:最長20年(240回以内)」と記載しています。同社の商品は限度額の範囲内で繰り返し利用できる枠型のため、借り増すと残高が増え、返済額もそれに応じて変わります。
約定日は自由に決められますか
会社によります。MRFは「お客様のご都合に合わせて、毎月一定日を設定いただきます」と案内する一方、お申込み時のご注意には「6日または、23日を約定日に設定し、設定した日(金融機関休業日の場合は、翌営業日)の引落しとなります」と記載されています。自動引落しの開始は口座振替依頼書の提出から翌々月〜翌々々月からとされているため、それまでは振込みや店頭窓口での返済になります。
この記事の金額は、借入3,000万円・年利5.0%・月複利という前提で計算した数値です。実際の適用利率、返済額、選べる方式は審査と契約によって決まります。事務手数料、登記費用、印紙代、繰上返済の違約金は計算に含めていません。
参照した一次情報
- エム・アール・エフ「返済方法」
- アサックス「お客様に合わせた柔軟な返済方法」
- L&Fアセットファイナンス「不動産活用ローン」
- トラストホールディングス「不動産担保ローン」
- AGビジネスサポート「不動産担保ビジネスローン」
- ビジネスパートナー「不動産担保ローン」