不動産担保ローンは期間が長い商品です。最長30年、35年という設定も珍しくありません。だからこそ、途中で資金繰りが好転したときに「まとめて返してしまいたい」という判断が出てきます。ここで効いてくるのが、繰上返済したときに別途かかる違約金です。
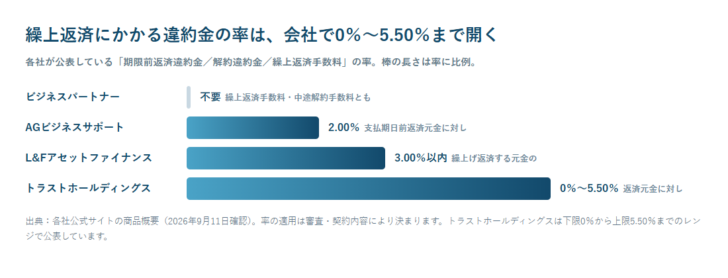
この違約金は、金利のように毎月の返済額へ溶け込む費用ではありません。返す元金に率を掛けた金額が、その場で一度に発生します。率は会社によって0%から5.50%まで開いており、3,000万円を繰り上げて返すなら0円と165万円の差になります。事業者向けに条件を公表している4社の数字を並べます。各社の条件は2026年9月11日時点の公式サイトの記載です。
違約金は「返す元金に対する率」で決まる
各社の商品概要では、この費用の呼び名がそろっていません。「期限前返済違約金」「解約違約金」「早期返済違約金」「繰上返済手数料」。言い方は違っても、計算の仕方は共通しています。期日より前に返す元金に、決められた率を掛けるという形です。
たとえばAGビジネスサポートは「支払期日前に返済約定を超える元金の一部または全部の返済を行う場合は、支払期日前返済元金に2.00%を乗じた額」と書いています。L&Fアセットファイナンスは解約違約金を「繰上げ返済する元金の3.00%以内」としています。どちらも残高全部ではなく、前倒しで返す元金に掛かるという書き方です。
この構造が分かると、判断が具体的になります。一部だけ繰り上げるなら、その一部に率が掛かります。全部返すなら残債全体に掛かります。「いくら前倒しするか」で違約金の額が変わるので、繰上返済を検討するときは金額と率を掛け合わせてから決めることになります。
公表されている率を4社で並べる
事業者向けに条件を公表している4社を、繰上返済にかかる費用の軸で比べます。入口でかかる事務手数料も一緒に並べました。どちらも金利には含まれない費用だからです。
| 会社・商品 | 繰上返済にかかる費用 | 事務手数料 | 公表されている返済方式 |
|---|---|---|---|
| ビジネスパートナー 不動産担保ローン |
繰上返済手数料 不要/中途解約手数料 不要 | 不要 | 借入時残高スライド元金定額リボルビング返済(最長20年・240回以内) |
| AGビジネスサポート 不動産担保ビジネスローン |
早期返済違約金 支払期日前返済元金に2.00%を乗じた額 | 0.00%〜3.00% | 元金一括返済、元利均等返済(最長30年・360回以内) |
| L&Fアセットファイナンス 不動産活用ローン |
解約違約金 繰上げ返済する元金の3.00%以内 | 融資金額の2.20%(税込) | 元利均等返済、元金均等返済(1年超〜35年以内・13回〜420回) |
| トラストホールディングス 不動産担保ローン |
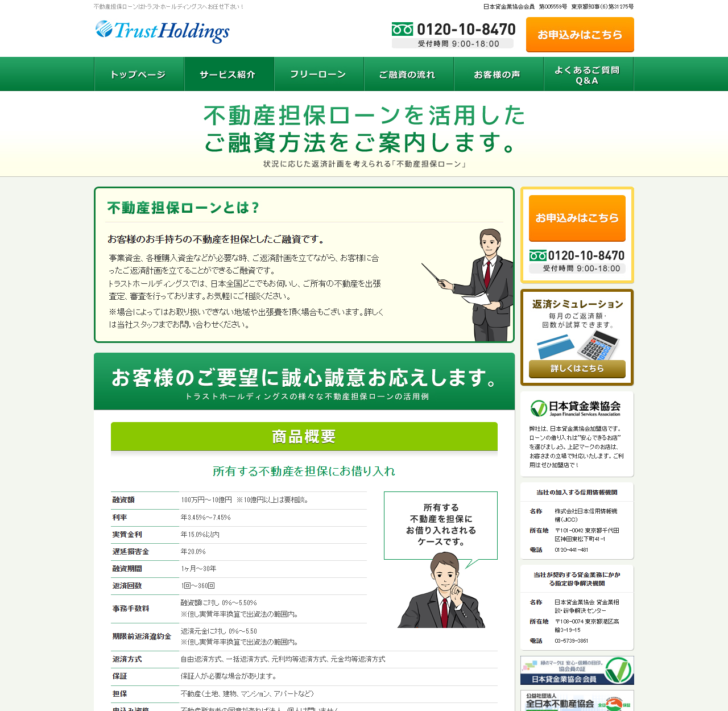
期限前返済違約金 返済元金に対し0%〜5.50(※実質年率換算で出資法の範囲内) | 融資額に対し0%〜5.50%(※同上) | 自由返済方式、一括返済方式、元利均等返済方式、元金均等返済方式(1ヶ月〜30年・1回〜360回) |
ここで目を引くのが、ビジネスパートナーが事務手数料・中途解約手数料・繰上返済手数料をすべて「不要」と公表していることです。同社は「他社では必要な事務手数料や解約手数料が一切かかりません」と書き、カードローン型である点を「出し入れ自由・繰り上げ返済手数料無料」と説明しています。ただし契約締結費用として印紙代、登記費用、不動産調査費用が実費でかかること、担保調査料が実費(審査のみなら不要)であることも同じページに書かれています。手数料が不要であることと、費用が一切かからないことは別です。
3,000万円を繰り上げると、いくら違うのか
率だけを見ても金額の感覚はつかめません。元金3,000万円を期日より前に返す場合を、公表されている率で計算します。各社の上限率を使った単純計算で、実際に適用される率は審査と契約内容によって決まります。
| 公表されている率 | 3,000万円を繰上返済したときの違約金 | 1,000万円を繰上返済したときの違約金 |
|---|---|---|
| 不要(0%) | 0円 | 0円 |
| 2.00% | 60万円 | 20万円 |
| 3.00% | 90万円 | 30万円 |
| 5.50% | 165万円 | 55万円 |
金利の差が年0.5%違う商品を探すより、この違約金の有無のほうが金額として大きく出ることがあります。3,000万円の借入で年0.5%は年間15万円です。5.50%の違約金165万円は、その11年分にあたります。繰上返済を前提にするなら、金利のわずかな差より違約金の率を先に見るほうが合理的です。
逆に、最後まで約定どおり返す前提なら、違約金は発生しません。その場合は金利と事務手数料で比べることになります。手数料まで含めた総額の見方は不動産担保ローンの金利比較で扱っています。
入口の手数料と出口の違約金は、セットで見る
入口には、各社の事務手数料とは別に、法律で金額が決まる費用もあります。抵当権設定の登録免許税と金銭消費貸借契約書の印紙税は債権金額の0.4%と契約金額の区分で決まります。
表を見ると、事務手数料と繰上返済の違約金が同じような水準で設定されている会社があることに気づきます。トラストホールディングスはどちらも「0%〜5.50%」、AGビジネスサポートは事務手数料0.00%〜3.00%に対して違約金2.00%、L&Fアセットファイナンスは事務手数料2.20%に対して違約金3.00%以内です。
借りるときに融資額の何%かを払い、途中で返すときにも元金の何%かを払う。短く借りて早く返す使い方をすると、この2つが両方かかります。たとえば融資額3,000万円で事務手数料2.20%なら66万円、その後3,000万円を繰り上げて返して違約金3.00%なら90万円。合わせて156万円が、金利とは別に出ていく計算になります。
つなぎ的に短期で使う予定なら、この合計額を借入期間で割って年率に直してみると、実質的な負担が見えます。1年で返すつもりの資金に、入口と出口で合計5%を払うなら、表面金利に5ポイント近く上乗せしたのと同じです。短期利用を想定している場合は、手数料と違約金が不要または低い会社を優先する判断になります。
「0%から」という書き方をどう読むか
違約金の重さは、どの返済方式を選ぶかによっても意味が変わります。方式ごとの総利息の差は3,000万円・年5.0%・10年の計算で確かめられます。
トラストホールディングスは事務手数料も期限前返済違約金も「0%〜5.50%」と、下限を0%にしたレンジで公表しています。これはゼロになる場合があると同時に、5.50%になる場合もあるという意味です。どちらに決まるかは審査と契約内容によります。
同社はどちらの欄にも「※但し実質年率換算で出資法の範囲内。」と注記しています。手数料や違約金も、実質年率に換算したうえで法の上限の範囲に収まるよう設計されている、という説明です。同社の商品概要には実質金利を「年15.0%以内」と掲げる欄もあります。
L&Fアセットファイナンスの「3.00%以内」も同じ読み方です。上限が示されているだけで、契約で何%になるかは別途決まります。見積もりや契約書の段階で、自分に適用される率が何%なのかを確認してください。レンジの下限だけを見て判断すると、後で差額が出ます。
遅延損害金とは別の費用である
混同されやすいのが遅延損害金です。こちらは返済が遅れたときにかかる費用で、繰上返済の違約金とは発生する場面が正反対です。早く返すと違約金、遅れると遅延損害金。どちらも金利とは別に発生します。
遅延損害金の率は、今回並べた各社が実質年率20.0%と公表しています。AGビジネスサポートは「遅延損害金(実質年率)20.0%」、ビジネスパートナーは「遅延損害金(実質年率)20.0%」、トラストホールディングスは「遅延損害金 年20.0%」です。横並びで同じ水準になっているのは、利息制限法が営業的金銭消費貸借の賠償額の予定を年2割までとしているためです。ここは会社選びの軸になりません。
会社選びの軸になるのは、率が会社ごとに分かれている項目です。繰上返済の違約金は0%から5.50%まで開き、事務手数料も0%から5.50%まで開いています。同じ数字が並ぶ欄は法令の上限で決まっている可能性が高く、開いている欄が各社の設計判断だと読むと、比較の焦点が絞れます。
金利のレンジも一緒に並べておく
そもそも申し込める商品かどうかは、金利より先に決まります。法人と個人で対象が分かれる点は対象・年齢・書類での見分け方で整理しました。
違約金だけを見て決めるわけにもいきません。同じ4社の金利と融資額のレンジを並べます。実質年率の上限は、手数料を含めて年何%に収まるかを示す欄です。
| 会社 | 公表されている金利 | 実質年率の上限 | 融資額 | 返済期間・回数 |
|---|---|---|---|---|
| ビジネスパートナー | 利息(実質年率)2.50%〜9.50% | 実質年率で表示 | 300万円〜10億円 | 最長20年(240回以内) |
| AGビジネスサポート | 固定2.99%〜14.80%/変動2.99%〜11.80% | 15.00%以下 | 100万円〜5億円 | 最長30年(360回以内) |
| L&Fアセットファイナンス | 公式ページの条件表に掲載 | 公式ページの注記を参照 | 公式ページの条件表に掲載 | 1年超〜35年以内(13回〜420回) |
| トラストホールディングス | 利率 年3.45%〜7.45% | 年15.0%以内 | 100万円〜10億円(10億円以上は要相談) | 1ヶ月〜30年(1回〜360回) |
ここで効いてくるのが「利率」と「実質年率」の書き分けです。トラストホールディングスは利率を年3.45%〜7.45%としつつ、実質金利を年15.0%以内と別に掲げています。利率だけを見ると低く見えますが、事務手数料と違約金を含めた実質年率は最大で年15.0%まで動きうる、という意味になります。ビジネスパートナーのように最初から「利息(実質年率)」で表示している会社と、同じ土俵で比べるときは注意が必要です。
融資額の下限も判断材料です。ビジネスパートナーは300万円から、AGビジネスサポートとトラストホールディングスは100万円から。少額で使いたい場合は、下限で候補が絞られます。担保評価がいくらになるかは別の問題なので、不動産担保ローン審査の実態もあわせて確認してください。
返済期間の幅も4社で分かれます。トラストホールディングスは1ヶ月から、L&Fアセットファイナンスは1年超から。1ヶ月単位の短期で組める会社と、1年超が下限の会社では、使える場面が違います。つなぎ資金として数か月だけ使いたいなら、期間の下限そのものが条件になります。
返済回数の上限も、L&Fアセットファイナンスが420回(35年)、AGビジネスサポートが360回(30年)、ビジネスパートナーが240回(20年)と段階があります。期間を長く取れば毎月の返済額は下がりますが、支払う利息の総額は増えます。繰上返済の違約金が高い会社で長期を組むと、あとから短縮しにくくなるという組み合わせにも注意が要ります。期間を長めに取って、余裕ができたら繰り上げる——という計画を立てるなら、違約金が不要または低い会社を選んでおくほうが計画どおりに動けます。
契約前に確かめる5点
- 1.費用の名前ではなく計算式を見る 期限前返済違約金、解約違約金、早期返済違約金、繰上返済手数料。呼び方は違っても「返す元金×率」で計算されます。
- 2.一部繰上と全額繰上で扱いが違うかを確認する AGビジネスサポートは「返済約定を超える元金の一部または全部」と、どちらも対象にしています。
- 3.レンジ表記なら自分の率を聞く 「0%〜5.50%」「3.00%以内」は上限の提示です。契約書に記載される率を確認します。
- 4.事務手数料と合算して年率に直す 短期で返すほど、入口と出口の費用が効きます。借入期間で割って比べます。
- 5.手数料不要でも実費は残る 印紙代、登記費用、不動産調査費用は別にかかります。費用が発生する箇所は不動産担保ローンとはで5か所に整理しています。
会社ごとの詳しい条件は、AGビジネスサポートの不動産担保ビジネスローン、ビジネスパートナーの不動産担保ローン、L&Fアセットファイナンスの不動産活用ローン、トラストホールディングスの不動産担保ローンで個別にまとめています。全社の横断比較は不動産担保ローン50社を条件で絞るを参照してください。
よくある質問
繰上返済の違約金は必ずかかりますか
会社によります。ビジネスパートナーは商品概要で繰上返済手数料と中途解約手数料をどちらも「不要」としています。一方でAGビジネスサポートは支払期日前返済元金に2.00%、L&Fアセットファイナンスは繰上げ返済する元金の3.00%以内、トラストホールディングスは返済元金に対し0%〜5.50%と公表しています。
違約金は残高全体にかかりますか
公表されている計算の対象は、期日より前に返す元金です。AGビジネスサポートは「支払期日前返済元金に2.00%を乗じた額」、L&Fアセットファイナンスは「繰上げ返済する元金の3.00%以内」と書いています。一部だけ繰り上げるなら、その一部が対象になります。
「0%〜5.50%」はどう決まりますか
審査と契約内容によって決まります。公表されているのはレンジで、下限が0%、上限が5.50%です。トラストホールディングスは事務手数料と期限前返済違約金のどちらにも「※但し実質年率換算で出資法の範囲内。」と注記しています。
手数料が不要なら費用はかかりませんか
かかります。ビジネスパートナーは事務手数料・中途解約手数料・繰上返済手数料を不要としつつ、契約締結費用として印紙代、登記費用、不動産調査費用が実費でかかると記載しています。担保調査料も実費(審査のみなら不要)とされています。
金利と違約金のどちらを優先して比べるべきですか
返し方によって変わります。最後まで約定どおり返すなら違約金は発生しないため、金利と事務手数料で比べます。途中でまとめて返す可能性があるなら、違約金の率が金額として大きく効きます。3,000万円を繰り上げる場合、2.00%なら60万円、5.50%なら165万円という差になります。
短期で借りて早く返す使い方には向きますか
費用の設計によります。事務手数料と繰上返済の違約金が両方かかる商品では、短期で返すほど実質的な負担率が上がります。融資額3,000万円で事務手数料2.20%、繰上返済の違約金3.00%なら、合計156万円が金利とは別に発生する計算です。短期利用を前提にするなら、どちらも不要または低い会社を優先する判断になります。
返済方式によって違いはありますか
返済方式そのものと違約金の率は別に定められています。ただし選べる返済方式は会社ごとに違い、トラストホールディングスは自由返済方式・一括返済方式・元利均等返済方式・元金均等返済方式の4つ、AGビジネスサポートは元金一括返済と元利均等返済、L&Fアセットファイナンスは元利均等返済と元金均等返済、ビジネスパートナーは借入時残高スライド元金定額リボルビング返済と公表しています。
担保調査料や登記費用は違約金に含まれますか
含まれません。違約金は期日前に返す元金に率を掛けた費用で、担保調査料や登記費用は別に発生します。ビジネスパートナーは担保調査料を実費(審査のみなら不要)とし、契約締結費用として印紙代・登記費用・不動産調査費用が実費でかかると記載しています。手数料の欄が「不要」でも、実費の欄を必ず読んでください。
火災保険はどう扱われますか
会社によって扱いが公表されています。ビジネスパートナーは商品概要の火災保険の欄に「抵当建物の火災保険請求権等に質権を設定させて頂く場合がございます。」と記載しています。担保にした建物が焼失した場合に備えて、保険金の請求権にも権利を設定するという趣旨です。保険料そのものは借り手の負担になるため、月々の返済額とは別の固定費として見込んでおく必要があります。
参照した一次情報
- AGビジネスサポート「不動産担保ビジネスローン」ご利用案内
- L&Fアセットファイナンス「不動産担保ローン(不動産活用ローン)」商品概要
- トラストホールディングス「不動産担保ローン」商品概要
- ビジネスパートナー「法人・個人事業主様向けビジネス不動産担保ローン」商品概要