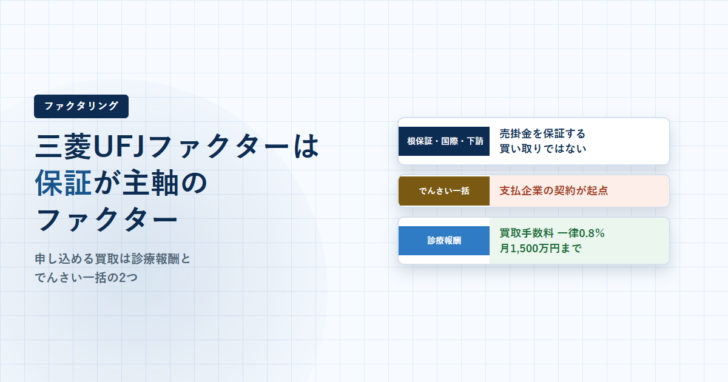

比較サイトのファクタリング会社一覧で「三菱UFJファクター」を見かけて、売掛金を買い取ってもらえる会社だと思って公式サイトを開くと、出てくるのは保証という言葉ばかりです。これは掲載の誤りではなく、同社が提供しているサービスの中身がそうなっているためです。
三菱UFJファクター株式会社は三菱UFJ銀行が100%出資するファクター会社で、創業は1972年、設立は1977年です。公式サイトに並ぶサービスを分類すると、①売上債権を保証するもの、②支払企業の決済に組み込むもの、③債権を買い取るもの、の3系統に分かれます。このうち納入側の企業が単独で申し込める買取は、医療機関・調剤薬局向けの1本だけです。表示の確認は2026年9月21日に行いました。
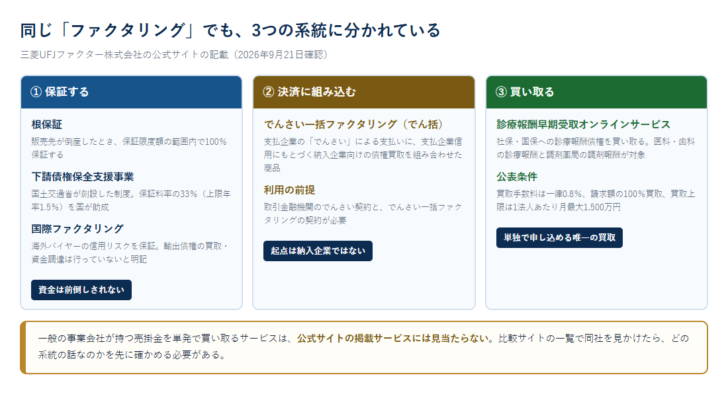
結論:申し込む前に、どの系統の話かを決める
先に判断の順番を書いておきます。
- 売掛金を早く現金にしたいのか、貸し倒れを防ぎたいのかを分ける 前者なら買取、後者なら保証です。同社の主力は後者にあります
- 医療機関・調剤薬局なら、診療報酬の買取が使える 買取手数料は一律0.8%と公表されています
- 建設業で元請の倒産が心配なら、下請債権保全支援事業を見る 保証料率の33%(上限年率1.5%)を国が助成します
- 輸出取引なら国際ファクタリング ただし輸出債権の買取・資金調達は行っていないと公式サイトに明記されています
- 一般の売掛金を単発で売りたい場合は、別の会社を探すことになる 該当するサービスが公式サイトに見当たりません
公表されている条件
| 運営会社 | 三菱UFJファクター株式会社(英文名称:The Mitsubishi UFJ Factors Limited) |
|---|---|
| 株主 | 三菱UFJ銀行(100%) |
| 設立/創業 | 設立1977年6月/創業1972年11月 |
| 資本金 | 20億8千万円 |
| 従業員数 | 591名(2025年12月31日現在) |
| 貸金業者登録番号 | 関東財務局長(8)第01393号 |
| 業務内容 | ファクタリング業務/代金回収業務/でんさい一括ファクタリング業務 |
| 拠点 | 本社・東京第二支社・東京第三支社(東京都千代田区神田淡路町2丁目101番地 ワテラスタワー)、名古屋支社、大阪支社、九州支社 |
| 保証系サービス | 根保証/下請債権保全支援事業/国際ファクタリング |
| 買取系サービス | 診療報酬早期受取オンラインサービス/でんさい一括ファクタリング |
| 診療報酬の買取手数料 | 一律0.8%。契約手数料・月額利用料なし |
| 診療報酬の買取上限 | 1法人あたり月額最大1,500万円 |
保証と買取は、資金繰りへの効き方が逆になる
保証と買取は、どちらも売上債権を扱う取引ですが、お金の動き方が違います。買取は入金予定日より前に現金が入る代わりに手数料が引かれます。保証は普段は保証料を払うだけで現金は入らず、販売先が倒産したときに初めて保証履行として支払われます。
| 比べる観点 | 保証(根保証など) | 買取(診療報酬など) |
|---|---|---|
| 入金のタイミング | 販売先が倒産したときだけ | 買取の申込をした月ごと |
| 平常時の資金繰り | 変わらない。保証料の分だけ支出が増える | 入金予定より前倒しになる |
| 費用の性質 | 保証料(継続的に発生) | 買取手数料(売った分に対して発生) |
| 債権の持ち主 | 自社のまま | ファクターへ移る(債権譲渡) |
| 解決する課題 | 貸し倒れ、与信管理の手間 | 入金までの資金ギャップ |
資金繰りが詰まっているときに保証を契約しても、その月の資金は増えません。逆に、販売先の倒産が怖いという相談に買取で答えても、回収不能のリスクそのものは消えません。同じ「ファクタリング」という名前でも、選ぶ理由が違います。
根保証は保証限度額の範囲内で100%
同社の保証ファクタリングの中心が根保証です。公式サイトには、万が一、保証している販売先が倒産した場合は保証限度額の範囲内で100%保証すると書かれています。利益部分も含めた金額が対象になるという記載もあります。
公式サイトが挙げているメリットは4点で、売掛金・受取手形等の決済の保証、売上拡大への貢献、販売先の情報提供、与信管理のサポートです。3点目は、保証を引き受けた販売先の信用状況を適宜調査し、変化があればすぐに知らせるという内容です。保証そのものより、与信管理の外部委託に近い使われ方を想定していることが読み取れます。
自社の与信限度を超えているために取引を伸ばせない販売先に対して、根保証を併用することで限度を超えて取引を拡大できるという説明もあります。守りではなく攻めの与信管理という位置づけです。
下請債権保全支援事業は、保証料の33%を国が助成する
建設業に限って使える制度が、下請債権保全支援事業です。公式サイトの説明では、下請建設企業等が元請建設企業に対して持つ工事請負代金などの債権をファクタリング会社が保証する、国土交通省が創設した国の制度とされています。下請建設企業または資材業者の経営・雇用の安定と連鎖倒産の防止が目的です。
使う側にとって効くのは保証料の助成です。同社に支払う保証料率の33%(上限:年率1.5%)に対して国から助成を受けられると書かれています。元請が倒産した場合は保証限度額の範囲内で100%保証履行し、対象債権ごとに保証限度額を設定するため、保証してほしい債権を選んで申し込めます。
利用に先立って事前審査があり、販売する商品・販売方法・サービス内容等で断る場合があるとも明記されています。個別保証と枠保証の2つの形があることが、案内パンフレットの表題から分かります。
国際ファクタリングは「買取・資金調達は行っていない」と明記
輸出取引向けの国際ファクタリングは、世界各国のファクター会社と連携して海外の販売先(バイヤー)の信用調査を行い、その信用リスクを保証するサービスです。サービス概要の冒頭に、括弧書きでこう書かれています。
※輸出債権の買取・資金調達サービスは弊社では行っておりません
ここまではっきり書いてある例は多くありません。国際ファクタリングという名前から輸出代金の早期回収を思い浮かべて問い合わせる利用者が一定数いるのだと思われます。
仕組みとしては、同社も加盟しているFCI(世界一流銀行およびその子会社ファクター等で構成するネットワーク)を利用し、信用状(L/C)を用いない送金ベース・D/A取引を保証します。信用状取引は手間と費用がかかるため送金ベースの取引が増えている、という背景が説明されています。
国際ファクタリングの費用はミニマムチャージ1万円から
保証系のサービスのうち、料率の手がかりが公表されているのは国際ファクタリングだけです。費用は原則として輸出者が負担し、保証料率はインボイス金額に対して所定料率で設定するとされています。そのうえで金額の下限が2つ示されています。
| 費用 | 公表されている金額 | 負担者 |
|---|---|---|
| 保証料 | インボイス金額に対する所定料率。ミニマムチャージは10,000円 | 原則として輸出者 |
| 信用調査費 | 一律1バイヤーにつき10,000円(税別) | 同上 |
バイヤーごとに調査費がかかるため、取引先が多いほど固定費が積み上がります。所定料率そのものは公表されていないので、総額は見積りを取るまで分かりません。取扱い可能国は事前照会が必要とされています。
でんさい一括ファクタリングは支払企業の契約が起点
でんさい一括ファクタリング(通称「でん括」)は、支払企業の「でんさい」による支払いに、支払企業信用にもとづく納入企業向けのファクタリング(債権買取)を組み合わせたサービスです。買取ではあるのですが、納入企業が思い立って単独で申し込めるものではありません。
利用の前提として、取引金融機関でのでんさい契約と、でんさい一括ファクタリングの契約が必要とされています。「でんさい」は株式会社全銀電子債権ネットワーク(でんさいネット)が提供する、手形・振込に代わる決済インフラです。つまり、支払企業がこの決済方法を採用していて初めて、納入企業側が現金化を選べるようになります。
手形の受け取りを続けている取引先がある会社は、手形割引の仕組みと並べて考えると整理しやすくなります。
診療報酬の買取は、単独で申し込める唯一の買取
医科・歯科の診療報酬と、調剤薬局の調剤報酬を対象にした買取が、診療報酬早期受取オンラインサービスです。社会保険診療報酬支払基金(社保)や国民健康保険団体連合会(国保)に請求する診療報酬債権を同社が買い取ることで、本来は約1.5か月後に受け取る予定の報酬を、それより約1.5か月早く受け取れるという説明です。
貸金(融資)取引ですかという質問に対して、公式のよくある質問は「貸金(融資)ではありません」「診療報酬債権を三菱UFJファクターに譲渡していただく、債権譲渡のお取引となります」と答えています。担保・保証人は不要で、三菱UFJ銀行に口座がなくても利用できるとも書かれています。
買取手数料0.8%と、申し込まなかった月の3,000円
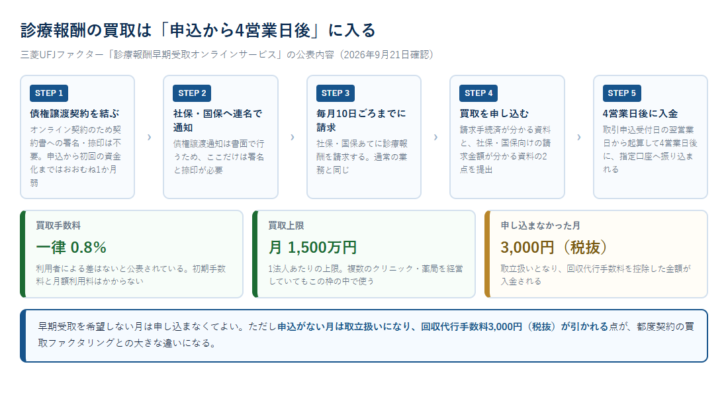
費用の作りは単純です。契約手数料と月額利用料はかからず、買取手数料が一律0.8%。請求額の100%を買い取るため、掛け目で目減りすることもありません。
| 項目 | 公表されている内容 |
|---|---|
| 買取手数料 | どなたでも一律0.8% |
| 初期手数料・月額利用料 | なし |
| 買取割合 | 社保・国保あて請求額の100% |
| 買取上限 | 1法人あたり月額最大1,500万円 |
| 回収代行手数料 | 3,000円(税抜)。買取を申し込まなかった月に控除される |
| 担保・保証人 | 不要 |
| 契約期間 | 1年更新。中途解約も可能 |
見落としやすいのが最後から3行目です。早期受取を希望しない月は取引申込をしなくてよいのですが、期限までに申込がない場合は取立扱いになります。社保・国保から同社が診療報酬債権相当額を受領した日の翌営業日から起算して2営業日以内に、受領金額から回収代行手数料3,000円(税抜)を差し引いた額が入金される仕組みです。使わない月も、債権の回収経路は同社を通ったままになります。
1,000万円を1か月早く受け取る場合、買取手数料は8万円です。年率に換算して他の調達手段と比べる場合は、前倒しした期間が約1.5か月である点を踏まえて計算する必要があります。ファクタリングの費用の見方で計算の手順を扱っています。
申し込める人と、申し込めない人
審査の考え方が、一般の買取ファクタリングとかなり違います。公式のよくある質問から拾うと次のようになります。
| 状況 | 公式の回答 |
|---|---|
| 開業したばかり | 社保・国保に対し診療報酬債権があれば申込可能 |
| 赤字決算・債務超過 | 社保・国保に対し診療報酬債権があれば申込可能 |
| 税金・社会保険料等を滞納 | 申し込むことはできない |
| 他社の診療報酬ファクタリングを利用中 | 申込可能。ただし同一債権の買取は二重譲渡にあたるため利用できない |
| 複数のクリニック・薬局を経営 | 1法人につき買取上限(月額最大1,500万円)の範囲内で利用可能 |
| 代表者以外が申し込む | 代表者本人が申し込む必要がある |
赤字でも債務超過でも申し込めるのに、税金と社会保険料の滞納だけは明確に断っています。買い取る債権の支払者が社保・国保という公的機関であることと、滞納があると債権が差し押さえの対象になりうることを踏まえた線引きだと読めます。
入金までの段取りと、毎月出す書類2点
申込から初回の資金化までは1か月弱とされています(急ぎの場合は相談)。時間がかかるのは、社保・国保への債権譲渡通知の受理や確認があるためです。契約自体はオンラインで完結し、契約書への署名・捺印は不要ですが、社保・国保に提出する債権譲渡通知は書面で行うため、ここだけは署名と捺印が必要です。
取引が始まってからは、毎月2点の資料を出します。1点目は社保・国保に請求手続済であることが分かる資料(オンライン受領書、光ディスク等送付書、紙レセプトの診療報酬総括票など)、2点目は社保・国保向けの請求金額(患者負担分等を除く)が分かる資料です。買取資金は取引申込受付日の翌営業日から起算して4営業日後に振り込まれます。
振込先は本人名義の普通(当座)預金口座に限られ、登録できるのは1口座だけです。原則として、社保・国保からの診療報酬の入金がある口座を選ぶよう案内されています。審査に通った場合、審査結果の有効期間は3か月です。
解約は1か月前の申し出で違約金なし
契約は1年更新で、途中解約もできます。解約希望日の1か月前までに申し出れば解約でき、違約金はかからないと明記されています。ただし実費が生じた場合は負担する必要があり、社保・国保への債権譲渡解除の手続きには時間を要する場合があると注意書きがあります。
いったん債権譲渡通知を出しているため、やめるときも社保・国保側の事務が動きます。契約を結ぶ前に、やめるときの所要期間まで確認しておくと後の資金繰り計画が立てやすくなります。
ファクタリング以外に扱っているサービス
同社のサイトで最初に出てくるのは、実はファクタリングではなく代金回収サービスです。売上の入金を早めるのではなく、受け取る側の事務をまとめて代行する商品群で、公式サイトでは3つの区分に整理されています。
| 代金回収サービスの区分 | 掲載されているサービス |
|---|---|
| 口座振替サービス | ワイドネット/ネット口座振替受付サービス/ATM・ペイジー口座振替受付サービス |
| Payment Platform | Web完結!/マイペイメント/MUFペイジー・プラス/コンビニネット |
| 請求管理プラットフォーム | ビルコレ |
このほか、三菱UFJ銀行の事務代行会社として電手決済サービスも担っています。資金調達の相談窓口というより、企業の入出金まわりの事務を引き受ける会社だと捉えると、保証が主軸になっている構成が理解しやすくなります。会社概要の業務内容も、ファクタリング業務・代金回収業務・でんさい一括ファクタリング業務の3本立てです。
あとから照合できる情報
会社概要に貸金業者登録番号(関東財務局長(8)第01393号)が載っています。買取ファクタリングは貸金業の登録を要しない取引とされますが、同社は代金回収業務なども行っているため登録を持っています。括弧内の数字は登録の更新回数を示すもので、長く登録を維持していることが読み取れます。
株主が三菱UFJ銀行100%であること、設立が1977年であること、従業員591名という規模も会社概要に記載があります。金融庁は、ファクタリングを装った高金利の貸付けに注意するよう呼びかけており、事業者の実体をどう確かめるかを判断材料に挙げています。相手方の登録の有無や会社情報が公表されているかは、その確認の一部になります。
比較ハブに載る他の会社との違い
当サイトのファクタリング会社の比較ハブに掲載し、詳細ページを作った会社の公表値と並べます。三菱UFJファクターだけ対象債権が限定されている点に注意してください。
| 会社・サービス | 公表されている手数料 | 買い取る債権 |
|---|---|---|
| 三菱UFJファクター(診療報酬早期受取) | 一律0.8% | 社保・国保あての診療報酬債権のみ |
| ビートレーディング | 2者間10.3%・3者間6.8%(公表平均) | 一般の売掛債権 |
| OLTAクラウドファクタリング | 2〜9% | 一般の売掛債権 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 一般の売掛債権 |
| PAYTODAY | 1〜9.5% | 一般の売掛債権 |
| アクセルファクター | 0.5〜12.0%(利用額と契約方式のマトリクス) | 一般の売掛債権 |
0.8%という数字だけを見れば最安の部類に入りますが、そもそも売れる債権が違うため、同じ土俵の比較にはなりません。医療機関・調剤薬局にとっては選択肢が1つ増える話であり、それ以外の業種にとっては選択肢に入らない、というのが実際のところです。
向いている場面と、外れる場面
- 向いている 医科・歯科・調剤薬局で、毎月の診療報酬の入金サイクルを1.5か月前倒ししたい。金額は月1,500万円の範囲に収まる
- 向いている 建設業の下請で、元請の倒産に備えたい。保証料の助成を使いたい
- 向いている 輸出取引で、信用状を使わない送金ベースの代金回収を保証で固めたい
- 外れる 一般の事業会社が、特定の売掛金を今月だけ現金化したい。該当するサービスが公式サイトにない
- 外れる 即日入金が必要。診療報酬の買取でも、初回は申込から1か月弱、以降も4営業日後の入金になる
- 外れる 税金や社会保険料を滞納している。診療報酬の買取は申し込めない
よくある質問
保証ファクタリングを使えば資金繰りは楽になりますか。 保証は販売先が倒産したときに支払われる仕組みなので、平常時の入金が早まることはありません。保証料の分だけ支出が増えます。資金ギャップを埋めたい場合は買取型の手段を検討することになります。
診療報酬の買取は個人開業でも使えますか。 公式のよくある質問では、社保・国保に対する診療報酬債権があれば申し込めるとされ、開業直後でも可能と回答されています。振込口座は法人・個人事業主とも本人名義の口座を指定する必要があります。
面談は必要ですか。 サービスの申込から利用まで面談はないと書かれています。問い合わせや連絡は基本的に専用WEBサイトを通じて行われます。ただし専用WEBサイトの推奨環境はPCのみで、スマートフォンでは正しく動作しない可能性があるとされています。
他社のファクタリングと併用できますか。 申込自体は可能と回答されています。ただし同じ債権を二重に譲渡することはできないため、利用開始の時期を含めて相談するよう案内されています。
出典と、確認できなかったこと
この記事の条件は、三菱UFJファクター株式会社の公式サイト(トップページ、ファクタリングサービス、根保証、下請債権保全支援事業、国際ファクタリング、でんさい一括ファクタリング、診療報酬早期受取オンラインサービス、同サービスのよくあるご質問、会社概要)を2026年9月21日に表示して確認した内容によります。ファクタリングを装った貸付けへの注意については、金融庁が公開している注意喚起の記載を参照しました。
根保証と下請債権保全支援事業の保証料率、保証限度額の決まり方、審査の基準、国際ファクタリングの所定料率、でんさい一括ファクタリングの手数料と割引条件については、公式サイトの公開ページからは読み取れませんでした。診療報酬の買取についても、利用条件の詳細を記したPDFは本文を文字として取り出せず、記事にはHTMLページとよくある質問に書かれている内容だけを載せています。公表されていないという事実であって、条件が定められていないという意味ではありません。見積りや問い合わせで確認してください。
資金調達の手段を選ぶ判断そのものは、各社の決算内容や取引条件によって変わります。契約条項の解釈や税務上の取扱いで迷うときは、弁護士、税理士、公認会計士、中小企業診断士、認定経営革新等支援機関などへ相談するのが確実です。
- 三菱UFJファクター株式会社 公式サイト
- 三菱UFJファクター「ファクタリングサービス ご検討中の皆さま」
- 三菱UFJファクター「根保証(保証ファクタリング)」
- 三菱UFJファクター「下請債権保全支援事業(保証ファクタリング)」
- 三菱UFJファクター「国際ファクタリング」
- 三菱UFJファクター「でんさい一括ファクタリング」
- 三菱UFJファクター「診療報酬早期受取オンラインサービス」
- 三菱UFJファクター「診療報酬早期受取オンラインサービス よくあるご質問」
- 三菱UFJファクター「会社概要」
- 金融庁「ファクタリングの利用に関する注意喚起」