
日本政策金融公庫の国民生活事業には、目的別に細かく分かれた融資制度が並んでいます。そのなかで一般貸付だけは、対象を業種や状況で絞り込んでいません。公庫は一般貸付の冒頭に「ほとんどの業種の中小企業の方にご利用いただけます(業種や経営内容等によってはご利用いただけない場合がございます)」とだけ書いています。
裏を返すと、一般貸付には特別貸付のような利率の優遇がありません。適用されるのは基準利率です。この記事では、公庫が公表している一般貸付の制度要項と、国民生活事業の金利情報(令和8年9月1日現在)で確認できる数字だけを使って、限度額・返済期間・据置期間・利率・担保の扱いを順に整理します。2026年9月26日に公式サイトで確認した内容です。
結論:一般貸付は「間口が広い代わりに、利率は基準利率のまま」
一般貸付を選ぶかどうかの判断は、ほぼ一点に集約されます。自社が特別貸付のどれかに当てはまるなら、そちらを先に検討したほうが利率と返済期間の条件は良くなります。当てはまるものがないとき、あるいは資金の使いみちを特定の政策目的に紐づけられないときに残るのが一般貸付です。
公庫の制度要項では、一般貸付の利率欄は「基準利率」の一語だけで、そのあとに「ご返済期間または担保の有無によって異なる利率が適用されます」と続きます。特別利率A〜Qの記載はありません。金利情報のページで確認できる基準利率は、無担保で税務申告を2期終えている場合が年3.80〜5.40%、有担保の場合が年2.80〜5.00%です(令和8年9月1日現在)。
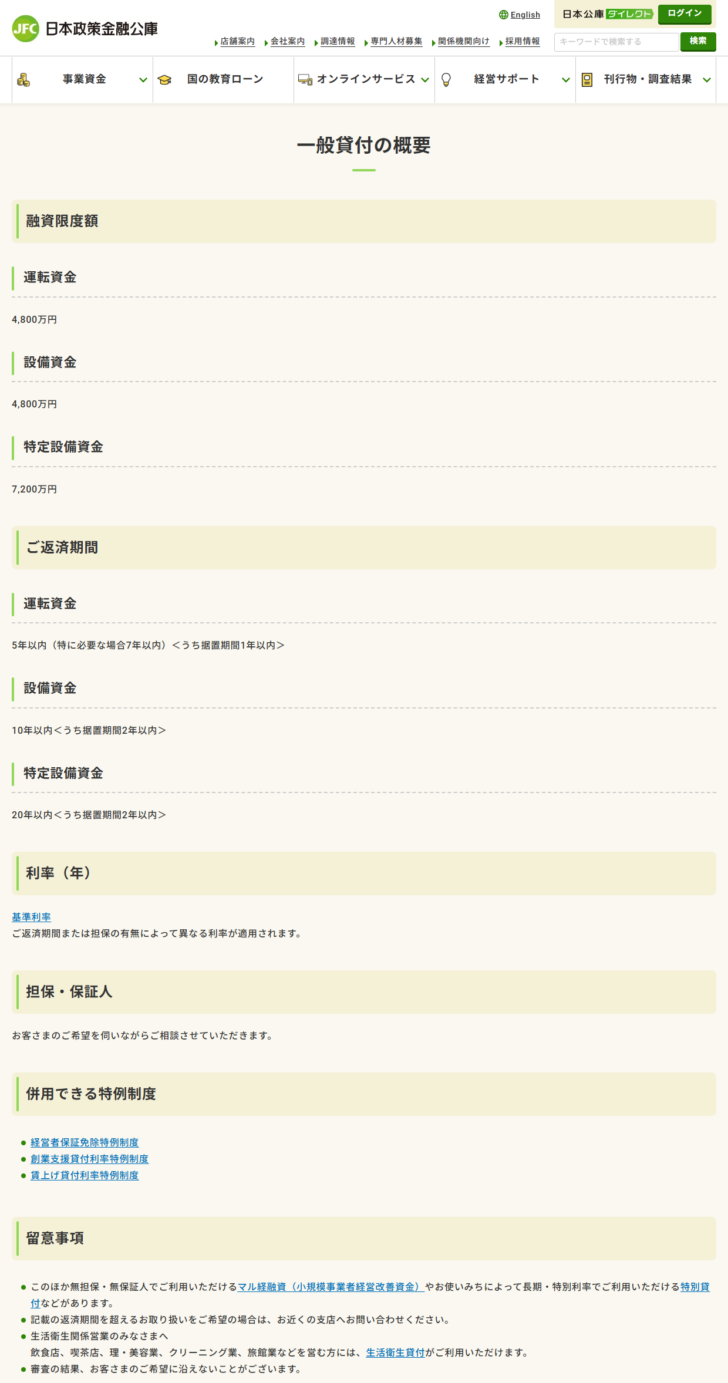
表1:一般貸付の制度要項(2026年9月26日確認)
| 項目 | 公庫の記載 |
|---|---|
| ご利用いただける方 | ほとんどの業種の中小企業の方(業種や経営内容等によっては利用できない場合がある) |
| 融資限度額(運転資金) | 4,800万円 |
| 融資限度額(設備資金) | 4,800万円 |
| 融資限度額(特定設備資金) | 7,200万円 |
| ご返済期間(運転資金) | 5年以内(特に必要な場合7年以内)<うち据置期間1年以内> |
| ご返済期間(設備資金) | 10年以内<うち据置期間2年以内> |
| ご返済期間(特定設備資金) | 20年以内<うち据置期間2年以内> |
| 利率(年) | 基準利率。返済期間または担保の有無によって異なる利率が適用される |
| 担保・保証人 | お客さまのご希望を伺いながら相談する |
| 併用できる特例制度 | 経営者保証免除特例制度/創業支援貸付利率特例制度/賃上げ貸付利率特例制度 |
出典:日本政策金融公庫「一般貸付」(jfc.go.jp/n/finance/search/jiyusij_m.html)2026年9月26日確認。
限度額は3本立て。4,800万円と7,200万円を分けているもの
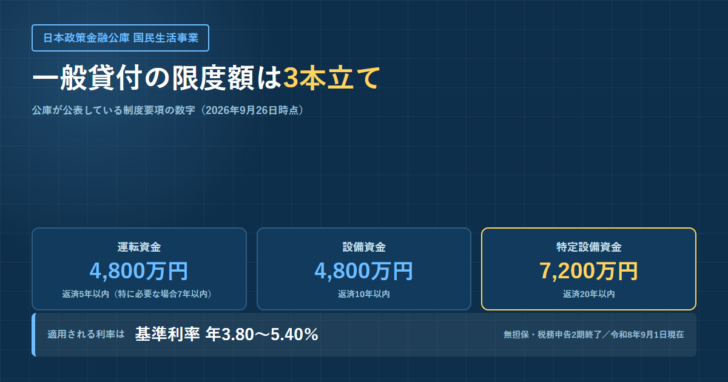
一般貸付の限度額は、運転資金4,800万円、設備資金4,800万円、特定設備資金7,200万円の3つに分かれています。最初に押さえるべきは、7,200万円という数字が出てくるのは特定設備資金だけという点です。通常の設備投資を4,800万円の枠で考えていると、上限の見積もりを誤ります。
公庫は一般貸付のページで特定設備資金の定義そのものを細かく説明していません。確認できるのは、返済期間が20年以内と長く、限度額も7,200万円と高い枠が別に用意されているという事実です。自社の設備投資がどちらの枠で扱われるかは、制度要項の文面だけでは判定できません。この部分は支店への確認が必要になります。
運転資金
4,800万円
- 返済期間は5年以内(特に必要な場合7年以内)
- 据置期間は1年以内で、3つの枠のなかで最も短い
- 仕入れや人件費など、日々の事業運転に充てる資金
設備資金
4,800万円
- 返済期間は10年以内
- 据置期間は2年以内
- 機械の導入や店舗の改装など、資産の取得に充てる資金
特定設備資金
7,200万円
- 返済期間は20年以内で、3つの枠のなかで最も長い
- 据置期間は2年以内
- 限度額も返済期間も別扱いになっている枠
図1:一般貸付の3つの資金枠。出典は日本政策金融公庫「一般貸付」の制度要項(2026年9月26日確認)。
据置期間は、元金の返済を待ってもらえる期間です。運転資金は1年以内、設備資金と特定設備資金は2年以内と決められています。据置期間中も利息は発生するため、返済の総額が減るわけではありません。据置期間を長く取れば当面の資金繰りは楽になりますが、その分だけ元金を返す期間が短くなり、月々の返済額は据置後に上がります。
返済期間で利率が変わる仕組みを先に理解する
一般貸付の利率欄には「ご返済期間または担保の有無によって異なる利率が適用されます」と書かれています。この一文が、基準利率が年3.80〜5.40%のように幅で示されている理由です。幅の中のどこに着地するかは、申込内容で決まります。
金利情報のページは、まず「無担保で融資を利用される方」と「有担保で融資を利用される方」に分かれ、無担保はさらに「税務申告を2期終えている方」と「終えていない方」に分かれています。同じ基準利率という名前でも、この3区分で数字が違います。
表2:一般貸付に適用される基準利率の3区分(令和8年9月1日現在)
| 区分 | 基準利率(年%) | この記事の一般貸付での位置づけ |
|---|---|---|
| 無担保・税務申告を2期終えている | 3.80〜5.40 | 一般貸付を無担保で使う既存事業者の標準的な区分 |
| 無担保・税務申告を2期終えていない | 3.75〜5.35 | 2期終えている区分よりわずかに低い数字が掲示されている |
| 有担保 | 2.80〜5.00 | 下限が最も低い。担保を出せるかどうかで下限が1.00ポイント動く |
出典:日本政策金融公庫「金利情報 小規模事業者/個人事業主の方【国民生活事業】」(jfc.go.jp/n/rate/index.html)2026年9月26日確認。同ページには「利率は、金融情勢によって変動しますので、お借入金利(固定)は、記載されている利率とは、異なる場合があります」と注記されている。
無担保の2区分を並べると、税務申告を2期終えていない側のほうが数字が低くなっています。この差がどういう考え方で設定されているのかまでは、公庫のページに説明がありません。確認できるのは掲示されている数字そのものだけです。
基準利率と特別利率の差が、一般貸付を選ぶ前の比較軸になる
金利情報のページには、基準利率のほかに特別利率A・B・C・E・J・P・Q、そしてマル経融資などに適用される特別利率Fが並んでいます。一般貸付にはこれらが適用されません。差がどれくらいかを数字で見ておくと、特別貸付を先に探す価値の大きさが分かります。
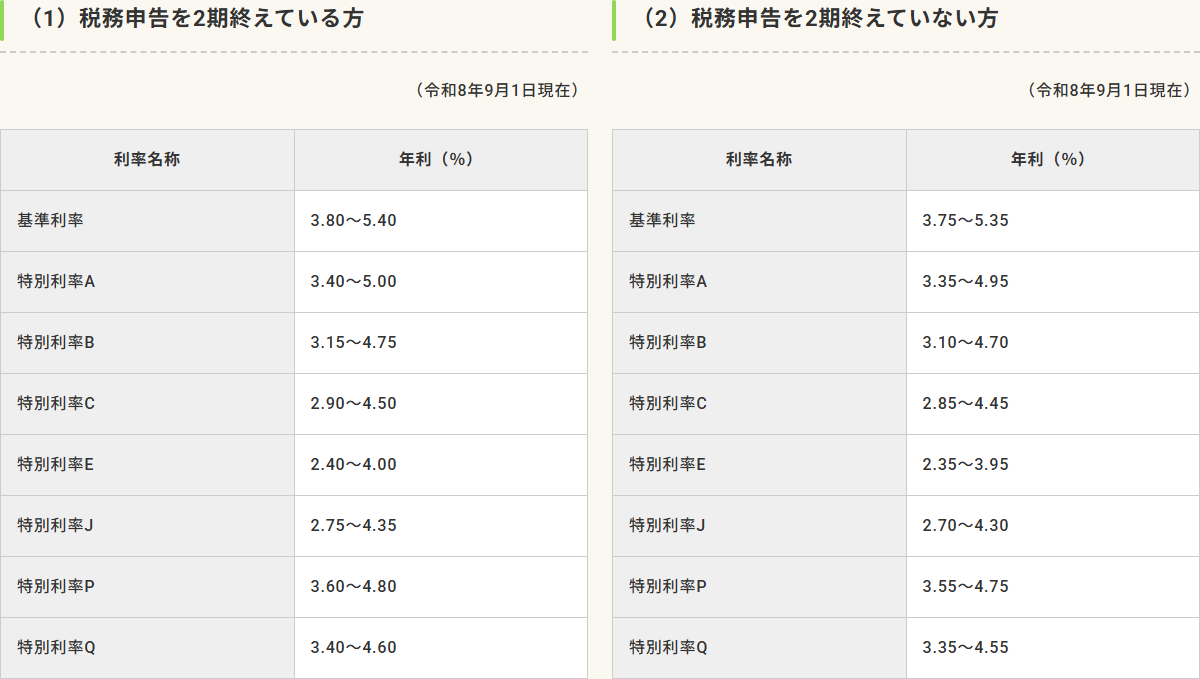
表3:無担保・税務申告2期終了の区分における利率の並び(令和8年9月1日現在)
| 利率名称 | 年利(%) | 基準利率の下限との差(ポイント) |
|---|---|---|
| 基準利率(一般貸付に適用) | 3.80〜5.40 | — |
| 特別利率A | 3.40〜5.00 | 0.40 |
| 特別利率B | 3.15〜4.75 | 0.65 |
| 特別利率C | 2.90〜4.50 | 0.90 |
| 特別利率E | 2.40〜4.00 | 1.40 |
| 特別利率J | 2.75〜4.35 | 1.05 |
| 特別利率P | 3.60〜4.80 | 0.20 |
| 特別利率Q | 3.40〜4.60 | 0.40 |
| 特別利率F(マル経融資・生活衛生改善貸付) | 2.90 | 0.90 |
出典:日本政策金融公庫「金利情報 小規模事業者/個人事業主の方【国民生活事業】」2026年9月26日確認。差は基準利率の下限3.80%と各利率の下限を当サイトで引き算した値。特別利率Fは幅がなく2.90%の一点で掲示されている。
下限どうしを比べると、特別利率Eは基準利率より1.40ポイント低い水準です。3,000万円を10年で借りる場面を想定すると、利率が1.40ポイント違えば支払う利息の総額は百万円単位で変わります。一般貸付に進む前に、自社が特別貸付のどれかに当てはまらないかを一度は確かめる価値があります。
金利情報のページには「利率は、金融情勢によって変動します」「お借入金利(固定)は、記載されている利率とは、異なる場合があります」と明記されています。この記事の数字は令和8年9月1日現在として掲示されていたもので、申込時点の適用利率を示すものではありません。
また、同ページには遅延損害金の割合が年9.10%(令和8年4月1日から令和9年3月31日までの貸付け)と記載されています。
一般貸付と主な特別貸付を、同じ軸で並べる
一般貸付が基準利率であることの意味は、他の制度と横に並べると分かりやすくなります。国民生活事業の代表的な制度を、限度額・返済期間・利率・担保の4軸で比べます。
表4:一般貸付と主な特別貸付の比較(2026年9月26日確認)
| 制度 | 融資限度額 | 返済期間 | 利率 | 担保・保証人 |
|---|---|---|---|---|
| 一般貸付 | 運転4,800万円/設備4,800万円/特定設備7,200万円 | 運転5年以内(特に必要な場合7年以内)/設備10年以内/特定設備20年以内 | 基準利率 | 希望を聞いたうえで相談 |
| 新規開業・スタートアップ支援資金 | 7,200万円 | 設備20年以内/運転10年以内 | 基準利率。要件に該当すれば特別利率A・B・C | 希望を聞いたうえで相談 |
| 経営環境変化対応資金(セーフティネット貸付) | 7,200万円 | 設備20年以内/運転10年以内 | 基準利率。一定の要件に該当すれば特別利率Q | 希望を聞いたうえで相談 |
| マル経融資(小規模事業者経営改善資金) | 2,000万円 | 10年以内 | 特別利率F(年2.90%) | 無担保・無保証人 |
| 挑戦支援資本強化特別貸付(資本性ローン) | 7,200万円(別枠) | 5年1ヵ月以上20年以内 | 業績連動型(黒字時3.25〜3.95%、赤字時0.50%) | 無担保・無保証人 |
出典:日本政策金融公庫の各制度ページおよび金利情報(2026年9月26日確認)。据置期間は制度ごとに異なるため本表では省略した。
この表から読み取れるのは、限度額の上限そのものは一般貸付だけが低いわけではないという点です。運転資金と設備資金は4,800万円で、特別貸付の多くが掲げる7,200万円より低く設定されています。一方で特定設備資金は7,200万円なので、設備投資の規模だけで一般貸付が不利になるとは限りません。差が明確に出るのは利率と担保の扱いです。
公庫の制度を横断的に理解したい場合は、日本政策金融公庫とは何かを他の資金調達方法と比べて整理した記事と、公的融資の種類とメリット・デメリットをまとめた記事を先に読んでおくと、一般貸付の位置づけがつかみやすくなります。
併用できる3つの特例制度は、それぞれ効き方が違う
一般貸付のページには、併用できる特例制度として3つが挙げられています。経営者保証免除特例制度、創業支援貸付利率特例制度、賃上げ貸付利率特例制度です。名前は似ていますが、効くところがまったく違います。
表5:一般貸付に併用できる3つの特例制度(2026年9月26日確認)
| 特例制度 | 何が変わるか | 公庫が示している条件 |
|---|---|---|
| 経営者保証免除特例制度 | 経営者の保証が不要になる | 利率は「各種融資制度に定める利率(上乗せ利率はありません。)」と金利情報のページに記載 |
| 創業支援貸付利率特例制度 | 利率が下がる | 新たに事業を始める方または事業開始後税務申告を2期終えていない方が対象。各種融資制度に定める利率から0.65%の引下げ(雇用の拡大を伴う場合は0.9%) |
| 賃上げ貸付利率特例制度 | 利率が一定期間下がる | 雇用者給与等支給額の総額が増加する見込みがある方が対象。貸付日から2年間の利率引下げ |
出典:日本政策金融公庫「経営者保証免除特例制度」「創業支援貸付利率特例制度」「賃上げ貸付利率特例制度」の各ページおよび金利情報(2026年9月26日確認)。いずれのページにも「一部の融資制度ではご利用いただけません」「審査の結果、お客さまのご希望に沿えないことがございます」と注記がある。
とくに注意したいのが経営者保証免除特例制度の扱いです。金利情報のページでは、この制度を利用する場合の利率が「各種融資制度に定める利率(上乗せ利率はありません。)」と明記されています。2026年9月26日時点の掲示では、保証を外したことによる利率の上乗せは行われていません。
担保・保証人が「相談」と書かれている意味
一般貸付の担保・保証人の欄は、「お客さまのご希望を伺いながらご相談させていただきます」の一文だけです。マル経融資や資本性ローンのように「無担保・無保証人」と断定されてはいません。
この書き方は、担保を出すか出さないかで利率の区分が変わることと対応しています。表2で見たとおり、有担保の基準利率は下限2.80%、無担保(2期終了)は下限3.80%です。担保を提供できる資産があるなら、利率の下限が1.00ポイント下がる可能性がある一方で、返済が滞った場合にその資産を失う取引になります。
保証人については、経営者保証免除特例制度という別の入口が用意されています。ただし同制度のページには対象となる方の要件が複数示されており、誰でも使えるわけではありません。一般貸付の申込みと同時に検討するなら、要件に当てはまるかを先に確かめる順番になります。
一般貸付が向く場面と、向かない場面
ここまでの条件を、判断の材料として整理します。公庫が公表している制度要項から読み取れる範囲の話で、審査に通るかどうかとは別の問題です。
- 政策目的に紐づく特別貸付のどれにも当てはまらず、それでも設備資金や運転資金が必要になっている
- 設備投資が特定設備資金として扱われ、20年という長い返済期間を使いたい
- 担保に出せる資産があり、有担保の区分で利率の下限を取りにいける
- 売上が前期比5%以上減っているなど、経営環境変化対応資金の要件に当てはまっている(そちらのほうが特別利率Qの可能性がある)
- 商工会議所・商工会の経営指導を受けている小規模事業者で、マル経融資の推薦を受けられる(特別利率Fで無担保・無保証人)
- 事業開始後おおむね7年以内で、新規開業・スタートアップ支援資金の対象になる(創業支援貸付利率特例制度の引下げも併用できる)
図2:一般貸付を選ぶ前の確認項目。○は一般貸付が候補になる場面、×は先に他の制度を確かめたほうがよい場面。
公庫自身も、一般貸付のページの留意事項で他制度を案内しています。「このほか無担保・無保証人でご利用いただけるマル経融資(小規模事業者経営改善資金)やお使いみちによって長期・特別利率でご利用いただける特別貸付などがあります」という一文です。一般貸付は、他に当てはまるものがないときの受け皿として設計されていることが、この案内文からも読み取れます。
申込みから融資までの流れは4段階で示されている
公庫は国民生活事業をはじめて利用する方向けのページで、手続きを4つの段階に分けて説明しています。所要日数については、このページに記載がありません。
STEP 1 ご相談
事業資金相談ダイヤル(0120-154-505)またはチャットボットで相談する。受付時間は平日9時〜17時で、これから創業を考えている方・創業して間もない方・個人企業・小規模企業の方は平日9時〜19時まで受け付けると案内されている。
STEP 2 お申込
公庫は「お申込は、インターネットで完結!」と案内している。インターネット申込の専用ページが用意されている。
STEP 3 ご面談
「資金のお使いみちや事業の状況(計画)などについてお伺いします」と説明されている段階。
STEP 4 ご融資
契約手続きを経て融資が実行される。電子契約サービスの利用が案内されている。
図3:国民生活事業の手続き。出典は日本政策金融公庫「国民生活事業をはじめてご利用の方へ」(jfc.go.jp/n/finance/first/kokumin.html)および金利情報ページの相談ダイヤル欄、2026年9月26日確認。
面談で何を聞かれるかは「資金のお使いみちや事業の状況(計画)など」と書かれているだけで、それ以上の内訳は示されていません。一般貸付は使いみちを政策目的で絞っていない制度なので、その資金を何に使い、どう返すのかを自分の言葉で説明できるかどうかが、実質的な説明材料になります。
返済期間を超える取扱いを希望する場合の扱い
一般貸付の留意事項には、「記載の返済期間を超えるお取り扱いをご希望の場合は、お近くの支店へお問い合わせください」と書かれています。表1に載っている5年・10年・20年という期間が、絶対の上限として掲示されているわけではありません。
ただし、どういう場合に延長が認められるのか、延長した場合に利率がどう変わるのかは公表されていません。公庫のページで確認できるのは、支店へ問い合わせる窓口があるという事実までです。この記事で延長の可否や条件を推測して書くことはしません。
生活衛生関係営業には別の貸付が用意されている
一般貸付の留意事項には、もうひとつ重要な案内があります。「生活衛生関係営業のみなさまへ 飲食店、喫茶店、理・美容業、クリーニング業、旅館業などを営む方には、生活衛生貸付がご利用いただけます」という記載です。
国民生活事業の融資制度一覧は、一般の事業者向けと生活衛生関係営業向けで大きく2つに分かれています。生活衛生関係営業向けにも一般貸付という名前の制度があり、振興事業貸付や生活衛生改善貸付など、専用の制度が並んでいます。飲食店や理容室・美容室を営んでいる場合、この記事で扱った一般貸付とは別の枠を先に確認することになります。
この記事で確認できなかったこと
数字や条件のうち、公式ページの記載だけでは確定できなかったものを明示しておきます。
表6:確認できなかった項目
| 確認したかったこと | 結果 |
|---|---|
| 特定設備資金の具体的な定義・対象設備 | 一般貸付のページに定義の記載がなく、確認できなかった |
| 申込みから融資実行までの標準的な日数 | 「国民生活事業をはじめてご利用の方へ」に日数の記載がなく、確認できなかった |
| 返済期間を超える取扱いの条件 | 「お近くの支店へお問い合わせください」とのみ記載され、条件は確認できなかった |
| 基準利率の幅の中で、どの数字が適用されるかの判定基準 | 「ご返済期間または担保の有無によって異なる」とのみ記載され、対応表は確認できなかった |
| 無担保で税務申告2期未終了の区分が2期終了より低い理由 | 金利情報ページに説明がなく、確認できなかった |
一般貸付について、2026年9月26日に制度ページと金利情報ページで読み取れた範囲。いずれも支店への問い合わせが案内されている項目。
一般貸付についてよくある質問
Q. 一般貸付の限度額は7,200万円ですか、4,800万円ですか。
A. 資金の種類によって異なります。運転資金と設備資金は4,800万円、特定設備資金は7,200万円と公庫のページに記載されています。ひとつの数字で表せる制度ではありません。
Q. 一般貸付に特別利率が適用されることはありますか。
A. 一般貸付の制度要項では、利率は基準利率とだけ記載されています。特別利率の適用についての記載はありません。ただし創業支援貸付利率特例制度や賃上げ貸付利率特例制度を併用すれば、そこで定められた引下げが行われます。
Q. 担保を出さないと借りられませんか。
A. 公庫は「お客さまのご希望を伺いながらご相談させていただきます」と書いており、無担保・有担保のいずれかに固定してはいません。金利情報のページには無担保の利率区分も掲示されています。
Q. 据置期間を使うと総返済額は減りますか。
A. 据置期間は元金の返済を待つ期間で、利息の支払いがなくなるわけではありません。公庫のページにも据置期間の上限(運転資金1年以内、設備資金・特定設備資金2年以内)が示されているだけで、総返済額が減るとは書かれていません。
Q. 飲食店を営んでいますが、この一般貸付を使えますか。
A. 一般貸付の留意事項では、飲食店、喫茶店、理・美容業、クリーニング業、旅館業などを営む方には生活衛生貸付が利用できると案内されています。どちらを使うかは支店への相談事項になります。
他の4制度と並べたときの位置
一般貸付は、他の制度の要件に当てはまらない場合の受け皿として置かれています。裏を返せば、経営環境変化対応資金や新規開業・スタートアップ支援資金の要件に当てはまるなら、そちらを先に確認したほうが利率の区分が下がる余地があります。限度額・返済期間・据置期間・利率の決まり方を同じ項目でそろえた表は日本政策金融公庫の融資制度5つを比較にあります。
もうひとつ、要項の「基準利率」という一語が実際に何%を指すのかは、制度のページではなく金利情報のページに置かれています。担保の有無と税務申告の期数で4枚に分かれる表の作りと、中小企業事業との違いは日本政策金融公庫とはで整理しました。
調査方法と出典
この記事の数字と条件は、2026年9月26日に日本政策金融公庫の公式サイトで確認したものだけを使っています。利率は令和8年9月1日現在として掲示されていた値です。審査の通過率、実際に適用された利率の分布、融資までの日数といった、公庫が公表していない情報は扱っていません。掲載している金額や期間は制度の上限であり、個別の申込みに対して同じ条件が適用されることを示すものではありません。
公庫は各制度のページに「審査の結果、お客さまのご希望に沿えないことがございます」と記載しています。融資の可否や条件については、事業資金相談ダイヤルまたは最寄りの支店で確認してください。税務・会計上の取扱いが関わる判断については、税理士など適切な専門家に相談することをおすすめします。
参照した一次情報
| 出典 | 確認した内容 | 確認日 |
|---|---|---|
| 日本政策金融公庫「一般貸付」 | 限度額、返済期間、据置期間、利率、担保・保証人、併用できる特例制度、留意事項 | 2026年9月26日 |
| 日本政策金融公庫「金利情報【国民生活事業】」 | 基準利率・特別利率A〜Q・特別利率Fの数値、遅延損害金の割合、経営者保証免除特例制度の上乗せ利率の有無 | 2026年9月26日 |
| 日本政策金融公庫「融資制度一覧【国民生活事業】」 | 一般事業者向けと生活衛生関係営業向けの制度構成 | 2026年9月26日 |
| 日本政策金融公庫「国民生活事業をはじめてご利用の方へ」 | 相談・申込・面談・融資の4段階 | 2026年9月26日 |
| 日本政策金融公庫「創業支援貸付利率特例制度」 | 対象者と引下げ幅(0.65%、雇用拡大を伴う場合0.9%) | 2026年9月26日 |