新規開業・スタートアップ支援資金は、日本政策金融公庫の国民生活事業が創業期の事業者向けに置いている制度です。対象は「新たに事業を始める方または事業開始後おおむね7年以内の方」で、限度額は7,200万円。据置期間は設備資金も運転資金も5年以内と長く取られています。
この制度でいちばん複雑なのが利率です。基本は基準利率ですが、11の要件が列挙されていて、そのどれかに当たれば特別利率A・B・Cのいずれかが適用されます。年齢や性別で決まるもの、証明書の取得が要るもの、出資や交付金の決定が前提になるものが混在しています。この記事では、2026年9月26日に公庫の制度ページで確認できた内容だけを使って、11の要件を整理します。
結論:基準利率のまま借りるか、11の要件のどれかを取りにいくかで差が出る
制度要項そのものはシンプルです。限度額7,200万円、設備資金20年以内・運転資金10年以内、据置期間はどちらも5年以内。担保・保証人は相談です。差が生まれるのは利率の部分だけと言っても行き過ぎではありません。
公庫は「基準利率。ただし、次の要件に該当する方が必要とする資金(原則として土地にかかる資金を除く。)は特別利率。」と書いています。土地にかかる資金は原則として特別利率の対象外という但し書きが付いている点も、設備投資を計画するときに効いてきます。
表1:新規開業・スタートアップ支援資金の制度要項(2026年9月26日確認)
| 項目 | 公庫の記載 |
|---|---|
| ご利用いただける方 | 新たに事業を始める方または事業開始後おおむね7年以内の方(注1) |
| 資金のお使いみち | 新たに事業を始めるため、または事業開始後に必要とする設備資金および運転資金(注2) |
| 融資限度額 | 7,200万円 |
| ご返済期間(設備資金) | 20年以内<うち据置期間5年以内> |
| ご返済期間(運転資金) | 10年以内<うち据置期間5年以内>(注2) |
| 利率(年) | 基準利率。ただし、11の要件に該当する方が必要とする資金(原則として土地にかかる資金を除く。)は特別利率 |
| 担保・保証人 | お客さまのご希望を伺いながらご相談させていただきます |
| 併用できる特例制度 | 経営者保証免除特例制度/創業支援貸付利率特例制度/賃上げ貸付利率特例制度 |
出典:日本政策金融公庫「新規開業・スタートアップ支援資金」(jfc.go.jp/n/finance/search/01_sinkikaigyou_m.html)2026年9月26日確認。
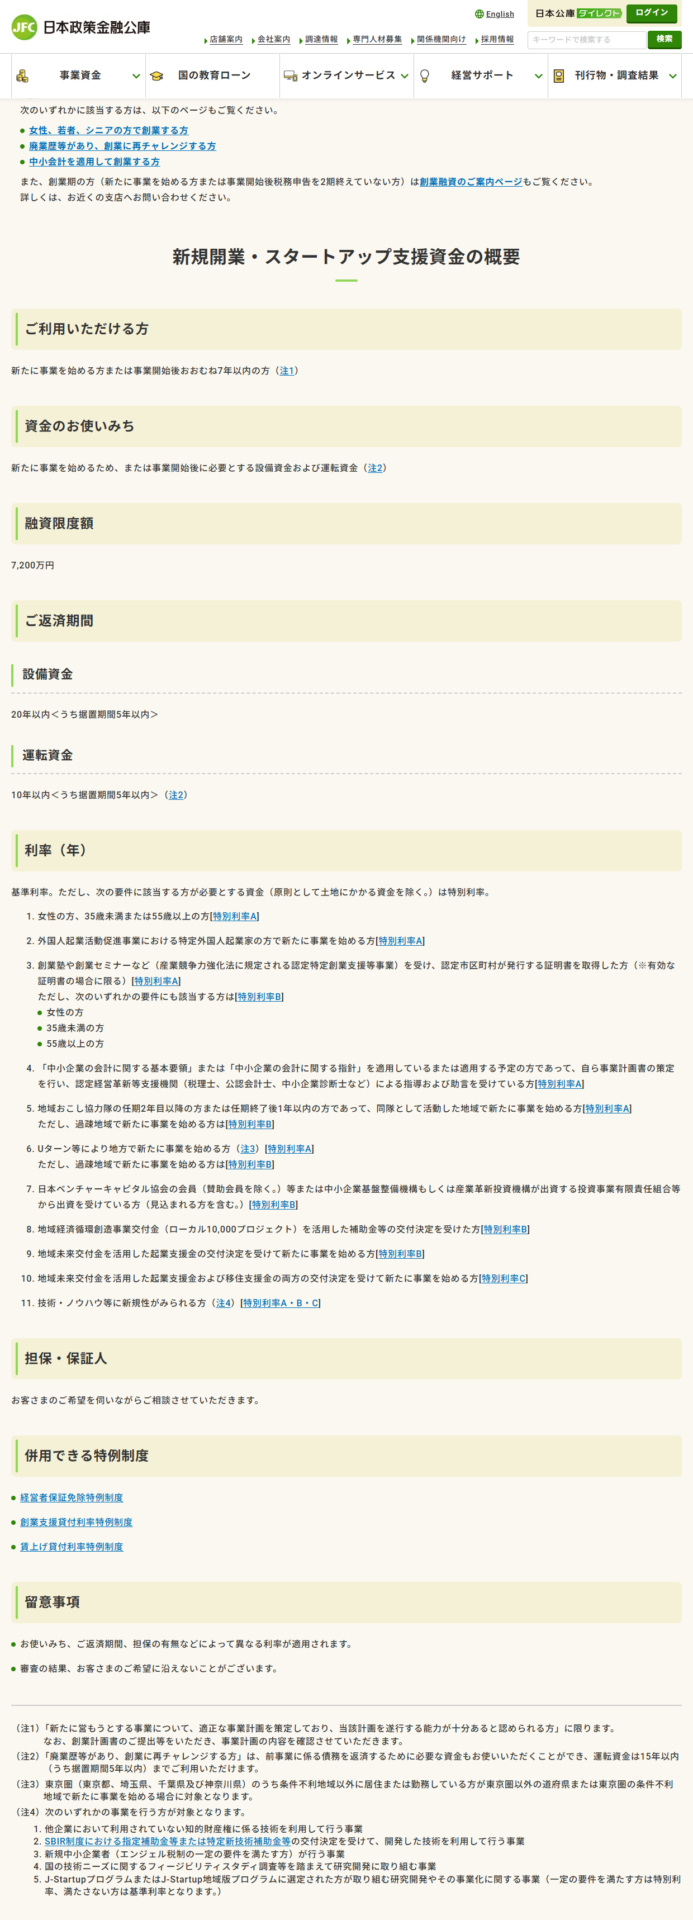
「おおむね7年以内」と、注1に書かれた条件
対象期間は「新たに事業を始める方または事業開始後おおむね7年以内の方」です。創業前だけの制度ではなく、開業から数年が経った事業者も使えます。公庫は別に「創業期の方(新たに事業を始める方または事業開始後税務申告を2期終えていない方)は創業融資のご案内ページもご覧ください」と案内しており、創業直後とそれ以降で入口を分けている構成です。
注1には条件が付いています。「新たに営もうとする事業について、適正な事業計画を策定しており、当該計画を遂行する能力が十分あると認められる方」に限る、というものです。続けて「なお、創業計画書のご提出等をいただき、事業計画の内容を確認させていただきます」と書かれています。
- 注1:適正な事業計画を策定しており、計画を遂行する能力が十分あると認められる方に限る。創業計画書の提出等により事業計画の内容を確認する
- 注2:廃業歴等があり創業に再チャレンジする方は、前事業に係る債務を返済するために必要な資金も使え、運転資金は15年以内(うち据置期間5年以内)まで利用できる
- 注3:東京圏(東京都、埼玉県、千葉県及び神奈川県)のうち条件不利地域以外に居住または勤務している方が、東京圏以外の道府県または東京圏の条件不利地域で新たに事業を始める場合に対象となる
図1:制度ページの注記。出典は日本政策金融公庫「新規開業・スタートアップ支援資金」(2026年9月26日確認)。
据置期間5年は、公庫の制度のなかでも長い
据置期間は設備資金も運転資金も5年以内です。国民生活事業の他の制度と並べると、この長さが際立ちます。一般貸付は運転資金1年以内・設備資金2年以内、経営環境変化対応資金でも3年以内です。
据置期間中は元金の返済がなく、利息だけを払います。創業直後は売上が立つまでに時間がかかるため、その間の返済負担を抑えられる設計です。ただし据置期間が終われば、残りの期間で元金を返すことになります。運転資金を10年・据置5年で借りた場合、元金を返す期間は5年に縮みます。
据置期間を長く取るほど、据置後の月々の返済額は大きくなります。7,200万円を運転資金として10年で借り、据置を使わなければ月々の元金返済は60万円、据置を5年使えば120万円という計算になります(当サイトが元金を均等に割った単純計算で、利息は含みません)。
据置期間は資金繰りを先送りする仕組みであって、返済総額を減らす仕組みではありません。
廃業歴がある方への注2は、使いみちそのものを広げている
注2は再チャレンジに関する規定です。「廃業歴等があり、創業に再チャレンジする方」は、前事業に係る債務を返済するために必要な資金も使えるとされています。通常、創業資金は新しい事業のために使うものですが、この場合は前の事業で残った債務の返済が使いみちに含まれます。
あわせて運転資金の返済期間が15年以内(うち据置期間5年以内)まで延びます。通常の10年以内と比べて5年長い設定です。公庫は制度ページの冒頭でも「廃業歴等があり、創業に再チャレンジする方」向けの別ページを案内しており、この属性を独立した支援対象として扱っていることがわかります。
特別利率が付く11の要件を一覧にする
ここがこの制度の中心です。公庫が挙げている11の要件と、それぞれに割り当てられた利率の区分を並べます。
表2:特別利率が適用される11の要件(2026年9月26日確認)
| 要件 | 内容 | 利率 |
|---|---|---|
| 1 | 女性の方、35歳未満または55歳以上の方 | A |
| 2 | 外国人起業活動促進事業における特定外国人起業家の方で新たに事業を始める方 | A |
| 3 | 創業塾や創業セミナーなど(産業競争力強化法に規定される認定特定創業支援等事業)を受け、認定市区町村が発行する証明書を取得した方(有効な証明書の場合に限る)。ただし女性・35歳未満・55歳以上のいずれかにも該当する方はB | A/B |
| 4 | 「中小企業の会計に関する基本要領」または「中小企業の会計に関する指針」を適用しているまたは適用する予定の方であって、自ら事業計画書の策定を行い、認定経営革新等支援機関(税理士、公認会計士、中小企業診断士など)による指導および助言を受けている方 | A |
| 5 | 地域おこし協力隊の任期2年目以降の方または任期終了後1年以内の方であって、同隊として活動した地域で新たに事業を始める方。ただし過疎地域で始める方はB | A/B |
| 6 | Uターン等により地方で新たに事業を始める方(注3)。ただし過疎地域で始める方はB | A/B |
| 7 | 日本ベンチャーキャピタル協会の会員(賛助会員を除く。)等または中小企業基盤整備機構もしくは産業革新投資機構が出資する投資事業有限責任組合等から出資を受けている方(見込まれる方を含む。) | B |
| 8 | 地域経済循環創造事業交付金(ローカル10,000プロジェクト)を活用した補助金等の交付決定を受けた方 | B |
| 9 | 地域未来交付金を活用した起業支援金の交付決定を受けて新たに事業を始める方 | B |
| 10 | 地域未来交付金を活用した起業支援金および移住支援金の両方の交付決定を受けて新たに事業を始める方 | C |
| 11 | 技術・ノウハウ等に新規性がみられる方(注4) | A・B・C |
出典:日本政策金融公庫「新規開業・スタートアップ支援資金」の利率欄、2026年9月26日確認。番号は公庫のページの並び順。
年齢と性別だけで決まる要件がいちばん手前にある
要件1は「女性の方、35歳未満または55歳以上の方」で、特別利率Aが付きます。証明書も認定も出資も要りません。該当するかどうかが本人の属性だけで決まる、唯一の要件です。
公庫は制度ページの冒頭でも「女性、若者、シニアの方で創業する方」向けの別ページへの導線を置いています。35歳未満と55歳以上という区切りなので、35歳から54歳までの男性は要件1では対象になりません。その場合は、要件3以降のどれかを取りにいく形になります。
認定特定創業支援等事業の証明書は、取りにいける要件
要件3は、創業塾や創業セミナーなどを受けて認定市区町村が発行する証明書を取得した方が対象です。産業競争力強化法に規定される認定特定創業支援等事業が根拠で、「有効な証明書の場合に限る」という条件が付いています。
属性ではなく行動で満たせる要件なので、創業の準備段階から逆算して動けば取得できる可能性があります。さらに、この要件に加えて女性・35歳未満・55歳以上のいずれかに該当する場合は、Aより低い特別利率Bが適用されます。要件1と要件3が重なると区分が1段階下がる構造です。
要件4も似た性格です。中小企業の会計に関する基本要領または指針を適用し、自ら事業計画書を作り、認定経営革新等支援機関の指導と助言を受けている方が対象で、特別利率Aが付きます。税理士、公認会計士、中小企業診断士などが認定経営革新等支援機関の例として挙げられています。
地方での創業には、2つのルートが用意されている
要件5と要件6は、いずれも地方での創業を対象にしています。どちらも基本は特別利率Aで、過疎地域で始める場合は特別利率Bに下がります。
要件5:地域おこし協力隊
任期2年目以降の方、または任期終了後1年以内の方が、同隊として活動した地域で新たに事業を始める場合が対象。活動地域と創業地が結び付いていることが条件になっている。
要件6:Uターン等による地方での創業
注3の定義では、東京圏(東京都、埼玉県、千葉県及び神奈川県)のうち条件不利地域以外に居住または勤務している方が、東京圏以外の道府県または東京圏の条件不利地域で新たに事業を始める場合に対象となる。
どちらも過疎地域なら特別利率B
2つの要件に共通して、過疎地域で新たに事業を始める方は特別利率Bと書かれている。
図2:地方での創業に関する2つの要件。出典は日本政策金融公庫の制度ページおよび注3(2026年9月26日確認)。
注3の定義は細かく書かれています。東京圏のうち条件不利地域以外に住んでいるか勤めている人が、東京圏の外、または東京圏の中の条件不利地域で始める場合が対象です。東京圏の中でも条件不利地域なら対象になり得る、という構造になっています。
出資・交付金が前提になる要件は、区分が1段階低い
要件7から要件10は、外部からの資金や交付決定が前提になるグループです。特別利率Bまたは特別利率Cが割り当てられています。
特別利率B
日本ベンチャーキャピタル協会の会員(賛助会員を除く。)等、または中小企業基盤整備機構もしくは産業革新投資機構が出資する投資事業有限責任組合等から出資を受けている方。見込まれる方を含む
特別利率B
地域経済循環創造事業交付金(ローカル10,000プロジェクト)を活用した補助金等の交付決定を受けた方/地域未来交付金を活用した起業支援金の交付決定を受けた方
特別利率C
地域未来交付金を活用した起業支援金および移住支援金の両方の交付決定を受けて新たに事業を始める方。11の要件のなかで単独でCが指定されているのはこれだけ
図3:外部からの出資・交付金が前提になる要件。出典は新規開業・スタートアップ支援資金の要項ページ(2026年9月26日確認)。
要件7には「見込まれる方を含む」という括弧書きが付いています。出資が実行済みでなくても対象になり得る書き方です。ただし何をもって見込まれると判断するかは制度ページに示されていません。
技術・ノウハウの新規性は、5つの類型で定義されている
要件11の「技術・ノウハウ等に新規性がみられる方」には、注4で5つの類型が示されています。特別利率A・B・Cのいずれかが適用されるとだけ書かれ、どの類型がどの区分になるかは明示されていません。
表3:注4が定める5つの事業(2026年9月26日確認)
| 類型 | 内容 |
|---|---|
| 1 | 他企業において利用されていない知的財産権に係る技術を利用して行う事業 |
| 2 | SBIR制度における指定補助金等または特定新技術補助金等の交付決定を受けて、開発した技術を利用して行う事業 |
| 3 | 新規中小企業者(エンジェル税制の一定の要件を満たす方)が行う事業 |
| 4 | 国の技術ニーズに関するフィージビリティスタディ調査等を踏まえて研究開発に取り組む事業 |
| 5 | J-StartupプログラムまたはJ-Startup地域版プログラムに選定された方が取り組む研究開発やその事業化に関する事業(一定の要件を満たす方は特別利率、満たさない方は基準利率となります。) |
出典:日本政策金融公庫「新規開業・スタートアップ支援資金」の注4、2026年9月26日確認。類型5にだけ、要件を満たさない場合は基準利率になる旨の但し書きが付いている。
特別利率A・B・Cは、数字でどれだけ違うか
区分の名前だけでは差がわかりません。金利情報のページに掲示されている数値を並べます。創業期は税務申告を2期終えていないことが多いため、その区分も載せます。
表4:基準利率と特別利率A・B・Cの数値(令和8年9月1日現在)
| 利率名称 | 無担保・2期終了(年%) | 無担保・2期未終了(年%) | 有担保(年%) |
|---|---|---|---|
| 基準利率 | 3.80〜5.40 | 3.75〜5.35 | 2.80〜5.00 |
| 特別利率A | 3.40〜5.00 | 3.35〜4.95 | 2.40〜4.60 |
| 特別利率B | 3.15〜4.75 | 3.10〜4.70 | 2.20〜4.35 |
| 特別利率C | 2.90〜4.50 | 2.85〜4.45 | 2.15〜4.10 |
出典:日本政策金融公庫「金利情報 小規模事業者/個人事業主の方【国民生活事業】」(jfc.go.jp/n/rate/index.html)2026年9月26日確認。基準利率と特別利率A・B・Cの4区分を含め、同ページの利率には金融情勢で変動する旨の注記が付いている。
この表で見落としやすいのは、同じ特別利率Cでも担保の有無で数字が変わることです。無担保・2期未終了なら下限2.85%ですが、有担保なら2.15%まで下がります。創業期に差し出せる担保があるかどうかで、取りにいける水準そのものが変わります。担保を出すかどうかは、公庫が「お客さまのご希望を伺いながらご相談させていただきます」としている部分です。
無担保・税務申告2期未終了の列で下限を比べると、基準利率3.75%、A 3.35%、B 3.10%、C 2.85%です。基準利率とCの差は0.90ポイントになります。要件をひとつ満たすかどうかで、この幅が動く計算です。
創業支援貸付利率特例制度を重ねると、さらに引き下がる
併用できる特例制度のひとつ、創業支援貸付利率特例制度は、対象が「新たに事業を始める方または事業開始後税務申告を2期終えていない方」です。この制度の対象者のうち、創業直後の層と重なります。
公庫は引下げ幅を、各種融資制度に定める利率から0.65%、雇用の拡大を伴う場合は0.9%としています。新規開業・スタートアップ支援資金で特別利率が適用されている場合、その利率からさらに引き下げられる形です。
もうひとつの併用先である経営者保証免除特例制度については、金利情報のページに「各種融資制度に定める利率(上乗せ利率はありません。)」と記載されています。保証を外しても利率が上がらない扱いです。創業期に保証を求められることが不安材料になっている場合、この点は確認しておく価値があります。
この記事で確認できなかったこと
表5:確認できなかった項目
| 確認したかったこと | 結果 |
|---|---|
| 「おおむね7年以内」の判定の起算日 | 制度ページに起算日の記載がなく、確認できなかった |
| 要件11でA・B・Cのどれが適用されるかの対応 | 「特別利率A・B・C」とのみ記載され、類型ごとの対応は確認できなかった |
| 要件7の「見込まれる方」の判断基準 | 括弧書きで対象に含まれるが、判断の基準は確認できなかった |
| 過疎地域・条件不利地域の具体的な範囲 | 要件5・6と注3に用語はあるが、対象地域の一覧は今回のページでは確認できなかった |
| 複数の要件に当たる場合の利率の決まり方 | 要件3・5・6には併記の規定があるが、それ以外の重複時の扱いは確認できなかった |
新規開業・スタートアップ支援資金について、2026年9月26日に要項ページで読み取れた範囲。11の要件の当てはめも、ページ末尾の「詳しくは、お近くの支店へお問い合わせください」に委ねられている。
新規開業・スタートアップ支援資金についてよくある質問
Q. 創業前でないと使えませんか。
A. 対象は「新たに事業を始める方または事業開始後おおむね7年以内の方」です。創業前に限られていません。ただし創業期(税務申告を2期終えていない方)には、公庫が別に創業融資の案内ページを用意しています。
Q. 要件に当たれば必ず特別利率になりますか。
A. 公庫は「要件に該当する方が必要とする資金(原則として土地にかかる資金を除く。)は特別利率」と書いています。土地にかかる資金は原則として対象外です。また留意事項に「審査の結果、お客さまのご希望に沿えないことがございます」と記載されています。
Q. 35歳から54歳の男性は特別利率を受けられませんか。
A. 要件1(女性・35歳未満・55歳以上)には当たりませんが、要件3の認定特定創業支援等事業の証明書、要件4の認定経営革新等支援機関の指導など、属性によらない要件が10個用意されています。
Q. 据置期間5年は誰でも使えますか。
A. 記載は「うち据置期間5年以内」で、上限を示したものです。実際の据置期間は申込内容によって決まります。
Q. 廃業した経験があると不利になりますか。
A. 注2では「廃業歴等があり、創業に再チャレンジする方」について、前事業に係る債務を返済するための資金も使え、運転資金の返済期間が15年以内まで延びるとされています。公庫は不利な扱いを示すのではなく、専用の条件を設けています。
創業期に重なるもう一段の引き下げ
11の要件のどれかに当たれば特別利率A・B・Cに移りますが、創業期にはさらに別の仕組みが用意されています。創業支援貸付利率特例制度で、各種融資制度に定める利率から0.65%(雇用の拡大を図る場合は0.9%)を引くものです。条件と、賃上げ・経営者保証免除を含む4つの特例制度の違いは日本政策金融公庫の4つの特例制度にまとめました。
この制度を他の4つと同じ項目で並べた表は日本政策金融公庫の融資制度5つを比較に、そもそも国民生活事業と中小企業事業のどちらの窓口になるのかは国民生活事業と中小企業事業の違いと日本政策金融公庫とはにあります。
調査方法と出典
この記事の要件と数字は、2026年9月26日に日本政策金融公庫の公式サイトで確認したものだけを使っています。利率は令和8年9月1日現在として掲示されていた値です。審査の通過率、実際に適用された利率の分布、創業計画書の具体的な評価基準といった、公庫が公表していない情報は扱っていません。
創業時の資金計画は、自己資金、補助金、民間金融機関からの借入とあわせて組み立てるものです。制度の適用可否は公庫の支店で確認し、事業計画の作り込みについては認定経営革新等支援機関(税理士、公認会計士、中小企業診断士など)に相談することをおすすめします。
参照した一次情報
| 出典 | 確認した内容 | 確認日 |
|---|---|---|
| 日本政策金融公庫「新規開業・スタートアップ支援資金」 | 対象者、使いみち、限度額7,200万円、返済期間と据置期間5年以内、特別利率が適用される11の要件、注1〜注4、併用できる特例制度、留意事項 | 2026年9月26日 |
| 日本政策金融公庫「金利情報【国民生活事業】」 | 基準利率と特別利率A・B・Cの数値(無担保2期終了・無担保2期未終了・有担保の3区分)、経営者保証免除特例制度の上乗せ利率の有無 | 2026年9月26日 |
| 日本政策金融公庫「創業支援貸付利率特例制度」 | 対象者と引下げ幅(0.65%、雇用の拡大を伴う場合0.9%) | 2026年9月26日 |
| 日本政策金融公庫「融資制度一覧【国民生活事業】」 | 創業向けの制度が「新たに事業を始める方または事業開始後税務申告を2期終えていない方」と「上記以外の方」に分かれていること | 2026年9月26日 |