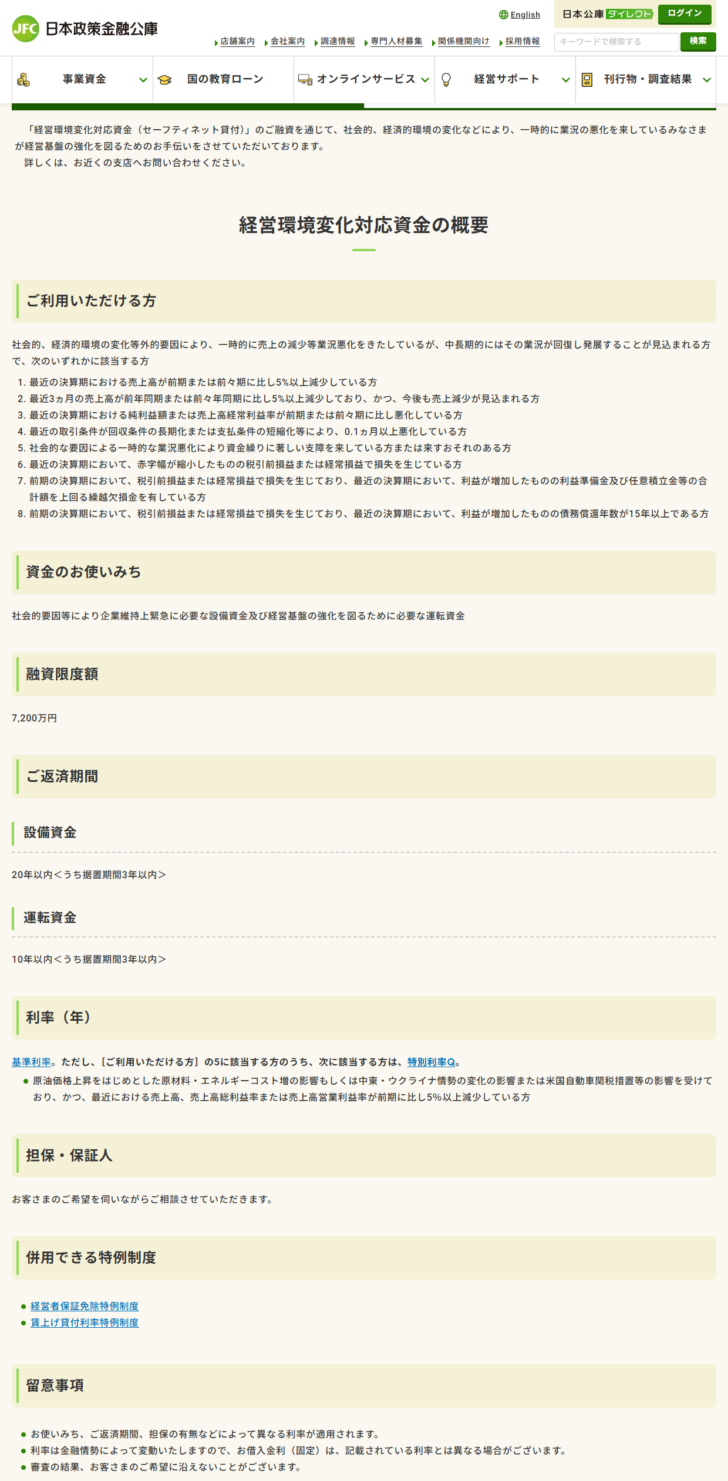
経営環境変化対応資金は、日本政策金融公庫がセーフティネット貸付と呼んでいる3つの制度のひとつです。業況が悪化したときに使う制度ですが、誰でも当てはまるわけではありません。公庫は8つの該当事由を、数値を入れて具体的に列挙しています。
そのうえで前提となる一文があります。「一時的に売上の減少等業況悪化をきたしているが、中長期的にはその業況が回復し発展することが見込まれる方」という条件です。この記事では、2026年9月26日に公庫の制度ページで確認できた8つの事由、限度額、据置期間、特別利率Qが付く条件までを順に整理します。
結論:8つの事由のどれに当たるかを、数字で確かめるところから始まる
この制度の入口は、自社の状況が公庫の挙げた8つの事由のどれかに当てはまるかどうかです。売上が減っているという感覚ではなく、前期または前々期と比べて5%以上減少しているか、取引条件が0.1ヵ月以上悪化しているか、といった数字で判定する形になっています。
限度額は7,200万円、返済期間は設備資金20年以内・運転資金10年以内で、どちらも据置期間は3年以内です。据置期間が3年というのは、国民生活事業の制度のなかでは長い部類に入ります。業況が戻るまでの時間を織り込んだ設計だと読めます。
表1:経営環境変化対応資金(セーフティネット貸付)の制度要項(2026年9月26日確認)
| 項目 | 公庫の記載 |
|---|---|
| ご利用いただける方 | 社会的、経済的環境の変化等外的要因により、一時的に売上の減少等業況悪化をきたしているが、中長期的にはその業況が回復し発展することが見込まれる方で、8つの事由のいずれかに該当する方 |
| 資金のお使いみち | 社会的要因等により企業維持上緊急に必要な設備資金及び経営基盤の強化を図るために必要な運転資金 |
| 融資限度額 | 7,200万円 |
| ご返済期間(設備資金) | 20年以内<うち据置期間3年以内> |
| ご返済期間(運転資金) | 10年以内<うち据置期間3年以内> |
| 利率(年) | 基準利率。ただし該当事由の5に当たる方のうち、一定の条件を満たす方は特別利率Q |
| 担保・保証人 | お客さまのご希望を伺いながらご相談させていただきます |
| 併用できる特例制度 | 経営者保証免除特例制度/賃上げ貸付利率特例制度 |
出典:日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」(jfc.go.jp/n/finance/search/07_keieisien_m.html)2026年9月26日確認。
8つの該当事由を、判定に使う数字ごとに並べる
公庫が挙げている8つの事由は、売上を見るもの、利益を見るもの、取引条件を見るもの、資金繰りを見るものに分かれています。番号は公庫のページの並び順です。
- 最近の決算期における売上高が前期または前々期に比し5%以上減少している方
- 最近3ヵ月の売上高が前年同期または前々年同期に比し5%以上減少しており、かつ、今後も売上減少が見込まれる方
- 最近の決算期における純利益額または売上高経常利益率が前期または前々期に比し悪化している方
- 最近の取引条件が回収条件の長期化または支払条件の短縮化等により、0.1ヵ月以上悪化している方
- 社会的な要因による一時的な業況悪化により資金繰りに著しい支障を来している方または来すおそれのある方
- 最近の決算期において、赤字幅が縮小したものの税引前損益または経常損益で損失を生じている方
- 前期の決算期において、税引前損益または経常損益で損失を生じており、最近の決算期において、利益が増加したものの利益準備金及び任意積立金等の合計額を上回る繰越欠損金を有している方
- 前期の決算期において、税引前損益または経常損益で損失を生じており、最近の決算期において、利益が増加したものの債務償還年数が15年以上である方
図1:経営環境変化対応資金の8つの該当事由。出典はセーフティネット貸付の要項ページ(2026年9月26日確認)。5番だけ色を変えているのは、特別利率Qの対象になり得る事由だから。
注目したいのは6番から8番です。いずれも「利益が改善しているのに該当する」という構成になっています。赤字幅が縮んでも損失が残っていれば6番、利益が増えても繰越欠損金が積立金の合計を上回っていれば7番、債務償還年数が15年以上なら8番です。業績が上向き始めた段階でも対象になり得る設計です。
売上の5%以上減少は、2つの測り方がある
1番と2番はどちらも5%という数字を使いますが、測る対象が違います。1番は決算期どうしの比較で、最近の決算期と前期または前々期を比べます。2番は直近3ヵ月と前年同期または前々年同期の比較です。
表2:売上減少を見る2つの事由の違い(2026年9月26日確認)
| 比較軸 | 事由1(決算期の比較) | 事由2(3ヵ月の比較) |
|---|---|---|
| 比べる期間 | 最近の決算期 | 最近3ヵ月 |
| 比較の相手 | 前期または前々期 | 前年同期または前々年同期 |
| 減少幅の基準 | 5%以上 | 5%以上 |
| 追加の条件 | なし | 今後も売上減少が見込まれること |
| 使いやすい場面 | 決算を締めたあとで、通期の落ち込みが数字に出ている | 決算を待たずに、直近の落ち込みで判断したい |
出典:日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」の該当事由1・2、2026年9月26日確認。「使いやすい場面」は記載内容から当サイトが整理したもの。
2番には「今後も売上減少が見込まれる方」という条件が付いています。直近3ヵ月が落ちているだけでは足りず、先行きの見通しも問われる形です。一方1番にはこの条件がありません。決算という確定した数字で判定する分、追加の見通しを求めていないと読めます。
0.1ヵ月以上の悪化という基準は、回収と支払の両方を見る
4番の「最近の取引条件が回収条件の長期化または支払条件の短縮化等により、0.1ヵ月以上悪化している方」は、売上でも利益でもない軸です。売上が落ちていなくても、入金が遅くなったり支払いが早まったりすれば資金繰りは悪化します。その状態を捉えるための事由です。
0.1ヵ月はおよそ3日に相当します。売掛金の回収サイトが3日長くなる、あるいは買掛金の支払サイトが3日短くなるといった変化が基準になる計算です。ただし公庫のページには、この0.1ヵ月をどの数値から算定するのかまでは書かれていません。
回収条件の長期化
売上代金が入ってくるまでの期間が延びる状態。手形サイトの延長や、現金払いから掛け払いへの変更などが当てはまる
支払条件の短縮化
仕入代金を払うまでの期間が縮む状態。掛け払いから現金払いへの変更などが当てはまる
0.1ヵ月という単位
1ヵ月を30日とすれば約3日。公庫は算定方法を制度ページに示しておらず、支店への確認事項になる
図2:事由4が捉えようとしている変化。公庫の記載(2026年9月26日確認)をもとに当サイトが整理した。
事由6・7・8は「上向き始めた会社」を拾うために置かれている
後半の3つは読み飛ばされやすい事由ですが、構造を見ると共通点があります。いずれも直近の決算で数字が改善している会社を対象に含めている点です。
事由6は「赤字幅が縮小したものの税引前損益または経常損益で損失を生じている方」。前期より良くなっていても、損失が残っていれば該当します。事由7は前期に損失が出ていて、最近の決算期で利益が増えたものの、繰越欠損金が利益準備金と任意積立金等の合計額を上回っている場合です。事業が戻り始めても、過去の損失が資本の蓄えを超えて残っている状態を指しています。
事由8は前期に損失があり、最近の決算期で利益が増えたものの、債務償還年数が15年以上である場合です。債務償還年数は、いまの利益水準で借入をあと何年かけて返せるかを示す指標として使われます。それが15年以上ということは、返済能力の回復がまだ途上にあるという読み方になります。
この3つが並んでいることは、制度が「悪化の真っ最中」だけを見ているわけではないことを示しています。回復の初期段階にある事業者が、次の一手を打つための資金を取りにいく余地が残されている設計です。
「中長期的には回復し発展することが見込まれる方」という前提
8つの事由の前に置かれている一文は、制度の性格を決める部分です。公庫はこの制度を、業況が一時的に落ちた事業者が経営基盤を強化するための資金と位置づけています。恒久的な赤字を埋めるための制度ではない、という線引きがここにあります。
この前提をどう示すかは、制度ページに書かれていません。ただし「中長期的には回復し発展することが見込まれる」という表現がある以上、面談では落ち込みの原因と回復の道筋を説明することになると考えられます。公庫は申込み手続きについて「資金のお使いみちや事業の状況(計画)などについてお伺いします」と案内しています。
限度額7,200万円と、据置期間3年以内の意味
融資限度額は7,200万円です。国民生活事業の制度で最も多く見られる上限額で、一般貸付の運転資金4,800万円より大きい枠になります。使いみちは設備資金と運転資金の両方が対象です。
特徴的なのは据置期間です。設備資金20年以内・運転資金10年以内という返済期間はほかの制度でも見られますが、据置期間が両方とも3年以内という設定は長めです。一般貸付の運転資金が据置1年以内、設備資金が2年以内であることと比べると、元金の返済開始を後ろにずらせる幅が大きくなっています。
据置期間は元金の返済を待つ期間で、利息はその間も発生します。3年据え置けば、その分だけ元金を返す期間が短くなり、据置期間後の月々の返済額は上がります。
公庫は留意事項に「お使いみち、ご返済期間、担保の有無などによって異なる利率が適用されます」「利率は金融情勢によって変動いたしますので、お借入金利(固定)は、記載されている利率とは異なる場合がございます」と記載しています。
特別利率Qが付くのは、事由5に当たる方のうちの一部
利率の欄は「基準利率。ただし、[ご利用いただける方]の5に該当する方のうち、次に該当する方は、特別利率Q。」と書かれています。8つの事由のどれかに当たれば自動的に利率が下がるわけではありません。
表3:特別利率Qが適用される条件と、利率の水準(2026年9月26日確認)
| 項目 | 内容 |
|---|---|
| 前提 | 該当事由の5(社会的な要因による一時的な業況悪化により資金繰りに著しい支障を来している方または来すおそれのある方)に当たること |
| 追加の条件 | 原油価格上昇をはじめとした原材料・エネルギーコスト増の影響もしくは中東・ウクライナ情勢の変化の影響または米国自動車関税措置等の影響を受けており、かつ、最近における売上高、売上高総利益率または売上高営業利益率が前期に比し5%以上減少している方 |
| 特別利率Q(無担保・税務申告2期終了) | 年3.40〜4.60% |
| 基準利率(無担保・税務申告2期終了) | 年3.80〜5.40% |
| 下限の差 | 0.40ポイント |
出典:日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」および「金利情報 小規模事業者/個人事業主の方【国民生活事業】」(jfc.go.jp/n/rate/index.html)2026年9月26日確認。利率は令和8年9月1日現在の掲示。差は下限どうしを当サイトで引き算したもの。
追加の条件には、原材料・エネルギーコストの増加、中東・ウクライナ情勢、米国自動車関税措置という具体的な外的要因が並んでいます。そのうえで、売上高・売上高総利益率・売上高営業利益率のいずれかが前期比5%以上減少していることが求められます。3つの指標のどれで測ってもよいという書き方です。
セーフティネット貸付は3つある
公庫の融資制度一覧では、セーフティネットという区分に3つの制度が並んでいます。業況悪化を見る経営環境変化対応資金、取引先の倒産を見る取引企業倒産対応資金、過去の大規模災害・感染症の影響を見る制度です。
表4:セーフティネット貸付の3制度(2026年9月26日確認)
| 制度 | 対象となる状況 | 融資限度額 | 返済期間 |
|---|---|---|---|
| 経営環境変化対応資金 | 一時的に業況が悪化している方(8つの該当事由) | 7,200万円 | 設備20年以内/運転10年以内<いずれも据置3年以内> |
| 取引企業倒産対応資金 | 取引企業など関連企業の倒産により経営に困難を来している方(6つの該当事由) | 別枠3,000万円 | 10年以内<うち据置期間3年以内> |
| 過去の大規模災害・感染症の影響を受けた方向けの制度 | 公庫の融資制度一覧でセーフティネットの区分に置かれている | 制度ページを参照 | 制度ページを参照 |
出典:日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」「取引企業倒産対応資金(セーフティネット貸付)」(jfc.go.jp/n/finance/search/06_tousanntaisaku_m.html)および「融資制度一覧【国民生活事業】」2026年9月26日確認。
3つのうち経営環境変化対応資金だけが、設備資金と運転資金の両方を使いみちに含めています。取引企業倒産対応資金の使いみちは「売掛金債権の回収困難、売上減少などのため緊急に必要となる運転資金および関連企業の倒産の影響により、企業の運営上一時的に必要となる運転資金」で、運転資金に限られています。自社の設備投資を止めずに乗り切りたい場面では、どちらの制度に当たるかで打てる手が変わります。
取引企業倒産対応資金の限度額は「別枠3,000万円」です。倒産した企業に対して50万円以上の売掛金債権などを有する方、取引依存度が20%以上である方など、6つの該当事由が示されています。自社の業況ではなく取引先の倒産が起点になる点が、経営環境変化対応資金との違いです。
併用できる特例制度は2つ
経営環境変化対応資金に併用できると書かれているのは、経営者保証免除特例制度と賃上げ貸付利率特例制度です。一般貸付に挙がっている創業支援貸付利率特例制度は、この制度のページには載っていません。
経営者保証免除特例制度
経営者の保証を免除する制度。金利情報のページには「各種融資制度に定める利率(上乗せ利率はありません。)」と記載されている
賃上げ貸付利率特例制度
雇用者給与等支給額の総額が増加する見込みがある方を対象に、貸付日から2年間の利率を引き下げる制度
創業支援貸付利率特例制度
この制度の併用欄には記載がない。対象が「新たに事業を始める方または事業開始後税務申告を2期終えていない方」とされている
図3:経営環境変化対応資金と3つの特例制度の関係。出典は公庫の各制度ページ(2026年9月26日確認)。
他の国民生活事業の制度と、どこで使い分けるか
表5:経営環境変化対応資金と他制度の比較(2026年9月26日確認)
| 比較軸 | 経営環境変化対応資金 | 一般貸付 | マル経融資 |
|---|---|---|---|
| 入口の条件 | 8つの該当事由のいずれか | ほとんどの業種の中小企業 | 商工会議所等の長の推薦 |
| 融資限度額 | 7,200万円 | 運転4,800万円/設備4,800万円/特定設備7,200万円 | 2,000万円 |
| 据置期間 | 設備・運転とも3年以内 | 運転1年以内/設備・特定設備2年以内 | 2年以内 |
| 利率 | 基準利率。条件を満たせば特別利率Q | 基準利率 | 特別利率F 年2.90% |
| 担保・保証人 | 希望を聞いたうえで相談 | 希望を聞いたうえで相談 | 無担保・無保証人 |
出典:日本政策金融公庫の各制度ページおよび金利情報(2026年9月26日確認)。利率は令和8年9月1日現在の掲示。
業況が落ちている局面では、据置期間の長さが効いてきます。据置3年という条件は、この3つのなかでは経営環境変化対応資金だけのものです。一方で、利率の水準だけを見ればマル経融資の年2.90%が低く、無担保・無保証人という条件も付きます。推薦を受けられる立場なら、そちらと並べて考えることになります。
この記事で確認できなかったこと
表6:確認できなかった項目
| 確認したかったこと | 結果 |
|---|---|
| 0.1ヵ月以上の悪化を算定する具体的な計算方法 | 制度ページに算定方法の記載がなく、確認できなかった |
| 「中長期的には回復し発展することが見込まれる」の判断基準 | 前提として書かれているが、判定の基準は確認できなかった |
| 債務償還年数15年以上の算定に使う数値 | 事由8に数値の基準はあるが、算定式は確認できなかった |
| 特別利率Qの適用を受けるために提出する書類 | 制度ページに記載がなく、確認できなかった |
| 過去の大規模災害・感染症に対応する制度の要項 | 今回は制度一覧での区分のみを確認し、個別の要項は確認していない |
経営環境変化対応資金について、2026年9月26日に要項ページで読み取れた範囲。8つの事由のどれに当たるかの判断も、ページ末尾の「詳しくは、お近くの支店へお問い合わせください」に委ねられている。
経営環境変化対応資金についてよくある質問
Q. 赤字だと利用できませんか。
A. 該当事由の6から8は、いずれも損失や繰越欠損金がある状態を前提にした書き方になっています。赤字であることが直ちに対象外になる制度ではありません。ただし審査の結果については、公庫が「お客さまのご希望に沿えないことがございます」と記載しています。
Q. 8つの事由のうち複数に当てはまる必要がありますか。
A. 公庫の記載は「次のいずれかに該当する方」です。いずれか1つに当たればよい書き方になっています。
Q. 特別利率Qは、売上が5%以上減っていれば適用されますか。
A. 該当事由の5に当たることが前提で、そのうえで原材料・エネルギーコスト増や中東・ウクライナ情勢、米国自動車関税措置等の影響を受けていることが条件に含まれます。売上の減少だけでは条件を満たしません。
Q. 取引先が倒産した場合もこの制度ですか。
A. 取引企業など関連企業の倒産により経営に困難を来している場合は、別枠3,000万円の取引企業倒産対応資金が用意されています。どちらに当たるかは支店で確認してください。
Q. 据置期間3年は必ず付けられますか。
A. 公庫の記載は「うち据置期間3年以内」で、上限を示したものです。実際に何年になるかは申込内容によって決まります。
業況が戻ったあとに使う入口も見ておく
この制度は「一時的に」業況が悪化している方を対象にしています。公庫の対象欄も「中長期的にはその業況が回復し発展することが見込まれる方」という書き方です。したがって、回復したあとの設備投資や運転資金は別の入口に移ることになります。移る先の候補と条件は日本政策金融公庫の融資制度5つを比較で見比べられます。
8つの事由のうち5に当たった場合の特別利率Qが、基準利率からどれだけ下がる区分なのかは特別利率A〜Qの一覧に数字で出しています。公庫の事業区分と利率表の全体像は日本政策金融公庫とはにあります。
調査方法と出典
この記事の要件と数字は、2026年9月26日に日本政策金融公庫の公式サイトで確認したものだけを使っています。利率は令和8年9月1日現在として掲示されていた値です。審査の通過率や実際の適用実績、面談で求められる資料の詳細といった、公庫が公表していない情報は扱っていません。
業況が悪化している局面での資金調達は、返済計画と事業の立て直しをあわせて考える必要があります。公庫は制度ページに「詳しくは、お近くの支店へお問い合わせください」と案内しています。税務・会計上の判断や事業再構築の設計については、税理士、中小企業診断士、認定経営革新等支援機関など適切な専門家に相談してください。
参照した一次情報
| 出典 | 確認した内容 | 確認日 |
|---|---|---|
| 日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」 | 8つの該当事由、資金のお使いみち、限度額7,200万円、返済期間と据置期間3年以内、特別利率Qの適用条件、併用できる特例制度、留意事項 | 2026年9月26日 |
| 日本政策金融公庫「取引企業倒産対応資金(セーフティネット貸付)」 | 6つの該当事由、別枠3,000万円、返済期間10年以内・据置3年以内 | 2026年9月26日 |
| 日本政策金融公庫「金利情報【国民生活事業】」 | 基準利率と特別利率Qの数値、経営者保証免除特例制度の上乗せ利率の有無、利率変動の注記 | 2026年9月26日 |
| 日本政策金融公庫「融資制度一覧【国民生活事業】」 | セーフティネットの区分に3つの制度が置かれていること | 2026年9月26日 |