日本政策金融公庫の制度要項を読んでいくと、末尾に「併用できる特例制度」という欄が出てきます。ここに並ぶのが特例制度で、融資制度そのものではなく、融資制度に定められた条件を後から動かす仕組みです。国民生活事業の融資制度のご案内には、併用できる特例制度として4つの入口が掲げられています。
この記事では、その4つについて、2026年9月26日に公庫の公式ページで掲示されていた条件をそのまま整理します。利率を何%引くのか、いつからいつまでなのか、下限はあるのか、対象は誰かという順で並べます。
結論:4つのうち3つは利率を引き、1つは保証を外す
4つの特例制度は、同じ欄に並んでいますが働き方が違います。創業支援貸付利率特例制度、賃上げ貸付利率特例制度、振興事業促進支援融資制度の3つは、各種融資制度に定める利率から一定のポイントを引きます。経営者保証免除特例制度だけは利率を動かさず、経営者の保証を外します。
創業支援
−0.65%
雇用の拡大を図る場合は−0.9%。新たに事業を始める方または事業開始後税務申告を2期終えていない方が対象。
賃上げ
−0.5%
貸付日から2年間。利率の下限は0.3%。雇用者給与等支給額の総額が2.5%以上増加する見込みがある方が対象。
経営者保証免除
±0
「各種融資制度に定める利率(上乗せ利率はありません。)」。動くのは保証のほう。
振興事業促進支援
−0.15%
生産性向上に資する計画に基づく取組みは−0.30%。生活衛生同業組合の組合員が対象。
図1:国民生活事業の4つの特例制度。出典は創業支援貸付利率特例制度・賃上げ貸付利率特例制度・経営者保証免除特例制度・振興事業促進支援融資制度の各ページ(2026年9月26日確認)。
創業支援貸付利率特例制度:4つのなかで引き下げ幅がいちばん大きい
対象は「新たに事業を始める方または事業開始後税務申告を2期終えていない方」。利率の欄には「各種融資制度に定める利率-0.65%」と書かれ、続けて「ただし、雇用の拡大を図る場合は、各種融資制度に定める利率-0.9%」と記されています。ページ冒頭には「詳しくは、お近くの支店へお問い合わせください」という案内があります。
その他の欄には「上記以外の融資条件は、各種融資制度に定める条件が適用されます」とあり、限度額や返済期間は元の融資制度のまま変わりません。動くのは利率だけです。
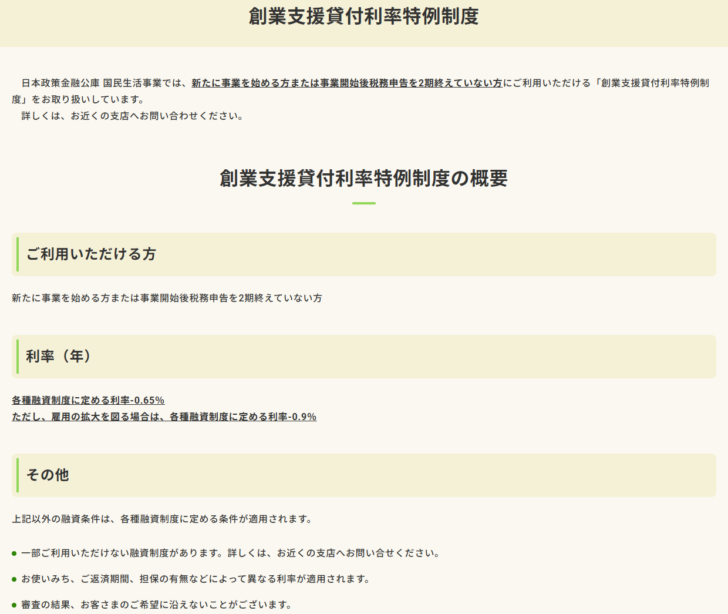
注意したいのは、「雇用の拡大を図る場合」が何をもって判定されるのか、このページには書かれていないことです。賃上げ貸付利率特例制度のように増加率の数字は示されていません。−0.9%を前提に計算する場合は、事前に支店へ確認する必要があります。
賃上げ貸付利率特例制度:期間が2年間に区切られ、下限も決まっている
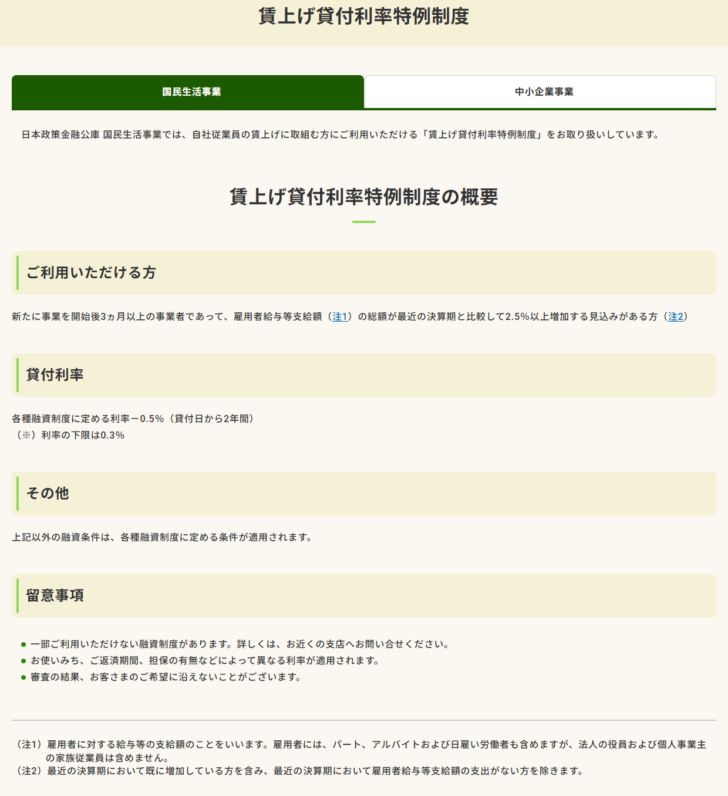
4つのなかで唯一、適用期間と利率の下限が明記されています。貸付利率の欄は「各種融資制度に定める利率-0.5%(貸付日から2年間)」、その下に「(※)利率の下限は0.3%」と書かれています。10年で借りたとしても、引き下げが効くのは最初の2年間です。
対象は「新たに事業を開始後3ヵ月以上の事業者であって、雇用者給与等支給額の総額が最近の決算期と比較して2.5%以上増加する見込みがある方」。注記で、雇用者にはパート、アルバイトおよび日雇い労働者も含める一方、法人の役員および個人事業主の家族従業員は含めないと定義されています。また、最近の決算期において既に増加している方は含み、雇用者給与等支給額の支出がない方は除かれます。
経営者保証免除特例制度:7つの要件のいずれかを満たす法人が対象
この制度は「経営者保証に関するガイドライン」に対応する制度として案内されています。対象は「次の1から7までのいずれかの要件を満たしており、経営状況等から借入返済が可能と見込まれる法人の方」で、個人事業主は対象として挙げられていません。
- 税務申告を2期以上実施している方で、法人と代表者の一体性の解消が一定程度図られていることを公庫が確認でき、かつ最近2期の減価償却前経常利益が2期連続で赤字でないこと、または直近の決算期において債務超過でないこと
- 新たに事業を始める方または税務申告を2期終えていない方で、一体性の解消の要件を満たす方
- 物的担保の提供がある方で、一体性の解消の要件を満たす方
- 新規開業後おおむね5年以内で技術・ノウハウ等に新規性がみられる方等で、一体性の解消の要件を満たす方
- 取引金融機関において代表者保証の免除に関する協調対応が見込める方、または取引金融機関から代表者保証を免除された借入の残高がある方
- 事業承継・集約・活性化支援資金または生活衛生事業承継・集約・活性化支援資金を利用される方
- ソーシャルビジネス支援資金を利用されるNPO法人の方
図2:経営者保証免除特例制度の7要件。注1により「法人と代表者の一体性の解消」とは、事業上の必要が認められない法人から経営者への貸付金等がないことを指す。出典:日本政策金融公庫 経営者保証免除特例制度(2026年9月26日確認)。
担保・保証人の欄には「ご融資にあたり、経営者の保証が免除されます。担保の提供の有無は、お申込の際に選択いただけます」と書かれています。保証を外したうえで担保を出すかどうかを選べる、という組み立てです。
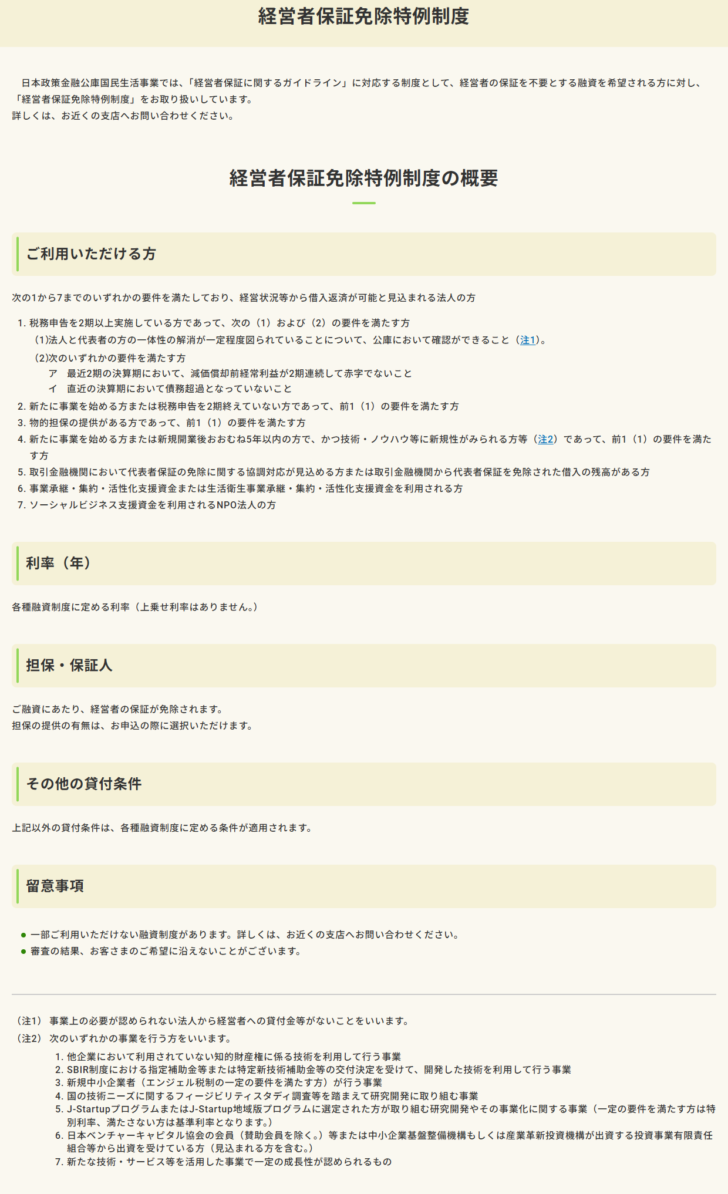
要件4に出てくる「技術・ノウハウ等に新規性がみられる方等」の定義は、注2として7つの事業が列挙されています。他企業において利用されていない知的財産権に係る技術を利用して行う事業、SBIR制度における指定補助金等または特定新技術補助金等の交付決定を受けて開発した技術を利用して行う事業、新規中小企業者(エンジェル税制の一定の要件を満たす方)が行う事業、国の技術ニーズに関するフィージビリティスタディ調査等を踏まえて研究開発に取り組む事業、J-StartupプログラムまたはJ-Startup地域版プログラムに選定された方が取り組む研究開発やその事業化に関する事業、日本ベンチャーキャピタル協会の会員等から出資を受けている方、新たな技術・サービス等を活用した事業で一定の成長性が認められるものです。
振興事業促進支援融資制度:対象になる融資制度が4つに限られている
4つめは、生活衛生関係営業の方向けの特例です。対象は「振興計画の認定を受けた生活衛生同業組合の組合員の方で、一定の要件に該当する方」とされ、さらに利用できる融資制度が振興事業貸付、生活衛生新企業育成資金、生活衛生事業承継・集約・活性化支援資金、福祉増進資金の4つに限定されています。
利率は「各種融資制度に定める利率-0.15%」で、生産性向上に資する計画に基づく取組みを行う方が必要とする資金は「-0.30%」。利用にあたっては、生活衛生同業組合等から一定の会計書類を準備していることの確認および事業計画の確認を受け、事業計画書の写しを提出することが求められます。
留意事項には、他の3つにはない記述があります。「振興事業促進支援融資制度をご利用いただいている方が生活衛生同業組合を脱退された場合は、適用されている特別な利率を通常適用する利率に変更させていただくことがあります」。借りたあとに条件を失うと利率が戻る可能性がある、という点が明示されています。
4つの特例制度を横に並べる
表1:国民生活事業の特例制度の比較(2026年9月26日確認)
| 特例制度 | 動くもの | 幅 | 期間 | 対象 |
|---|---|---|---|---|
| 創業支援貸付利率特例制度 | 利率 | −0.65% 雇用拡大は−0.9% |
記載なし | 新たに事業を始める方/税務申告2期未終了 |
| 賃上げ貸付利率特例制度 | 利率 | −0.5% 下限0.3% |
貸付日から2年間 | 事業開始後3ヵ月以上で給与総額2.5%以上増加見込み |
| 経営者保証免除特例制度 | 経営者の保証 | 上乗せなし | 記載なし | 7要件のいずれかを満たす法人 |
| 振興事業促進支援融資制度 | 利率 | −0.15% 生産性向上は−0.30% |
記載なし | 振興計画認定組合の組合員(対象は4制度) |
出典は各特例制度のページ(2026年9月26日確認)。期間欄の「記載なし」は、適用期間の定めがページに書かれていないことを示す。
「−0.5%」がどこから引かれるかで、結果は変わる
特例制度の幅は、元の融資制度に定める利率から引かれます。ところが国民生活事業の基準利率は幅で掲示されているため、引く前の数字が確定していません。同じ−0.5%でも、起点が違えば着地点が違います。
表2:無担保・税務申告2期未終了の基準利率から引いた場合(年利%)
| 起点 | そのまま | 創業支援 −0.65 | 創業支援(雇用拡大) −0.9 | 賃上げ −0.5 |
|---|---|---|---|---|
| 基準利率の下限 | 3.75 | 3.10 | 2.85 | 3.25 |
| 基準利率の上限 | 5.35 | 4.70 | 4.45 | 4.85 |
国民生活事業の金利情報ページ(令和8年9月1日現在)の掲示値から当サイトが算出。公庫が公表している数字ではない。実際に適用される利率は個別の審査で決まる。
下限を起点にすると創業支援の−0.65%で3.10%、上限を起点にすると4.70%です。1.60ポイントの開きがあり、特例制度の引き下げ幅より大きくなります。金利情報ページは、幅のどこが適用されるかの基準を示していません。特別利率A〜Qの一覧でも同じ問題が出てきます。
4つに共通する留意事項
- 一部ご利用いただけない融資制度があります。創業支援・賃上げ・振興事業促進支援の3つとも、この一文が留意事項に置かれている。どの制度が対象外かは公表されておらず、支店への問い合わせが案内されている。経営者保証免除特例制度にも同じ趣旨の記載がある。
- お使いみち、ご返済期間、担保の有無などによって異なる利率が適用されます。特例制度のページにも、元の利率が一点ではないことがあらためて書かれている。
- 審査の結果、お客さまのご希望に沿えないことがございます。4つとも同じ文言が入っている。要件に当てはまることと融資を受けられることは別、という位置づけ。
図3:4つの特例制度に共通して置かれている留意事項。いずれも公庫のページ末尾の留意事項欄から拾った(2026年9月26日確認)。
どの融資制度に、どの特例が併記されているか
制度要項の「併用できる特例制度」の欄は、制度ごとに中身が違います。当サイトが要項を確認した5制度では、次のように書き分けられていました。
表3:融資制度の要項に併記されている特例制度(2026年9月26日確認)
| 融資制度 | 要項に併記されている特例制度 |
|---|---|
| 一般貸付 | 経営者保証免除特例制度/創業支援貸付利率特例制度/賃上げ貸付利率特例制度 |
| 新規開業・スタートアップ支援資金 | 経営者保証免除特例制度/創業支援貸付利率特例制度/賃上げ貸付利率特例制度 |
| マル経融資 | 賃上げ貸付利率特例制度 |
| 経営環境変化対応資金 | 経営者保証免除特例制度/賃上げ貸付利率特例制度 |
| 挑戦支援資本強化特別貸付 | 要項に併用できる特例制度の欄がない |
各制度の要項ページに記載されている内容。制度の選び方は融資制度5つの比較にまとめている。
マル経融資には創業支援貸付利率特例制度が併記されていません。経営者保証免除特例制度も併記がなく、これはマル経融資がもともと無担保・無保証人であることと整合します。挑戦支援資本強化特別貸付には欄そのものがありません。
特例制度は「使えるかどうか」を先に確かめる順番になります。融資制度を決めてから特例を探すのではなく、要項の併用欄を見て、その制度でどの特例が効くかを確認するほうが早く着地します。
制度そのものの位置づけは日本政策金融公庫とはで扱っています。
中小企業事業にも賃上げの特例がある
賃上げ貸付利率特例制度のページには、上部に「国民生活事業」「中小企業事業」という2つのタブが置かれています。この記事で扱った条件は国民生活事業のものです。中小企業事業の融資制度のご案内にも「上記の制度と併用できる特例制度」という欄があり、「従業員の賃上げを行う方」という入口が掲げられています。
ただし、中小企業事業は利率表の作りそのものが違います。貸付期間で20段階に刻まれた表に基準利率と特別利率①②③が並ぶ体系で、国民生活事業とは記号も軸も対応しません。中小企業事業側の賃上げ特例の条件は、この記事では確認していません。
この記事で確認できなかったこと
表4:4つの特例制度について確認できなかった項目(2026年9月26日時点)
| 確認したかったこと | 結果 |
|---|---|
| 創業支援の「雇用の拡大を図る場合」の判定 | 同ページに定義がなく、確認できなかった |
| 特例制度を複数併用できるか | 4つのページのいずれにも併用可否の記載がなく、確認できなかった |
| 特例を利用できない融資制度の具体名 | 「一部ご利用いただけない融資制度があります」とのみ記載され、確認できなかった |
| 創業支援・振興事業促進支援の適用期間 | 賃上げのような期間の定めがページに書かれておらず、確認できなかった |
| 中小企業事業側の賃上げ特例の条件 | この記事では国民生活事業のタブのみを確認し、中小企業事業のタブは確認していない |
4つの特例制度のページと、国民生活事業の融資制度のご案内、金利情報ページで読み取れた範囲。
特例制度についてよくある質問
Q. 経営者保証免除特例制度を使うと金利は上がりますか。
A. 上がりません。制度ページにも金利情報ページにも「各種融資制度に定める利率(上乗せ利率はありません。)」と明記されています。金利情報ページでは、経営者の保証を不要とする融資が独立した項目として立てられ、そこにこの一文だけが置かれています。
Q. 賃上げ特例の−0.5%は、返済が終わるまで続きますか。
A. 続きません。「貸付日から2年間」と明記されています。10年返済であれば、3年目以降は引き下げのない利率に戻ります。また、引き下げ後の利率には下限0.3%が設定されています。
Q. 個人事業主でも経営者保証免除特例制度を使えますか。
A. 制度ページの対象欄は「次の1から7までのいずれかの要件を満たしており、経営状況等から借入返済が可能と見込まれる法人の方」と書かれており、法人が対象として示されています。個人事業主を対象に含める記載は確認できませんでした。
Q. 創業支援の−0.65%と賃上げの−0.5%は足して−1.15%になりますか。
A. そう読める記載は見つかりませんでした。4つの特例制度のページには併用可否の記述がなく、足し合わせられるかどうかは確認できていません。両方の要件に当てはまる場合は、申込前に支店へ確認することになります。
調査方法と出典
2026年9月26日に、日本政策金融公庫の公式サイトにある4つの特例制度のページと、国民生活事業の融資制度のご案内・金利情報ページを読み、掲示されている条件だけで作成しました。表2の計算は金利情報ページの掲示値からの算出で、公庫が公表した数字ではありません。
- 創業支援貸付利率特例制度
- 賃上げ貸付利率特例制度
- 経営者保証免除特例制度
- 振興事業促進支援融資制度
- 事業資金 小規模事業者/個人事業主の方【国民生活事業】
- 金利情報 小規模事業者/個人事業主の方【国民生活事業】
要件に当てはまるかどうかの判断と、実際に適用される利率は個別の審査で決まります。この記事は公表条件の整理であり、特例制度の適用を約束するものではありません。事業計画や賃上げの見込みの立て方に判断が必要な場合は、税理士・中小企業診断士・認定経営革新等支援機関などへの相談を検討してください。