日本政策金融公庫の資本性ローン(挑戦支援資本強化特別貸付)には、国民生活事業の窓口と中小企業事業の窓口があり、公庫は両者を別ページで案内しています。限度額は国民生活事業が別枠7,200万円、中小企業事業が15億円です。桁が2つ違うため中小企業事業のほうが条件が緩いように見えますが、公表されている条件を並べると、違うのは金額だけではありません。
この記事は中小企業事業の条件だけを扱います。2026年11月18日に公庫の制度ページで確認した内容にもとづき、金額、期間、利率、担保、特約、そして公庫自身が付けている但し書きまでを順に見ていきます。
結論:15億円まで出るが、国民生活事業のような「別枠」ではない
結論中小企業事業の資本性ローンで先に知っておくこと
- 融資限度額は15億円。ただし公庫のページに「別枠」の表記はない。国民生活事業の7,200万円には「(別枠)」と明記されている。
- 返済期間は5年1ヵ月または6年から20年までの各年という離散的な指定で、国民生活事業の「5年1ヵ月以上20年以内」という連続的な書き方とは異なる。
- 利率は税引後当期純利益額が0円以上なら期間に応じて3.25%〜3.95%、0円未満なら期間を問わず0.50%。値そのものは国民生活事業と同じ。
- 入口になるのは新企業育成貸付・企業活力強化貸付・企業再生貸付という3つの貸付グループで、国民生活事業のように個別7制度を名指しする形ではない。
- 公庫は「本制度は、取扱額に限りがあり、ご要望に沿えない場合があります」と明記している。15億円は申し込めば届く数字ではない。
まず押さえる:同じ名前で、窓口によって別の条件になっている
公庫の制度ページは、ひとつのURLの中にタブで「国民生活事業」と「中小企業事業」を並べる作りになっています。制度名はどちらも挑戦支援資本強化特別貸付で、資本性ローンという通称も共通です。そのため検索で見つけたページをそのまま読み、自社に当てはまらないほうのタブの数値を拾ってしまうことが起こります。
どちらの窓口を使うかは、申し込む側が選ぶものではありません。公庫は事業規模や業種によって担当する事業部門を分けており、中小企業事業は主に中堅規模以上の法人を、国民生活事業は小規模事業者と個人事業主を担当します。資本性ローンもその区分に従います。
違い同じ制度名でも、窓口が変わると条件が4点変わる
入口は3つの貸付グループで、資本性ローン単独では申し込めない
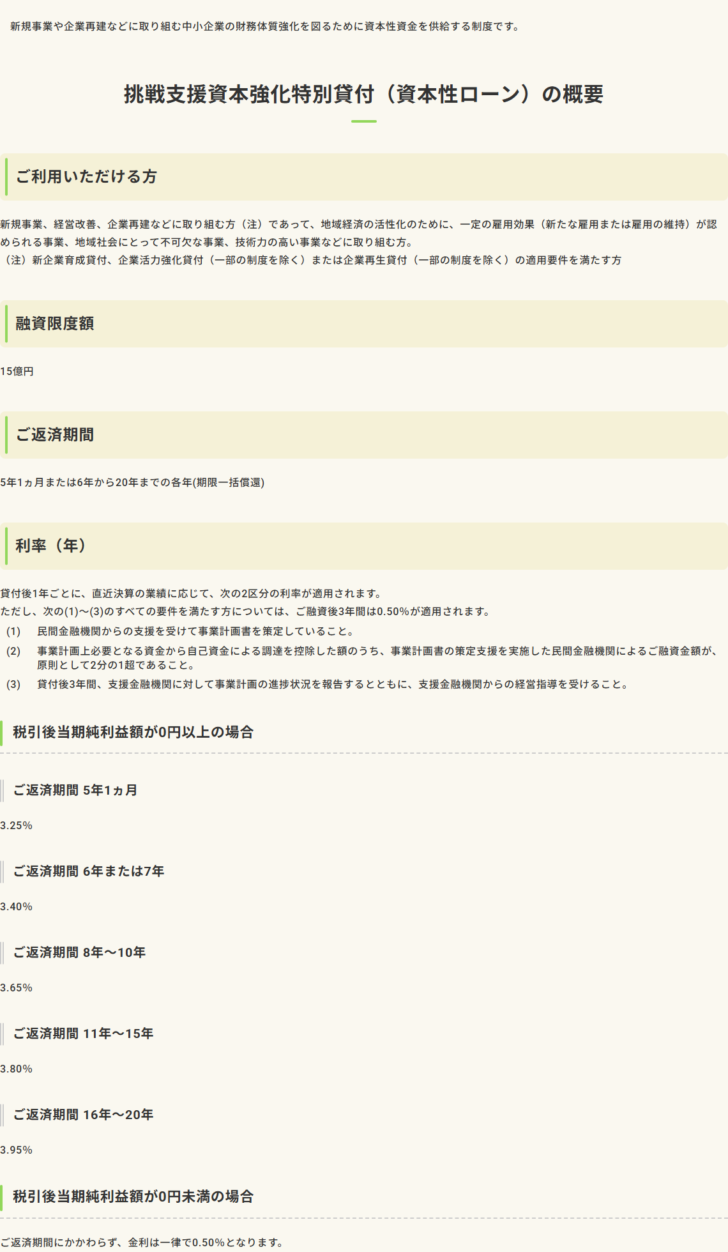
中小企業事業の「ご利用いただける方」は、新規事業、経営改善、企業再建などに取り組む方であって、地域経済の活性化のために一定の雇用効果が認められる事業、地域社会にとって不可欠な事業、技術力の高い事業などに取り組む方、と書かれています。雇用効果については「新たな雇用または雇用の維持」と補足されており、増員だけが条件ではありません。
そのうえで注記があり、新企業育成貸付、企業活力強化貸付(一部の制度を除く)、企業再生貸付(一部の制度を除く)のいずれかの適用要件を満たす方、と範囲が絞られます。つまり資本性ローンは単独で成立する制度ではなく、これらの貸付グループのどれかに当てはまる案件に、資本性という性質を上乗せする形で使われます。
経路資本性ローンにたどり着くまでの2段構え
▼
▼
3つの貸付グループは、それぞれが複数の融資制度を束ねた呼び名です。新企業育成貸付には新規開業や新事業の立ち上げを支える制度が、企業活力強化貸付には設備投資や生産性向上を支える制度が、企業再生貸付には経営改善と再建を支える制度が含まれます。資本性ローンを検討する前に、自社の案件がどのグループのどの制度に乗るのかを先に決める必要があり、その判断は支店の担当者と行うことになります。
この二段構えは、資本性ローンの使い方を限定します。資金使途が定まらないまま財務体質の強化だけを目的に申し込むことはできず、もとになる融資制度が想定する設備資金や運転資金としての裏付けが先に要ります。
「一部の制度を除く」がどの制度を指すのかは、制度ページには書かれていません。企業活力強化貸付にも企業再生貸付にも複数の制度がぶら下がっており、そのうちどれが除かれるかは支店で確認するほかありません。この記事ではその内訳を確認できていません。
どちらの窓口になるかは、自社では選べない
中小企業事業と国民生活事業は、公庫の中で担当する事業部門が分かれています。申し込む側が限度額の大きいほうを選ぶという仕組みではなく、事業の規模や従業員数、既存の取引関係などから担当が決まります。すでに公庫と取引がある場合は、その取引を担当している部門が窓口になるのが通常です。
したがって、15億円という数字を見て中小企業事業の条件で計画を立てても、実際には国民生活事業の別枠7,200万円が上限になることがあります。制度ページを読む前に、自社がどちらの担当かを支店に確認しておくほうが、計画の作り直しを避けられます。
融資限度額15億円に「別枠」の表記がない
国民生活事業の7,200万円には「(別枠)」という括弧書きが付いています。別枠とは、同じ事業者が他の融資制度で借りている残高とは切り離して枠が立つという意味です。すでに一般貸付で限度額近くまで借りていても、資本性ローンの枠は別に数えられます。
中小企業事業の15億円には、この括弧書きがありません。表記がないことから直ちに「他制度の残高と通算される」と読むことはできませんが、少なくとも公庫は中小企業事業について別枠であるとは書いていません。実際にいくらまで出るかは、既存の借入残高と事業計画の内容を見た審査で決まります。
返済期間は「5年1ヵ月または6年から20年までの各年」
公庫の中小企業事業ページは、返済期間を「5年1ヵ月または6年から20年までの各年(期限一括償還)」と書いています。読み取れるのは次の3点です。
第一に、最短は5年1ヵ月です。5年ちょうどではありません。これは金融機関が資産査定で自己資本とみなす際の扱いに関係しており、残存期間が5年を切ると自己資本とみなせる割合が下がりはじめるため、5年を確実に超える期間として5年1ヵ月が置かれています。
第二に、5年1ヵ月の次は6年で、その間の5年6ヵ月のような期間は示されていません。第三に、6年以降は「各年」なので、6年、7年、8年というように1年刻みで選びます。国民生活事業が「5年1ヵ月以上20年以内」と連続的に書いているのと比べると、中小企業事業は選択肢が離散的です。
利率は業績で2段階に切り替わる
利率は固定ではありません。公庫は「貸付後1年ごとに、直近決算の業績に応じて、次の2区分の利率が適用されます」と書いています。判定に使うのは税引後当期純利益額で、0円以上か0円未満かの2区分です。
0円未満、つまり赤字の場合は、返済期間にかかわらず年0.50%です。黒字の場合は返済期間に応じて3.25%から3.95%の間で決まります。業績が悪いときに金利負担が軽くなるという設計で、一般の融資とは逆方向に動きます。
期間区分の切り方が国民生活事業と1年ずれて見える
利率そのものの値は、中小企業事業と国民生活事業で同じです。違うのは区分の書き方です。中小企業事業は「8年〜10年」、国民生活事業は「7年超10年以内」と書きます。7年を超えて8年未満という期間を中小企業事業は想定していないので、実際に適用される利率は一致しますが、表だけを並べると境目がずれているように見えます。
| 項目 | 中小企業事業 | 国民生活事業 |
|---|---|---|
| 融資限度額 | 15億円 | 7,200万円(別枠) |
| 返済期間 | 5年1ヵ月、または6年から20年までの各年 | 5年1ヵ月以上20年以内 |
| 返済方法 | 期限一括償還 | 期限一括償還 |
| 担保・保証人 | 無担保・無保証人 | 無担保・無保証人 |
| 利率(黒字) | 3.25%〜3.95% | 3.25%〜3.95% |
| 利率(赤字) | 0.50% | 0.50% |
| 入口の指定 | 新企業育成貸付/企業活力強化貸付/企業再生貸付の3グループ | 新規開業・スタートアップ支援資金ほか7制度を個別列挙 |
| 自己資本の扱い | 金融検査上自己資本と看做すことができる | 金融機関の資産査定上、自己資本とみなすことができる |
| 取扱額の但し書き | 取扱額に限りがあり、要望に沿えない場合がある | 記載なし(審査結果により希望に沿えない場合がある旨の記載) |
公庫の中小企業事業タブおよび国民生活事業タブの記載を項目ごとに対照した。空欄を作らないため、表記がない項目は「記載なし」と書いている。
| 中小企業事業の区分 | 国民生活事業の区分 | 利率 |
|---|---|---|
| 5年1ヵ月 | 5年1ヵ月 | 3.25% |
| 6年または7年 | 5年1ヵ月超7年以内 | 3.40% |
| 8年〜10年 | 7年超10年以内 | 3.65% |
| 11年〜15年 | 10年超15年以内 | 3.80% |
| 16年〜20年 | 15年超20年以内 | 3.95% |
| 税引後当期純利益額が0円未満の場合(期間を問わない) | 0.50% | |
利率は公庫が公表した時点の値で、改定されることがある。申し込み時点の適用利率は支店で確認する。
融資後3年間を0.50%にする3要件
黒字であっても、融資後3年間は0.50%が適用される場合があります。条件は3つで、すべてを満たす必要があります。共通するのは、公庫だけで完結せず、民間金融機関が計画づくりと資金の両面で関与していることです。
要件融資後3年間0.50%が適用される3条件
- 民間金融機関の支援を受けて事業計画書を策定していること自社だけで書いた計画書では要件を満たさない。策定の段階から金融機関が関与している必要がある。
- 支援金融機関の融資額が、自己資金控除後の額の原則2分の1超であること事業計画上必要な資金から自己資金による調達を控除した額のうち、計画策定を支援した金融機関の融資が過半を占めていることが求められる。
- 融資後3年間、支援金融機関に進捗を報告し経営指導を受けること計画を出して終わりではなく、3年間にわたって報告と指導の関係が続くことが条件になっている。
この特例が効くのは3年間です。4年目以降は通常どおり、直近決算の業績に応じた利率に戻ります。
3億円を15年借りたとき、利息はいくらになるか
期限一括償還なので、元本は最終回まで減りません。利息は毎年ほぼ同額になり、業績によって年ごとに切り替わります。3億円を15年で借りた場合、適用される区分は「11年〜15年」なので黒字時は3.80%です。
| その年の業績 | 適用利率 | 年間の利息 | 15年続いた場合の利息総額 |
|---|---|---|---|
| 税引後当期純利益額が0円以上 | 3.80% | 1,140万円 | 1億7,100万円 |
| 税引後当期純利益額が0円未満 | 0.50% | 150万円 | 2,250万円 |
| 3要件を満たした融資後3年間 | 0.50% | 150万円 | 3年で450万円 |
元本3億円が期間中減らない前提で、利率を単年ごとに掛けた概算。実際の利息は日割計算や支払日の設定で変わる。手数料や諸費用は含めていない。
黒字が15年続いた場合と赤字が15年続いた場合の差は1億4,850万円です。元本3億円の約半分にあたります。業績連動という言葉から受ける印象より、金額の振れ幅は大きくなります。
期限一括償還は、利息総額を押し上げる
同じ3億円を同じ3.80%で15年借りても、元金均等返済なら利息総額は大きく変わります。毎年2,000万円ずつ元本が減っていく場合、残高の合計は24億円分となり、利息総額はおよそ9,120万円です。期限一括償還の1億7,100万円と比べると、差は約7,980万円になります。
これは資本性ローンが不利だという話ではありません。期間中に元本を返さないからこそ、手元資金を事業に回せますし、自己資本とみなされる状態も維持されます。負担を軽くする仕組みではなく、負担の置き場所を最終回へ移す仕組みだと理解しておく必要があります。最終回には元本をまとめて返すか、借換えを含めた次の手当てが必要になります。
最終回の負担をどう手当てするかは、借りる時点で考えておく論点です。20年後に事業が生み出した利益の蓄積で返すのか、その時点の財務内容を前提に借換えるのか、あるいは増資などで資本を厚くしたうえで返すのか。期限一括償還である以上、途中の各年に元本の返済原資を積む仕組みは制度側には組み込まれていません。
担保・保証人等は無担保・無保証人
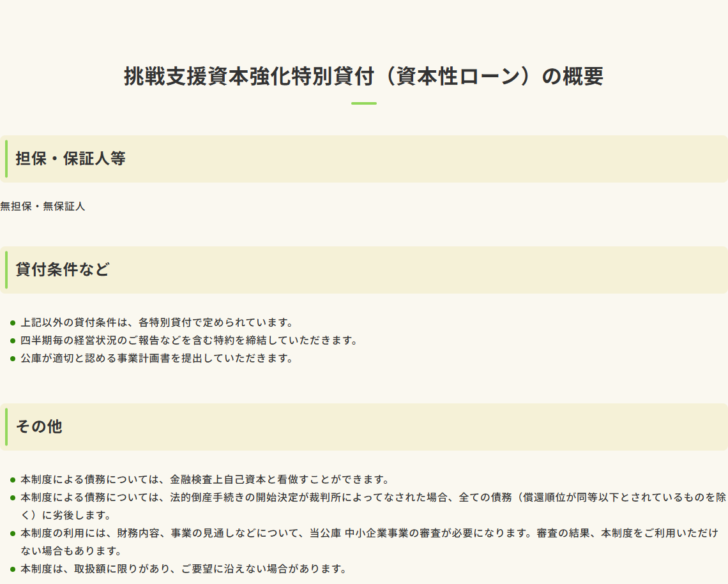
中小企業事業ページの「担保・保証人等」欄には、無担保・無保証人とだけ書かれています。15億円という金額に対しても、担保や保証人を立てる記載はありません。これは資本性ローンが持つ劣後性と表裏の関係にあります。担保で回収を確保しない代わりに、金利と審査で引き受ける構造です。
四半期ごとの経営状況報告を含む特約を結ぶ
「貸付条件など」欄には、上記以外の貸付条件は各特別貸付で定められていること、四半期毎の経営状況のご報告などを含む特約を締結すること、公庫が適切と認める事業計画書を提出することの3点が挙げられています。
四半期ごとの報告は、借入期間が続くかぎり続きます。20年で借りれば80回です。決算期だけ数字をまとめればよい体制では回らないため、申し込みの前に社内で誰が作るのかを決めておく必要があります。
金融検査上は自己資本と看做すことができる
「その他」欄の1つめに、本制度による債務については金融検査上自己資本と看做すことができる、と書かれています。国民生活事業のページは同じ趣旨を「金融機関の資産査定上、自己資本とみなすことができます」と表現しており、言い回しが異なります。
どちらも意味するところは同じで、他の金融機関が決算書を見るときに、この借入を負債ではなく資本の側に置いて評価できるということです。帳簿上は借入金のままなので、貸借対照表の数字が書き換わるわけではありません。
2つめには、法的倒産手続きの開始決定が裁判所によってなされた場合、すべての債務(償還順位が同等以下とされているものを除く)に劣後すると書かれています。資本とみなせる根拠がここにあります。
「取扱額に限りがあり、ご要望に沿えない場合があります」
「その他」欄の4つめに、本制度は取扱額に限りがあり、ご要望に沿えない場合があります、という一文が置かれています。これは審査に通るかどうかとは別の話です。制度全体として用意されている枠に上限があり、個社の信用力とは無関係に断られることがあるという意味に読めます。
3つめの、本制度の利用には財務内容や事業の見通しなどについて中小企業事業の審査が必要であり、審査の結果ご利用いただけない場合があるという記載と合わせると、15億円という数字は申し込みの前提ではなく、制度上の天井だと考えるのが妥当です。
申し込みは中小企業事業の支店窓口
融資のお申込み欄には、直接貸付として、日本公庫各支店の中小企業事業の窓口に申し込むと書かれています。国民生活事業の窓口ではありません。同じ支店の建物でも担当が分かれていることがあるため、問い合わせの段階で中小企業事業であることを伝えておくと行き違いが減ります。
この記事で確認できなかったこと
次の点は公庫の制度ページに記載がなく、確認できていません。
ひとつは、企業活力強化貸付と企業再生貸付のうち「一部の制度を除く」の内訳です。どの制度が除かれるのかは書かれていません。もうひとつは、中小企業事業における資本性ローンの取扱実績や、15億円に近い金額での実行例です。公庫はこれらを制度ページでは公表していません。
さらに、中小企業事業の基準利率そのものの一覧ページも、この記事の調査では特定できていません。資本性ローンの利率は制度ページに直接書かれているため本文の数値には影響しませんが、他制度と比べる場合は支店で確認してください。
よくある質問
- 中小企業事業の15億円は、他の公庫融資とは別枠ですか。
- 公庫のページに別枠という記載はありません。国民生活事業の7,200万円には「(別枠)」と明記されていますが、中小企業事業の15億円にはその表記がないため、この記事では別枠だとは書いていません。
- 赤字でも申し込めますか。
- 利率は税引後当期純利益額が0円未満なら0.50%になると公表されており、赤字であることを理由に申し込みができないとは書かれていません。ただし財務内容と事業の見通しについて中小企業事業の審査があり、結果によっては利用できません。
- 途中で業績が黒字に変わったら利率はどうなりますか。
- 貸付後1年ごとに直近決算の業績を見て判定されるため、黒字になった年の次の判定から、返済期間に応じた利率へ切り替わります。
- 7年6ヵ月のような期間は選べますか。
- 中小企業事業の返済期間は「5年1ヵ月または6年から20年までの各年」と書かれているため、年単位での指定になります。端数の期間が選べるとは記載されていません。
- 期間中に繰上返済はできますか。
- 制度ページには繰上返済に関する記載がありません。期限一括償還と書かれているのみです。取り扱いは支店に確認してください。
調査方法と出典
2026年11月18日に、日本政策金融公庫の制度ページの中小企業事業タブと国民生活事業タブを同日中に取得し、項目ごとに対照しました。本文に載せた数値はすべて同日の記載です。表3の利息は表2の利率を使った単純計算で、公庫が公表した試算ではありません。
- 挑戦支援資本強化特別貸付(資本性ローン)中小企業事業|日本政策金融公庫(2026年11月18日確認)
- 挑戦支援資本強化特別貸付(資本性ローン)国民生活事業|日本政策金融公庫(2026年11月18日確認)