
株式投資型クラウドファンディングで株主になる個人には、エンジェル税制という税制上の優遇措置が用意されています。この制度を使えるかどうかは、投資家が申し込むかどうかの判断材料になります。そして発行者の側から見ると、株式投資型クラウドファンディング経由の投資には、通常の直接投資にはない手続き上の軽減があります。どこがどう軽くなるのかを、経済産業省の案内で確認します。
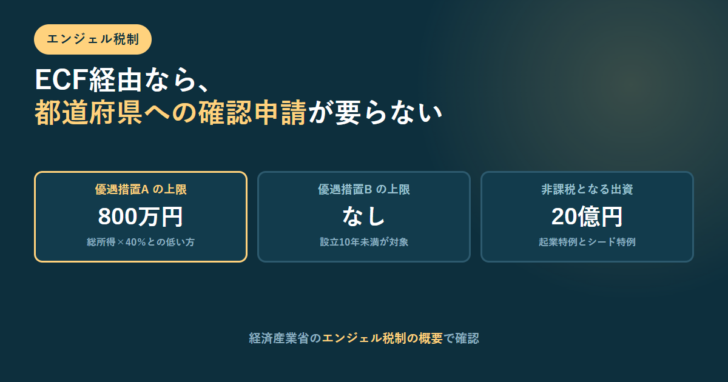
通常は、スタートアップが都道府県へ確認申請を行い、交付された『確認書』を投資家へ渡し、投資家が確定申告で税務署に提出します。ところが認定少額電子募集取扱業者が取り扱う株式投資型クラウドファンディング経由の場合、その事業者が確認書を発行できるため、都道府県への確認申請が不要になります。
投資時点の優遇は5種類。優遇措置Aの控除上限は総所得金額×40%と800万円のいずれか低い方、優遇措置Bは上限なしです。起業特例とプレシード・シード特例は非課税で、非課税となるのは20億円の出資までとされています。
令和7年度税制改正で、再投資期間の延長と保有期間の設定が行われました。令和8年1月1日以降に取得した株式がこれらの措置の適用対象です。
エンジェル税制は投資時点と売却時点の2段構え
経済産業省の案内は、エンジェル税制を「スタートアップへ投資を行った個人投資家に対して税制上の優遇措置を行う制度」と説明しています。優遇を受けられるタイミングは2つあり、株式を取得した時点と、その株式を売却した時点です。
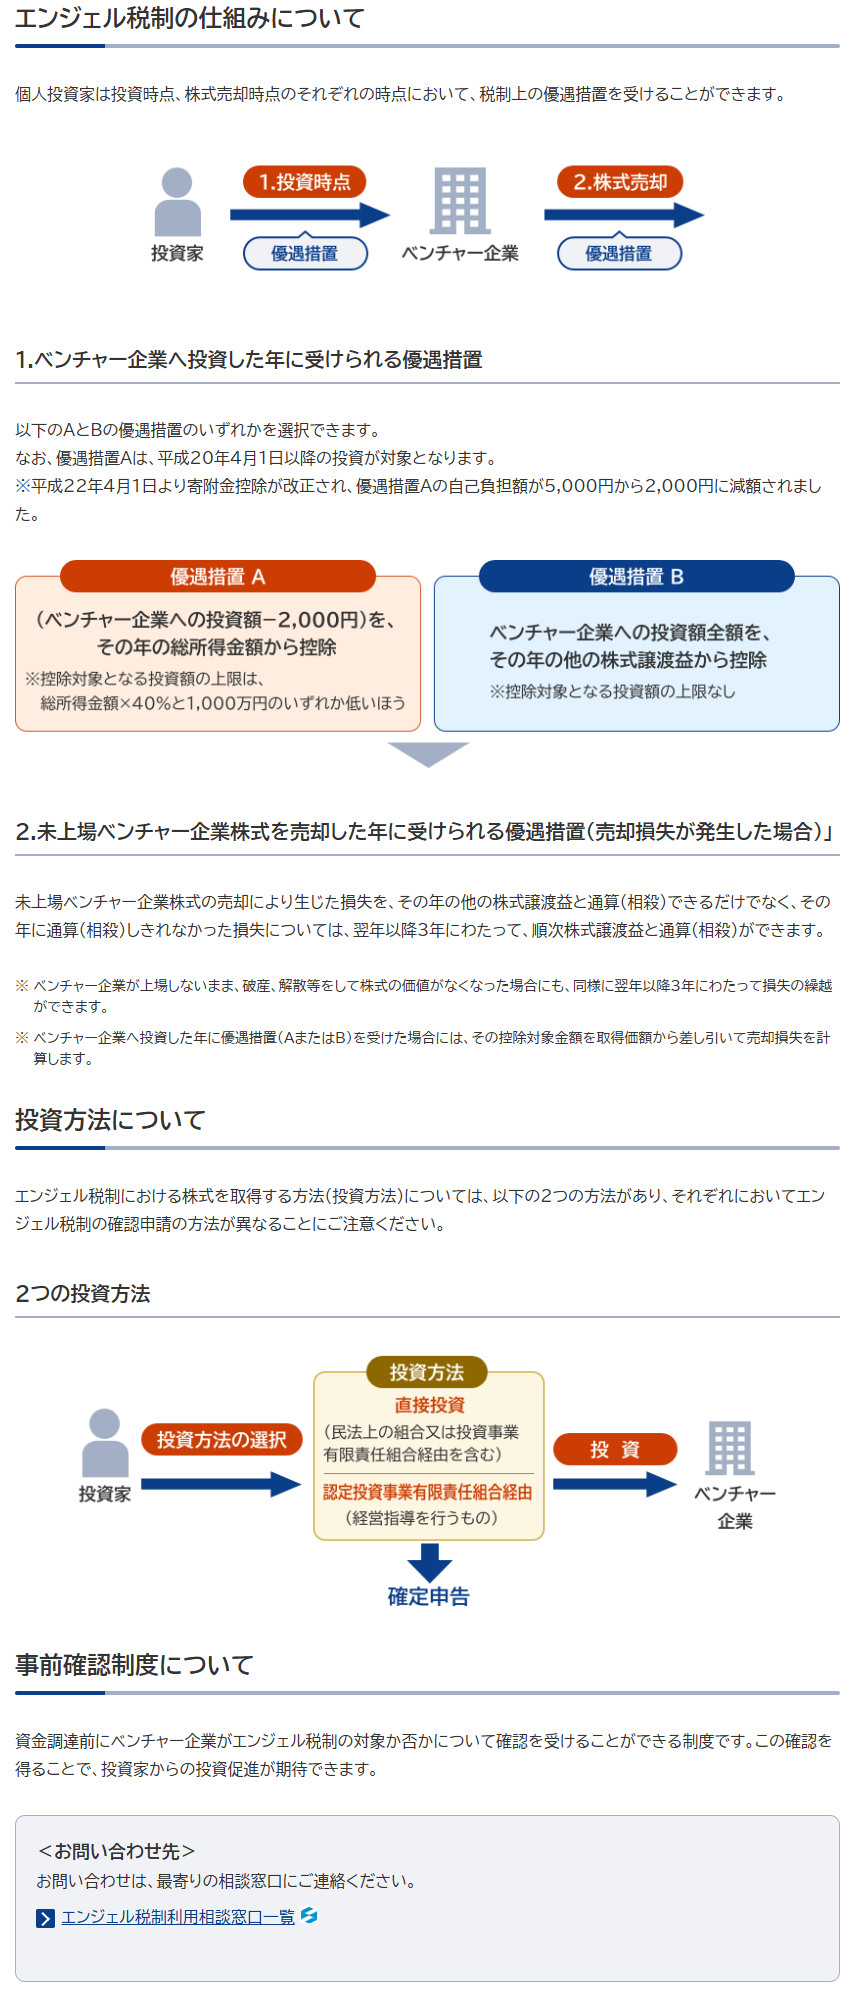
売却時点の優遇は、未上場スタートアップ株式の売却により生じた損失を、その年の他の株式譲渡益と通算できるだけでなく、その年に通算しきれなかった損失を翌年以降3年にわたって順次株式譲渡益と通算できるというものです。上場しないまま破産、解散等をして株式の価値がなくなった場合も同様に繰り越せます。
投資時点の優遇は5種類ある
経済産業省のエンジェル税制のページは、投資時点の措置を5種類の表で示しています。控除先、措置内容、控除上限額、設立年数、外部資本比率が措置ごとに違います。
| 措置の種類 | 控除対象 | 控除先 | 措置内容と控除上限額 | 設立年数 | 外部資本比率 |
|---|---|---|---|---|---|
| 起業特例 | 企業設立時の自己資金による出資額全額 | その年の株式譲渡益から控除 | 非課税。上限なし(非課税となるのは20億円の出資までで、それを超える分は課税繰延) | 1年未満 | 1/100以上 |
| 優遇措置A | 対象企業への投資額全額−2,000円 | その年の総所得金額から控除 | 課税繰延。総所得金額×40%と800万円のいずれか低い方 | 5年未満 | 1/6以上 |
| 優遇措置A-2 | 対象企業への投資額全額−2,000円 | その年の総所得金額から控除 | 課税繰延。総所得金額×40%と800万円のいずれか低い方 | 5年未満 | 1/20以上 |
| 優遇措置B | 対象企業への投資額全額 | その年の株式譲渡益から控除 | 課税繰延。上限なし | 10年未満 | 1/6以上 |
| プレシード・シード特例 | 対象企業への投資額全額 | その年の株式譲渡益から控除 | 非課税。上限なし(非課税となるのは20億円の出資までで、それを超える分は課税繰延) | 5年未満 | 1/20以上 |
発行者から見ると、自社がどの措置の対象になりうるかは、設立からの年数と外部資本比率で決まります。設立5年未満で外部資本比率が20分の1以上なら、プレシード・シード特例という非課税の枠が視野に入ります。設立10年未満であれば優遇措置Bの対象になりえます。
公開されている解説ページのあいだで、優遇措置Aの控除上限額の記載が食い違っています。中小企業庁の「エンジェル税制の仕組みについて」のページは1,000万円と書いていますが、経済産業省のエンジェル税制のページ(最終更新日2026年5月1日)は800万円としています。控除対象限度額は令和3年1月1日以後に1,000万円から800万円へ引き下げられているため、現在の金額は800万円です。古い解説ページが検索上位に残っていることがあるので、数字は更新日付が新しいページで確認してください。
株式投資型クラウドファンディング経由だと手続きが軽くなる
ここが、株式投資型クラウドファンディングで資金を集める会社にとって最も実務的な論点です。経済産業省は、株式を取得する経路を3つに分けて案内しています。
| 経路 | 確認書を発行するのは | 要件の扱い |
|---|---|---|
| 直接投資 | 都道府県(スタートアップが確認申請を行い、確認書の交付を受ける) | 通常の要件がすべてかかる。民法上の組合や投資事業有限責任組合を通じた投資、認定を受けていない投資事業有限責任組合経由も含む |
| 認定投資事業有限責任組合(LPS)経由 | 投資事業有限責任組合 | 一部の要件が免除される。組合が確認書を発行できるため、都道府県への確認申請が不要 |
| 認定少額電子募集取扱業者(ECF)経由 | 認定少額電子募集取扱業者 | 一部の要件が免除される。事業者が確認書を発行できるため、都道府県への確認申請が不要 |
経済産業省は、認定少額電子募集取扱業者が取り扱うスタートアップがエンジェル税制の対象となるか否かを判断する際、一部の要件が免除されると書いています。そのうえで、認定少額電子募集取扱業者がスタートアップに対する確認書を発行できることとすることで、都道府県への確認申請が不要となるとしています。
図1 確認書を誰が出すかで、発行者の手間が変わる
直接投資のとき
スタートアップが都道府県へ確認申請。
確認後に都道府県から確認書が交付され、それを投資家へ渡す。
認定ECF経由のとき
都道府県への確認申請が不要。
認定少額電子募集取扱業者が確認書を発行する。
どちらでも変わらないこと
投資家が確認書を確定申告の際に税務署へ提出して手続きが完了する。
確認書を渡さなければ、投資家は優遇を受けられない。
ただし、エンジェル税制が使える窓口かどうかは「認定少額電子募集取扱業者」であるかどうかで決まります。経済産業省は認定投資事業有限責任組合(LPS)および認定少額電子募集取扱業者(ECF)の一覧を公表しています。どの窓口を使うかを決める前に、その会社が認定を受けているかを確認してください。各社の条件は株式投資型クラウドファンディング5社比較にまとめています。
取扱業者側は確定申告の書類作成に対応していることがある
イークラウドは、エンジェル税制の専用ページを置いて、優遇措置Aと優遇措置Bの違いを表で説明しています。対象企業は優遇措置Aが設立5年未満、優遇措置Bが設立10年未満。控除対象は優遇措置Aが投資した年の総所得金額、優遇措置Bが投資した年の株式譲渡益です。
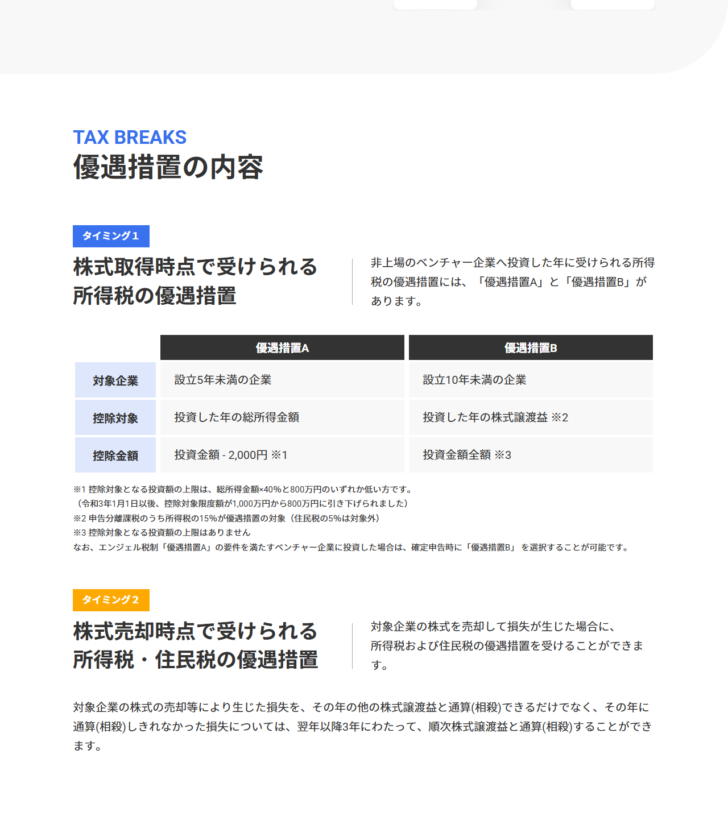
同社は、確定申告に必要な書類の作成について自社で対応すると案内し、投資家がマイページから企業ごとに「書類作成依頼」を行い、受付期限日までに依頼すると必要書類をダウンロードできる流れを示しています。発行者から見れば、株主一人ひとりの確定申告対応を自社で抱え込まずに済むということです。
令和7年度の改正で変わったこと
経済産業省は、令和7年度税制改正でエンジェル税制について2点の改正が行われたと案内しています。令和8年1月1日以降に取得した株式が、これらの措置の適用対象です。
図2 令和7年度税制改正の2点(経済産業省の案内による)
- ①再投資期間の延長 株式譲渡益が発生した年分の確定申告時の手続き等を前提に、株式譲渡益が発生した翌年末(最大2年間)までに投資をした場合にエンジェル税制の適用を受けられることとなった。
- ②保有期間の設定 非課税措置について、株式を取得した翌年末までの保有期間が設定された。ただし、IPOやM&A等の一定の場合の譲渡は除かれる。
①は投資家にとって使える期間が広がる改正です。譲渡益が出た年のうちに投資先を探さなくてもよくなるため、募集の時期と投資家の資金の都合が合いやすくなります。②は非課税措置に保有期間の条件が付いたもので、取得した翌年末までは持つ前提になります。
有償新株予約権の扱いと、ECFでの例外
令和6年度税制改正により、個人投資家が発行会社の株式を取得した時点(新株予約権の行使日)でエンジェル税制のすべての要件を満たす場合、一定の新株予約権の取得に要した金額も、税制の対象である株式の取得に要した金額に含めることとされました。ここでいう一定の新株予約権とは、取得時に払込みを行う新株予約権、いわゆる有償新株予約権でJ-KISS等が該当します。
対象になるのは2024年4月1日以降に新株予約権を取得した場合のみで、2024年3月31日以前に権利を取得した場合は対象になりません。
そして株式投資型クラウドファンディング特有の注意点があります。経済産業省は「経済産業大臣の認定を受けた少額電子募集取扱業者(ECF)経由の投資について、当該事業者が確認書を発行する場合は、令和6年度税制改正による本措置の適用を受けることはできません」と明記しています。手続きが軽くなる経路を選ぶと、有償新株予約権についてのこの措置は使えないということです。新株予約権での募集を考えている場合は、この点を先に確認してください。
発行者が準備しておくこと
エンジェル税制は投資家向けの制度ですが、申請の起点は発行者側にあります。直接投資の場合は、スタートアップが都道府県へエンジェル税制適用対象企業であること、投資が行われたこと等の確認申請を行い、交付された確認書を投資家へ送付します。
認定ECF経由であれば都道府県への確認申請は不要になりますが、要件を満たしているかの情報は発行者が出すことになります。設立からの年数、外部資本比率、事業の内容といった、どの措置に当てはまるかを決める材料は、いずれも発行者の手元にしかありません。
また、資金調達前に自社がエンジェル税制の対象かどうか確認を受けられる「事前確認制度」もあります。中小企業庁は、この確認を得ることで投資家からの投資促進が期待できると説明しています。募集ページで「エンジェル税制の対象です」と書けるかどうかは、申込みの集まり方に影響します。
よくある質問
- エンジェル税制はどの会社でも使えますか。
- 措置ごとに設立年数と外部資本比率の条件があります。起業特例は設立1年未満かつ外部資本比率1/100以上、優遇措置Aは設立5年未満かつ1/6以上、優遇措置A-2とプレシード・シード特例は設立5年未満かつ1/20以上、優遇措置Bは設立10年未満かつ1/6以上です。
- 優遇措置Aの上限は800万円ですか、1,000万円ですか。
- 800万円です。経済産業省のエンジェル税制のページ(最終更新日2026年5月1日)は、優遇措置Aの控除上限額を総所得金額×40%と800万円のいずれか低い方としています。控除対象限度額は令和3年1月1日以後に1,000万円から800万円へ引き下げられました。
- クラウドファンディング経由だと何が楽になりますか。
- 認定少額電子募集取扱業者が確認書を発行できるため、都道府県への確認申請が不要になります。また、対象となるか否かを判断する際に一部の要件が免除されます。
- 新株予約権で募集しても税制の対象になりますか。
- 令和6年度税制改正により、2024年4月1日以降に取得した有償新株予約権について、取得に要した金額も対象に含めることとされました。ただし認定ECF経由で当該事業者が確認書を発行する場合は、この措置の適用を受けられないと明記されています。
- 投資家が損をしたときの救済はありますか。
- 売却により生じた損失を、その年の他の株式譲渡益と通算でき、通算しきれなかった分は翌年以降3年にわたって順次通算できます。上場しないまま破産、解散等をして株式の価値がなくなった場合も同様です。
- 募集の前に対象かどうか確認できますか。
- 事前確認制度があります。資金調達前に、エンジェル税制の対象か否かについて確認を受けられる制度で、中小企業庁は確認を得ることで投資家からの投資促進が期待できると説明しています。
まとめ
エンジェル税制は投資家の税負担を軽くする制度ですが、使えるかどうかの条件は発行者の属性で決まります。設立からの年数と外部資本比率を確認すれば、自社がどの措置に当てはまるかはすぐに分かります。
そして、株式投資型クラウドファンディングを使う場合、認定を受けた事業者経由なら都道府県への確認申請が不要になります。これは手続きの負担として無視できない差です。一方で、有償新株予約権についての令和6年度改正の措置は、認定ECF経由で確認書が発行される場合には使えません。どの窓口でどの証券を募集するかを決める段階で、税制の扱いまで見ておくと後戻りが減ります。各社の条件はイークラウドで資金調達する条件などにまとめています。手数料の助成については東京都の株式型クラウドファンディング助成金もあわせてご覧ください。
このページの内容は、経済産業省と中小企業庁が公開している案内に基づいています。税制は毎年の改正で変わるため、適用の可否と金額は、出資した時期に対応する最新の案内と、所轄の税務署または税理士に確認してください。
個別の税額や申告の方法についての判断は行っていません。具体的な手続きは、税理士、公認会計士、認定経営革新等支援機関などにご相談ください。
出典
- 経済産業省「エンジェル税制」(投資時点の5措置の概要表、令和7年度税制改正の2点、有償新株予約権の取扱いとECF経由の例外、投資から確定申告までの流れ、3つの取得経路。最終更新日2026年5月1日)https://www.meti.go.jp/policy/newbusiness/angeltax/index.html
- 経済産業省「エンジェル投資にご関心の皆様へ」(認定LPSおよび認定ECF経由の場合に一部の要件が免除され、確認書の発行により都道府県への確認申請が不要となること、出資時期別の様式集)https://www.meti.go.jp/policy/newbusiness/angeltax/investment.html
- 中小企業庁「エンジェル税制の仕組みについて」(投資時点と売却時点の2段構え、売却損失の3年繰越、2つの投資方法、事前確認制度)https://www.chusho.meti.go.jp/keiei/chiiki/angel/structure/index.html
- イークラウド「エンジェル税制について」(優遇措置AとBの比較、控除対象限度額が1,000万円から800万円へ引き下げられた旨、確定申告に必要な書類の作成依頼の流れ)https://ecrowd.co.jp/angel-tax-system
株式投資型クラウドファンディングの関連ページ
このクラスターでは、制度の全体像、5社それぞれの条件、そして手続きと周辺制度を分けて整理しています。目的に近いページからお読みください。