株式投資型クラウドファンディングは、未上場の会社が株式を発行して、インターネットを通じて多くの個人から少額ずつ資金を集める仕組みです。2015年5月に、金融商品取引法等の改正と日本証券業協会の自主規制規則の整備によって作られました。借入でも補助金でもなく、株主が増える資金調達です。使う前に、何が法令で決まっていて、何が窓口ごとに違うのかを分けて理解しておくと判断が速くなります。
日本証券業協会は、この制度を2015年5月に創設された非上場株式の発行を通じた資金調達を行うための制度と説明しています。仲介する会社は金融商品取引業者としての登録を受け、協会に加入している必要があります。
金融庁の金融商品取引業者登録一覧で5社の登録を確かめると、4社が第一種の「少額のみ」という区分でした。登録の区分は、適用される枠組みの違いにつながります。
投資勧誘はウェブサイトの閲覧と電子メールに限られ、訪問や電話による勧誘は禁止されています。申込みの日から8日間は投資家が撤回できます。
どういう仕組みか
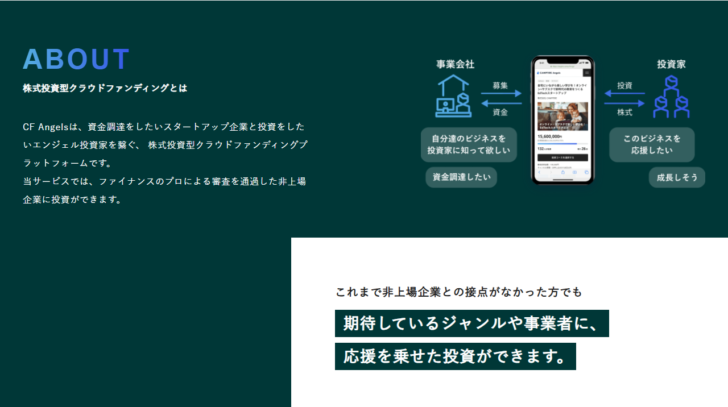
日本証券業協会の説明では、クラウドファンディングとは、新規成長企業等があるプロジェクトを行うために必要な資金を、インターネットを通じて多くの人から少額ずつ集める仕組みです。その枠組みには寄付型、購入型、投資型等があり、投資型のうち非上場の株式に係るものが株式投資型クラウドファンディングにあたります。
投資型は金融商品を取り扱うため、金融商品取引法の規制対象です。金融商品を勧誘するためには金融商品取引業者として登録を受ける必要があります。さらに、非上場の株式に係るものは協会の自主規制の対象になります。
借入やほかの調達手段とどう違うか
資金調達の手段としての位置づけを整理すると、返す必要があるかどうか、誰が意思決定に関わるようになるか、という2点で大きく分かれます。
| 手段 | 返済 | 資金の出し手が得るもの | 経営への影響 |
|---|---|---|---|
| 株式投資型クラウドファンディング | 返済なし | 非上場株式(通常は議決権のある普通株式) | 株主が一度に増える。株主総会の招集通知や継続的な情報提供が必要になる |
| 購入型クラウドファンディング | 返済なし | 製品・サービス、特典 | 株主は増えない。履行の義務が残る |
| 融資(ビジネスローン、制度融資など) | 元本と利息の返済がある | 利息 | 株主構成は変わらない。返済が資金繰りを圧迫しうる |
| ベンチャーキャピタルからの出資 | 返済なし | 株式(優先株式の場合もある) | 株主は少数だが、契約で関与の度合いが強くなることがある |
| 補助金・助成金 | 返済なし(原則) | なし | 株主構成は変わらない。使途と報告の義務がある |
クラウドファンディング全体の4つの類型と、法律が定める金額の上限についてはクラウドファンディングによる資金調達とはにまとめています。
法令と自主規制で決まっていること
株式投資型クラウドファンディングには、窓口を問わず共通して当てはまる決まりがあります。日本証券業協会の制度の概要から整理します。
図1 どの窓口を使っても変わらない3つの制約
勧誘の方法
原則としてクラウドファンディング業者がウェブサイトを閲覧させるか、電子メールを送信する方法によってのみ投資勧誘が認められる。
訪問等による勧誘や説明は禁止されている。
審査の存在
業者は、取り扱う株式とその発行会社の財務状況、事業計画の妥当性や資金使途等を審査し、適当と認めたもののみを取り扱う。
審査を通らなければ募集は始まらない。
8日間の撤回
株式の取得に関し、申込みの日から8日間は申込みの撤回または契約の解除ができる。
募集期間の終了日に金額が確定するわけではない。
金額の上限も定められています。協会の説明では、同一の会社が株式投資型クラウドファンディングにより資金調達を行うことができる金額は1年間に5億円未満です。1人の投資家が投資できる金額は、同一の会社が発行する株式につき年間200万円を超えない範囲において投資者の財産の状況に応じた額、または50万円のいずれか高い額とされています。
ただし実務では、各社の取扱要領が別の線を引いています。FUNDINNO、CF Angels、AngelNaviの取扱要領はいずれも1年間に1億円未満としており、投資家1人あたりは5社とも1年間50万円以下としています。協会の概要にも「上限額を一律50万円に限定しているクラウドファンディング業者もございます」という注記があります。窓口ごとの違いは株式投資型クラウドファンディング5社比較で条文ごとに並べています。
窓口になれるのは登録を受けた会社だけ
株式投資型クラウドファンディングを取り扱えるのは、金融商品取引業者としての登録を受け、日本証券業協会に加入している会社です。登録の有無は金融庁が公表している金融商品取引業者登録一覧で確認できます。
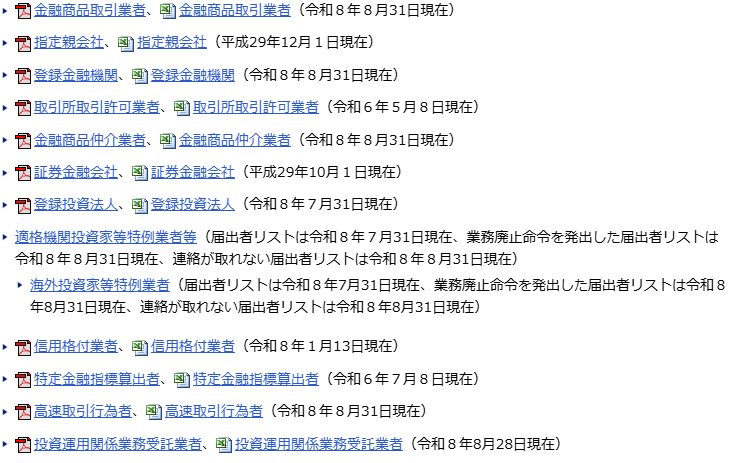
この一覧で、日本証券業協会の取扱業者一覧に載る5社を調べると、登録番号と登録年月日、そして第一種の区分が確認できます。
| 社名 | 登録番号 | 登録年月日 | 第一種の区分 |
|---|---|---|---|
| 株式会社FUNDINNO | 関東財務局長(金商)第2957号 | 2016年10月13日 | 第一種(「少額のみ」の注記なし) |
| 株式会社CFスタートアップス | 関東財務局長(金商)第3000号 | 2017年7月31日 | 第一種(少額のみ) |
| 株式会社ユニコーン | 関東財務局長(金商)第3110号 | 2018年12月26日 | 第一種(少額のみ) |
| エクイティファンディング株式会社 | 関東財務局長(金商)第3146号 | 2019年6月28日 | 第一種(少額のみ) |
| イークラウド株式会社 | 関東財務局長(金商)第3181号 | 2020年3月30日 | 第一種(少額のみ) |
5社のうち4社に「少額のみ」の注記が付き、FUNDINNOだけ付いていません。これは各社が自ら公表している内容とも整合します。FUNDINNOは取扱要領の末尾で第一種金融商品取引業者であり日本証券業協会および日本投資者保護基金に加入している旨を記載し、イークラウドとエクイティファンディングはいずれも投資者保護基金に未加入である旨を自社ページで明記しています。
投資家から見るとどういう商品か
発行者が募集ページを作るうえで、投資家がどう受け止める商品なのかを知っておく必要があります。協会は、取得した株式が取引所に上場しておらず流通取引を前提としていないため換金性が著しく乏しいと説明しています。
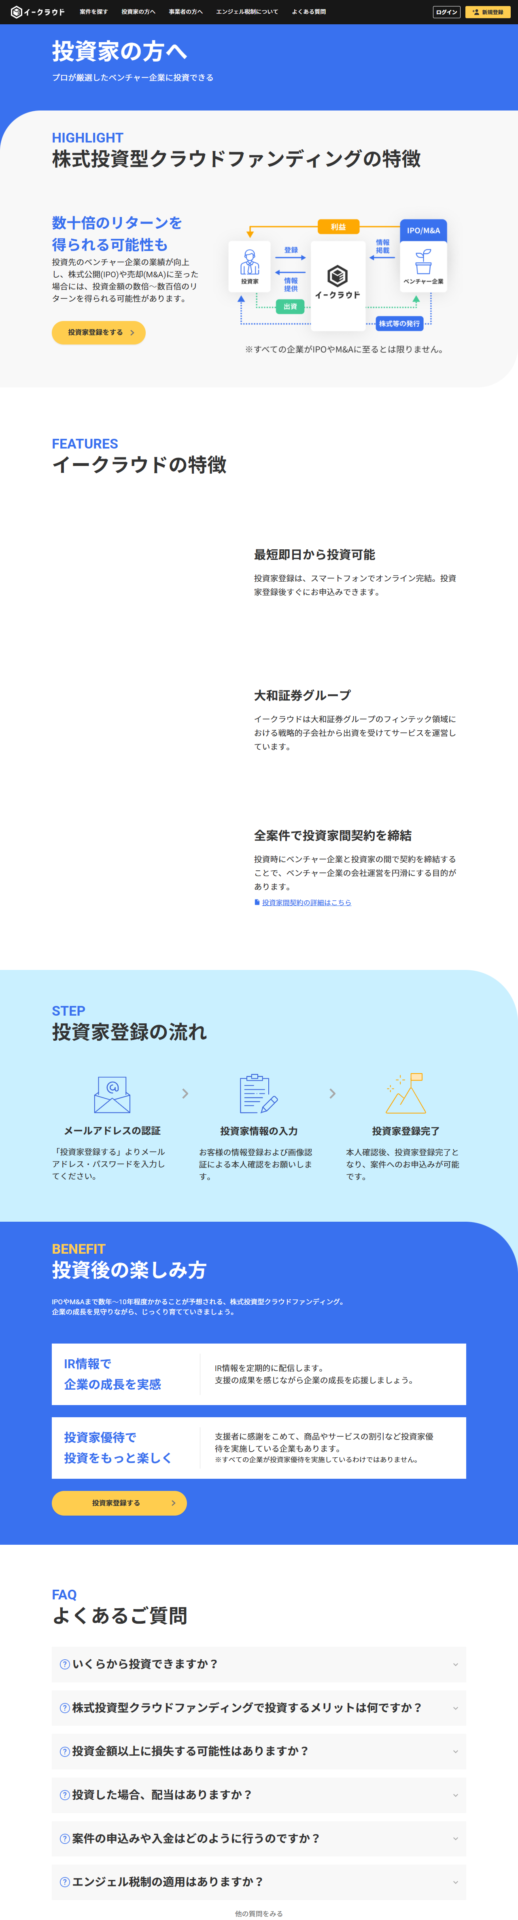
イークラウドは投資家向けのページで、株式公開や売却に至った場合には投資金額の数倍から数百倍のリターンを得られる可能性があるとしたうえで、すべての企業がIPOやM&Aに至るとは限らないと注記しています。AngelNaviは、募集する中小企業の成長は不確実性が高いため、値上がり益の追求よりも支援や応援という側面が特徴的だと説明しています。
発行者から見た進め方
窓口によって手順の呼び方は違いますが、大きな流れは共通しています。相談から入金までの期間は、イークラウドが相談から着金まで最短で約1か月、FUNDINNOが最短2か月のスピード調達が可能と案内しています。
図2 資金調達を決めてから入金までにやること
①窓口を選ぶ
日本証券業協会の取扱業者一覧に載っているか、費用が公表されているか、エンジェル税制の認定を受けているかで絞る。
②相談・事前審査
CF Angelsは審査申込書の提出に先立って対面またはオンラインの事前面談を行う。イークラウドはフォームの登録情報を基に事前審査を行う。
③書類の提出
定款、履歴事項全部証明書、決算書、事業計画書、株主名簿など。CF Angelsは18項目を約款に列挙している。
④審査
書類審査に加えて、経営者面談や企業訪問、外部専門家との協力が行われる。ユニコーンは予備審査と本審査の二段階。
⑤募集ページの作成
ユニコーンは申込受付開始前に1週間以上の情報公開期間を設ける。募集要項、事業計画、リスク情報などが表示される。
⑥募集
イークラウドの案内では募集期間は2週間程度。勧誘はサイトと電子メールに限られる。
⑦成立判定と払込み
8日間の撤回期間を経て約定日が決まり、投資家の入金を待って発行者へ払い込まれる。
成立の判定と入金までの日数の数え方は会社ごとに違います。詳しくは株式投資型クラウドファンディングの募集はいつ確定するかにまとめています。
向いている会社、向いていない会社
制度の作りから、適性ははっきり分かれます。
| 条件 | 向いている | 向いていない |
|---|---|---|
| 調達したい金額 | 数千万円規模。取扱要領の1億円未満の枠に収まる | 1億円を大きく超える規模。別の枠組みを探すことになる |
| 投資家の数 | 1人50万円の制約があるため、数十人から数百人に届けられる | 少数の出資者からまとめて受けたい場合 |
| 情報開示の体制 | 調達後も定期的に事業の状況を出し続けられる | 開示を続ける体制が作れない場合 |
| 株主が増えること | 応援してくれる株主を増やしたい、認知を広げたい | 株主構成を少数に保ちたい |
| 資金が必要な時期 | 相談から1〜2か月の余裕がある | 今月中に必要といった短期の資金繰り |
短期の資金繰りを埋める用途には向きません。審査と募集に時間がかかるうえ、募集期間が終わってからも撤回期間と入金期間を経るためです。
使えるお金の制度もある
株式投資型クラウドファンディングには、周辺の制度が2つあります。1つは投資家側の税制優遇で、もう1つは発行者側の手数料の助成です。
エンジェル税制は、スタートアップへ投資を行った個人投資家に対する税制上の優遇措置です。経済産業省は、認定少額電子募集取扱業者が取り扱う株式投資型クラウドファンディング経由の場合、その事業者が確認書を発行できるため、都道府県への確認申請が不要になると案内しています。詳しくはエンジェル税制は株式投資型クラウドファンディング経由だと都道府県への確認申請が要らないをご覧ください。
東京都は、取扱ECF事業者に支払う利用手数料の一部を助成しています。創業10年未満で都内に本店または主たる事業所を置く株式会社が対象で、助成限度額は1/2補助区分が750万円、2/3補助区分が1,000万円です。詳しくは東京都の株式型クラウドファンディング助成金にまとめています。
どの窓口を選ぶか
5社それぞれの条件は、公開されている取扱要領と取引約款から確認できます。費用を公表しているのは3社で、残る2社は公開ページからは確認できませんでした。
| サービス | 運営会社 | 公開情報から読み取れる特徴 |
|---|---|---|
| FUNDINNO | 株式会社FUNDINNO | 成約手数料20%(税別)。審査料10万円(税別)と上限100万円の実費。2回目以降は15%または18%(税別) |
| イークラウド | イークラウド株式会社 | 審査料を取らないと約款に明記。手数料は5,000万円を境に22%と16.5%(税込) |
| CF Angels | 株式会社CFスタートアップス | 手数料は22.0%・16.5%・11.0%の3段階(税込)。上限募集額は目標募集額の150%以内 |
| Unicorn | 株式会社ユニコーン | 投資家の金融資産基準が200万円以上と低い。法人の会員登録はできない。手数料は公開ページで確認できず |
| AngelNavi | エクイティファンディング株式会社 | 上限金額は目標募集額の115%まで。申し込めるのは日本国籍の個人。手数料は公開ページで確認できず |
よくある質問
- 株式投資型クラウドファンディングはいつからある制度ですか。
- 日本証券業協会は、金融商品取引法等の改正と協会の自主規制規則の整備により2015年5月に創設された制度だと説明しています。
- いくらまで集められますか。
- 協会の制度概要では、同一の会社が1年間に調達できる金額は5億円未満です。ただしFUNDINNO、CF Angels、AngelNaviの取扱要領は1億円未満と定めており、その窓口を使う限りはそちらが上限になります。
- どの会社でも取り扱ってもらえますか。
- 取り扱われるのは審査を通ったものだけです。協会は、業者が取り扱う株式とその発行会社の財務状況、事業計画の妥当性や資金使途等を審査し、適当と認めたもののみを取り扱うとしています。
- 電話で投資家を集めてもらえますか。
- できません。投資勧誘はウェブサイトを閲覧させるか電子メールを送信する方法によってのみ認められており、訪問等による勧誘や説明は禁止されています。
- 株主が増えると何が変わりますか。
- 調達後も投資家への定期的な情報提供が必要になります。協会は「株式投資型クラウドファンディング終了後においても、会社等から投資家に対し会社の事業の状況についての定期的な情報提供が行われます」としており、各社の約款はこれを発行者の義務として具体的に定めています。
- すぐに資金が必要な場合に使えますか。
- 向きません。相談から着金まで、イークラウドは最短で約1か月、FUNDINNOは最短2か月と案内しています。加えて募集後に撤回期間と入金期間があります。
まとめ
株式投資型クラウドファンディングは、2015年5月に作られた、非上場株式を広く募集できる仕組みです。法令と自主規制で決まっているのは、勧誘の方法、審査の存在、8日間の撤回期間、金額の上限といった骨格の部分。年会費や手数料、上限募集額の比率、投資家の条件は、窓口ごとに取扱要領と取引約款で定められています。
検討を始めるときは、まず自社の調達額が1億円未満に収まるか、投資家に届ける人数を確保できるか、調達後に情報開示を続けられるかの3点を確認してください。そのうえで費用を比べる段階に入れば、判断は早く済みます。5社の条件を並べた株式投資型クラウドファンディング5社比較から読み進めてください。
このページの内容は、日本証券業協会、金融庁、経済産業省、東京都および各取扱業者が公開している資料に基づいています。制度も各社の条件も改定されるため、申し込む前に最新の記載を確認してください。
未上場株式は取引所に上場しておらず、流通取引を前提としていないため換金性が著しく乏しいものです。資金調達の方法の選択や、調達後の税務・会計の取り扱いについては、弁護士、税理士、公認会計士、中小企業診断士、認定経営革新等支援機関などにご相談ください。
出典
- 日本証券業協会「制度の概要」(2015年5月創設、クラウドファンディングの類型、登録と自主規制、審査、1年間5億円未満、年間200万円または50万円、投資勧誘の方法、8日間の撤回、換金性、終了後の情報提供)https://market.jsda.or.jp/shijyo/kabucrowdfunding/seido/gaiyou/index.html
- 金融庁「免許・許可・登録等を受けている事業者一覧」内の金融商品取引業者登録一覧(5社の登録番号、登録年月日、第一種の区分。令和8年8月31日現在)https://www.fsa.go.jp/menkyo/menkyo.html
- 日本証券業協会「株式投資型クラウドファンディング業務を行う金融商品取引業者」(取扱業者5社と加入日)https://market.jsda.or.jp/shijyo/kabucrowdfunding/toriatsukaigyousha/20200907114040.html
- 経済産業省「エンジェル税制」(認定少額電子募集取扱業者経由の場合に確認書の発行により都道府県への確認申請が不要となること)https://www.meti.go.jp/policy/newbusiness/angeltax/index.html
- イークラウド「投資家の方へ」「事業者の方へ」(IPOやM&Aまでの期間、相談から着金まで最短約1か月、募集期間2週間程度)https://ecrowd.co.jp/investor
- CF Angels(株式投資型クラウドファンディングとはの説明、審査を通過した非上場企業に投資できる旨)https://cfangels.jp/
- FUNDINNO「ECF資金調達」(最短2ヶ月のスピード調達、1億円未満までの資金調達)https://fundinno.com/about_company
- AngelNavi「よくあるご質問」(議決権のある普通株式の募集、支援や応援という側面、非上場株式に公募で投資できる唯一の制度である旨)https://www.angel-navi.com/faq/faq.html