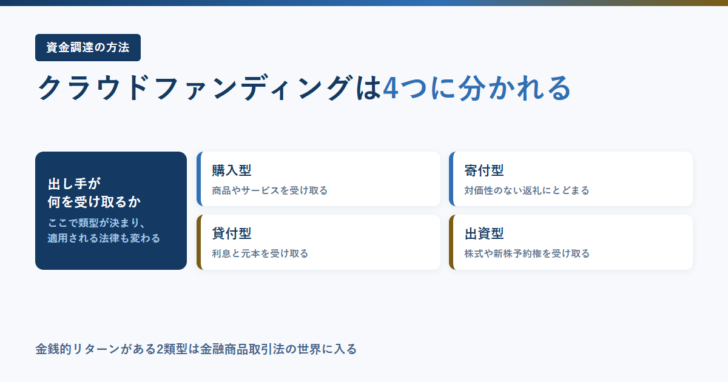

クラウドファンディングという言葉はひとつですが、中身は4つに分かれます。分ける基準は「資金を出した人が何を受け取るか」です。ここが決まると、起案者に残る義務も、適用される法律も変わります。
この記事では4類型の違いを整理したうえで、金銭的なリターンがある2類型に法律が置いている上限を、条文から確認します。法令はe-Gov法令検索で2026年9月17日に確認しました。
結論:4類型は受け取るもので分かれる
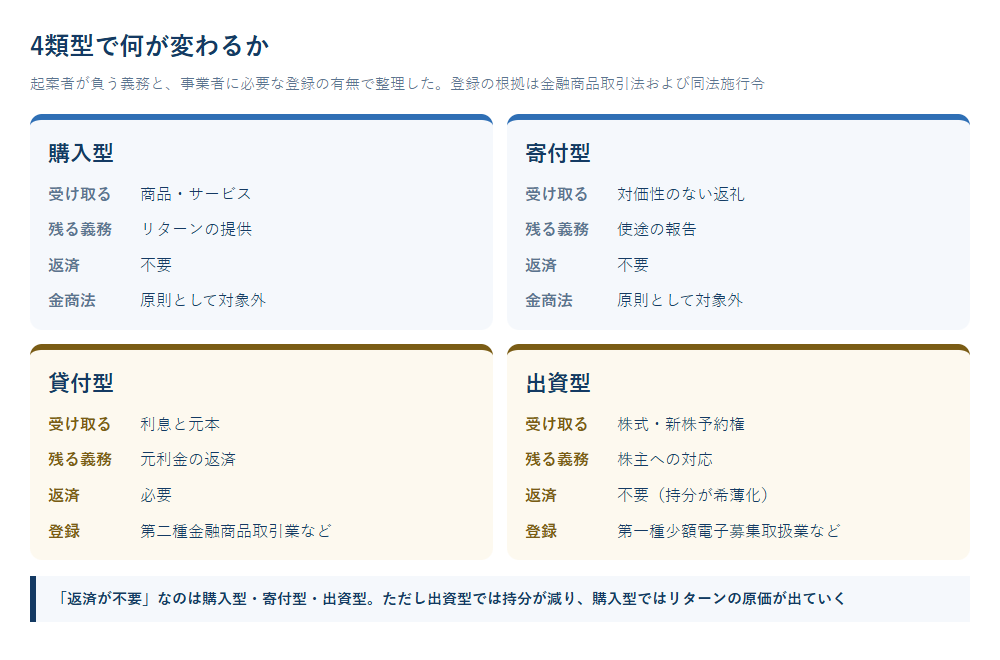
- 購入型 出し手は商品やサービスを受け取ります。起案者にはリターンを届ける義務が残ります
- 寄付型 返礼はあっても対価性はありません。使途の報告が実質的な義務になります
- 貸付型 出し手は利息と元本を受け取ります。起案者から見れば借入です
- 出資型 出し手は株式や新株予約権を受け取ります。返済は不要ですが持分が薄まります
下の2つは金銭的なリターンがあるため、仲介する事業者に金融商品取引業の登録が要ります。上の2つは規制が緩く、そのぶんサイトの数も多く、掲載までの手続きも軽くなっています。
4類型を一覧にする
| 類型 | 出し手が受け取るもの | 起案者に残る義務 | 資金調達としての性格 |
|---|---|---|---|
| 購入型 | 商品・サービス | リターンの提供 | 前受金による調達。返済は不要 |
| 寄付型 | 対価性のない返礼 | 使途の報告 | 返済も対価の提供も不要 |
| 貸付型 | 利息と元本 | 元利金の返済 | 借入。返済原資が必要 |
| 出資型 | 株式・新株予約権 | 株主への対応 | 増資。持分が希薄化する |
資金繰りの観点では、3列目が効いてきます。購入型は返済がないかわりにリターンの原価と配送費が出ていきます。出資型は返済も原価もないかわりに、経営に関与する株主が増えます。何も差し出さずに資金だけ得られる類型はありません。
購入型:商品を先に売る
購入型は、まだ手元にない商品やサービスを先に売る仕組みです。資金調達として機能するのは、商品を引き渡す前に代金を受け取れるからです。手元の在庫を売る場合は、実質的に在庫の現金化になります。
国内で最も件数が多く、一般に「クラウドファンディング」と言えばこの類型を指すことがほとんどです。プラットフォームの手数料は税込で15%台から22%の幅にあります。
起案者にとっての利点は、売れるかどうかを作る前に確かめられる点です。反対に、目標を達成してリターンを約束したあとで製造できなくなると、支援者に対する債務だけが残ります。
寄付型:対価性のない支援を集める
寄付型は、返礼を伴うことはあっても、その返礼に対価性がない類型です。支援者はプロジェクトの目的に共感して資金を出します。
実務では購入型と同じサイトが扱っていることが多く、境界は運用で区別されています。READYFORは寄付型クラウドファンディングを、支援者が寄付金控除などの税制上の優遇措置を受けられるプロジェクトと定義しています(ふるさと納税は除外)。
営利企業が使いにくいのはこの類型です。寄付を受けた側の税務の扱いも、団体の形態によって変わります。実際に使う前に、税理士など専門家への確認が要る領域です。
貸付型:多数の個人から借りる
貸付型は、起案者から見れば借入です。ソーシャルレンディングと呼ばれることもあります。貸し手が銀行ではなく多数の個人になるという違いはありますが、元本と利息を返す義務が生じる点は通常の借入と同じです。
実務上は、多数の個人から直接借りるのではなく、事業者が組成した匿名組合などを通じて資金が集まります。そのため、仲介する事業者には金融商品取引業の登録が必要になります。
資金調達の相談先として見るとき、購入型との決定的な違いは審査の観点です。購入型が企画の内容を見るのに対し、貸付型は返済能力を見ます。財務が弱い会社が借入の代わりに使える手段ではありません。
出資型:株式や新株予約権を発行する
出資型は、株式または新株予約権を発行して資金を集める類型です。株式投資型クラウドファンディングとも呼ばれます。第三者割当増資の相手方が、エンジェル投資家やベンチャーキャピタルではなく多数の個人になったもの、と考えると分かりやすくなります。
返済の義務はありません。そのかわり、既存株主の持分は希薄化し、株主として対応すべき相手が増えます。将来の資本政策に影響するため、目先の資金額だけで判断できる手段ではありません。
この類型には、法律が明確な上限を置いています。
法律が置いている2つの上限
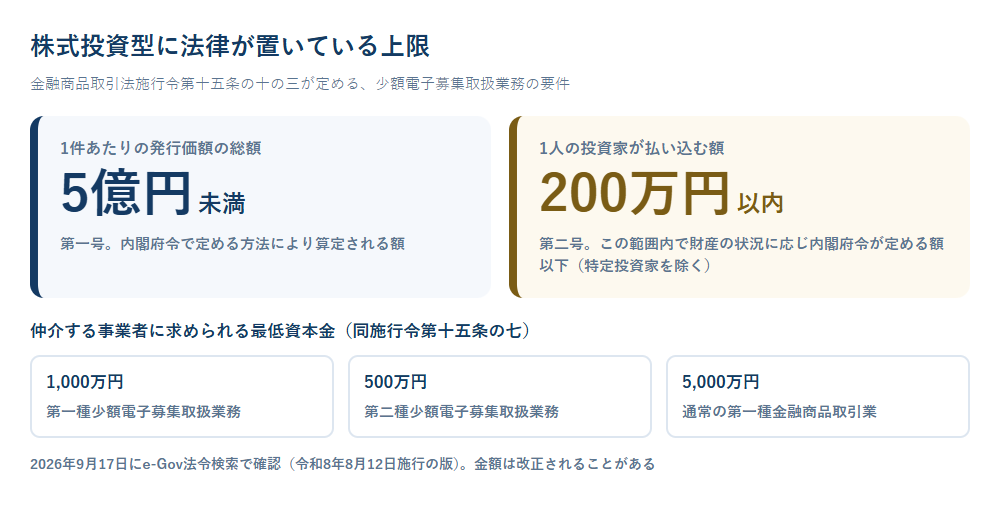
金融商品取引法は、非上場の有価証券をインターネットで少額募集する業務を「少額電子募集取扱業務」として、通常の金融商品取引業とは別に扱っています。その「少額」の中身を定めているのが、同法施行令の第十五条の十の三です。
| 要件 | 条文の定め | 根拠 |
|---|---|---|
| 1件あたりの調達額 | 発行価額の総額として内閣府令で定める方法により算定される額が5億円未満であること | 施行令第15条の10の3第1号 |
| 投資家1人あたりの払込額 | 200万円を超えない範囲内において、当該者の財産の状況に応じ内閣府令で定める額以下であること(特定投資家を除く) | 同条第2号 |
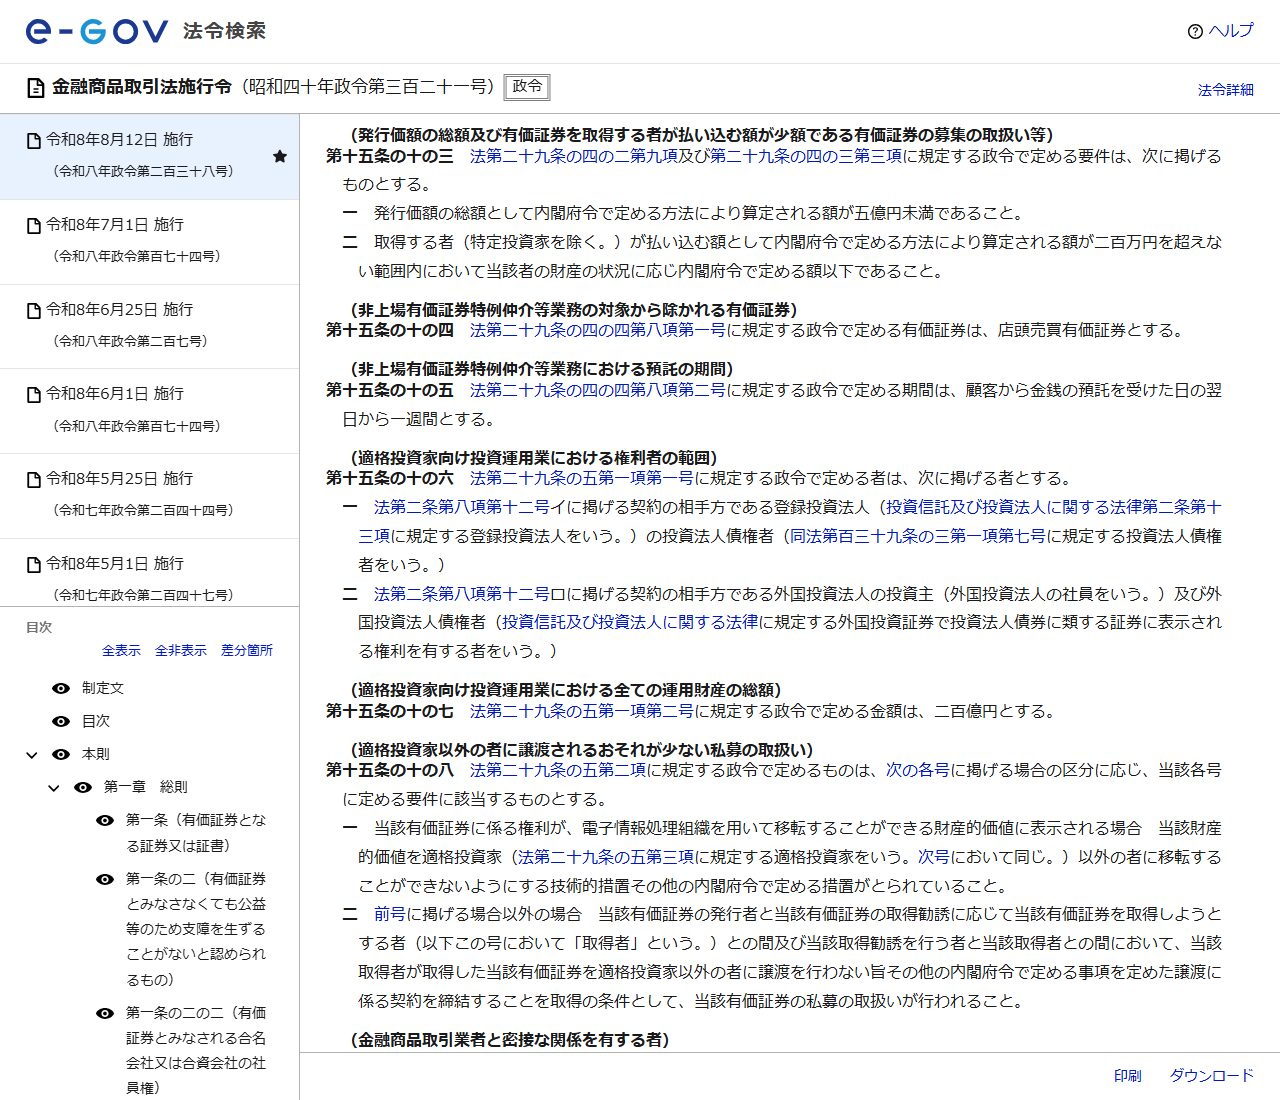
数字は改正されます。この2つの上限を「1億円未満・50万円以下」と書いている解説は珍しくありませんが、条文が現に定めているのは上の表のとおりです。金額を前提に資本政策を立てるなら、条文そのものを見に行ってください。
仲介する事業者に必要な登録
金銭的なリターンがある2類型では、サイトを運営する側に登録が求められます。少額電子募集取扱業務に限れば、通常の金融商品取引業より低い資本金で登録できる仕組みです。
| 登録の種別 | 最低資本金 | 扱える対象 |
|---|---|---|
| 第一種少額電子募集取扱業務 | 1,000万円 | 非上場の株式など(第一種の有価証券) |
| 第二種少額電子募集取扱業務 | 500万円 | 匿名組合出資持分などのみなし有価証券 |
| 通常の第一種金融商品取引業 | 5,000万円 | 上場有価証券を含む幅広い業務 |
| 通常の第二種金融商品取引業 | 1,000万円 | みなし有価証券の取扱いなど |
金額はいずれも金融商品取引法施行令第十五条の七が定めるものです。この差が、金融型のクラウドファンディングサイトが購入型ほど数を増やしていない理由のひとつになっています。参入の要件が重い領域では、選べる相手も限られます。
非上場株式を扱う新しい枠もある
金融商品取引法には、少額電子募集取扱業務とは別に「非上場有価証券特例仲介等業務」という枠も置かれています。第二十九条の四の四に定めがあり、登録の特例が用意されています。
施行令を見ると、この業務については対象から店頭売買有価証券が除かれ、顧客から金銭の預託を受ける期間が「預託を受けた日の翌日から一週間」と定められています。最低資本金は第一種少額電子募集取扱業務と同じ1,000万円です。
いつから施行された枠なのか、実際に登録した事業者がどれだけあるのかは、今回の確認では分かりませんでした。制度として存在することだけが条文から読み取れます。
前受金として見たときの購入型
購入型で集まった資金は、商品を引き渡す前に受け取る代金です。会計の用語で言えば前受金にあたる性格を持ちます。返済は不要でも、負債の性質をまったく持たないわけではありません。
この見方に立つと、購入型の資金繰りは次のように整理できます。入ってくるのは支援総額から手数料を引いた額。出ていくのは商品の原価と配送費、そして企画の実行にかかる費用です。差し引きが残らない設計では、集めるほど苦しくなります。
| 時点 | 起きること | 資金の動き |
|---|---|---|
| 募集中 | 支援が積み上がる | まだ入金されない |
| 成立 | リターンの提供義務が確定する | 手数料が確定する |
| 終了後 | 製造・調達・梱包を進める | 原価が先に出ていく |
| 入金 | 手数料を差し引いた額が振り込まれる | ここで初めて資金が入る |
| 発送後 | 義務を果たし終える | 残った額が手元に残る |
3行目と4行目の順序が、購入型でいちばん詰まりやすいところです。入金より先に原価が出ていく企画では、その間をつなぐ資金を別に用意しておく必要があります。プラットフォームによっては入金までに1か月から2か月かかるため、無視できる期間ではありません。
目標金額は手数料を引く前の額で置く
手数料は支援総額から差し引かれます。必要な額をそのまま目標金額にすると、達成しても手元は足りません。税込の料率ごとに、手元に100万円を残すために必要な支援総額を計算すると次のようになります。
| 税込の料率 | 必要な支援総額 | 差し引かれる額 |
|---|---|---|
| 15.4% | 1,182,000円 | 約182,000円 |
| 16.5% | 1,198,000円 | 約198,000円 |
| 18.7% | 1,230,000円 | 約230,000円 |
| 20.0% | 1,250,000円 | 250,000円 |
| 22.0% | 1,282,000円 | 約282,000円 |
手取りの希望額を各料率で割り戻し、千円未満を整理した当サイトの試算です。リターンの原価と配送費はここに含まれていないため、実際に掲げる目標金額はさらに上になります。
目標を高く置けばオールオアナッシングでは不成立のリスクが上がり、低く置けば達成しても足りません。この緊張を緩める仕組みがストレッチゴール、あるいはネクストゴールと呼ばれるものです。最低限の額で目標を立て、達成後に第2の目標を掲げる進め方なら、どちらの失敗も避けられます。
どの類型を選ぶか
| 状況 | 向く類型 | 理由 |
|---|---|---|
| 作る前に需要を確かめたい | 購入型 | 売れるかどうかが資金の集まり方に直接出る |
| 在庫を現金に換えたい | 購入型 | 引き渡し前に代金を受け取れる |
| 社会課題の解決が目的 | 寄付型 | 対価を用意せずに支援を集められる |
| 返済原資の見込みが立つ | 貸付型 | 持分を渡さずに資金だけ調達できる |
| 成長投資の資金が要る | 出資型 | 返済の負担なく大きな額を集められる |
迷ったときは、返済できるか、持分を渡せるか、リターンを用意できるかの3つを順に確かめてください。すべてが「いいえ」なら、クラウドファンディングという手段自体が合っていない可能性があります。
購入型を選んだ場合の次の一歩
購入型に決めたら、次はサイト選びです。主要5サイトの手数料は税込で15.4%から22.0%まで開きがあり、入金の時期も方式も違います。
比較はクラウドファンディングサイト比較5社|手数料を税込で並べ直し、入金時期と方式で選ぶにまとめました。個別の条件はREADYFOR、Kibidango、CAMPFIRE、GREEN FUNDING、Makuakeの各ページで扱っています。
手数料の考え方そのものはクラウドファンディングの手数料に整理しています。
失敗しやすい地点はクラウドファンディングのデメリットとリスク、リターンの設計はクラウドファンディングのリターン設計で扱っています。
方式の選択で結果が変わる
購入型と寄付型には、目標未達のときの扱いが2通りあります。オールオアナッシング方式は、目標金額に届かなければ全額が支援者へ返金され、プラットフォームへの手数料も発生しません。All In方式は、集まった額を受け取るかわりに、金額にかかわらずリターンの提供義務が生じます。
| 比べる点 | オールオアナッシング | All In |
|---|---|---|
| 未達のとき | 不成立。全額返金され手数料も不要 | 集まった分を受け取る |
| リターンの義務 | 成立した場合に発生 | 集まった額にかかわらず発生 |
| 向く企画 | 一定額が集まらないと実行できないもの | 金額にかかわらず実行が決まっているもの |
| 読み違えたときの損失 | あと一歩で届かず1円も受け取れない | 少額しか集まらずリターンの負担だけ残る |
実行の可否が金額に左右される企画でAll Inを選ぶと、最後の行の右側が現実になります。逆に、すでに実行が決まっている企画でオールオアナッシングを選ぶと、わずかな未達で全額を失います。方式は好みではなく、企画の性質から決まります。
募集期間はどのくらい取るか
期間の設定幅を公表しているサイトもあります。READYFORはAll or Nothing型で公開当日を含まず10〜59日、All In型で10〜90日と案内しています。そのうえで、期間が長いほど多くの支援が集まるわけではないと明記し、目標金額100万円のプロジェクトでは35日〜45日が平均だとしています。
準備にかける時間の考え方はサイトによって差が大きく、READYFORが約2週間(コンサルティングプランは約3〜4週間)という目安を示す一方、Kibidangoは成功のために3か月を推奨しています。
- 公開前にどれだけ知らせられるか 公開直後に動いてくれる人がいないと、期間を延ばしても伸びません
- 期間中に手を動かせるか 活動報告やSNSでの発信を続ける前提で組まれています
- 入金までを足して逆算する 募集の終了は資金化の終わりではありません
誰が使えるのか
起案できる主体は類型とサイトによって違います。購入型のサイトは、法人・個人事業主・個人のいずれも対象としているところが多く、CAMPFIREはジャンル・規模を問わず誰でも挑戦できると案内しています。
一方で、対象を限定した枠も用意されています。CAMPFIREの非営利団体向けの枠は、非営利団体・任意団体・NGOに限ると明記されており、起案者の手数料負担が0%になるかわりに支援者が12%+税を負担します。CAMPFIRE for Entertainmentは音楽・ゲーム・アニメ・漫画などを対象としています。
出資型と貸付型では、そもそも法人でなければ使えない場面が多くなります。株式を発行できるのは株式会社ですし、事業への貸付は事業実態の審査を伴います。個人の挑戦を資金面で支える手段としては、購入型と寄付型のほうが間口が広いと言えます。
支援者から見たリスクと、事業者の備え
購入型で支援者が負うリスクは、成立したあとで商品が届かないことです。プラットフォーム各社は、この点に対して掲載前の審査で備えています。
CAMPFIREは、リスクチェックのための事前審査を土日も含めて行うと案内しています。READYFORはプロジェクト実行中のトラブルを防ぐため、掲載前の審査をクラウドファンディングや法律の専門家の視点からも実施し、トラブルが起きた際も解決をサポートすると説明しています。Kibidangoは一次審査と開始前審査の2段階に加え、専任担当がページを添削する工程を置いています。
起案する側から見れば、この審査は自分を守る仕組みでもあります。実現可能性の薄い計画をそのまま公開して、あとで支援者への債務だけが残る事態を、公開前に止めてもらえるからです。差し戻しを受けたら、日程の問題ではなく計画の問題として受け止めるほうが安全です。
借入・増資と並べて位置づける
| 比べる点 | 購入型クラウドファンディング | 金融機関からの借入 | 第三者割当増資 |
|---|---|---|---|
| 返済 | 不要 | 必要 | 不要 |
| コスト | 支援総額の15〜22%+リターンの原価 | 金利と手数料 | 持分の希薄化 |
| 調達額 | 事前に確定しない | 契約額が確定する | 交渉で決まる |
| 審査で見るもの | 企画の内容とリスク | 返済能力 | 事業計画と将来価値 |
| 副産物 | 需要の検証と支援者の名簿 | 返済実績 | 株主の支援 |
この表で分かるのは、購入型が借入の代わりにならないということです。調達額が確定しないため、支払期日が決まっている資金には使えません。使えるのは、まだ動かしていない企画の立ち上げ資金です。
集めたあとに残る仕事
資金調達の記事では募集までしか書かれないことが多いのですが、実務の負担は終了後のほうが長く続きます。購入型なら、支援者の数だけ発送先があり、問い合わせにも答える必要があります。
- リターンの製造と発送 支援者ごとに内容と数量が違う場合、管理は手作業になりがちです
- 活動報告 各社が報告の機能を用意しており、公開後も発信を続ける前提で設計されています
- 遅延したときの連絡 製造が間に合わない事態は起こり得ます。黙って遅らせるのが最も損を大きくします
- 終了後の販売 プラットフォームによっては、そのまま販売を続ける機能が用意されています
この工程を誰が担うかを決めずに募集を始めると、本業が止まります。少額多数の企画ほど、集めた金額のわりに事務が重くなる点は先に見込んでおいてください。
支援者は商品を買った相手であると同時に、企画に賛同してくれた相手でもあります。次の企画を出すときに最初に動いてくれるのもこの人たちです。終了後の対応を丁寧にやり切ることが、次回の初速をつくる準備そのものになります。
よくある誤解を3つ
- 「集まったお金はそのまま使える」 プラットフォームの手数料が差し引かれます。購入型ならリターンの原価と配送費も出ていきます
- 「掲載すれば集まる」 5サイトすべてに掲載前の審査があり、申請すれば必ず載るわけではありません
- 「すぐに資金化できる」 準備、審査、募集、入金を足すと、最短でも2か月半から3か月かかります
いずれも、比較記事の見出しだけを読んで進めると踏みやすい誤解です。金額と日程の両方を、公式の条件に当てはめて確かめてください。
この記事で確認できなかったこと
- 内閣府令が定める具体的な算定方法。施行令は「内閣府令で定める方法により算定される額」としており、金額の計算方法は府令側にあります
- 投資家1人あたりの払込額について、財産の状況に応じてどう区分されるか
- 非上場有価証券特例仲介等業務の施行日と、登録している事業者の数
- 貸付型・出資型の各サービスの現在の条件。本記事では類型の説明にとどめています
- 寄付型を利用した場合の、団体の形態ごとの税務上の扱い
金額や税務に関わる判断の前に、条文そのものと、税理士など適切な専門家への確認を行ってください。
よくある質問
どの類型がいちばん資金を集めやすいですか。
類型によって集まりやすさが決まるわけではありません。購入型は件数が多く情報も多い一方、審査があり準備にも時間がかかります。
株式投資型ではいくらまで集められますか。
金融商品取引法施行令第十五条の十の三は、発行価額の総額として内閣府令で定める方法により算定される額が5億円未満であることを要件としています。
投資家1人あたりの上限はありますか。
同条第2号が、200万円を超えない範囲内において財産の状況に応じ内閣府令で定める額以下であることを求めています(特定投資家を除く)。
返済が不要なのはどの類型ですか。
購入型、寄付型、出資型です。ただし購入型にはリターンの提供義務が、出資型には持分の希薄化があります。
貸付型は借入と何が違いますか。
資金を出すのが銀行ではなく多数の個人である点が違います。元本と利息を返す義務がある点は同じです。
参照した一次情報
- e-Gov法令検索「金融商品取引法施行令(昭和四十年政令第三百二十一号)」第十五条の十の三(2026年9月17日確認、令和8年8月12日施行の版)
- e-Gov法令検索「金融商品取引法(昭和二十三年法律第二十五号)」https://laws.e-gov.go.jp/law/323AC0000000025(2026年9月17日確認)
- READYFOR株式会社「クラウドファンディング掲載希望の方へ」https://cf.readyfor.jp/proposals(2026年9月17日表示)
法令も各社の条件も改正・改定されます。金額を伴う判断の前に、上のリンク先で現在の内容を確かめてください。