商工中金はシンジケートローンの主幹事を務めるほか、他の金融機関が組成した案件への参加も行っています。公式ページが挙げる商品性は、コミットメントライン、タームローン、コミット型タームローンの3つです。このうちコミットメントラインには、他の借入にはない論点があります。枠を維持するために払う手数料が、法律上は「利息とみなす」対象になりうるという点です。2026年11月4日に商工中金の公式ページとe-Gov法令検索の条文を読み、商品性の違いと、手数料の扱いを決めている条文を整理しました。
シンジケートローンで押さえる点(2026年11月4日に一次情報で確認)
- 商工中金はアレンジャー兼エージェントとして組成する図を公表している。他行組成案件への参加も行う。
- 商品性は3つ。コミットメントラインの期間は通常1年以内、コミット型タームローンの借入可能期間は通常1年程度と公式ページが明記している。
- 当座貸越との違いは「金融機関側に融資義務があること」と公式ページが言い切っている。
- 枠の手数料は、利息制限法第3条と出資法第5条の4第4項により、原則として名義を問わず利息とみなされる。
- その適用を外すのが特定融資枠契約に関する法律(平成11年法律第4号)第3条。ただし借主になれる者は同法第2条で13区分に限定されており、資本金3億円以下かつ純資産10億円以下の非上場の中小企業は、そのままでは当たらない。
商工中金のシンジケートローンは「組成」と「参加」の両方
公式ページの説明はこうです。「近年、中小企業においても、直接金融と間接金融の間に位置する新たな金融手法である『市場型間接金融』による資金調達が増えています。商工中金ではこうしたニーズに対応するため、主幹事となりシンジケートローン(タームローン、コミットメントラインなど)の組成に積極的に取り組むとともに、他の金融機関が組成したシンジケートローンへの参加も行っています」。
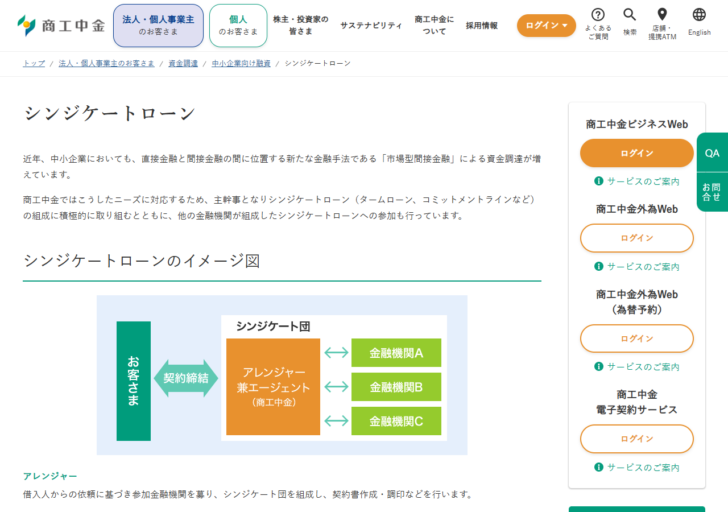
つまり商工中金との関係は2通りあります。商工中金に取りまとめてもらう形と、メインバンクが組成した枠に商工中金が参加行として入る形です。公表されているイメージ図では、商工中金が「アレンジャー兼エージェント」の位置に置かれ、お客さまとの間で契約締結、金融機関A・B・Cとの間でシンジケート団を構成する関係が描かれています。
アレンジャーとエージェントは別の仕事
同じ金融機関が兼ねることが多いため混同されやすいのですが、公式ページは2つの役割を分けて説明しています。
シンジケートローンで誰が何をするか
借入人
アレンジャーに組成を依頼する。契約の相手はシンジケート団の各行だが、窓口は一本化される。
アレンジャー
「借入人からの依頼に基づき参加金融機関を募り、シンジケート団を組成し、契約書作成・調印などを行います」。組成までが仕事。
エージェント
「借入人と参加金融機関との間の資金決済、通知連絡などの事務手続きを行います」。契約後の期中が仕事。
参加金融機関
同一条件で融資に参加する。借入人との個別交渉はエージェントを通す。
この分担が、商工中金が挙げるメリットのうち「期中の元利金支払事務等をエージェントが代行することによる事務合理化」に直結します。借入先が5行あっても、返済の振込先と連絡先は1つになります。
3つの商品性を比較する
公式ページは商品性を3つに分けています。違いは「枠か、一括実行か」と「期間の決め方」です。
| 項目 | コミットメントライン | タームローン | コミット型タームローン |
|---|---|---|---|
| 契約の形 | 特定融資枠契約 | 証書貸付契約 | 借入可能期間を設定したタームローン |
| 実行の仕方 | 極度枠の範囲内で必要なときに引く | 契約時に一括実行するのが一般的 | 資金需要スケジュールに合わせて機動的に引く |
| 公表されている期間 | 通常1年以内 | 中長期(具体的な年数の記載なし) | 借入可能期間は通常1年程度 |
| 金融機関側の融資義務 | あり(当座貸越との違いとして明記) | 実行済みのため論点にならない | 借入可能期間について設定 |
| 主な利用シーン | 緊急資金枠、季節資金枠、B/Sのスリム化等 | 借入口数の一本化、肩代り資金等 | 設備投資資金、年度間所要運転資金 |
| 枠の手数料 | 発生する(法律上の扱いに注意) | 記載なし | 発生する(コミット部分) |
出典:商工中金「シンジケートローン」(2026年11月4日に確認)。枠の手数料の行は、コミットメントラインが特定融資枠契約であることから整理したもので、手数料率は公表されていない。
コミットメントラインの定義は「予め設定した極度枠、期間(通常1年以内)の範囲内で、融資をすることを約束(コミット)する特定融資枠契約」です。タームローンは「中長期の証書貸付契約で、契約時に一括実行するのが一般的」、コミット型タームローンは「借入可能期間(通常1年程度)を設定したタームローン。資金需要スケジュールに合わせ、機動的な資金調達が可能」とされています。
当座貸越との違いは「融資義務」の一点
枠を持つという意味では当座貸越も同じです。商工中金はその違いを1行で書いています。「当座貸越との違いは、金融機関側に融資義務があること」。
この一文が実務では大きく効きます。当座貸越の枠は、業況が悪化したときに金融機関の判断で絞られることがあります。これに対してコミットメントラインは、融資をすることを約束する契約であり、約束の対価として手数料を払う構造になっています。
だからこそ緊急資金枠という利用シーンが挙げられています。必要になるかどうか分からない資金について、引けることを契約で確保しておく。使わなければ手数料だけが出ていく代わりに、必要なときに確実に引けるという設計です。
商工中金は資金繰り改善の文脈でも、短期継続融資(当座貸越)の導入を挙げています。財務改善のページでは、「売上回収までの必要資金を長期で複数口借入」「設備の稼働年数より短い期間で複数口借入」という状態から、「短期継続融資を導入」「借入期間、返済方法を見直し」という状態へ組み替える図が示されています。コミットメントラインはこの延長線上にありますが、約束の有無で性格が違います。
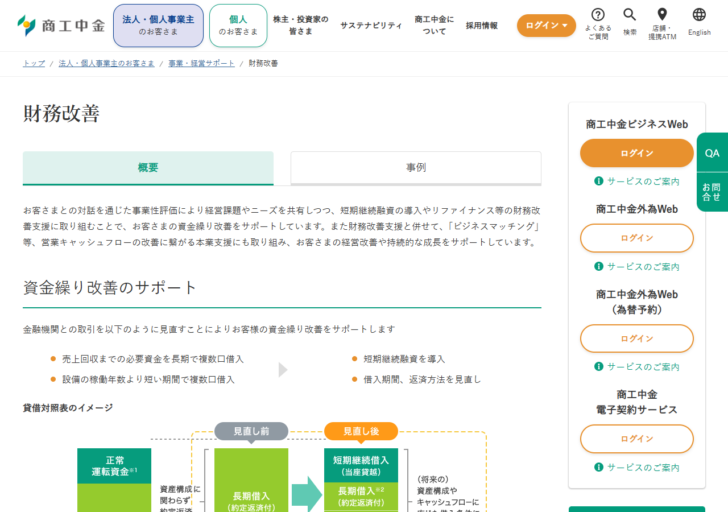
なお財務改善のページには留意点も明記されています。「短期継続借入は、大幅な事情の変更がない限り、継続を前提としております(業況を確認させていただくため、定期的な資料の提出をご相談させていただきます)」。継続を前提としつつ、期中の資料提出が付くという条件です。
枠の手数料は、法律上は原則として「利息」
ここからが条文の話です。借入に伴って払うお金は、名前が何であっても利息として扱われるのが原則です。
利息制限法第3条(みなし利息)はこう定めています。「前二条の規定の適用については、金銭を目的とする消費貸借に関し債権者の受ける元本以外の金銭は、礼金、割引金、手数料、調査料その他いかなる名義をもってするかを問わず、利息とみなす。ただし、契約の締結及び債務の弁済の費用は、この限りでない」。
出資法(出資の受入れ、預り金及び金利等の取締りに関する法律)第5条の4第4項も同じ構造です。「前三条の規定の適用については、金銭の貸付けを行う者がその貸付けに関し受ける金銭は、次に掲げるものを除き、礼金、手数料、調査料その他いかなる名義をもつてするかを問わず、利息とみなす」。
コミットメントフィーをこの原則のまま当てはめると、使っていない枠に対して払う手数料まで利息に算入され、上限利率の計算がおかしくなります。利息制限法第1条の上限は、元本100万円以上で年1割5分です。枠を張っただけで引いていない状態では、そもそも元本がありません。
特定融資枠契約に関する法律が外している条文
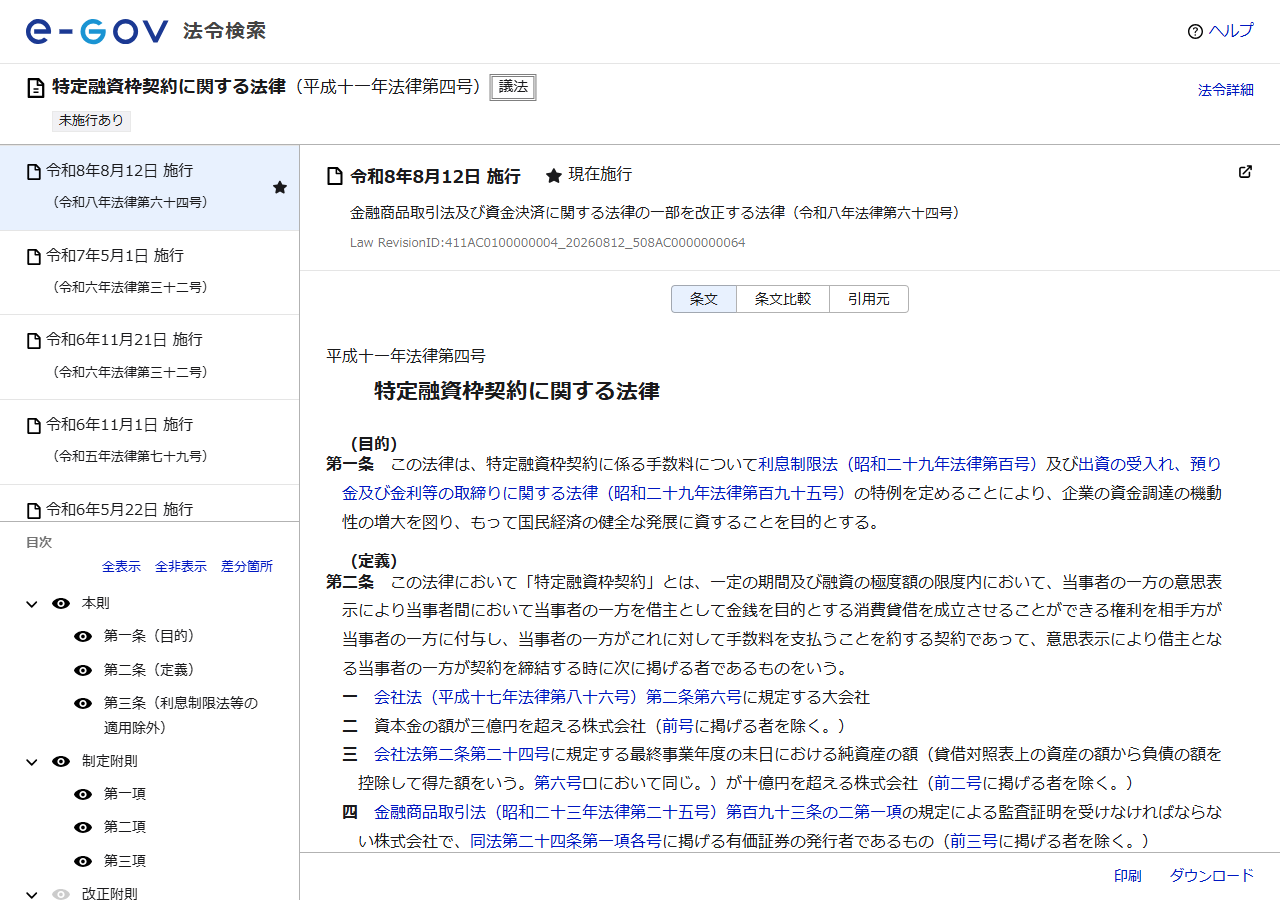
この問題を解決するために置かれたのが、特定融資枠契約に関する法律(平成11年法律第4号)です。1999年3月29日公布で、第1条が目的をこう書いています。
「この法律は、特定融資枠契約に係る手数料について利息制限法(昭和二十九年法律第百号)及び出資の受入れ、預り金及び金利等の取締りに関する法律(昭和二十九年法律第百九十五号)の特例を定めることにより、企業の資金調達の機動性の増大を図り、もって国民経済の健全な発展に資することを目的とする」。
そして第3条(利息制限法等の適用除外)が、外す条文を名指ししています。「利息制限法第三条及び第六条並びに出資の受入れ、預り金及び金利等の取締りに関する法律第五条の四第四項の規定は、特定融資枠契約に係る前条第一項の手数料については、適用しない」。
コミットメントフィーをめぐる3つの条文
原則①
利息制限法 第3条
元本以外に受け取る金銭は、礼金・割引金・手数料・調査料など名義を問わず利息とみなす。ただし契約の締結および債務の弁済の費用は除く。
原則②
出資法 第5条の4第4項
貸付けに関し受ける金銭は、公租公課や強制執行の費用などを除き、名義を問わず利息とみなす。
特例
特定融資枠契約法 第3条
特定融資枠契約の手数料については、上の2つ(および利息制限法第6条)を適用しない。
借主になれるのは13区分に限られている
ここが中小企業にとって重要なところです。同法第2条は「特定融資枠契約」を定義したうえで、借主となる当事者が契約を締結する時に次に掲げる者であるもの、として13の号を並べています。
| 号 | 対象 |
|---|---|
| 一 | 会社法第2条第6号に規定する大会社 |
| 二 | 資本金の額が3億円を超える株式会社 |
| 三 | 最終事業年度の末日における純資産の額が10億円を超える株式会社 |
| 四 | 金融商品取引法第193条の2第1項の監査証明を受けなければならない株式会社で、同法第24条第1項各号に掲げる有価証券の発行者であるもの |
| 五 | 一号から四号までに掲げる者の子会社 |
| 六 | 外国会社のうち、資本金・出資総額3億円超、純資産相当額10億円超、または外国金融商品市場上場有価証券の発行者であるもの |
| 七 | 保険業法第2条第5項に規定する相互会社 |
| 八 | 第一種金融商品取引業を行う者、または投資運用業を行う者 |
| 九 | 金融商品取引法第2条第30項に規定する証券金融会社 |
| 十 | 貸金業法第2条第2項に規定する貸金業者(株式会社であるものに限る) |
| 十一 | 資産の流動化に関する法律第2条第3項に規定する特定目的会社 |
| 十二 | 投資信託及び投資法人に関する法律第2条第13項に規定する登録投資法人 |
| 十三 | 資金調達で得た金銭で資産を取得し、その管理・処分で得た金銭をもって所定の行為を専ら行うことを目的とする株式会社または合同会社 |
出典:e-Gov法令検索「特定融資枠契約に関する法律」(2026年11月4日に確認。表示していたのは令和8年8月12日施行の版)。表は各号の要旨で、括弧書きの除外規定は省いている。
会社法第2条第6号の大会社は、最終事業年度の貸借対照表上の資本金が5億円以上、または負債の合計額が200億円以上の株式会社です。二号・三号を合わせると、資本金3億円以下かつ純資産10億円以下で、上場も監査証明義務もない株式会社は、一号から四号のどれにも当たりません。五号の子会社にも該当せず、七号以下の業態でもないなら、13区分のどれにも入らないことになります。
中小企業がコミットメントラインを使うときの現実
では商工中金が中小企業向けにコミットメントラインを案内しているのは矛盾か、というとそうではありません。整理するとこうなります。
条文から読める範囲と、読めない範囲
条文から言えること
特例の対象は限定されている
手数料を利息とみなす規定の適用除外を受けられるのは、第2条各号に当たる借主との契約だけ。
条文から言えること
契約自体を禁じてはいない
同法は手数料の扱いの特例を定める法律で、枠契約そのものを制限する規定は置いていない。
条文から言えないこと
個別案件でどう設計するか
商工中金は適用の可否や手数料率を公表していない。該当するかどうかは窓口で確認することになる。
確かめる順番は単純です。まず資本金が3億円を超えているか。超えていなければ最終事業年度の末日の純資産が10億円を超えているか。どちらも違えば、大会社(資本金5億円以上または負債200億円以上)にも当たりません。親会社が一号から四号に当たるなら五号の子会社として入ります。
該当しない場合でも、タームローンやコミット型タームローンの実行分は通常の融資ですから、シンジケーション自体は成立します。影響するのは「使っていない枠に対する手数料」の扱いです。
商工中金が挙げるメリットは3方向
公式ページはメリットを3つに分けています。どれも金額の話ではなく、取引構造の話です。
| 分類 | 公式の説明 |
|---|---|
| 金融機関との取引関係緊密化 | 取引金融機関の協調・支援体制を明確化することが可能。新規取引金融機関の獲得が可能 |
| 資金調達の質向上 | 金融機関との取引条件を統一化することが可能 |
| 資金調達の効率化 | 円滑な大規模資金調達を可能。資金調達交渉の窓口が一本化され、交渉負担を軽減。期中の元利金支払事務等をエージェントが代行することによる事務合理化 |
出典:商工中金「シンジケートローン」(2026年11月4日に確認)。
「取引条件を統一化することが可能」という表現は、裏を返すと各行とばらばらに交渉している状態を揃えるという意味です。金利だけでなく、期限の利益喪失事由や財務制限条項も1本の契約書に乗ります。有利な条件に揃う保証はないので、既存の個別契約より条件が厳しくなる可能性も含めて比べることになります。
利用シーン別にどれを選ぶか
公式ページは3形態それぞれに「主な利用シーン」を挙げています。資金需要の形から逆算すると選びやすくなります。
資金需要の形から商品性を選ぶ
- 必要になるか分からないが、必要になったら確実に引きたい——コミットメントライン。公式の利用シーンは緊急資金枠。
- 季節的に資金需要が出る時期が決まっている——コミットメントライン。公式の利用シーンは季節資金枠。
- 借入を圧縮して貸借対照表を軽くしたい——コミットメントライン。公式の利用シーンはB/Sのスリム化。枠は契約であって借入残高ではない。
- 複数行からの借入を1本にまとめたい——タームローン。公式の利用シーンは借入口数の一本化。
- 他行の借入を肩代わりしたい——タームローン。公式の利用シーンは肩代り資金。
- 設備投資の支払いが段階的に発生する——コミット型タームローン。公式の利用シーンは設備投資資金。
- 年度の中で運転資金の必要額が動く——コミット型タームローン。公式の利用シーンは年度間所要運転資金。
組成を相談するときに確認すること
商工中金は手数料率も参加行の構成も公表していません。相談の場で確認しないと分からない項目を挙げます。
| 確認する項目 | なぜ必要か |
|---|---|
| コミットメントフィーの料率 | 公表なし。未使用枠に対して継続的に発生するため、総コストを左右する |
| アレンジメントフィー | 公表なし。組成時に一度だけ発生する手数料で、エージェントフィーと別に設定されることがある |
| エージェントフィー | 公表なし。期中の事務代行に対する手数料 |
| 特定融資枠契約法の適用 | 自社が同法第2条各号に当たるかどうかで、手数料の法律上の扱いが変わる |
| 参加金融機関の構成 | 既存の取引行が入るのか、新規行が入るのかで、取引関係への影響が変わる |
| 財務制限条項 | 公表なし。純資産維持や利益維持の条項が入ると、抵触時に期限の利益を失う |
| 更新の扱い | コミットメントラインの期間は通常1年以内。更新時の再審査がどう行われるか |
2026年11月4日に商工中金の公式サイトを見た時点で、これらの数値・条件の記載はなかった。
融資の前に構成員等になる必要がある
シンジケートローンであっても、商工中金から借りるという点は変わりません。公式ページは融資の対象先を商工中金株主団体とその構成員とし、「ご相談の際には、中小企業団体(商工中金株主団体)の構成員である必要はございませんが、ご融資の時点で、中小企業団体(商工中金株主団体)の構成員等になっていただく必要があります」と明記しています。
この条件は商工中金とはで条文から整理しています。他行がアレンジャーで商工中金が参加行として入る場合も、商工中金の持分については同じ枠組みで判断されることになります。相談の段階では構成員でなくてよいとはいえ、組成のスケジュールには加入の手続きを織り込んでおく必要があります。
メニュー全体の中での位置づけは商工中金の融資メニュー8種類を比較にまとめています。シンジケートローンは「様々な金融手法による取組み」として、ABL・売掛債権流動化と並ぶ位置に置かれています。
よくある質問
Q. コミットメントラインの手数料はいくらですか。
A. 商工中金は公表していません。料率は案件ごとに決まります。
Q. コミットメントラインと当座貸越は何が違いますか。
A. 商工中金の公式ページは「当座貸越との違いは、金融機関側に融資義務があること」としています。
Q. 枠の期間はどれくらいですか。
A. コミットメントラインは「予め設定した極度枠、期間(通常1年以内)の範囲内で」と書かれています。コミット型タームローンの借入可能期間は「通常1年程度」です。
Q. 中小企業でもコミットメントラインを使えますか。
A. 特定融資枠契約に関する法律第2条は、借主となる者を13区分に限定しています。資本金3億円以下かつ純資産10億円以下で、上場や監査証明義務もなく、親会社も該当しない株式会社は、この13区分に当たりません。同法第3条による利息制限法第3条・第6条および出資法第5条の4第4項の適用除外は受けられないことになります。契約自体を禁じる規定ではないため、実際にどう設計されるかは窓口で確認することになります。
Q. なぜ手数料が利息の問題になるのですか。
A. 利息制限法第3条が「元本以外の金銭は、礼金、割引金、手数料、調査料その他いかなる名義をもってするかを問わず、利息とみなす」としているためです。出資法第5条の4第4項にも同趣旨の規定があります。
Q. 商工中金は必ずアレンジャーになりますか。
A. いいえ。公式ページは「他の金融機関が組成したシンジケートローンへの参加も行っています」としています。
Q. 何行くらいが参加しますか。
A. 公表されていません。イメージ図では金融機関A・B・Cの3行が描かれていますが、説明上の例示です。