
事業承継・集約・活性化支援資金は、日本政策金融公庫が事業承継とM&Aのために置いている融資制度です。国民生活事業では「企業活力強化貸付」の一つとして案内されています。
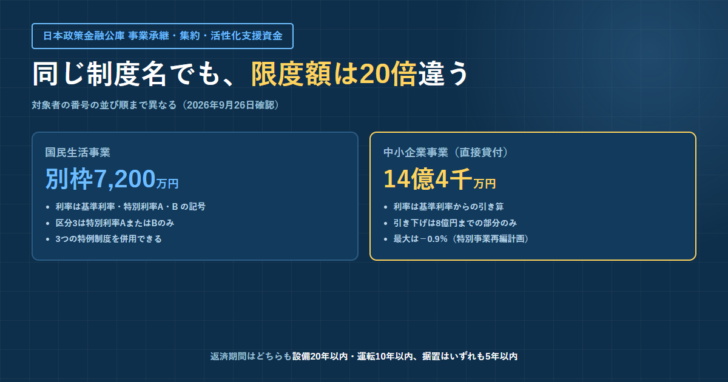
この制度を調べるときに最初につまずくのが、同じ名前で内容がまったく違う2つのページが存在することです。国民生活事業の限度額は別枠7,200万円、中小企業事業は14億4千万円。利率の書き方も、片方は「特別利率A・B」という記号、もう片方は「基準利率−0.4%」という引き算です。2026年9月26日に公庫の制度ページで確認できた内容だけを使って、両方を並べて整理します。
結論:限度額は20倍、利率の表記も別物
先に全体像を出します。制度名は同一ですが、窓口も限度額も利率の決め方も違います。どちらに当たるかは会社の規模で決まるため、自分で選べる部分ではありません。
表1:事業承継・集約・活性化支援資金の要項を2つの事業で比べる(2026年9月26日確認)
| 項目 | 国民生活事業 | 中小企業事業 |
|---|---|---|
| 融資限度額 | 別枠7,200万円 | 直接貸付 14億4千万円 |
| 返済期間(設備資金) | 20年以内<うち据置期間5年以内> | 20年以内(うち据置期間5年以内) |
| 返済期間(運転資金) | 10年以内<うち据置期間5年以内> | 10年以内(うち据置期間5年以内) |
| 利率の書き方 | 基準利率・特別利率A・特別利率Bの記号 | 基準利率からの引き算(−0.4%/−0.65%/−0.9%) |
| 利率の上限 | 記載なし | 上限3.0% |
| 担保・保証人 | 希望を伺いながら相談 | 相談のうえ決定。一定の要件に該当する場合は経営責任者の個人保証が必要 |
| 併用できる特例制度 | 経営者保証免除特例制度/創業支援貸付利率特例制度/賃上げ貸付利率特例制度 | ページに記載なし |
| 申込み窓口 | お近くの支店 | 日本公庫各支店の中小企業事業の窓口 |
出典:日本政策金融公庫「事業承継・集約・活性化支援資金」国民生活事業(jfc.go.jp/n/finance/search/jigyoukeisyou.html)および中小企業事業(jfc.go.jp/n/finance/search/jigyoukeisyou_t.html)2026年9月26日確認。
国民生活事業と中小企業事業がどう分かれているかは、日本政策金融公庫の国民生活事業と中小企業事業の違いにまとめました。公庫という組織の全体像は日本政策金融公庫とは?をご覧ください。
国民生活事業の限度額は「別枠」7,200万円
国民生活事業の限度額は7,200万円ですが、「別枠」と書かれている点が要点です。一般貸付など他の制度の枠とは別に用意されているという意味で、既存の借入れがあっても、この制度の枠がそれによって食われるわけではありません。
一般貸付の限度額は4,800万円(特定設備資金は7,200万円)です。詳しくは日本政策金融公庫の一般貸付で扱っています。別枠という言葉は、この4,800万円とは別に数えられることを指しています。
国民生活事業で使えるのは5つの区分
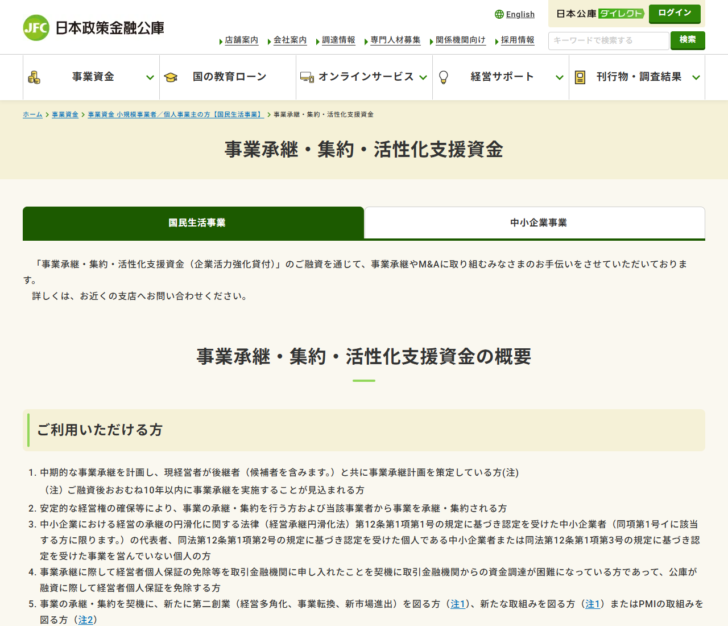
対象者は5つに分かれています。番号がそのまま利率の区分に対応するため、自分がどれに当たるかを先に決める必要があります。
表2:国民生活事業の「ご利用いただける方」(2026年9月26日確認)
| 区分 | 公庫の記載 |
|---|---|
| 1 | 中期的な事業承継を計画し、現経営者が後継者(候補者を含みます。)と共に事業承継計画を策定している方(融資後おおむね10年以内に事業承継を実施することが見込まれる方) |
| 2 | 安定的な経営権の確保等により、事業の承継・集約を行う方および当該事業者から事業を承継・集約される方 |
| 3 | 経営承継円滑化法第12条第1項第1号の規定に基づき認定を受けた中小企業者(同項第1号イに該当する方に限ります。)の代表者、同法第12条第1項第2号の規定に基づき認定を受けた個人である中小企業者または同法第12条第1項第3号の規定に基づき認定を受けた事業を営んでいない個人の方 |
| 4 | 事業承継に際して経営者個人保証の免除等を取引金融機関に申し入れたことを契機に取引金融機関からの資金調達が困難になっている方であって、公庫が融資に際して経営者個人保証を免除する方 |
| 5 | 事業の承継・集約を契機に、新たに第二創業(経営多角化、事業転換、新市場進出)を図る方、新たな取組みを図る方またはPMIの取組みを図る方 |
出典:日本政策金融公庫「事業承継・集約・活性化支援資金」国民生活事業。2026年9月26日確認。
1は承継する前の段階の制度です。後継者が決まっていなくても候補者がいればよく、実施は融資後おおむね10年以内を見込む、という比較的ゆるい条件です。準備期間の設備投資や運転資金に使えます。
4は毛色が違います。取引金融機関に経営者保証の免除を申し入れたことが原因で、そこから借りられなくなった方を公庫が受けるという構造です。公庫の側も融資に際して経営者個人保証を免除することが条件に書かれています。経営者保証を外す動きが進むなかで生まれた受け皿と読めます。
PMIの取組みには定義が書かれている
5に出てくるPMIという言葉には、公庫が注書きで定義を置いています。用語をそのまま使っているのではなく、範囲が限定されています。
- 注1:事業承継後5年以内に新たに第二創業もしくは新たな取組みを行う方または行った方に限る。第二創業後または新たな取組み後、おおむね5年以内の方を含む
- 注2:「PMIの取組みを図る方」とは、認定経営革新等支援機関の支援を受けてPMI計画を策定し、当該計画を実施する方(M&A後5年以内にPMIの取組みを行う方又は行っている方に限る)をいう
出典:日本政策金融公庫「事業承継・集約・活性化支援資金」国民生活事業の注記。2026年9月26日確認。
読み落としやすいのは、PMIを自社だけで進める場合は当てはまらないという点です。認定経営革新等支援機関の支援を受けてPMI計画を策定することが条件に組み込まれています。支援機関を探す時間も含めて逆算しておかないと、M&A後5年という期限のほうが先に来ます。
中小企業事業の5区分は並び順が違う
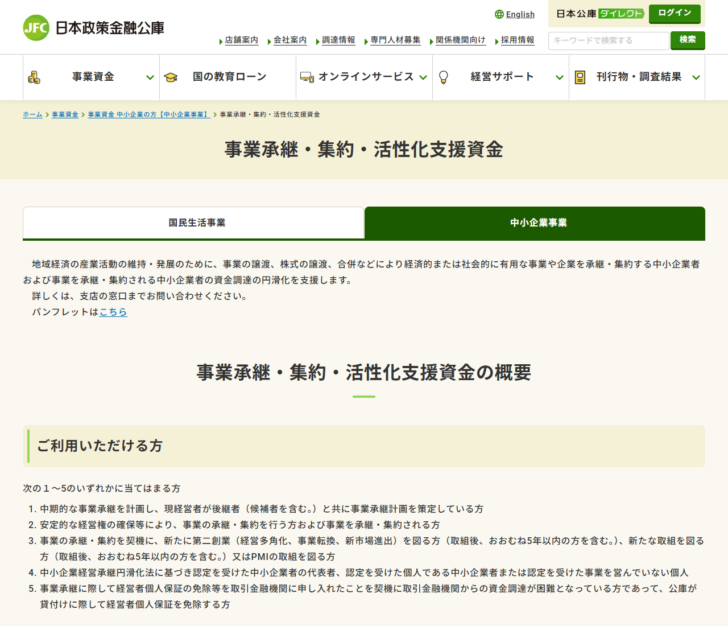
同じ制度名でも、中小企業事業のページは対象者の並び順が違います。利率は番号で指定されるため、国民生活事業の感覚で番号を読むと取り違えます。
表3:中小企業事業の「ご利用いただける方」(2026年9月26日確認)
| 区分 | 公庫の記載 | 国民生活事業での番号 |
|---|---|---|
| 1 | 中期的な事業承継を計画し、現経営者が後継者(候補者を含む。)と共に事業承継計画を策定している方 | 1 |
| 2 | 安定的な経営権の確保等により、事業の承継・集約を行う方および事業を承継・集約される方 | 2 |
| 3 | 事業の承継・集約を契機に、新たに第二創業(経営多角化、事業転換、新市場進出)を図る方、新たな取組を図る方(いずれも取組後おおむね5年以内の方を含む。)又はPMIの取組を図る方 | 5 |
| 4 | 中小企業経営承継円滑化法に基づき認定を受けた中小企業者の代表者、認定を受けた個人である中小企業者または認定を受けた事業を営んでいない個人 | 3 |
| 5 | 事業承継に際して経営者個人保証の免除等を取引金融機関に申し入れたことを契機に取引金融機関からの資金調達が困難となっている方であって、公庫が貸付けに際して経営者個人保証を免除する方 | 4 |
出典:日本政策金融公庫「事業承継・集約・活性化支援資金」中小企業事業。右列は当サイトが国民生活事業のページと突き合わせたもの。2026年9月26日確認。
3・4・5の番号が入れ替わっています。第二創業やPMIは国民生活事業では5番ですが、中小企業事業では3番です。利率の説明は「『ご利用いただける方』3の方」という書き方をするため、どちらのページを見ているかを確かめてから利率を読んでください。
資金の使いみちと、長期運転資金に含まれるもの
使いみちは区分ごとに書き分けられています。共通するのは設備資金と運転資金の両方が対象になることです。
中小企業事業のページには、注意して読むべき一文があります。「長期運転資金には、建物等の更新に伴い一時的に施設等を賃借するために必要な資金および人材確保に必要な資金を含みます。」というものです。建て替え期間中の仮店舗の賃料や、承継後の採用にかかる費用が、長期運転資金として扱われる余地があるという意味になります。
国民生活事業の側では、区分2について「当該事業を承継・集約される方が必要な設備資金および運転資金を含みます」と書かれています。承継する側だけでなく、承継される側も対象になる点は、この制度の特徴です。中小企業事業では、これに加えて「事業を承継・集約される方に対する転貸資金」も含まれると書かれています。
返済期間は設備20年・運転10年、据置はどちらも5年
返済期間は2つの事業で同じです。書き方の記号が違うだけで、年数は一致しています。
表4:返済期間と据置期間(2026年9月26日確認)
| 資金の種類 | 返済期間 | うち据置期間 |
|---|---|---|
| 設備資金 | 20年以内 | 5年以内 |
| 運転資金(長期運転資金) | 10年以内 | 5年以内 |
出典:日本政策金融公庫「事業承継・集約・活性化支援資金」国民生活事業・中小企業事業。2026年9月26日確認。
据置期間5年以内は、公庫の制度のなかでも長いほうです。他の制度との比較は日本政策金融公庫の融資制度5つを比較にまとめています。承継の直後は旧経営者への支払いや体制の入れ替えで支出が先行しやすく、元金の返済開始を遅らせられる期間は実務上の余裕に直結します。
国民生活事業の利率は「区分の記号」で決まる
国民生活事業の利率は、基準利率・特別利率A・特別利率Bという記号で示されます。区分ごとに、どの記号があり得るかが決まっています。
表5:国民生活事業の区分別の利率(2026年9月26日確認)
| 区分 | 適用され得る利率 |
|---|---|
| 1(事業承継計画を策定) | 基準利率、特別利率A、特別利率B |
| 2(経営権の確保等による承継・集約) | 基準利率、特別利率A、特別利率B |
| 3(経営承継円滑化法の認定) | 特別利率A、特別利率B(基準利率の記載なし) |
| 4(個人保証免除を契機に資金調達が困難) | 基準利率のみ |
| 5(第二創業・新たな取組み・PMI) | 基準利率、特別利率B |
出典:日本政策金融公庫「事業承継・集約・活性化支援資金」国民生活事業。2026年9月26日確認。
目を引くのは区分3です。ここだけ基準利率が並んでおらず、特別利率AまたはBとだけ書かれています。経営承継円滑化法に基づく認定を取っていることが、利率の面で明確に優遇されている形です。逆に区分4は基準利率のみで、利率の優遇はありません。
記号が実際に何%になるかは、特別利率の一覧で確認する必要があります。区分ごとの数値は日本政策金融公庫の特別利率A〜Qを一覧にするにまとめました。
中小企業事業の利率は8億円で段が変わる
中小企業事業の書き方は引き算です。基準利率から何ポイント引くかで示され、8億円という金額の線が繰り返し出てきます。
表6:中小企業事業の区分別の利率(2026年9月26日確認)
| 区分 | 8億円まで | 8億円超 |
|---|---|---|
| 1(事業承継計画を策定) | 基準利率−0.4%(上限3.0%)。認定経営革新等支援機関などの支援を受けて事業承継計画を実施する場合で現経営者が55歳以上のときは−0.65%(上限3.0%) | 基準利率(上限3.0%) |
| 2(経営権の確保等による承継・集約) | 原則は基準利率。イ〜ホの要件を満たす場合はそれぞれに定める利率(上限3.0%) | 基準利率(上限3.0%) |
| 3(第二創業・新たな取組・PMI) | 基準利率−0.65%(上限3.0%)。特別事業再編計画に必要な資金は−0.9%(上限3.0%) | 基準利率(上限3.0%) |
| 4(経営承継円滑化法の認定) | 基準利率−0.4%(上限3.0%)。付加価値向上計画を作成し新たな雇用が見込まれる方は−0.65%(上限3.0%) | 基準利率(上限3.0%) |
| 5(個人保証免除を契機に資金調達が困難) | 基準利率(上限3.0%) | |
出典:日本政策金融公庫「事業承継・集約・活性化支援資金」中小企業事業。2026年9月26日確認。
8億円を超える部分は、どの区分でも基準利率に戻ります。引き下げは8億円までの部分にしか効きません。大型のM&Aで全額を借りる場合、平均の調達コストは引き下げ幅の見た目より小さくなります。
引き下げ幅が−0.9%になるのはどの場合か
区分2には、イからホまでの細かい要件が並んでいます。ここが最も引き下げ幅の大きい部分です。
表7:中小企業事業「ご利用いただける方」2の方に適用される利率(8億円まで・上限3.0%)
| 記号 | 要件 | 利率 |
|---|---|---|
| イ(イ) | 付加価値向上計画を作成し新たな雇用が見込まれる方で、事業を集約・承継する方の最近における付加価値額が前期に比して増加している場合 | 基準利率−0.4% |
| イ(ロ) | 付加価値向上計画が、支援機関等の支援を受けて作成されている場合 | 基準利率−0.65% |
| ロ | 後継者不在などにより事業承継が困難となっている方から事業を承継する方および当該事業を承継される方 | 基準利率−0.4% |
| ハ | 社会的な要因により一定の要件に該当し、事業継続が困難となっている企業から事業を承継する方および当該事業を承継・集約される方 | 基準利率−0.4% |
| ニ | 株主等から自己株式又は事業用資産の取得等を行う法人/事業用資産の取得等を行う後継者(個人事業主)で前個人事業主の退任などの事由発生から5年以内の方/事業会社の株式または事業用資産を取得する持株会社および当該事業会社 | 基準利率−0.4% |
| ホ | 産業競争力強化法に基づき認定された特別事業再編計画を実施するために必要な資金 | 基準利率−0.9% |
出典:日本政策金融公庫「事業承継・集約・活性化支援資金」中小企業事業。ロとハには注があり、小規模事業者または主要な取引先から事業を承継する方および当該事業を承継・集約される方については基準利率−0.65%とされている。2026年9月26日確認。
−0.4%
付加価値額が前期より増えている、後継者不在の会社から承継する、自己株式を取得する、といった型。件数としてはここがいちばん多くなりそうな区分です
−0.65%
支援機関の関与が入ると一段下がります。付加価値向上計画を支援機関の支援で作った場合と、小規模事業者や主要な取引先から承継する場合
−0.9%
産業競争力強化法に基づき認定された特別事業再編計画に必要な資金。認定を取ることが前提になるため、該当するかは早い段階で確認が要ります
出典:日本政策金融公庫「事業承継・集約・活性化支援資金」中小企業事業の利率欄をもとに当サイトが整理。2026年9月26日確認。
−0.65%という幅は、区分1でも出てきます。ただし条件が違い、認定経営革新等支援機関などの支援を受けて事業承継計画を実施し、かつ現経営者の年齢が55歳以上である場合に限るとされています。年齢が条件に入っているのはこの制度のなかでもここだけです。
株式やのれん代を買うとき、担保を出さないと利率が下がる
中小企業事業のページには、区分にかかわらず効く引下げ措置が書かれています。
「資金のお使いみちが株式等(のれん代を含む。)の場合であって、担保を徴しない場合には、利率の引下げ措置があります。」担保を出さないほうが利率が下がるという、直感に反する書き方です。M&Aで株式そのものを買う資金は、担保に取れる現物が乏しいという事情が背景にあると読めます。
この一文は、株式譲渡型のM&Aを考えている場合に効きます。引下げ幅は明記されていないため、実際の水準は支店で確認することになります。資本性の資金をどう組むかは日本政策金融公庫の資本性ローンもあわせて検討材料になります。
担保・保証人と、個人保証が必要になる場合
担保と保証人の扱いも、2つの事業で書き方が違います。
国民生活事業は「お客さまのご希望を伺いながらご相談させていただきます」とだけ書かれています。中小企業事業は「担保設定の有無、担保の種類などについては、ご相談のうえ決めさせていただきます」としたうえで、「直接貸付において、一定の要件に該当する場合には、経営責任者の方の個人保証が必要となります。」と明記しています。
区分5(国民生活事業では4)が「公庫が貸付けに際して経営者個人保証を免除する方」である一方で、他の区分では個人保証が必要になり得る、という構造です。保証を外したいのであれば、どの区分で申し込むかがそのまま結果に効きます。経営者保証免除特例制度の仕組みは日本政策金融公庫の4つの特例制度で扱っています。
国民生活事業では3つの特例制度を併用できる
国民生活事業のページには、併用できる特例制度が3つ挙げられています。
- 経営者保証免除特例制度
- 創業支援貸付利率特例制度
- 賃上げ貸付利率特例制度
出典:日本政策金融公庫「事業承継・集約・活性化支援資金」国民生活事業の「併用できる特例制度」欄。2026年9月26日確認。中小企業事業のページには同欄の記載がない。
承継を機に新しい事業を始める場合は創業支援貸付利率特例制度が、承継後に賃上げを計画している場合は賃上げ貸付利率特例制度が重なる可能性があります。本体の制度で引き下げが効かない区分でも、特例側で下がる余地が残るということです。
申込みの窓口と、読み落としやすい留意事項
申込みは、国民生活事業なら近くの支店、中小企業事業なら各支店の中小企業事業の窓口です。同じ支店でも窓口が分かれます。
国民生活事業のページの留意事項には、次のことが書かれています。使いみち・返済期間・担保の有無などによって異なる利率が適用されること。利率は金融情勢によって変動するため、実際の借入金利(固定)は記載されている利率と異なる場合があること。事業承継計画書等は各種書式ダウンロードから入手できること。そして、審査の結果、希望に沿えないことがあること。
3つ目は準備の段取りに関わります。事業承継計画書は申込みの段階で求められる書類であり、後継者と一緒に作る前提の様式です。思い立ってから用意できる種類の書類ではありません。
この記事で確認できなかったこと
表8:公庫の制度ページからは読み取れなかった項目
| 項目 | 状況 |
|---|---|
| 基準利率の具体的な数値 | 制度ページには記号と引き算しか書かれていない。数値は利率一覧で別に確認する必要がある |
| 株式等・無担保の場合の引下げ幅 | 「利率の引下げ措置があります」とのみ記載があり、何ポイントかは書かれていない |
| 特別利率AとBの使い分け | 国民生活事業の区分1・2・3はAとBの両方があり得るが、どちらになるかの基準は制度ページにない |
| 「一定の要件」で個人保証が必要になる範囲 | 中小企業事業のページに要件の内容が書かれていない |
| 中小企業事業で特例制度を併用できるか | 併用できる特例制度の欄が中小企業事業のページにはない。併用の可否を断定できなかった |
| 審査に要する期間 | いずれのページにも記載がない |
いずれも2026年9月26日時点で公庫の制度ページを確認した結果です。支店の窓口でご確認ください。
まとめ
事業承継・集約・活性化支援資金は、名前が1つで中身が2つある制度です。国民生活事業は別枠7,200万円で利率が記号、中小企業事業は14億4千万円で利率が引き算。対象者の番号の並び順まで違うため、どちらのページを読んでいるかを意識しないと条件を取り違えます。
引き下げの幅は、中小企業事業で最大−0.9%(産業競争力強化法に基づく特別事業再編計画)、次いで−0.65%(支援機関の関与、小規模事業者からの承継、現経営者55歳以上での事業承継計画の実施など)です。いずれも8億円までの部分にしか効きません。
共通して言えるのは、支援機関の関与や各種の認定が、そのまま利率に効いてくる設計だということです。承継の話が動き出す前に、認定経営革新等支援機関へ相談し、必要な計画書の形を確かめておくと、選べる区分が広がります。
公庫の制度全体のなかでの位置づけは日本政策金融公庫の融資制度5つを比較で、環境変化による資金繰りの打ち手は経営環境変化対応資金(セーフティネット貸付)で扱っています。小規模事業者向けの無担保無保証人の枠はマル経融資、創業期の枠は新規開業・スタートアップ支援資金をご覧ください。
この記事で参照した一次情報
日本政策金融公庫「事業承継・集約・活性化支援資金」国民生活事業(https://www.jfc.go.jp/n/finance/search/jigyoukeisyou.html)/中小企業事業(https://www.jfc.go.jp/n/finance/search/jigyoukeisyou_t.html)。いずれも2026年9月26日に表示を確認しました。利率・限度額・要件は改定されることがあります。融資の可否と適用条件は公庫の審査によって決まるため、この記事は結果を保証するものではありません。個別の判断は、支店の窓口または認定経営革新等支援機関、税理士など適切な専門家にご相談ください。