商工中金の融資は「一般的な融資」「国・地方公共団体の施策に基づく対応」「組織化、組合共同事業支援のための融資」「業界団体の制度融資」「その他の融資」の5分類に、シンジケートローン・ABL・売掛債権流動化という3つの金融手法が加わった構成になっています。どれを選ぶかで、条件を決めているのが商工中金なのか、業界団体なのか、地方公共団体なのかが変わります。2026年11月4日に商工中金の公式サイトをメニューごとに開き、公表されている条件だけを並べて比較しました。利率の数字はほとんど公表されていないため、公表されている数字がどこにあるのかもあわせて整理します。誰が借りられるのかという入口の条件は商工中金とはで条文から整理しています。
比較してわかったこと(2026年11月4日に公式サイトで確認)
- 融資期間が数字で公表されているのは「一般的な融資」と「委託代理貸付」の2つだけ。残りは「各協会の定めによります」「窓口にご相談ください」となっている。
- 融資限度額が数字で公表されているのは委託代理貸付の「原則として1億円以内」だけ。
- 利子補給があるのは業界団体の制度融資。トラック・通運・バスの3制度で、補給するのは商工中金ではなく各協会・連盟。
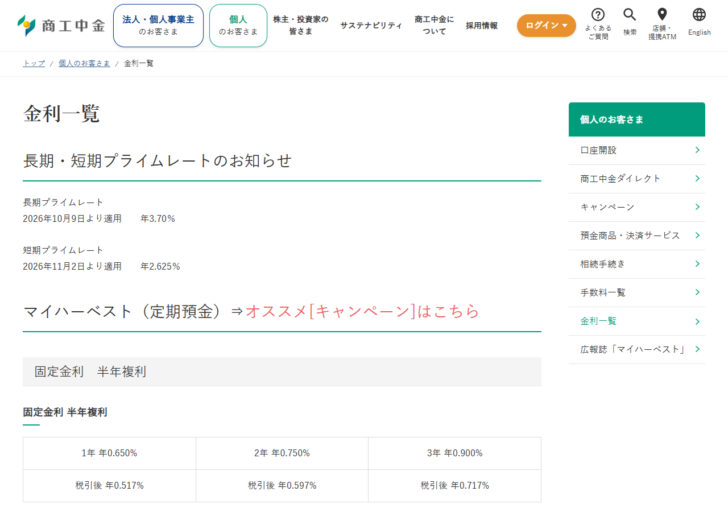
- 商工中金が公表している利率は長期プライムレート年3.70%(2026年10月9日より適用)と短期プライムレート年2.625%(2026年11月2日より適用)。個別の融資利率は公表されていない。
- 規模は貸出金9兆7,435億円、国内103店舗・海外5拠点(2026年3月31日現在)。
商工中金の融資メニューを1枚で比較する
まず全体像です。縦に8つのメニューを並べ、「誰が条件を決めているか」「数字が公表されているか」で比べます。公式サイトに書かれていない項目は推測せず「公表なし」と書きました。
| メニュー | 条件を決めている主体 | 公表されている期間 | 公表されている限度 | 利子補給 |
|---|---|---|---|---|
| 一般的な融資 | 商工中金 | 設備15年以内・運転10年以内(据置各2年以内) | 公表なし | なし |
| 国・地方公共団体の施策に基づく対応 | 国・地方公共団体 | 公表なし(期間・使途・財務内容で利率が変わる) | 公表なし | 制度による |
| 協業化・共同化融資 | 商工中金 | 公表なし | 公表なし | なし |
| 中央会推薦貸付 | 商工中金+都道府県中小企業団体中央会 | 公表なし | 公表なし | なし |
| 組合特別貸付 | 商工中金 | 短期運転資金(賞与支払等) | 公表なし | なし |
| 業界団体の制度融資 | 各協会・連盟・財団 | 各協会の定めによる | 各協会の定めによる | トラック・通運・バスであり |
| 委託代理貸付 | 商工中金(代理店経由) | 設備1〜15年・運転1〜10年 | 原則として1億円以内 | なし |
| シンジケートローン/ABL/売掛債権流動化 | 案件ごとの組成 | 公表なし(コミットメントラインは通常1年以内) | 公表なし | なし |
出典:商工中金「一般的な融資」「組織化、組合共同事業支援のための融資」「業界団体の制度融資」「その他の融資」「シンジケートローン」(いずれも2026年11月4日に確認)。
数字が出ているのは一般的な融資と委託代理貸付だけ
比較表で色が付いた部分を見ると、商工中金が自分の判断で数字を公表しているのは2か所に限られます。
1つめは「一般的な融資」です。公式ページは使途を「設備資金 運転資金」、融資期間を「原則として設備資金15年以内(うち据置期間2年以内)、運転資金10年以内(うち据置期間2年以内)」、返済方法を「分割返済または期限一時返済」としています。融資利率は「金融情勢により変更がありますので、窓口にご相談ください」、担保・保証人は「必要に応じて提供していただきます」です。
2つめは「その他の融資」の中にある委託代理貸付です。ここは珍しく限度額まで書かれており、「原則として1億円以内」、融資期間は「設備資金1年以上15年以内(ただし、災害復旧資金などについては20年以内)、運転資金1年以上10年以内」となっています。利用できるのは「商工中金所属団体およびその構成員(代理店になっている信用組合の組合員を含む)」です。
公表されている数字(2026年11月4日に確認)
一般的な融資・設備資金
15年
以内。うち据置期間2年以内
一般的な融資・運転資金
10年
以内。うち据置期間2年以内
委託代理貸付の限度
1億円
原則として以内
委託代理貸付の設備資金
20年
災害復旧資金などは以内
商工中金は融資利率を公表していません。「一般的な融資」のページは「金融情勢により変更がありますので、窓口にご相談ください」とだけ書いています。
公表されているのは金利一覧ページの2つの指標だけです。長期プライムレートが年3.70%(2026年10月9日より適用)、短期プライムレートが年2.625%(2026年11月2日より適用)。融資利率がこの数字になるとは書かれていないので、水準感をつかむ材料として見ることになります。
一般的な融資:使い道を限定しない入口
特定の施策や業界団体に紐づかない資金は、ここに入ります。公式ページの表現は「設備資金や長期運転資金をはじめ、手形割引などの短期運転資金まで、中小企業の皆さまが事業のために必要とする資金に対して幅広い融資を行っています」です。
手続きは4段階で、相談・申込み・審査・融資の順に進みます。申込みのときに求められる「代表的な資料」として、会社案内、決算書3期分、商業登記簿謄本、見積書(設備資金の場合)、事業計画書の5点が挙げられています。返済は「商工中金の預金口座からの自動振替」となるため、借入だけを商工中金で行うという形にはなりません。
注意書きも読んでおく価値があります。「期限前弁済手数料:1990年12月1日以降の新規融資について、期限前にお客さまのご都合で借入金の全部または一部をご返済される場合には、期限前弁済手数料をお支払いただく場合があります」という記載があり、繰上返済にコストが乗る可能性が明示されています。
国・地方公共団体の施策に基づく対応:相談窓口が20か所ある
このメニューは「国や地方公共団体の施策に基づいて、商工中金が実施している融資制度です。貸付期間、資金使途、お客さまの財務内容により貸付利率が異なります。別途短期資金の取扱いもございます」と説明されています。制度名の一覧は出ていません。
代わりに詳しいのが相談窓口です。公式ページは「金融機関の破綻や再編、企業の倒産、突発的災害(自然災害、事故等)の発生等により影響を受けた中小企業の皆さまを対象として、各地に相談窓口を設置しています」とし、開設状況を「全20窓口(2026年10月1日現在)」と明記しています。
| 窓口の名称 | 開設 | 開設店舗 |
|---|---|---|
| 全東信の破産手続開始に伴う特別相談窓口 | 2026年7月 | 全営業店 |
| 中東・ウクライナ情勢・原油価格上昇等に関する特別相談窓口 | 2026年3月 | 全営業店 |
| 米国自動車関税措置等に伴う特別相談窓口 | 2025年4月 | 全営業店 |
| 東日本大震災に関する特別相談窓口 | 2011年3月 | 全営業店 |
| 中小企業金融円滑化相談窓口 | 2009年12月 | 全営業店 |
出典:商工中金「国・地方公共団体の施策に基づく対応」(2026年11月4日に確認)。このほか、災害ごと・地域ごとに店舗を指定した特別相談窓口が開設されている。
災害や取引先の破綻で資金繰りが詰まったときに、どの窓口があるかは店舗単位で違います。全営業店で受け付けている窓口が5つあり、それ以外は被災地や影響地域の店舗に限って開設されています。自分の取引店が対象かどうかは、ページの一覧で店舗名を探すのが確実です。
組織化・組合共同事業支援:3つの貸付が並ぶ
商工中金らしさが一番出るのがこのメニューです。公式ページには3つの貸付が並んでいます。
組織化、組合共同事業支援のための融資
集団化・高度化に
協業化・共同化融資
中小企業が共同して実施する工場・店舗・貨物自動車および倉庫などの集団化や、商店街近代化などの高度化事業に対する融資。
中央会の推薦が要る
中央会推薦貸付
共通支援テーマに取り組む組合・組合員で、都道府県中小企業団体中央会から推薦を受けた先への設備資金・運転資金。
賞与などの短期に
組合特別貸付
組合および組合を通じて借入を行う中小企業に対する、賞与支払等に必要な短期運転資金。
中央会推薦貸付の「共通支援テーマ」は7つが明記されています。新設組合支援、ものづくり支援、地域資源活用支援、農商工連携、女性の社会進出・少子化対策支援、環境対策支援、BCP支援です。この7テーマのどれかに当てはまる取り組みをしている組合・組合員が、中央会の推薦を受けて使う形になります。
業界団体の制度融資:条件を決めているのは商工中金ではない
ここが比較で一番注意したいところです。対象の5業種それぞれについて、公式ページは「貸付限度・期間等の貸付条件については、各協会の定めによります」と明記しています。つまり金額や期間を商工中金に聞いても出てきません。
| 対象業種 | 制度の名称 | 運営主体 | 貸付対象 | 利子補給 |
|---|---|---|---|---|
| トラック運送事業 | トラック近代化基金融資 | 公益社団法人全日本トラック協会/各都道府県トラック協会 | 各トラック協会から融資の推薦を受けた協会会員事業者 | 協会の定めによる利子補給あり |
| 通運事業 | 通運事業近代化基金融資 | 公益社団法人全国通運連盟 | 全国通運連盟から融資の推薦を受けた連盟会員事業者 | 連盟の定めによる利子補給あり |
| バス事業 | バス事業に係る融資斡旋及び利子補給事業 | 公益社団法人日本バス協会 | 日本バス協会から融資の斡旋を受けた協会会員事業者 | 協会の定めによる利子補給あり(適用金利に条件) |
| 自動車整備業 | 自動車整備業エコ・ローン | 日本自動車整備商工組合連合会 | 連合会会員組合の組合員 | 記載なし |
| 造船関係事業 | 造船関係事業資金 | 公益財団法人日本財団 | 日本財団が指定する造船関係団体に加入している造船業を営む事業者 | 記載なし |
出典:商工中金「業界団体の制度融資」(2026年11月4日に確認)。
資金使途は制度ごとにかなり具体的です。トラック近代化基金融資は「トラックターミナル・配送センター等の物流施設の整備に要する資金」「福利厚生施設の整備に要する資金」「荷役機械購入に要する資金」「車両購入及び車両の改造に要する資金」などを挙げ、ポスト新長期規制に適合する事業用貨物自動車の購入に係る資金も対象としています。自動車整備業エコ・ローンは「省エネ・CO2削減効果が見込まれる設備資金」の1点だけです。
トラック近代化基金融資には運営の注記が付いています。「トラック近代化基金融資は原則として地方トラック協会が運営する制度ですが、一定規模以上の設備投資等に関しては、全日本トラック協会が推薦・利子補給を行います」という内容で、投資の規模によって推薦元が変わります。
その他の融資:代理で貸す仕組みが2種類ある
「その他の融資」には5つが並んでいますが、性格が違うものが混ざっています。地方公共団体の制度融資、業界団体の制度融資、市街地再開発事業への融資、受託代理貸付、委託代理貸付です。
地方公共団体の制度融資について公式ページは「地方公共団体の公金預託金を原資とする各種預託制度などを取り扱っています。中小企業振興、経営安定、中小企業組織化、協業化、地場産業助成、先端技術育成など多様な制度融資を取り揃えています」としています。原資が自治体の預託金である点が、一般的な融資との違いです。
市街地再開発事業への融資は、融資先が明記されています。「市街地再開発組合とその構成員および市街地再開発事業に参加する中小企業の皆さま」です。商工中金株主団体の一覧にも市街地再開発組合が入っているので、ここは組織金融の枠組みのまま動きます。
紛らわしいのが受託代理貸付と委託代理貸付です。言葉が似ていますが、お金と役割の向きが逆になります。
| 観点 | 受託代理貸付 | 委託代理貸付 |
|---|---|---|
| 商工中金の立場 | 委託を受ける側(代理店) | 委託する側(本体) |
| 委託元・代理店 | 独立行政法人中小企業基盤整備機構、公益財団法人日本財団など | 信用組合等127機関(2019年3月31日現在) |
| 扱う資金 | 一般の事業資金のほか、高度化事業資金や特定事業者への融資 | 事業経営に必要な長期資金(設備資金および長期運転資金) |
| 限度額 | 記載なし | 原則として1億円以内 |
| 期間 | 記載なし | 設備1年以上15年以内(災害復旧資金などは20年以内)、運転1年以上10年以内 |
出典:商工中金「その他の融資」(2026年11月4日に確認)。代理店数の127は公式ページに「2019年3月31日現在」と付記された数字で、それ以降の更新値は公表されていない。
委託代理貸付は、近くに商工中金の店舗がない場合の受け皿になります。公式ページの説明は「より多くの中小企業の皆さまに、商工中金の長期安定資金をご利用いただくために、信用組合等127(2019年3月31日現在)の機関を代理店として融資を行っています」です。ただし代理店数は2019年3月末の数字のままで、現在の数は公表されていません。
受託業務としては、公益財団法人日本財団の貸付のほか、独立行政法人勤労者退職金共済機構の中小企業退職金共済事業本部・建設業退職金共済事業本部の収納・支払業務、独立行政法人中小企業基盤整備機構の収納・支払業務ならびに貸付が挙げられています。
シンジケートローン:商品性は3つに分かれる
市場型間接金融への対応として、商工中金はシンジケートローンの主幹事を務めるほか、他の金融機関が組成した案件への参加も行っています。公式ページは商品性を3つに分けています。
| 形態 | 公式の説明 | 主な利用シーン |
|---|---|---|
| コミットメントライン | 予め設定した極度枠、期間(通常1年以内)の範囲内で、融資をすることを約束(コミット)する特定融資枠契約。当座貸越との違いは、金融機関側に融資義務があること | 緊急資金枠、季節資金枠、B/Sのスリム化等 |
| タームローン | 中長期の証書貸付契約で、契約時に一括実行するのが一般的 | 借入口数の一本化、肩代り資金等 |
| コミット型タームローン | 借入可能期間(通常1年程度)を設定したタームローン。資金需要スケジュールに合わせ、機動的な資金調達が可能 | 設備投資資金、年度間所要運転資金 |
出典:商工中金「シンジケートローン」(2026年11月4日に確認)。
役割の説明も明記されています。アレンジャーは「借入人からの依頼に基づき参加金融機関を募り、シンジケート団を組成し、契約書作成・調印などを行います」、エージェントは「借入人と参加金融機関との間の資金決済、通知連絡などの事務手続きを行います」とされています。メリットとして挙げられているのは、金融機関との取引関係緊密化、資金調達の質向上、資金調達の効率化の3点です。
当座貸越との違いを「金融機関側に融資義務があること」と言い切っている点は、資金繰りの設計で効いてきます。枠があるだけの当座貸越と、引けることが契約で担保された枠は、緊急時の意味が違います。ABL(動産・債権担保融資)とはで扱った担保の考え方とは別の軸です。
ABLと売掛債権流動化:担保に取るか、買い取るか
残り2つは、不動産担保に寄らない資金調達の手法です。ただし仕組みの向きが違います。
ABLについて商工中金は「企業が有する在庫や売掛債権などの流動資産を引き当てとした融資スキームを言い、過度に不動産担保に依存しない融資手法として注目されています」と説明し、「在庫が販売されて売掛金となり、売掛金が回収されて流動預金となる『事業のライフサイクル』に着目した本手法をいち早く導入し、普及に向けて積極的な取組みを行っています」としています。あくまで融資であり、資産は担保です。
売掛債権流動化は融資ではありません。公式ページは「中小企業の皆さまが保有する売掛債権(手形、売掛金等)を信託受益権化し、当該信託受益権を商工中金が取得することにより、中小企業への資金提供を行っています」としています。加えて「中小企業の皆さまが保有する売掛債権(手形、またはでんさい)を当金庫が直接取得することにより、中小企業への資金提供を行う手形(でんさい)ファクタリングの取扱いも行っています」と書かれており、信託受益権を使う方式と、手形・でんさいを直接買い取る方式の2つがあります。
ABL・売掛債権流動化・手形(でんさい)ファクタリングの違い
借りる
ABL
在庫や売掛債権を引き当てにした融資。資産は手元に残り、負債が増える。
信託して売る
売掛債権流動化
売掛債権を信託受益権化し、その受益権を商工中金が取得する。オフバランス化が目的。
直接売る
手形(でんさい)ファクタリング
手形またはでんさいを商工中金が直接取得する。信託を挟まない。
規模と店舗網で見た商工中金
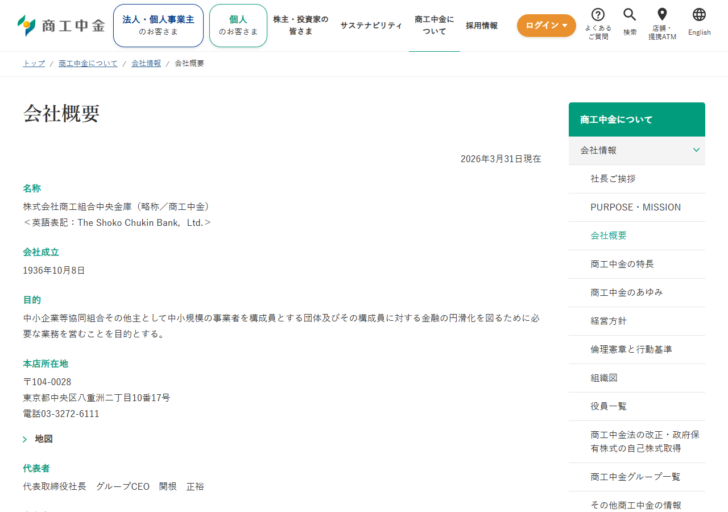
どのメニューを使うにしても、取引できる店舗があるかどうかが前提になります。会社概要(2026年3月31日現在)に出ている数字を並べます。
| 項目 | 数値 |
|---|---|
| 会社成立 | 1936年10月8日 |
| 資本金 | 2,186億円 |
| 預金 | 6兆7,928億円 |
| 譲渡性預金 | 326億円 |
| 債券 | 3兆1,287億円 |
| 貸出金 | 9兆7,435億円 |
| 店舗数 | 国内103/海外5 |
| 社員数 | 3,389人 |
出典:商工中金「会社概要」(2026年11月4日に確認)。
店舗網について公式ページは「日本全国47都道府県に店舗網があります。また、海外にも5拠点を有するほか、国内外のさまざまな機関と提携を結び、幅広いネットワークをもっています」と説明しています。国内103店舗を47都道府県に配分すると1県あたり2店舗程度になるため、地方銀行のような密度ではありません。
どのメニューから当たるかの決め方
比較の結果を、手順に落とすとこうなります。公表されている情報の多い順ではなく、条件を決めている主体がどこかで分岐させるのが実際的です。
商工中金の融資メニューを絞り込む順番
- 所属している業界団体が、トラック・通運・バス・自動車整備・造船のいずれかに当たるか確認する。当たるなら業界団体の制度融資から見る。利子補給が付く可能性があるのはここだけ。
- 組合の共同事業や集団化・高度化事業の資金なら、組織化・組合共同事業支援のための融資を見る。中央会の推薦が取れそうなら中央会推薦貸付も候補になる。
- 自治体の制度融資を使えるなら「その他の融資」の地方公共団体の制度融資を見る。原資が自治体の預託金なので、条件は自治体側の要綱で決まる。
- どれにも当たらない設備投資や長期運転資金は、一般的な融資。設備15年以内・運転10年以内という数字が公表されている唯一の枠。
- 近くに商工中金の店舗がない場合は、委託代理貸付(原則1億円以内)が取引のある信用組合等を通じて使えるか聞く。
- 借入額が大きく複数行での調達になるならシンジケートローン、不動産担保に寄せたくないならABL、資産をオフバランス化したいなら売掛債権流動化を相談する。
比較するときに気をつけること
このページの比較は、商工中金の公式サイトに書かれていることだけを並べたものです。限界が3つあります。
1つめは、公表されていない条件が多いことです。利率も限度額も、ほとんどのメニューで数字が出ていません。「他社と比べて安いか」をウェブ上の情報だけで判断するのは無理があります。
2つめは、業界団体の制度融資の条件が各協会側にあることです。貸付限度・期間は「各協会の定めによります」とされており、商工中金のページを読んでも分かりません。各協会の募集要項を取り寄せる必要があります。
3つめは、更新時点のばらつきです。委託代理貸付の代理店数は「2019年3月31日現在」、会社概要は「2026年3月31日現在」、相談窓口は「2026年10月1日現在」と、それぞれ基準日が違います。古い数字がそのまま残っている箇所があるので、実務では窓口に確認するのが安全です。
よくある質問
Q. 商工中金の融資金利はいくらですか。
A. 公表されていません。「一般的な融資」のページは「金融情勢により変更がありますので、窓口にご相談ください」としています。公表されている指標は長期プライムレート年3.70%(2026年10月9日より適用)と短期プライムレート年2.625%(2026年11月2日より適用)です。
Q. いくらまで借りられますか。
A. 限度額が公表されているのは委託代理貸付の「原則として1億円以内」だけです。ほかのメニューは公表されていません。
Q. 利子補給が受けられるのはどれですか。
A. 業界団体の制度融資のうち、トラック近代化基金融資、通運事業近代化基金融資、バス事業に係る融資斡旋及び利子補給事業の3つに利子補給の記載があります。補給するのは商工中金ではなく各協会・連盟です。バス事業は「利子補給には対象貸出の適用金利に条件が付されています」との注記があります。
Q. 返済期間はどれくらいですか。
A. 一般的な融資が原則として設備資金15年以内・運転資金10年以内(据置期間は各2年以内)、委託代理貸付が設備資金1年以上15年以内(災害復旧資金などは20年以内)・運転資金1年以上10年以内です。
Q. 近くに商工中金の店舗がありません。
A. 店舗数は国内103(2026年3月31日現在)で、47都道府県に店舗網があるとされています。店舗が遠い場合は、信用組合等を代理店とする委託代理貸付が使えるか相談することになります。
Q. 繰上返済に手数料はかかりますか。
A. 一般的な融資のページに「1990年12月1日以降の新規融資について、期限前にお客さまのご都合で借入金の全部または一部をご返済される場合には、期限前弁済手数料をお支払いただく場合があります」と書かれています。金額は公表されていません。