廃業準備貸付けは、事業をたたむために要る費用を先に用意するための制度である。設備の処分費用、事業債務の清算など、やめるときにかかる支出を年0.9%で借りられる。7つある共済契約者貸付のうち、借入期間が12か月のひとつしかなく、返済方法も期限一括償還しか選べないのはこの制度だけである。
要件も他と違う。商工会や商工会議所の確認ではなく、廃業の計画について中小機構から承認を受けていることが求められる。確認してもらう相手が中小機構そのものになるぶん、計画の中身を直接問われることになる。
結論:12か月で全額返す。共済金を受け取る時期と重ねて考える
要件は、一般貸付けの資格を取得している共済契約者で、廃業の計画を持ち、その計画について中小機構から承認を受けていること。
申込受付は廃業予定日の1年前から。利率は年0.9%、借入額は50万円以上1,000万円以内で、枠は納付済掛金の7〜9割に収まる。
借入期間は12か月のみ。返済方法は期限一括償還で、利息は借入時に一括前払いする。
廃業すると共済金Aの請求事由が生じる。返済が残っていれば、その額は共済金から差し引かれる。
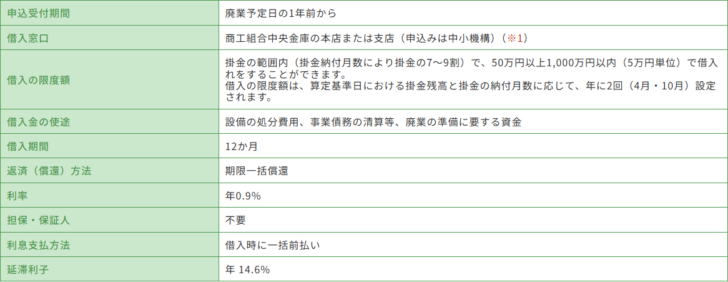
仕様サマリー
| 申込受付期間 | 廃業予定日の1年前から |
|---|---|
| 借入窓口 | 商工組合中央金庫の本店または支店(申込みは中小機構) |
| 借入の限度額 | 掛金の範囲内(掛金納付月数により掛金の7〜9割)で、50万円以上1,000万円以内(5万円単位) |
| 借入金の使途 | 設備の処分費用、事業債務の清算等、廃業の準備に要する資金 |
| 借入期間 | 12か月 |
| 返済方法 | 期限一括償還 |
| 利率 | 年0.9% |
| 担保・保証人 | 不要 |
| 利息支払方法 | 借入時に一括前払い |
| 延滞利子 | 年14.6% |
要件は「計画」と「中小機構の承認」
借入資格要件は短い。一般貸付けの資格を取得している共済契約者で、廃業の計画を持ち、その計画について中小機構から承認を受けていること。これだけである。
他の特別貸付けでは、商工会・商工会議所・中小企業団体中央会・青色申告会といった外部の団体に要件該当を確認してもらうのが通例だが、この制度ではその文言が出てこない。確認するのは中小機構である。中小機構は、廃業準備貸付けの利用を希望する場合は共済相談室へ問い合わせるよう案内している。
承認を求めるときに説明することになる要素
- 廃業の種類(個人事業の廃止か、会社の解散か)
- 廃業の予定時期(受付期間の起点が廃業予定日の1年前であるため)
- 処分する設備と、その処分に要する費用の見込み
- 清算する事業債務の内容
- 借入れを12か月以内に返す原資の見込み
この一覧は、条件表の使途と受付期間、借入期間から当サイトが組み立てたものであり、中小機構が提出書類として示しているものではない。実際に何を求められるかは、共済相談室に問い合わせた段階で案内される。
「1年以内に廃業する見込み」が線引きになる
対象になるかどうかで迷いやすい場面について、中小機構はよくあるご質問で具体的に答えている。
| 場面 | 中小機構の回答 |
|---|---|
| 1年以内に会社の破産申立てを予定している | 1年以内に会社の解散を行う方が対象であるため、破産申立てだけでは対象にならない。破産申立てから破産開始決定を経て会社解散に至るまでには相当期間かかるため。1年以内に会社解散に至る見込みであれば対象になる |
| 1年以内に会社等役員の退任を予定している | 利用できない。廃業準備貸付けは、事業廃止・会社解散の予定がある方を対象としている |
| 従事する個人事業主が1年以内に廃業を予定している場合の共同経営者 | 利用できる。利用を希望する場合は共済相談室へ問い合わせる |
破産申立てと会社解散が別物として扱われている点が、この制度の輪郭をよく示している。手続きの入口に立っただけでは足りず、1年以内に解散まで到達する見込みが要る。役員退任だけの場合に使えないのも同じ理屈で、会社そのものが終わるかどうかが基準になっている。
12か月・期限一括という条件が持つ意味
借入期間が12か月しかなく、返済方法も期限一括償還だけである。中小機構はよくあるご質問で、廃業準備貸付けの償還方法は金額にかかわらず期間1年の一括償還に限られるかという問いに対し、そのとおりであることを前提とした案内をしている。1,000万円を借りても、1年後に全額を返すことになる。
利息の払い方も他と違う。他の特別貸付けは「貸付時および償還時に6か月分前払い」だが、この制度は「借入時に一括前払い」である。借りる日に、1年分の利息をまとめて払う。
廃業準備貸付けだけが違う3点
他の特別貸付けは500万円以下で36か月、505万円以上で60か月。金額にかかわらず1年で返すのはこの制度だけ。
他の特別貸付けは6か月ごとの元金均等割賦償還。分割して返す選択肢がない。
他の特別貸付けは貸付時および償還時に6か月分前払い。手元に残る額が、借入額から1年分の利息を引いた水準になる場合がある。
1年分の利息を先に払うと、受け取る額はどうなるか
利息は借入時に一括前払いである。年0.9%という利率から機械的に計算すると、1年分の利息はおおよそ次の水準になる。
| 借入額 | 1年分の利息の概算 | 利息を差し引いた後の目安 |
|---|---|---|
| 50万円 | 4,500円 | 495,500円 |
| 100万円 | 9,000円 | 991,000円 |
| 300万円 | 27,000円 | 2,973,000円 |
| 500万円 | 45,000円 | 4,955,000円 |
| 1,000万円 | 90,000円 | 9,910,000円 |
端数処理や日割りを考えない目安であり、中小機構も金融機関もこの形では公表していない。利息を現金で持参するのか、借入額から差し引いてもらえるのかは窓口の運用によって変わるため、右端の列はあくまで差引後の水準を示したものである。窓口で実際に差し引かれる額は、手続きのときに商工中金が発行する『貸付金計算書』で確かめられる。
この制度では、6か月ごとに利息を払い直す場面が来ない。借りた日に1年分を払い切る代わりに、その後は返済期日まで支払いが発生しないという作りである。廃業の作業に集中したい時期には、支払いの回数が少ないこと自体が利点になる。
立場によって、受け取る共済金の種類が変わる
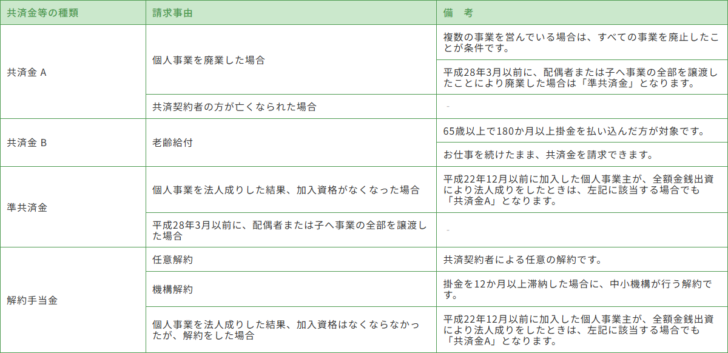
廃業したあとに何を受け取るかは、共済に加入したときの立場で決まる。中小機構は請求事由を、個人事業主、個人事業主の共同経営者、会社等役員の3つに分けて公表している。
| 加入時の立場 | 当たる請求事由 | 備考として書かれていること |
|---|---|---|
| 個人事業主 | 個人事業を廃業した場合は共済金A | 複数の事業を営んでいる場合は、すべての事業を廃止したことが条件 |
| 個人事業主の共同経営者 | 個人事業主の廃業に伴い共同経営者を退任した場合は共済金A | 事業主が複数の事業を営んでいる場合は、そのすべての事業を廃止したことが条件 |
| 会社等役員 | 会社等が解散した場合は共済金A | 会社が破産した場合も該当する |
ここで目を引くのは、会社等役員の請求事由では「会社が破産した場合も該当します」と明記されている点である。共済金を受け取る側では破産も解散の一種として扱われるのに、廃業準備貸付けの入口では破産申立てだけでは足りないとされている。借りるときと受け取るときで、同じ「破産」の扱いが違う。
複数の事業を営んでいる場合の条件も見落としやすい。個人事業主も共同経営者も、すべての事業を廃止したことが共済金Aの条件になる。1つだけ畳んで別の事業を続けるつもりなら、共済金は出ない。その場合は創業転業時・新規事業展開等貸付けの側で考えることになる。
返済期日と共済金の受取が同時に来る
この制度を使う人は、1年以内に廃業する前提に立っている。廃業すれば共済金Aの請求事由が生じるので、返済の原資として共済金をあてにする構図になりやすい。
ただし、共済金の支給と貸付けの返済は自動で相殺されるわけではない。中小機構は、解約時に借入金の未返済分がある場合、共済金(解約手当金)はその額を差し引いて支給されると説明している。小規模企業共済法第16条の2も、機構が共済金等を支給すべき場合に貸付金または利子で弁済を受けるべきものがあるときは、共済金等からこれらを控除できると定めている。
借りてから共済金を受け取るまで
-
廃業予定日の1年前から申し込める
中小機構へ連絡し、廃業の計画について承認を受ける。借入窓口は商工中金の本店または支店で、登録店が別なら移管に2週間前後かかる。
-
借入れ。利息は1年分を一括前払い
返済期日は『金銭消費貸借契約証書(借主控)』に記載される。期限一括償還なので、返済予定表は送られてこない。
-
廃業し、共済金等を請求する
『共済金等請求書(様式小701)』を中小機構が受け付けた日まで、延滞利息の計算が行われる。先日付で届いた場合は請求事由発生日が受付日になる。
-
未返済分が共済金から控除される
返済が済んでいなければ、その額を差し引いた共済金が支給される。
返済期日に間に合わないときの選択肢
期限一括償還なので、返済期日に全額が要る。共済金の支給が間に合わない、あるいは廃業の時期がずれる場合は、借換えという手続きが残る。返済期日の属する月の翌月末日までに申し出れば、同額借換・減額借換・増額借換のいずれかで借入れを継続できる。
その期日を過ぎると、貸付金の管理が中小機構に移り、以降は借換えができず全額返済になる。返済期日の翌日からは年14.6%の延滞利子が発生し、返済期日から12か月を経過してなお未返済があれば、掛金残高が取り崩されて返済に充てられる。
廃業の局面で掛金が取り崩されると、受け取れる共済金はその分だけ減る。小規模企業共済法第16条の3第2項は、取崩しによって掛金納付月数が減少しても減少しなかったものとみなすと定めているので月数は守られるが、金額は戻らない。借換えの可否は早めに窓口へ確認したい。詳しくは延滞と共済金からの控除にまとめた。
任意解約との違いを押さえる
手元の資金を作る方法として、共済を任意解約するという選択肢もある。しかし廃業の予定があるなら、請求事由としては共済金Aに当たるので、わざわざ任意解約を選ぶ理由はない。
中小機構は、老齢給付の条件を満たしていない状態で仕事を続けたまま解約すると任意解約となり、受け取れる解約手当金が払い込んだ掛金の総額を下回る場合があると説明している。65歳未満の場合、解約手当金は税法上の一時所得として扱われ、確定申告が必要になる。退職所得に比べて控除額も少ない。
廃業準備貸付けは、共済金Aを受け取る日まで資金が持たないときに、その間をつなぐ制度だと考えると位置づけがはっきりする。やめる決断そのものを早める道具ではない。
掛金の納付をどこで止めるか
廃業の準備期間は、掛金を納め続けるかどうかも判断の対象になる。小規模企業共済法第17条第1項は、共済契約が効力を生じた日の属する月から、第9条第1項各号の事由が生じた日または契約が解除された日の属する月までの各月について、毎月分の掛金を翌月末日までに納付しなければならないと定めている。廃業の日が来るまでは納付義務が続くという建て付けである。
納付を止めたい場合、同条第3項は、機構の承諾を得た場合に限り掛金を納付しないことができるとし、機構は経済産業省令で定める場合を除いてこれを承諾してはならないとしている。施行規則第19条の2が挙げる場合は、所得がないときと、災害に遭遇し又は入院しているときの2つである。廃業の準備中であることそのものは、この2つに書かれていない。
納付が滞ると割増金の対象になる。同法第19条は、掛金を納付期限までに納付しなかったときは割増金を納付させることができるとし、その額は掛金の額につき年14.6%の割合で計算した額を超えてはならないとしている。さらに掛金を12か月以上滞納した場合は、中小機構が行う機構解約となり、受け取るのは共済金Aではなく解約手当金になる。
廃業の時期が1年先なら、そこまでは掛金を納め続ける前提で資金計画を立てることになる。納付を止める方法を探す前に、減額という選択肢もある。掛金月額は500円単位で最低1,000円まで下げられる。どちらにしても中小機構への手続きが要るので、廃業準備貸付けの相談と同じタイミングで聞いておくのが早い。
向いている人・向いていない人
向いているのは、1年以内に個人事業の廃止または会社の解散に至る見込みが立っていて、設備の処分費用や債務の清算に先に現金が要る人である。共済金の支給までの時間差を埋める用途なら、12か月という期間も噛み合う。
向いていないのは、廃業の時期がまだ見えない人、役員退任だけを予定している人、破産申立ての段階にとどまっている人である。返済原資の当てがないまま借りると、期限一括償還が重くのしかかる。
使う前に決めておく3つ
第一に廃業の時期。1年以内に廃止・解散まで到達する見込みがあるか。
第二に返済原資。12か月後に全額をどこから出すか。共済金の支給時期と噛み合うか。
第三に金額。掛金の7〜9割、下限50万円・上限1,000万円で、処分費用と清算の見込みを賄えるか。
他の制度との関係
| 選択肢 | 性格 | 注意点 |
|---|---|---|
| 廃業準備貸付け | 年0.9%。処分費用と債務清算の資金を前倒しする | 12か月・期限一括。中小機構の承認が要る |
| 一般貸付け | 年1.5%。使途を問われず、生活資金も含む | 随時申込み可。6か月または12か月なら期限一括、24か月以上なら割賦 |
| 創業転業時貸付け | 年0.9%。やめたあとに次を始める人向け | 共済金等を請求せず、掛金納付月数を通算することが要件 |
| 共済金等の請求 | 借りるのではなく受け取る | 廃業なら共済金A。請求すると創業転業時貸付けの要件からは外れる |
やめたあとに別の事業を始める見込みがあるなら、創業転業時・新規事業展開等貸付けのほうが当たる可能性がある。共済金を受け取るか、掛金納付月数を引き継ぐかで、その後の設計が変わる。7制度の並びは契約者貸付7種類の比較にまとめた。
よくある質問
50万円に満たない額でも借りられますか
借りられない。特別貸付けの下限は50万円で、5万円単位である。少額の処分費用だけなら、10万円から借りられる一般貸付けのほうが当てはまる。ただし一般貸付けの利率は年1.5%になる。
廃業の計画はどこまで固めてから相談すべきですか
要件は「廃業の計画を持ち、その計画について中小機構から承認を受けていること」である。承認を得るための書式や判断の基準は公表されていないため、まず共済相談室に連絡し、何を示せばよいかを確かめるところから始めることになる。
借入期間を36か月にできますか
できない。廃業準備貸付けの借入期間は12か月のみで、返済方法は期限一括償還である。金額にかかわらず割賦償還は選べない。
破産申立てを予定している場合は使えますか
中小機構は、1年以内に会社の解散を行う方が対象であるため破産申立てだけでは対象にならないとしている。破産申立てから破産開始決定を経て会社解散に至るまでには相当期間かかるためで、1年以内に会社解散に至る見込みであれば対象になる。
共同経営者でも使えますか
従事する個人事業主が1年以内に廃業を予定している場合、共同経営者も利用できると中小機構は回答している。利用を希望する場合は共済相談室へ問い合わせる。
役員を退任する予定ですが使えますか
使えない。中小機構は、廃業準備貸付けは事業廃止・会社解散の予定がある方を対象としていると明記している。
借りたあと、廃業の時期が後ろにずれたらどうなりますか
返済期日は借入れの契約で決まっているので、廃業の時期が動いても期日は動かない。返済期日に全額を用意できない場合は、返済期日の属する月の翌月末日までに借換えを申し出ることになる。その期日を過ぎると貸付金の管理が中小機構に移り、借換えはできなくなる。
共済金から自動で差し引いてもらえますか
中小機構は、解約時に借入金の未返済分がある場合、共済金(解約手当金)はその額を差し引いて支給されると説明している。ただし請求の手続きそのものは別に必要で、延滞利息の計算は『共済金等請求書(様式小701)』を中小機構が受け付けた日まで行われる。
一般貸付けを借りている最中でも申し込めますか
申し込める。種類が違えば重ねて借りられる。ただし合計は2,000万円までで、自分の貸付限度額の内側に収める必要がある。
借入窓口の都合も日程に入れておく
特別貸付けの借入窓口は商工中金の本店または支店に限られる。登録店が商工中金以外の場合、窓口を商工中金へ移す手続きに2週間前後の日数がかかる。出張所では手続きできず、営業所も一部は取扱いがないため、どの店舗で手続きできるかを事前に確認しておきたい。
廃業の準備は、設備の引き取り日や賃貸契約の解約日など、動かしにくい日付が先に決まっていることが多い。そこから逆算すると、中小機構への相談と承認、窓口の移管、商工中金での手続きという3段を収める時間はあまり残らない。受付期間が廃業予定日の1年前から始まるのは、この段取りを織り込んだ設計だと読める。
この記事の調べ方
要件と条件は、中小機構が共済サポートnaviで公表している「契約者貸付の概要(廃業準備貸付け)」の借入資格要件と借入条件表、「共済金等請求・解約」の請求事由、および小規模企業共済のよくあるご質問の廃業準備貸付けに関する項目から取った。画面はいずれも2026年10月7日に取得している。
共済金等からの控除は小規模企業共済法第16条の2、掛金の取崩しと月数のみなしは同法第16条の3、貸付けの根拠は独立行政法人中小企業基盤整備機構法第15条第2項第8号イを、いずれも e-Gov 法令検索の本文で確認した。利率の最新値は中小機構の利率表に掲載されている。
廃業の進め方、債務の清算、税務の扱いは事案ごとに違う。この記事は公表資料と条文の整理であり、廃業の手順や借入れの可否を個別に判断するものではない。債務の整理が絡む場合は、弁護士や中小企業活性化協議会など適切な相談先に早めに当たってほしい。