納期限を過ぎた国税について、自分から動いて取れる猶予がこれです。国税徴収法151条の2に根拠があり、実務では「申請による換価の猶予」と呼ばれます。税務署長の判断を待つのではなく、申請書を出して許可を求める形です。
名前に「換価」とあるとおり、本来は差し押さえた財産を売る手続きを止める制度です。ただし実際に効いてくるのは、納めるべき国税を猶予期間の各月に分けて納められるようになること、そして延滞税が下がることです。
先に数字で確認する
- 要件は5つ。どれか1つでも欠けると許可されない。
- 申請書の提出期限は、納付すべき国税の納期限から6か月以内。督促状が来た日ではない。
- 猶予される金額は、納付すべき国税の合計から現在納付可能資金額を差し引いた残り。申請書の様式がその引き算の形になっている。
- 担保は原則必要だが、100万円以下・3か月以内・提供できない特別の事情のいずれかなら不要。この100万円には未確定の延滞税を含めて数える。
- 添付書類が変わる100万円の判定では、未確定の延滞税を含めない。同じ100万円でも数え方が違う。
- 補正通知書が来たら、送付を受けた日の翌日から20日以内に補正しないと申請を取り下げたものとみなされる。
許可の条件は5つあり、1つでも欠けると通らない
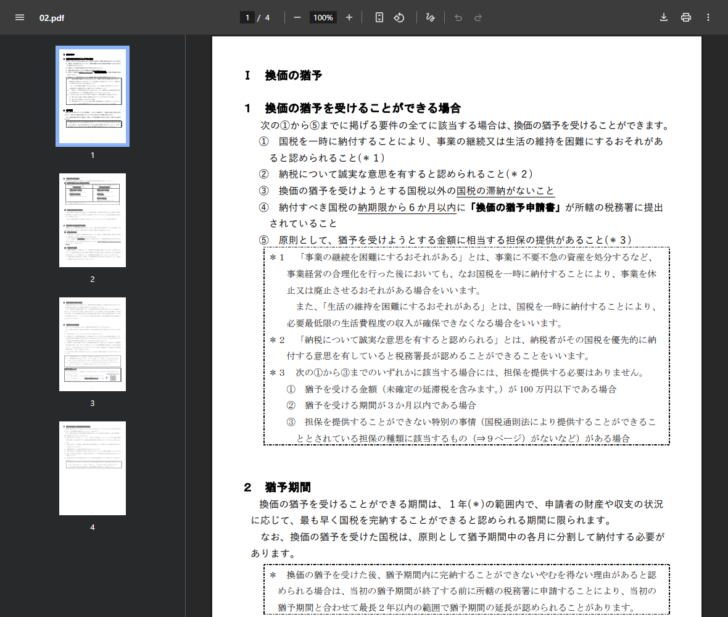
国税庁は「猶予の申請の手引」で、換価の猶予を受けることができる場合として5つの要件を挙げ、その全てに該当する場合に受けることができる、と書いています。条文の側では、国税徴収法151条の2第1項が「一時に納付することによりその事業の継続又はその生活の維持を困難にするおそれがあると認められる場合において、その者が納税について誠実な意思を有すると認められるとき」と定め、申請期限と猶予期間を続けて置いています。
| 番号 | 要件 | 根拠・補足 |
|---|---|---|
| ① | 一時に納付すると事業の継続または生活の維持を困難にするおそれがあると認められる | 151条の2第1項。手引に定義がある |
| ② | 納税について誠実な意思を有すると認められる | 151条の2第1項 |
| ③ | 猶予を受けようとする国税以外の国税の滞納がない | 151条の2第2項。2つの例外がある |
| ④ | 納付すべき国税の納期限から6か月以内に申請書が所轄の税務署に提出されている | 151条の2第1項 |
| ⑤ | 原則として、猶予を受けようとする金額に相当する担保の提供がある | 152条3項・4項が通則法46条5項を準用 |
「事業の継続を困難にするおそれ」は資産を処分したあとで判定される
この要件は、資金が足りないという事実だけでは満たされません。手引の注記は、事業に不要不急の資産を処分するなど、事業経営の合理化を行った後においても、なお国税を一時に納付することにより事業を休止または廃止させるおそれがある場合をいう、と定義しています。
読み替えると、遊休資産や事業に要らない資産を持ったままの状態は、この要件を判断する前提になりません。申請の前に売れるものを売ったかどうかが問われる書き方です。
個人事業主について書かれているもう一方の定義も、同じ厳しさです。「生活の維持を困難にするおそれがある」とは、国税を一時に納付することにより必要最低限の生活費程度の収入が確保できなくなる場合をいう、とされています。
「誠実な意思」は気持ちではなく、税務署長が認められるかどうか
2つ目の要件は抽象的に見えますが、手引の注記には判定の主体が書かれています。「納税について誠実な意思を有すると認められる」とは、納税者がその国税を優先的に納付する意思を有していると税務署長が認めることができることをいう、という定義です。
優先的に、という言葉が入っている点が実務上の要点です。ほかの支払いを先に回して国税を後ろへ送っている状態は、この要件の説明と噛み合いません。申請書には一時に納付することにより事業の継続または生活の維持が困難となる事情の詳細を書く欄があり、そこに書く内容がこの判断の材料になります。
ほかに滞納があると使えない。ただし例外が2つある
3つ目の要件は、この制度を使えるかどうかを最初に左右します。国税徴収法151条の2第2項は、申請に係る国税以外の国税の滞納がある場合には第1項の規定を適用しない、と定めています。
ただし同項は、除外する国税を2つ並べています。1つは納税の猶予または換価の猶予を申請中の国税、もう1つは納税の猶予や換価の猶予の適用をすでに受けている国税です。後者からは、分割納付を怠って取り消されることになる場合の国税がさらに除かれています。
そのままでは使えない状態
古い消費税の滞納を放置したまま、新しい法人税について換価の猶予を申請する。
適用しない
例外に当たる状態(申請中)
古い消費税についても猶予の申請を出しており、審査中である。
妨げられない
例外に当たる状態(許可済み)
古い消費税は猶予の許可を受け、分割納付の計画どおり納めている。
妨げられない
この要件がないのが、税務署長の職権による換価の猶予(国税徴収法151条)です。税金・社会保険料の猶予10制度の比較で並べたとおり、申請できるかどうかの判断は、ほかに滞納があるかどうかで2つの制度に振り分けられます。
申請期限の起点は納期限であり、督促状ではない
国税徴収法151条の2第1項は、その国税の納期限から六月以内にされた申請に基づき、と定めています。延納または物納の許可の取消しがあった場合は、その取消しに係る書面が発せられた日が起点になります。
督促状が届いた日や、差押予告を受けた日ではありません。督促状は国税通則法37条2項により納期限から50日以内に発せられるので、督促状を見てから動くと、残りはおよそ4か月半です。
国税庁の納税の猶予制度に関するFAQは、問24で、換価の猶予は納期限から6か月以内に申請する必要があるが延滞税は納期限の翌日から発生するため、納期限を過ぎて申請すると納期限の翌日から猶予申請日の前日までは延滞税が軽減されないと説明しています。期限に間に合えばよい、という制度ではありません。
猶予される金額は、申請書の様式どおりの引き算で決まる
換価の猶予申請書の様式は、金額の出し方をそのまま欄にしています。納付すべき国税を年度・税目・納期限ごとに書き、本税・加算税・延滞税・利子税・滞納処分費の合計を出したうえで、現在納付可能資金額を書き、その差額を「換価の猶予を受けようとする金額」として記入する構造です。
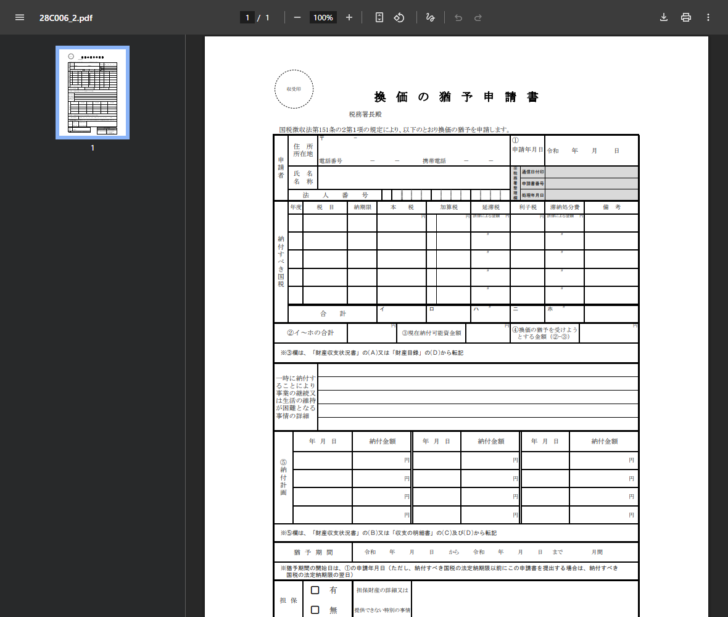
様式の注記には、猶予期間の開始日についても書かれています。開始日は申請年月日ですが、納付すべき国税の法定納期限以前に申請書を提出する場合は、法定納期限の翌日が開始日になります。
現在納付可能資金額は自己申告の数字ではありません。様式の注記は、この欄を「財産収支状況書」または「財産目録」から転記するよう指示しています。手元の現預金から、当面の資金繰りに必要な額を差し引いた金額です。
担保が要らなくなる3つの場合と、100万円の数え方
5つ目の要件は担保です。国税徴収法152条3項・4項が国税通則法46条5項を準用するため、猶予に係る金額に相当する担保を徴するのが原則で、3つの場合に不要になります。
担保を提供する必要がない場合(国税庁「猶予の申請の手引」)
- 猶予を受ける金額(未確定の延滞税を含む)が100万円以下である場合。
- 猶予を受ける期間が3か月以内である場合。
- 担保を提供することができない特別の事情がある場合。国税通則法により提供することができることとされている担保の種類に該当するものがない場合などが挙げられている。
この括弧書きが、実務で取り違えが起きる場所です。担保の要否を見る100万円には未確定の延滞税を含めて数えます。本税だけで95万円なら担保は不要だろう、と判断すると、延滞税を足した時点で100万円を超えることがあります。
提出する書類も100万円で分かれるが、こちらは数え方が違う
添付書類も100万円を境に変わります。手引は、猶予を受けようとする金額が100万円以下の場合は「換価の猶予申請書」と「財産収支状況書」、100万円を超える場合は「換価の猶予申請書」と「財産目録」「収支の明細書」としています。
そしてこの100万円には、手引の注記で未確定の延滞税は含みませんと明記されています。担保の判定とは逆です。
| 何を決める判定か | 未確定の延滞税 | 結果 |
|---|---|---|
| 担保を提供する必要があるか | 含めて数える | 100万円以下なら担保不要 |
| どの添付書類を出すか | 含めずに数える | 100万円以下なら財産収支状況書だけ |
境目の金額で申請するときは、2つの判定を別々に計算することになります。担保は要るのに添付書類は簡易な方、という組み合わせが起こりえます。
審査では帳簿を見られる。補正の期限は20日
手引は、提出された申請書等の審査について2つの段階を書いています。1つは申請書等の補正で、必要な書類が提出されていない場合や記載に不備がある場合は電話等により補正を求めることがある、とされています。
税務署から補正通知書が送付された場合、その送付を受けた日の翌日から起算して20日以内に補正されないときは、猶予の申請を取り下げたものとみなされます。
取り下げたものとみなされた後に同じ国税について再度申請すると、手引の注記では「申請が誠実にされたものでないとき」の例として挙げられています。やり直しが効かない場面があるということです。
もう1つは申請内容の審査です。手引は、税務署の職員が申請者に対して、申請書や添付書類に記載された内容について質問をしたり、帳簿書類等を確認させていただくことがある、としています。質問の対象として、一時に納付することにより事業の継続または生活の維持が困難となる事情の詳細、財産の状況、収支の実績および見込み等が挙げられています。
許可は申請したとおりに出るとは限らない
許可された場合は「換価の猶予許可通知書」が送られ、そこに記載された分割納付計画のとおりに納付することになります。手引は、審査の結果として申請どおりにならない場合を3つ挙げています。
申請から許可までに起きること
- 申請書と添付書類を提出するe-Taxまたは郵送でも受け付けられる。金額が100万円を超えるなら財産目録と収支の明細書も付ける。
- 補正を求められることがある補正通知書が来た場合は、送付を受けた日の翌日から20日以内に対応する。
- 質問と帳簿の確認を受ける事情の詳細、財産の状況、収支の実績と見込みについて確認がある。
- 許可または不許可の通知が届く許可の場合は分割納付計画が記載された通知書が送られる。金額の一部だけ、期間が短い、計画が違う、という形になることがある。
- 通知書のとおりに納付する国税徴収法152条1項により、原則として猶予期間中の各月に分割して納付する。
不許可になる4つの場合
手引は、許可することができない場合を4つ挙げています。①5つの要件に該当しないとき、②強制換価手続が開始されたとき・法人である申請者が解散したとき・滞納処分の執行を免れたと認められるときなどで猶予期間内に完納できないと認められるとき、③質問に回答せず帳簿書類等の検査を拒み・妨げ・忌避したときなど、④不当な目的で申請されたとき、その他その申請が誠実にされたものでないときです。
②の強制換価手続には、滞納処分・強制執行・破産手続が含まれると注記されています。すでに差押えが進んでいる状態そのものが不許可の理由になるのではなく、猶予期間内に完納できないと認められるかどうかが判断の中身です。
許可されたあとに取り消される6つの場合
許可は確定ではありません。手引は、猶予が取り消されたり猶予期間が短縮されたりする場合を6つ挙げています。条文では国税通則法49条1項が同じ内容を定め、国税徴収法152条3項・4項が準用しています。
| 段階 | 主な事由 | 件数 |
|---|---|---|
| 許可の前(不許可) | 要件を欠く/完納できないと認められる/質問・検査に応じない/誠実にされた申請でない | 4 |
| 許可の後(取消し・短縮) | 完納できないと認められる事情/分割納付計画のとおり納付しない/担保の変更命令に応じない/新たな滞納/偽りその他不正な手段/事情の変化 | 6 |
実務で効くのは、分割納付計画のとおりに納付しないことと、猶予を受けている国税以外に新たな滞納を作ることの2つです。どちらにも注記が付いていて、猶予をしたときに予見できなかった事実(猶予を受けている者の責めに帰することができない事実に限る)が発生した場合などのやむを得ない理由がある場合は除かれます。
国税通則法49条2項は、取消しや期間短縮の前に、繰上請求に当たる事実があるときを除いて、あらかじめ猶予を受けた者の弁明を聞かなければならないと定めています。
猶予中に次の納期限が来ることを織り込む
取消し事由の4番目、猶予を受けている国税以外に新たな滞納を作らないという条件は、分割納付の計画を立てる段階で効いてきます。猶予を受けたのが過去の消費税であっても、猶予期間中には源泉所得税の納付や次の中間申告分の納期限が来るためです。
つまり、猶予の分割額は「払える上限」で組むものではありません。猶予期間中に発生する税金を期限内に納めたうえで、なお残る余力が分割額の実態になります。申請書の現在納付可能資金額が、手元資金から当面の資金繰りに必要な額を差し引いた金額として設計されているのは、この構造と対応しています。
国税庁FAQの問13は、分割納付の日までに納税が難しい場合は所轄の税務署の徴収担当に相談するよう案内しています。計画どおりに納付しないことには、予見できなかった事実によるやむを得ない理由がある場合の除外が付いているので、黙って落とすのと相談するのとでは扱いが変わります。
どの税目について申請できるか
対象になる税目は広く取られています。国税庁FAQの問6は、ほとんど全ての税目が対象となるとしたうえで、印紙で納付する印紙税、外国貨物を保税地域から引き取る場合の消費税、出国する際に直接税関長に納付する方式の国際観光旅客税は対象とならない、としています。地方消費税や地方譲与税のように、いったん国に納める地方税も同じように対象です。
確定申告分に限られるわけでもありません。同じFAQの問7は、中間申告分や予定納税、修正申告分についても、税務署に申請して要件を満たせば猶予が受けられると答えています。
あわせて問7は、消費税の中間申告分について本年の課税売上高が前年より大幅に減少している場合などには、仮決算に基づく中間申告(消費税法43条)を行うことで、直前の課税期間の税額に基づき計算した中間申告税額に比べて納税額そのものを抑えられる、と案内しています。猶予を申請する前に、納める額の側を小さくできないかを見る順序です。
6か月を過ぎていた場合に残る道
申請期限を過ぎてしまった場合、この制度そのものは使えません。国税庁FAQの問23も、申請期限を経過した場合は原則として申請による換価の猶予を受けることはできないとしています。
そのうえで同じ問は、状況に応じて他の猶予を受けることができる場合があるため早めに相談するよう案内しています。実際の受け皿は税務署長の職権による換価の猶予(国税徴収法151条)です。申請期限の定めがなく、ほかに滞納があることも条文上の障害になりません。
災害や病気が理由であれば、国税通則法46条の納税の猶予のほうが有利です。延滞税の免除が一部ではなく全額になる場合があるためです。
申請による換価の猶予についてよくある質問
猶予が認められると延滞税はなくなりますか
なくなりません。国税通則法63条1項により免除されるのは、換価の猶予をした期間(納期限の翌日から2月を経過する日後の期間に限る)に対応する部分の金額の2分の1に相当する金額です。さらに租税特別措置法94条2項の読み替えにより、猶予特例基準割合を超える部分が免除される形になります。残る負担はゼロではありません。
分割は毎月でなければいけませんか
国税徴収法152条1項は、猶予に係る金額を猶予する期間内の各月に分割して納付させるものとする、としています。ただし税務署長がやむを得ない事情があると認めるときは、その期間内の税務署長が指定する月に分割することができます。
猶予期間は延ばせますか
手引は、猶予期間内に完納することができないやむを得ない理由があると認められる場合は、当初の猶予期間が終了する前に申請することにより、当初の猶予期間と合わせて最長2年以内の範囲で延長が認められることがある、としています。期間が切れてから申し出る形ではありません。
申請はオンラインでできますか
国税庁FAQの問27は、猶予申請書の提出をe-Taxまたは郵送でも受け付けていると案内しています。問29によれば税理士による代理申請も可能で、e-Taxで代理申請する場合はパソコンからe-Taxソフトまたはe-Taxソフト(WEB版)を使うことになります。
差押えを受けている財産はどうなりますか
国税徴収法152条2項は、換価の猶予をする場合において必要があると認めるときは、差押えにより滞納者の事業の継続または生活の維持を困難にするおそれがある財産の差押えを猶予し、または解除することができる、と定めています。自動的に解除されるわけではありません。
許可の内容に納得できないときは
手引は、許可の内容に不服がある場合、不許可に不服がある場合、取消しや猶予期間の短縮を受けたことに不服がある場合のいずれについても、所定の期間内に限り不服申立てをすることができる、としています。
この記事は条文と国税庁の公表資料を整理したものであり、個別の申請が許可されるかどうかの判断ではありません。申請にあたっては所轄の税務署の徴収担当、または税理士など適切な専門家へ確認してください。
税金・社会保険料の猶予について調べる
この制度を軸に、使えないときの受け皿と、申請書の書き方までをまとめています。