厚生年金保険料等は毎月末が納付期限なので、資金繰りが詰まると真っ先に遅れます。国税のように年に数回ではなく、12回来るためです。
日本年金機構にも猶予の仕組みがあります。条件の作りは国税によく似ていますが、要件の数も、許可する人も、延滞金が切り替わる時点も同じではありません。国税の知識でそのまま判断すると、ずれる箇所があります。
国税と違うところ
- 換価の猶予の要件が6つ。国税の5つに「納付の猶予の適用を受けていないこと」が加わる。
- 納付の猶予を許可するのは年金事務所長ではなく地方厚生(支)局長。
- 病気・負傷を理由にできるのは、国・地方公共団体・法人の事業所以外の事業所に限られる。
- 延滞金の割合が切り替わるのは納付期限の翌日から3カ月。国税の2月とは1か月ずれる。
- 届出の遅延でさかのぼって発生した保険料等には、納入告知書の納付期限までという別の締切がある。
猶予は「換価の猶予」と「納付の猶予」の2本立て
日本年金機構は、厚生年金保険料等の納付が困難であるとき、事業主が申請し一定の要件を満たしている場合には、換価の猶予または納付の猶予を受けることができると案内しています。
日本年金機構「猶予の申請の手引き」あらまし
保険料等の納期限までにその納付がなく、督促状に記載のある指定期限を過ぎても納付がない場合には、納付するまでの日数に応じて延滞金がかかるほか、財産の差押えなどの滞納処分を受けることがあります。ただし、個々の実情により保険料等を一時に納付することが困難な理由がある場合には、年金事務所に申請することにより、財産の換価(売却)や差押えなどが猶予される制度があります。
日本年金機構「猶予の申請の手引き」(2026年10月16日に確認)
換価の猶予の要件は6つある
手引きは、次の6つの要件の全てに該当する場合に換価の猶予を受けることができる、としています。①一時に納付することにより事業の継続または生活の維持を困難にするおそれがあると認められること、②保険料等の納付について誠実な意思を有すると認められること、③納付すべき保険料等の納期限から6か月以内に申請書が管轄の年金事務所に提出されていること、④納付すべき保険料等について納付の猶予の適用を受けていないこと、⑤換価の猶予を受けようとする保険料等以外の保険料等の滞納がないこと、⑥原則として猶予を受けようとする金額に相当する担保の提供があること、です。
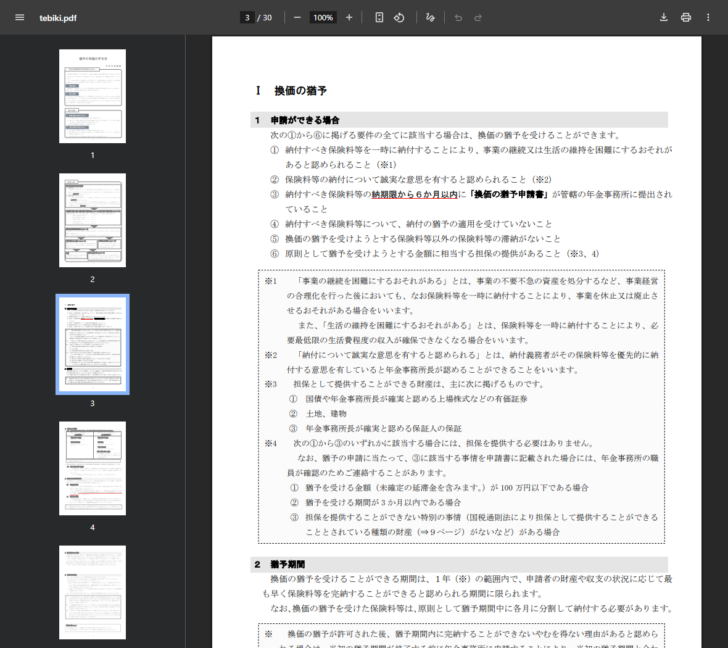
国税の換価の猶予は5要件でした。申請による換価の猶予の5要件で確認したとおり、国税側には「納税の猶予の適用を受けていないこと」という独立した要件がありません。条文の側(国税徴収法151条の2第1項)が、納税の猶予の適用を受けているものを対象から除く形で書いているためです。
「誠実な意思」を認めるのは年金事務所長
手引きの注記は、「納付について誠実な意思を有すると認められる」とは、納付義務者がその保険料等を優先的に納付する意思を有していると年金事務所長が認めることができることをいう、と定義しています。
「事業の継続を困難にするおそれがある」の定義も国税と同じ構造です。事業の不要不急の資産を処分するなど事業経営の合理化を行った後においても、なお保険料等を一時に納付することにより事業を休止または廃止させるおそれがある場合、とされています。「生活の維持を困難にするおそれがある」は、必要最低限の生活費程度の収入が確保できなくなる場合です。
納付の猶予にも2つの型がある
納付の猶予は1つの制度に見えますが、手引きは要件を2つに分けて書いています。
| 型 | 前提になる事実 | 申請の締切 |
|---|---|---|
| 災害等により納付困難となった場合 | 災害・盗難、病気・負傷、事業の廃止休止、著しい損失、これらに類する事実の5つ(猶予該当事実) | 手引きに期限の定めなし |
| 届出遅延による遡及保険料等(1年以上経過分) | 届出が遅延したことにより遡及した月分の保険料等の納付義務が発生し、各月分の法定納期限の翌日から起算して1年を経過した日以後に納入告知書の送達があったこと | 納入告知書記載の納付期限まで |
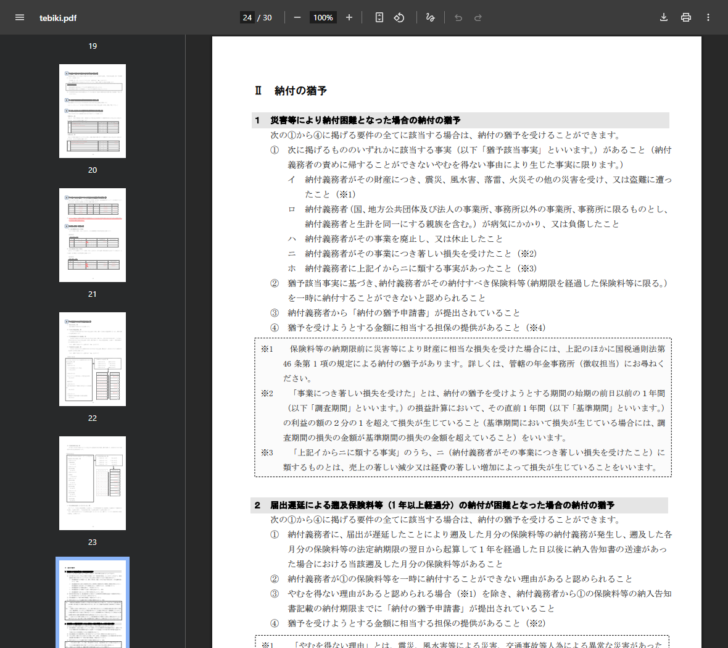
2つ目の型は、国税の確定が遅れた税額の納税の猶予(46条3項)と同じ発想です。1年という線の引き方も、納期限までに申請するという締切の向きもそろっています。
病気を理由にできるのは個人の事業所だけ
猶予該当事実のロには、国税の条文にない限定が付いています。手引きの書き方は次のとおりです。
猶予該当事実 ロ
納付義務者(国、地方公共団体及び法人の事業所、事務所以外の事業所、事務所に限るものとし、納付義務者と生計を同一にする親族を含む。)が病気にかかり、又は負傷したこと
日本年金機構「猶予の申請の手引き」Ⅱ 納付の猶予(2026年10月16日に確認)
法人の事業所は括弧書きで除かれています。機構が公表している制度概要のパンフレットも、この事実について「個人事業主とその親族に限ります」と注記しています。法人は、代表者が倒れたことを理由に納付の猶予を申請することができません。国税の46条2項2号には、このような法人・個人の区別がありません。
「著しい損失」の定義は国税とそろっている
猶予該当事実のニについては、手引きが数値の基準を書いています。納付の猶予を受けようとする期間の始期の前日以前の1年間(調査期間)の損益計算において、その直前1年間(基準期間)の利益の額の2分の1を超えて損失が生じていること、基準期間において損失が生じている場合には、調査期間の損失の金額が基準期間の損失の金額を超えていること、という定義です。
この定義は、国税庁の「猶予の申請の手引」が46条2項4号について書いているものと同じ組み立てです。ホのうちニに類するものを「売上の著しい減少又は経費の著しい増加によって損失が生じていること」とする点も共通しています。
機構が別に公表している制度概要のパンフレットでは、著しい損失を「申請前の1年間において、その前年の利益の額の2分の1を超える損失(赤字)を生じた場合」と、より短い言い方で説明している。手引きのほうが期間の取り方を具体的に書いている。
2つの猶予は、効果が違う
名前のとおり、換価の猶予は売却を止めるもの、納付の猶予は納付そのものを待ってもらうものです。手引きは効果を分けて書いています。
換価の猶予が認められると
既に差押えを受けている財産の換価が猶予される。差押えにより事業の継続等を困難にするおそれがある財産は、差押えが猶予または解除される場合がある。
延滞金は一部免除
納付の猶予が認められると
新たな差押えや換価などの滞納処分の執行を受けない。既に差押えを受けている財産は、年金事務所に申請することにより解除される場合がある。
延滞金は全部または一部免除
完納したとき
保険料等の元本が納付された場合は、延滞金の全部または一部が免除される。
元本が先
担保の種類と、不要になる3つの場合
手引きは、担保として提供することができる財産を3つ挙げています。国債や年金事務所長が確実と認める上場株式などの有価証券、土地・建物、年金事務所長が確実と認める保証人の保証です。
担保を提供する必要がない場合
- 猶予を受ける金額(未確定の延滞金を含む)が100万円以下である場合。
- 猶予を受ける期間が3か月以内である場合。
- 担保を提供することができない特別の事情がある場合。国税通則法により担保として提供することができることとされている種類の財産がない場合などが挙げられている。
ここも国税と同じく、100万円の数え方が2通りあります。担保の要否を見る100万円には未確定の延滞金を含め、添付書類が変わる100万円には含めません。
| 何を決めるか | 未確定の延滞金 | 100万円以下なら |
|---|---|---|
| 担保の要否 | 含める | 担保は不要 |
| 添付書類 | 含めない | 財産収支状況書だけでよい |
100万円を超える場合は、財産収支状況書に代えて財産目録と収支の明細書が必要になります。手引きは、これらの提出の際にはその根拠となる資料も提出するよう求めています。
延滞金の割合が切り替わるのは3カ月
猶予を受けないまま滞納した場合の負担は、延滞金です。日本年金機構の「延滞金について」によれば、延滞金は納付期限の翌日から納付の日の前日までの日数に応じて計算され、割合は納付期限の翌日から3カ月を経過する日までと、その翌日以降で分かれます。
| 期間 | 延滞税特例基準割合 | 割合A(3カ月まで) | 割合B(3カ月経過後) |
|---|---|---|---|
| 令和6年・令和7年 | 1.4% | 2.4% | 8.7% |
| 令和8年 | 1.8% | 2.8% | 9.1% |
国税の延滞税が納期限の翌日から2月を境に切り替わるのに対し、社会保険料は3カ月です。割合の数字そのものは同じ水準で動いています。計算では、保険料額の1,000円未満の端数を切り捨て、最後に100円未満の端数を切り捨てます。
機構は、督促状の指定する期日までに納付がなく、その期日より後の日に納付がされたときに延滞金がかかる、と説明している。納付期限を1日過ぎただけで必ず延滞金が発生する、という書き方ではない。
不許可になるのは4つの場合
手引きは、換価の猶予を許可することができない場合を4つ挙げています。①要件に該当しないとき、②国税・地方税その他の公課の滞納によって滞納処分を受けるときなど繰上徴収の事由に該当する事実が発生したとき、③質問に回答せず、または帳簿書類等の検査を妨げたとき、④不当な目的で申請されたとき、その他その申請が誠実にされたものでないときです。
②の根拠として、厚生年金保険法第85条、健康保険法第172条、船員保険法第131条、子ども・子育て支援法第71条第1項が挙げられています。繰上徴収の事由として例示されているのは、滞納処分・強制執行・破産手続開始の決定を受けた場合、企業担保の実行手続きまたは競売の開始があった場合、法人である納付義務者が解散した場合、事業所が廃止された場合などです。
④の例として、申請者が破産手続開始の申立ての準備中であるにもかかわらず猶予の申請がされたときや、不許可またはみなし取下げとなった後に同一の保険料等について再度申請がされたときが挙げられています。
補正の期限は20日、審査では帳簿を見られる
手続きの流れは国税とよく似ています。年金事務所から補正通知書が送付された場合、その送付を受けた日の翌日から起算して20日以内に補正後の申請書等の提出がないときは、猶予の申請を取り下げたものとみなされます。
申請から許可までの流れ
- 要件を確認する換価の猶予なら納期限から6か月以内かどうか、納付の猶予なら猶予該当事実があるかどうかを見る。
- 申請書と添付書類を作る金額が100万円を超えるなら財産目録と収支の明細書、担保の提供に関する書類も要る。
- 管轄の年金事務所へ提出する納付の猶予の場合も提出先は年金事務所で、そこを経由して地方厚生(支)局長へ申請する。
- 審査を受ける記載に不備があれば補正。職員が事情の詳細、財産の状況、収支の実績と見込みについて質問することがある。
- 許可または不許可の通知を受ける許可なら「猶予許可通知書」、不許可なら「猶予不許可通知書」が送付される。
許可する人が、2つの猶予で違う
機構が公表している制度概要のパンフレットは、猶予の許可または不許可の通知について、換価の猶予は年金事務所長から、納付の猶予は地方厚生(支)局長から通知すると書いています。
窓口は同じ年金事務所でも、決裁は別の役所へ上がります。納付の猶予は、管轄の年金事務所を経由して地方厚生(支)局長へ申請する形です。
申請の時期についても、パンフレットは換価の猶予を「納付困難となった保険料等の納期限から6カ月以内」、納付の猶予を「猶予該当の事実発生後すみやかに」と書き分けています。ただし、届出が遅延したことにより納付の猶予制度を利用する場合は、さかのぼって発生した保険料の納期限までに申請書を提出する必要があるとされています。
取り消されるのはどんなときか
許可されたあとも条件は続きます。手引きは、換価の猶予が許可された後に取消しまたは猶予期間の短縮がありうる場合として、不許可事由の②と同様の事情がある場合を含めた複数の場面を挙げています。機構の制度概要は、実務で効く2つを明示しています。猶予許可通知書に記載された分割納付計画のとおり納付しない場合と、猶予を受けている保険料以外に新たに納付すべきこととなった保険料を滞納した場合です。
猶予を受けるのは過去の月分であっても、猶予期間中には毎月末に新しい納付期限が来ます。分割納付の額は、その月々の保険料を納めたうえで残る範囲で組むことになります。猶予10制度の比較で見たとおり、新しい滞納を作らないことはどの制度でも共通の条件です。
どの順番で手を付けるか
国税・地方税・社会保険料が同時に遅れている場合、締切の短いものから動くことになります。社会保険料の換価の猶予は納期限から6か月、国税の申請による換価の猶予も納期限から6月で、どちらも毎月あるいは各期の納期限ごとに別々に走ります。
財産と収支の資料は共通で使えます。機構の手引きが求める財産収支状況書・財産目録・収支の明細書は、国税庁が求めるものと同じ名前の書類です。国税庁FAQの問26は、地方税や社会保険料に申請した際の書類の写しを添付することで一部の記載や添付を省略できるとしているので、どこか1か所で作れば残りの申請が軽くなります。
資金そのものを作る手段と組み合わせる必要がある点も、ほかの猶予と同じです。共済を使った資金調達のように入金のある手段と、猶予で出ていく額を止める手当ての両方を並べて考えることになります。
猶予期間と延長
猶予を受けることができる期間は、換価の猶予・納付の猶予とも1年の範囲内で、申請者の財産や収支の状況に応じて最も早く保険料等を完納することができると認められる期間に限られます。
換価の猶予を受けた保険料等は、原則として猶予期間中に各月に分割して納付する必要があります。納付の猶予については、申請者の財産や収支の状況に応じて猶予期間中に分割して納付する方法によることを別に定めることがある、という書き方です。
延長は、猶予期間内に完納することができないやむを得ない理由があると認められる場合に、当初の猶予期間と合わせて最長2年以内の範囲で認められることがあります。換価の猶予については、当初の猶予期間が終了する前に年金事務所へ申請することとされています。
厚生年金保険料等の猶予についてよくある質問
国税の猶予を申請していれば、社会保険料も止まりますか
止まりません。窓口も根拠も別です。国税庁の納税の猶予制度に関するFAQ問1も、厚生年金保険料等については日本年金機構へ相談するよう案内しています。ただし問26によれば、地方税や社会保険料に猶予申請をした際の申請書や財産収支状況書等の写しを添付することで、国税側の一部の記載や書類の添付を省略できます。
法人でも納付の猶予を使えますか
猶予該当事実によります。災害・盗難、事業の廃止休止、著しい損失、これらに類する事実は法人でも該当しえますが、病気・負傷を理由にできるのは国・地方公共団体・法人の事業所以外の事業所に限るとされています。
すでに督促状が届いていますが申請できますか
換価の猶予は納期限から6か月以内が要件なので、その期間内であれば申請できます。手引きには、換価の猶予の申請があった場合や許可された場合であっても、督促状がまだ送付されていないときは督促状が送付される、とも書かれています。
ほかの月の保険料を滞納していると使えませんか
換価の猶予の要件⑤が、猶予を受けようとする保険料等以外の保険料等の滞納がないことを求めています。機構の制度概要も、申請対象となる月以外の保険料等を滞納している場合は原則として換価の猶予は認められない、としています。
延滞金はゼロになりますか
なりません。換価の猶予は猶予期間中の延滞金の一部が免除され、納付の猶予は全部または一部が免除されます。手引きは、保険料等の元本が納付された場合に延滞金の全部または一部が免除される、とも書いています。
健康保険料や子ども・子育て拠出金も対象ですか
機構が案内している対象は「厚生年金保険料等」です。延滞金についての案内も、厚生年金保険、健康保険、子ども・子育て拠出金を対象として書かれています。不許可事由の根拠にも、厚生年金保険法のほか健康保険法第172条、船員保険法第131条、子ども・子育て支援法第71条第1項が挙げられています。申請する保険料等の範囲は管轄の年金事務所で確認してください。
不許可の通知に納得できないときは
手引きは、不許可に不服がある場合、許可の内容(金額の一部のみ、期間が短い、分割納付計画が違う)に不服がある場合、取消しや猶予期間の短縮を受けたことに不服がある場合のいずれについても、所定の期間内に限り不服申立てをすることができる、としています。
6要件と許可権者の出どころ(2026年10月16日に確認)
この記事は日本年金機構の公表資料を整理したものであり、個別の事業所について猶予が認められるかどうかの判断ではありません。申請にあたっては管轄の年金事務所の徴収担当、または社会保険労務士など適切な専門家へ確認してください。
税金・社会保険料の猶予について調べる
国税側の条文と読み比べながら、社会保険料の手続きを追えます。