国税通則法46条2項は、納税の猶予のなかで使われる場面がいちばん広い規定です。災害だけでなく、病気、廃業、業績の悪化まで入口が用意されています。
ただし、どの入口から入るかで結果が変わります。延滞税が全額免除になるものと半分までしか免除されないものが、同じ46条2項のなかで分かれているためです。
この規定の形
- 入口は5つの事実。災害・盗難、病気・負傷、事業の廃止・休止、事業の著しい損失、これらに類する事実である。
- 国税庁は、これらを「猶予該当事実」と呼び、納税者の責めに帰することができないやむを得ない理由により生じた事実に限るとしている。
- 「著しい損失」には数値の基準がある。調査期間の損失が、基準期間の利益の額の2分の1を超えていることである。
- 条文に申請期限の定めがない。納期限を過ぎていても申請できるし、ほかに滞納があっても妨げられない。
- 延滞税は、災害・盗難・病気の系統なら全額免除、廃業・著しい損失の系統なら一部免除にとどまる。
5つの事実のどれかに当たることが出発点になる
条文は、次の各号のいずれかに該当する事実がある場合において、その該当する事実に基づき、納税者がその国税を一時に納付することができないと認められるときは、その納付することができないと認められる金額を限度として、納税者の申請に基づき、1年以内の期間を限り、その納税を猶予することができる、としています。
| 号 | 事実 | 証する書類の例(国税庁の手引) |
|---|---|---|
| 1号 | 納税者がその財産につき、震災、風水害、落雷、火災その他の災害を受け、または盗難にかかったこと | 罹災証明書、盗難の被害届の写しなど |
| 2号 | 納税者またはその者と生計を一にする親族が病気にかかり、または負傷したこと | 医師による診断書、医療費の領収書など |
| 3号 | 納税者がその事業を廃止し、または休止したこと | 廃業届など |
| 4号 | 納税者がその事業につき著しい損失を受けたこと | 調査期間と基準期間のそれぞれの期間の仮決算書など |
| 5号 | 前各号のいずれかに該当する事実に類する事実があったこと | 当たる号に準じる |
2つ目の条件も見落とせません。条文は「その該当する事実に基づき」一時に納付することができないと認められるとき、としています。事実があることと、それによって払えないことの両方が要ります。
「責めに帰することができないやむを得ない理由」という絞りがある
条文の文言には出てきませんが、国税庁の「猶予の申請の手引」は、要件を並べるにあたって猶予該当事実を次のように定義しています。
国税庁「猶予の申請の手引」Ⅱ 納税の猶予 1 の①
次に掲げるもののいずれかに該当する事実(納税者の責めに帰することができないやむを得ない理由により生じた事実に限ります。以下「猶予該当事実」といいます。)があること
国税庁「猶予の申請の手引」Ⅱ 納税の猶予(2026年10月16日に確認)
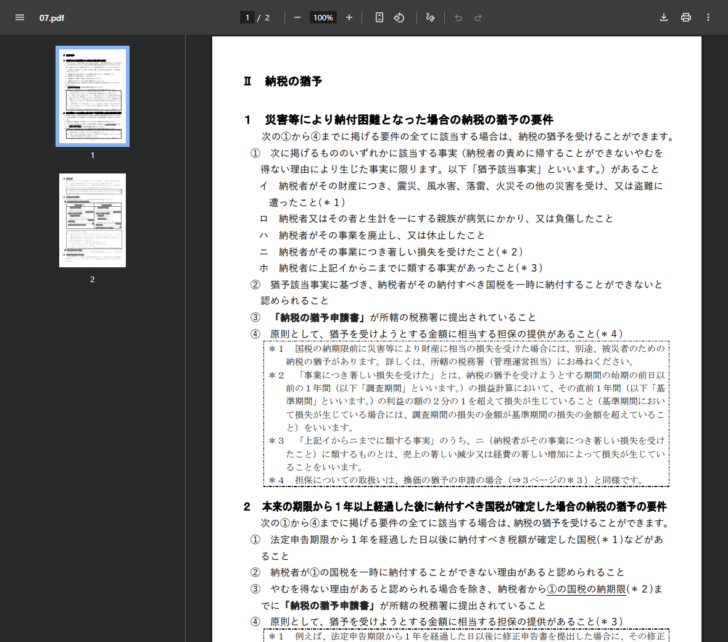
この一文があるため、自分の判断で事業を縮小した結果の資金不足のようなものは、そのままでは猶予該当事実になりません。外から来た事情かどうかが問われます。
災害・盗難(1号)は、納期限が来ているかどうかで条文が変わる
財産につき災害を受け、または盗難にかかったときが1号です。手引の注記は、国税の納期限前に災害等により財産に相当の損失を受けた場合には、別途、被災者のための納税の猶予がある、として所轄の税務署の管理運営担当に尋ねるよう案内しています。
これが国税通則法46条1項の猶予です。災害で財産に相当な損失を受けた場合の納税の猶予で整理したとおり、申請期限が災害のやんだ日から2か月で、対象は納期限の到来していない国税です。同じ災害でも、納期限が来ているかどうかで乗る条文が分かれます。
病気・負傷(2号)は本人だけではない
2号は、納税者またはその者と生計を一にする親族が病気にかかり、または負傷したことを挙げています。経営者本人が倒れた場合だけでなく、同居の家族の治療で資金が出ていく場合も入口になります。
手引は、証する書類として医師による診断書や医療費の領収書を例示しています。あわせて、災害・病気等により納付困難となった場合については、添付書類の提出を困難とする事情があるときは所轄の税務署の徴収担当に相談するよう書かれています。
事業の廃止・休止(3号)は、やめた後でも使える
3号は、納税者がその事業を廃止し、または休止したことです。事業を続けるための猶予というより、たたむ過程で残った国税を分割するための入口になります。手引が挙げる書類の例は廃業届です。
延滞税の扱いは、この号から変わります。全額免除の対象になるのは1号・2号とこれらに類する事実で、3号は2分の1の免除にとどまります。
「著しい損失」(4号)には数値の基準がある
4号がいちばん使われる入口ですが、条文の「著しい損失」という言葉だけでは判定できません。手引の注記が、2つの期間を比べる形で定義しています。
調査期間
納税の猶予を受けようとする期間の始期の前日以前の1年間。直近の1年である。
直近1年
基準期間
調査期間の直前1年間。比較の相手になる。
その前の1年
判定
調査期間の損益計算において、基準期間の利益の額の2分の1を超えて損失が生じていること。
2分の1超
比べるのは売上ではなく損益です。基準期間が黒字だった会社は、その利益の半分を超える赤字が直近1年で出ていることが条件になります。基準期間がすでに赤字だった会社は、赤字がさらに膨らんでいることが条件です。
この判定をするには、調査期間と基準期間それぞれの仮決算が要ります。手引が証する書類の例として「調査期間と基準期間のそれぞれの期間の仮決算書など」を挙げているのはそのためです。期の途中で申請する場合、決算書をそのまま使えるとは限りません。
「類する事実」(5号)が拾うのは売上減と経費増
5号は、1号から4号までに類する事実があったことです。これも手引に定義があります。4号に類するものとは、売上の著しい減少または経費の著しい増加によって損失が生じていることをいう、という書き方です。
損益で2分の1の線に届かない場合でも、売上の減少や経費の増加が原因で損失が出ていれば5号で拾われうる、という構造です。申請書の様式も、第5号の場合は「第何号類似」と書く欄になっています。
| 号 | 判定の基準 | 延滞税の免除 |
|---|---|---|
| 4号 | 調査期間の損失が基準期間の利益の2分の1超(基準期間が損失なら損失額を超えていること) | 一部免除 |
| 5号(4号に類する) | 売上の著しい減少または経費の著しい増加によって損失が生じていること | 一部免除 |
| 5号(1号・2号に類する) | 災害・盗難、病気・負傷に準じる事実 | 全額免除 |
延滞税の免除が、同じ46条2項のなかで2通りに分かれる
国税通則法63条1項は、46条2項の猶予を号ごとに切り分けています。全額免除の対象として挙げられているのは、46条2項1号・2号と、5号のうち1号または2号に該当する事実に類する事実に係る部分です。2分の1の免除になるのは、3号・4号と、5号のうち3号または4号に類する事実に係る部分です。
さらに租税特別措置法94条2項の読み替えにより、2分の1は「猶予特例基準割合であるとした場合の延滞税の額を超える部分」となります。猶予10制度の比較で確認したとおり、令和8年の水準は年1.3%です。
どの号で申請するかは、自分で書くことになります。納税の猶予申請書の冒頭は「国税通則法第46条第□項第□号(第5号の場合、第□号類似)の規定により」という形で、申請者が項と号を特定する欄になっています。
病気が原因で事業が回らなくなり、結果として損失が出た、という状況では、2号で申請するか4号で申請するかによって延滞税の扱いが変わります。事実関係をどう整理するかを、申請の前に決めておく必要があります。
申請の期限が条文に書かれていない
46条2項には、申請による換価の猶予(国税徴収法151条の2)の「納期限から六月以内」に当たる文言がありません。手引が挙げる要件も、③は「納税の猶予申請書が所轄の税務署に提出されていること」とだけ書かれています。
ほかに滞納がある場合の扱いも違います。国税庁FAQの問19は、納税の猶予については、猶予を受けようとする国税以外に滞納している国税があっても猶予を受けることができる、と答えています。
46条2項が、ほかの猶予より緩い点
- 条文上の申請期限がない。納期限から6か月を過ぎていても申請できる。
- ほかに滞納があっても、条文上の障害にならない。
- 入口が5つあり、業績の悪化だけでも4号または5号で入れる。
- 1号・2号なら延滞税が全額免除になる。換価の猶予にはこの扱いがない。
添付書類は、どの号で申請するかで変わる
手引は、納税の猶予の申請に必要な書類を、金額が100万円以下の場合と100万円を超える場合に分けて並べています。どちらにも「災害等により納付困難となった場合の納税の猶予の申請をする場合には、猶予該当事実があることを証する書類」が入っています。
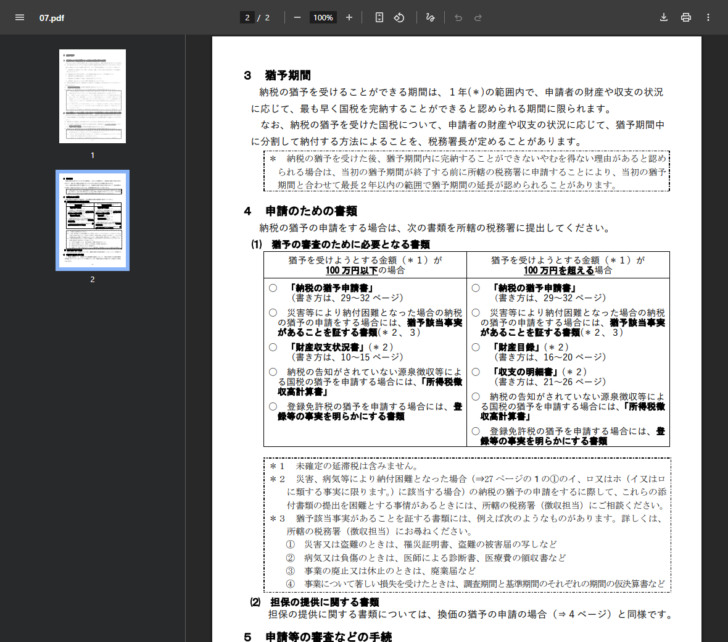
源泉徴収等による国税で納税の告知がされていないものを申請する場合は所得税徴収高計算書、登録免許税を申請する場合は登録等の事実を明らかにする書類が、金額にかかわらず加わります。
期間・分割・担保の扱い
猶予期間は1年の範囲内で、申請者の財産や収支の状況に応じて、最も早く国税を完納することができると認められる期間に限られます。延長は、当初の猶予期間が終了する前に申請することで、当初の期間と合わせて最長2年以内の範囲で認められることがあります。
分割について、46条4項は「分割して納付させることができる」という書き方です。手引も、申請者の財産や収支の状況に応じて猶予期間中に分割して納付する方法によることを税務署長が定めることがありますとしています。換価の猶予が各月への分割を原則とするのと、文の形が違います。
担保は46条5項により原則として必要で、猶予に係る税額が100万円以下、猶予の期間が3月以内、担保を徴することができない特別の事情がある場合には不要です。手引も、担保の取扱いは換価の猶予の申請の場合と同様としています。
審査から取消しまでの手続きは換価の猶予と同じ
手引は、申請等の審査などの手続について、換価の猶予の「提出された申請書等の審査」から「猶予の取消し又は猶予期間の短縮」までの手続きが、納税の猶予の申請があった場合にも同様となる、と書いています。
申請のあとに起きること(換価の猶予と共通)
- 書類の補正不備があると補正通知書が送られる。送付を受けた日の翌日から20日以内に補正しないと、申請を取り下げたものとみなされる。
- 内容の審査猶予該当事実の詳細、一時に納付できない事情、財産の状況、収支の実績と見込みについて質問や帳簿の確認がある。
- 許可または不許可の通知国税通則法47条により、猶予する場合も認めない場合も通知される。
- 分割納付通知書に記載された計画のとおりに納付する。
- 取消しの判断49条1項の6つの事由に当たると、取消しまたは期間の短縮がありうる。事前に弁明を聞くこととされている。
46条1項の猶予期間中に、また災害を受けた場合
46条2項の後段は、1項の規定による納税の猶予をした場合において、同項の災害を受けたことによりその猶予期間内に猶予をした金額を納付することができないと認めるときも同様とする、としています。
国税庁はこの場面について、独立した手続きの案内(G-5)を置いています。「国税通則法46条1項による猶予期間内に同項の災害を受けたことにより猶予金額を納付することができないときの納税の猶予の申請手続」という名称で、提出時期はその事実が生じたときです。
猶予される金額は「納付できないと認められる金額」が上限
46条2項は、猶予できる範囲を「その納付することができないと認められる金額を限度として」と書いています。納付すべき国税の全額が自動的に猶予されるわけではありません。
この金額の出し方は、申請書の様式に組み込まれています。納付すべき国税を年度・税目・納期限ごとに並べて本税・加算税・延滞税・利子税・滞納処分費の合計を出し、そこから現在納付可能資金額を差し引いた額を「納税の猶予を受けようとする金額」として書く構造です。現在納付可能資金額の欄は、財産収支状況書または財産目録から転記するよう注記されています。
国税庁FAQの問16は、「一時に納付が困難」を、納付すべき国税の全額を一時に納付する資金がないこと、または全額を一時に納付することにより事業の継続もしくは生活の維持を困難にすると認められることと説明し、具体的には納付可能金額(手元資金から当面の資金繰りに必要な額を引いたもの)が納付すべき国税の額に満たないケースが該当する、としています。
当面の資金繰りに必要な額については、問18が目安を示しています。一般的には事業継続のため1か月以内に支出が予定されている金額を運転資金として納税資金から除外する、1か月以内の支出でなくてもその資金の支出が当面の事業の継続のため決まっている場合等は運転資金として加算できる、という説明です。
地方税の徴収猶予も、ほぼ同じ5つの事実で動く
地方税法15条1項は、徴収猶予の事由として5つを並べています。災害・盗難、病気・負傷、事業の廃止・休止、事業の著しい損失、これらに類する事実という構成で、国税通則法46条2項とほぼ同じ並びです。期間も1年以内で、申請に基づいて地方団体の長が行います。
違いは、細部が条例に委ねられていることです。分割の方法は地方税法15条3項が「当該地方団体の条例で定めるところにより」としていますし、担保を徴する必要がない場合も地方税法16条ただし書が条例で定めるとしています。国税のように「100万円以下」「3月以内」という線が法律で引かれているわけではありません。
事業所の固定資産税や法人住民税が同じ時期に重なっている場合、国税の46条2項で整理した事実関係をそのまま使って地方の窓口へ申請できる可能性があります。国税庁FAQの問26は、地方税や社会保険料に申請した際の申請書や財産収支状況書等の写しを添付することで一部の記載や書類の添付が省略できるとしており、順序を決めれば作業が減ります。
社会保険料の「著しい損失」とは基準が違う
同じ「著しい損失」という言葉を、日本年金機構も使っています。ただし定義が違います。機構の公表資料は、著しい損失とは申請前の1年間において、その前年の利益の額の2分の1を超える損失(赤字)を生じた場合をいう、としています。
比べる期間の取り方が、国税の「猶予を受けようとする期間の始期の前日以前の1年間」と「その直前1年間」という組み立てと異なります。2分の1という数字は共通ですが、どの1年を見るかが同じとは限りません。国税と社会保険料で同時に申請する場合は、それぞれの定義で計算することになります。
納税の猶予(46条2項)についてよくある質問
赤字であれば申請できますか
赤字であることだけでは足りません。4号は、調査期間の損失が基準期間の利益の額の2分の1を超えていることを求めています。基準期間がすでに赤字なら、調査期間の損失がそれを超えていることが条件です。あわせて、その事実に基づいて一時に納付できないと認められることも要ります。
黒字でも申請できますか
国税庁FAQの問4は、黒字であっても要件を満たせば猶予が受けられると答えています。ただし4号は損失を要件にしているので、黒字で申請する場合は1号から3号、または5号のいずれかに当たることになります。
納期限を過ぎていても申請できますか
46条2項には条文上の申請期限がありません。ただし、延滞税は納期限の翌日から発生します。国税庁FAQの問31は、猶予が許可された日にかかわらず申請日から延滞税が軽減・免除されると説明しているので、遅れるほど軽減されない期間が長くなります。
どの号で申請するかは誰が決めますか
申請書の様式では申請者が項と号を記入します。実際にどの号に当たるかは審査で判断されるので、事実関係と書類がそろっているかを所轄の税務署の徴収担当に確認しておくことになります。
廃業した後でも申請できますか
3号が事業の廃止を事実として挙げています。手引は証する書類の例として廃業届を挙げています。延滞税の免除は2分の1にとどまります。
猶予を受けている間も新しい税金は期限内に納める必要がありますか
はい。国税通則法49条1項4号は、新たにその猶予に係る国税以外の国税を滞納したときを取消しまたは猶予期間の短縮の事由としています。税務署長等がやむを得ない理由があると認めるときは除かれますが、猶予期間中に発生する源泉所得税や中間申告分を期限内に納められる計画かどうかは、分割額を決める段階で見ておく必要があります。
換価の猶予とどちらを申請すべきですか
猶予該当事実があり、それが1号・2号に当たるなら、延滞税が全額免除になる納税の猶予のほうが有利です。事実が業績の悪化だけで、納期限から6か月以内かつほかに滞納がないなら、申請による換価の猶予も選べます。延滞税の扱いは同じ一部免除になるため、書類の作りやすさで判断することになります。
5つの事実と著しい損失の定義の出典(2026年10月16日に確認)
e-Gov法令検索「国税通則法」(昭和三十七年法律第六十六号)
e-Gov法令検索「租税特別措置法」(昭和三十二年法律第二十六号)
国税庁「G-4 災害、盗難等により納付困難となったときの納税の猶予の申請手続」
国税庁「G-5 国税通則法46条1項による猶予期間内に同項の災害を受けたことにより猶予金額を納付することができないときの納税の猶予の申請手続」
この記事は条文と国税庁・日本年金機構の公表資料を整理したものであり、個別の事案が猶予該当事実に当たるかどうかの判断ではありません。どの号に当たるかの判断は、事実関係と証する書類を示したうえで、所轄の税務署の徴収担当または顧問の税理士へ相談してください。
税金・社会保険料の猶予について調べる
どの号で申請するかを決めたあと、延滞税の下がり方と書類の作り方へ進めます。