商工中金から借りるとき、経営者保証を付けるかどうかは「経営者保証に関するガイドライン」に沿って判断されます。商工中金はこのガイドラインへの取組みを公表し、保証に代わる融資手法として停止条件付連帯保証を挙げています。ただしガイドラインには法的拘束力がありません。2026年11月4日に商工中金の公表資料と、全国銀行協会が公開しているガイドライン本文を読み、何が求められ、何が約束されているのかを整理しました。
経営者保証で押さえる点(2026年11月4日に公表資料で確認)
- ガイドラインは2013年12月に公表された自主的自律的な準則で、法的拘束力はない。本文にそう書かれている。
- 経営者保証を不要とするにあたり求められる経営状況は3つ。法人と経営者の明確な区分・分離、財務基盤の強化、適時適切な情報開示による経営の透明性確保。
- 商工中金は代替手法として停止条件付連帯保証を挙げている。「特約条項を遵守されている限り、保証効力が発生しない保証契約」。
- よくあるご質問では「原則、事業に関与されていない方からの保証は頂いておりません」としている。
- 保証債務の整理では、一定期間の生計費に相当する額や華美でない自宅等を残存資産に含めうるとされている。
商工中金はどう書いているか
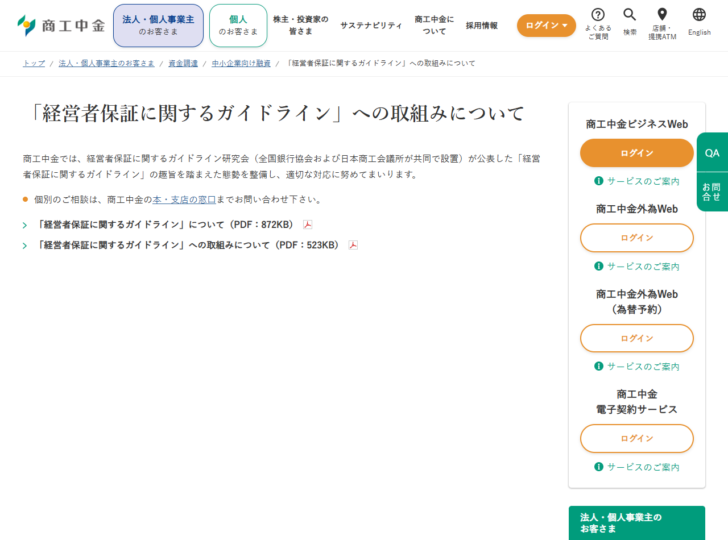
商工中金の「『経営者保証に関するガイドライン』への取組みについて」のページは、短く次のように書いています。「商工中金では、経営者保証に関するガイドライン研究会(全国銀行協会および日本商工会議所が共同で設置)が公表した『経営者保証に関するガイドライン』の趣旨を踏まえた態勢を整備し、適切な対応に努めてまいります」。
あわせて2つのPDFが置かれています。「『経営者保証に関するガイドライン』について」と「『経営者保証に関するガイドライン』への取組みについて」です。後者に、商工中金自身の対応方針が書かれています。
取組みのPDFは、対応する場面を3つ挙げています。「お客さまよりご融資の申し込みをいただいた場合や、保証契約の変更・解除のお申出があった場合、保証債務の整理のお申出があった場合には、『経営者保証に関するガイドライン(特則含む)』に則り、誠実に対応するよう努めております」。新規の融資だけでなく、既存の保証契約の見直しや、整理の申し出も対象です。
判断の仕方についても記述があります。「検討にあたってはお客さまとのリレーションを通じて把握した内容や事業性評価の内容を考慮して、総合的な判断として経営者保証を受け入れない可能性を検討するともに、保証を提供いただく場合は、その必要性や保証契約の内容について、具体的にご説明するよう努めております」。
求められる経営状況は3つ
経営者保証を不要とするにあたり求められる経営状況として、商工中金の資料は3項目を挙げています。これはガイドライン本文の「4.経営者保証に依存しない融資の一層の促進」に対応する内容です。
| 要件 | 求められる内容 |
|---|---|
| 法人と経営者との関係の明確な区分・分離 | 法人と経営者の関係を明確に区分・分離し、法人と経営者の間の資金のやり取りを社会通念上適切な範囲を超えないものとする体制を整備するなど、適切な運用を図る |
| 財務基盤の強化 | 財務状況及び経営成績の改善を通じた返済能力の向上等により信用力を強化する |
| 適時適切な情報開示による経営の透明性確保 | 対象債権者からの情報開示の要請に対して、正確かつ丁寧に信頼性の高い情報を開示・説明することにより経営の透明性を確保する |
出典:商工中金「「経営者保証に関するガイドライン」への取組み」(PDF、2026年11月4日に確認)。ガイドライン本文では「財務状況の正確な把握、適時適切な情報開示等による経営の透明性確保」という見出しになっている。
3つとも、融資を申し込む直前に整うものではありません。役員報酬以外の資金の出入りを止める、決算書の信頼性を上げる、求められた資料を迅速に出す、といった日常の積み重ねが問われます。
商工中金の代替手法は停止条件付連帯保証
保証を外すか付けるかの二択ではなく、中間の選択肢も示されています。商工中金の資料は「必要に応じて、停止条件付連帯保証等の経営者保証に代替する融資手法を活用しております」としたうえで、仕組みを説明しています。
商工中金が挙げる経営者保証に代替する融資手法
代替手法 ①
停止条件付連帯保証
「お客さまが特約条項を遵守されている限り、保証効力が発生しない保証契約」。特約条項は法人と経営者との間の資産分離や情報開示など、ガイドラインの趣旨を踏まえたものとされている。
代替手法 ②
ABL
「企業が有する在庫や売掛金などの流動資産を担保として差し入れていただくスキーム」。保証ではなく担保で信用を補う方法。
共通の注意
審査の結果による
資料には「融資審査の結果、ご希望に添えない可能性があることにご留意ください」と明記されている。
停止条件付連帯保証を選ぶ場合、特約条項の中身が実質的な条件になります。商工中金は例として「法人と経営者との間の資産分離や情報開示」を挙げています。
つまり、3要件を満たし続けることが契約上の義務になるということです。保証が付かない状態を維持するには、資料提出や資金のやり取りの管理を続ける必要があります。
ガイドラインに法的拘束力はない
重要な前提として、ガイドライン本文が自らの性格を明記しています。「このガイドラインは、経営者保証における合理的な保証契約の在り方等を示すとともに主たる債務の整理局面における保証債務の整理を公正かつ迅速に行うための準則であり、中小企業団体及び金融機関団体の関係者が中立公平な学識経験者、専門家等と共に協議を重ねて策定したものであって、法的拘束力はないものの、主たる債務者、保証人及び対象債権者によって、自発的に尊重され遵守されることが期待されている」。
「法的拘束力はないものの」「期待されている」という書き方です。3要件を満たしたから必ず保証が外れる、という性質のものではありません。商工中金の表現も「経営者保証を受け入れない可能性を検討する」であって、外すと約束しているわけではありません。
この点は、融資の可否そのものと同じです。商工中金のよくあるご質問も、保証人について「必要に応じ経営者の方の保証を頂いております。経営者保証に関しては、『経営者保証に関するガイドライン』に基づき、適切に対応いたします。なお、原則、事業に関与されていない方からの保証は頂いておりません」としています。経営に関わっていない親族からの保証は原則求めない、という点だけが明確に区切られています。
ガイドラインの成り立ち
ガイドラインは2013年(平成25年)12月に、経営者保証に関するガイドライン研究会が公表しました。経緯は本文の「はじめに」に書かれています。
ガイドラインができるまで
平成25年1月
中小企業庁と金融庁が共同で「中小企業における個人保証等の在り方研究会」を設置。
同年5月
「中小企業における個人保証等の在り方研究会報告書」が公表され、ガイドライン策定が適当とされる。
同年6月14日
日本再興戦略が閣議決定。開・廃業率10%台を目指す施策としてガイドラインが位置付けられる。
同年8月
日本商工会議所と全国銀行協会が共同で「経営者保証に関するガイドライン研究会」を設置。
同年12月
「経営者保証に関するガイドライン」を策定・公表。
目的は本文の「1.目的」に書かれています。経営者保証の課題への適切な対応を通じて弊害を解消し、「主たる債務者、保証人及び対象債権者の継続的かつ良好な信頼関係の構築・強化とともに、中小企業の各ライフステージ(創業、成長・発展、早期の事業再生や事業清算への着手、円滑な事業承継、新たな事業の開始等をいう。)における中小企業の取組意欲の増進を図り、ひいては中小企業金融の実務の円滑化を通じて中小企業の活力が一層引き出され、日本経済の活性化に資すること」とされています。
関連文書は6種類ある
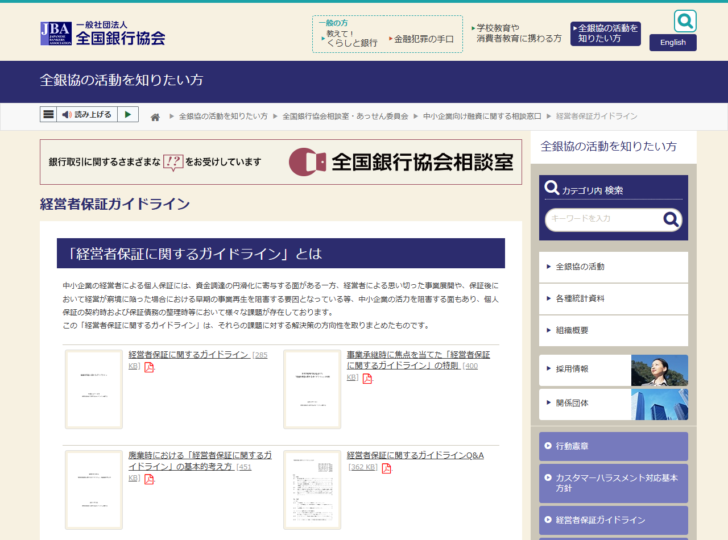
全国銀行協会のページには、ガイドライン本体のほかに複数の文書が並んでいます。場面ごとに読むものが違います。
| 文書 | 想定される場面 |
|---|---|
| 経営者保証に関するガイドライン | 本体。契約時・見直し時・整理時の全般 |
| 事業承継時に焦点を当てた「経営者保証に関するガイドライン」の特則 | 事業承継で保証を引き継ぐかどうかを検討するとき |
| 廃業時における「経営者保証に関するガイドライン」の基本的考え方 | 廃業を検討するとき |
| 経営者保証に関するガイドラインQ&A | 条項の解釈を確かめるとき |
| 「経営者保証に関するガイドライン」に基づく保証債務の整理に係る課税関係の整理に関するQ&A | 保証債務の免除を受けた場合の税の扱いを調べるとき |
| 経営者保証に関するガイドラインをご存じですか/活用のための参考ツール | 概要を把握するとき、社内で検討するとき |
出典:全国銀行協会「経営者保証ガイドライン」(2026年11月4日に確認)。商工中金が「ガイドライン(特則含む)に則り」と書いているのは、このうち事業承継時の特則を含むという意味になる。
保証債務の整理では手元に残せるものがある
万一、保証債務の整理に至った場合の扱いもガイドラインに書かれています。本文の「7.保証債務の整理」のうち、履行基準(残存資産の範囲)の部分です。
そこでは、一定期間の生計費に相当する額や華美でない自宅等を残存資産に含めうるとされています。判断の目安も示されており、期間については「雇用保険の給付期間の考え方等を参考とする」、費用については「1月当たりの標準的な世帯の必要生計費として民事執行法施行令で定める額を参考とする」とされています。
また、主たる債務者の債務整理が再生型手続の場合には破産手続等の清算型手続に至らなかったことによる対象債権者の回収見込額の増加額、清算型手続の場合には早期に着手したことによる保有資産等の劣化防止に伴う回収見込額の増加額について、合理的に見積もりが可能な場合はその増加額を上限とする、という考え方が示されています。早く相談するほど残せる余地が広がりうる設計です。
なお商工中金の取組み資料も、保証債務の整理の申出があった場合にガイドラインに則り誠実に対応するよう努めると明記しています。
相談の前に準備しておくこと
経営者保証について商工中金に相談する前に
- 法人と経営者の間の資金のやり取りを洗い出す。役員貸付金・仮払金が残っていないか、社宅や車両の扱いが整理されているか。
- 決算書以外に出せる資料を用意する。試算表、資金繰り表、事業計画など、情報開示の要請に応えられる状態にしておく。
- 保証契約の見直しを申し出る場合は、その旨を明示する。商工中金は融資の申込みだけでなく「保証契約の変更・解除のお申出があった場合」も対応の場面に挙げている。
- 停止条件付連帯保証を検討する場合は、特約条項に何が入るかを確認する。条件を外れたときに保証が立ち上がる契約になる。
- 事業承継を控えている場合は、事業承継時の特則が適用される場面かどうかを確認する。
- 保証債務の整理が必要な局面では、早く相談するほど残存資産の考え方で見られる余地がある。
融資メニューごとの条件は商工中金の融資メニュー8種類を比較に、一般的な融資の担保・保証人の扱いは商工中金の一般的な融資にまとめています。利用資格の前提は商工中金とはで整理しました。
よくある質問
Q. 3つの要件を満たせば経営者保証は外れますか。
A. 外れると決まっているわけではありません。ガイドライン本文は「法的拘束力はないものの、自発的に尊重され遵守されることが期待されている」としており、商工中金も「経営者保証を受け入れない可能性を検討する」という表現です。
Q. 停止条件付連帯保証とは何ですか。
A. 商工中金の説明は「お客さまが特約条項を遵守されている限り、保証効力が発生しない保証契約です」です。特約条項はガイドラインの趣旨を踏まえたもので、法人と経営者との間の資産分離や情報開示が例として挙げられています。
Q. すでに結んでいる保証契約を見直せますか。
A. 商工中金は「保証契約の変更・解除のお申出があった場合」もガイドラインに則って誠実に対応するよう努めるとしています。申し出ることはできます。
Q. 親族に保証人を頼む必要はありますか。
A. 商工中金のよくあるご質問は「原則、事業に関与されていない方からの保証は頂いておりません」としています。
Q. ガイドラインは誰が作ったのですか。
A. 日本商工会議所と全国銀行協会が共同で設置した「経営者保証に関するガイドライン研究会」が、2013年12月に策定・公表しました。
Q. 保証債務を整理すると自宅を失いますか。
A. ガイドラインは、一定期間の生計費に相当する額や華美でない自宅等を残存資産に含めうるとしています。ただし個別の判断になります。
Q. 事業承継のときも同じ扱いですか。
A. 事業承継時に焦点を当てた特則が別に公表されています。商工中金も「ガイドライン(特則含む)に則り」と書いています。