
「手形割引って何でしょうか?」
「手形割引とは、どういう資金調達方法になりますか?」
「手形割引のメリットデメリットを教えてください。」
・・・
中小企業が利用できる資金調達方法の一つとして「手形割引」という方法があります。今回は、手形割引のメリットデメリットと注意点をわかりやすく解説します。
手形割引とは、支払期日の前に手形を銀行や手形割引業者へ譲り渡し、期日までの利息にあたる割引料を引かれたうえで、残った額を先に受け取る方法です。売った代金を待たずに現金化できるため、資金繰りの手段として使われてきました。
まず「手形割引」と「割引手形」を分ける
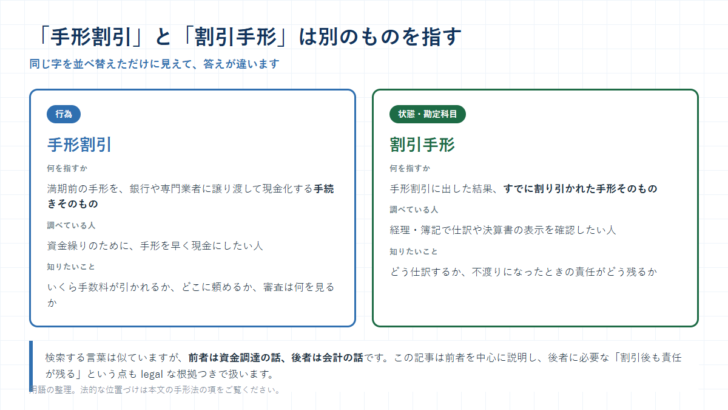
この2つは似た字面ですが、指しているものが違います。検索してたどり着いた方の目的が、そもそも別だからです。
| 用語 | 指しているもの | 使われる場面 |
|---|---|---|
| 手形割引 | 満期前の手形を現金化する行為・手続き | 資金調達、資金繰り |
| 割引手形 | 割り引かれた手形そのもの/その状態を表す勘定科目 | 経理、簿記、決算書の表示 |
| 手形を割る/割り引く | 手形割引をすることの口語表現 | 現場での会話 |
この記事は手形割引(行為)を中心に説明します。ただし、割引手形について経理の方が気にされる「割り引いたあとも責任が残るのか」という点は、法律の条文で後述します。ここは資金調達の判断にも直結します。
割引料はいくらかかるのか
割引料は3つの数字だけで決まります。
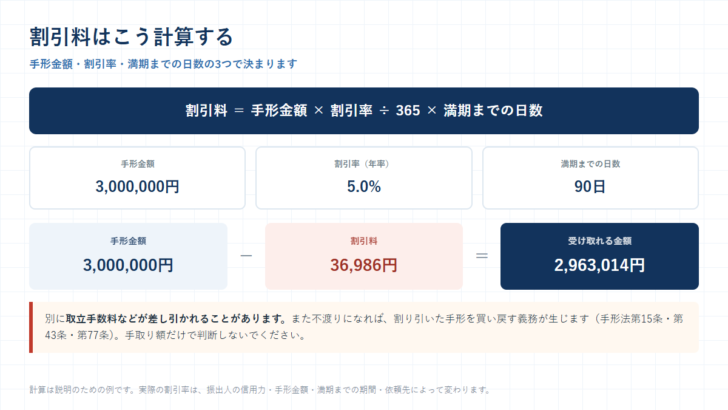
割引料 = 手形金額 × 割引率 ÷ 365 × 満期までの日数。手形金額300万円、割引率が年5.0%、満期まで90日なら、割引料は36,986円、受け取れるのは2,963,014円です。
ここで注意したいのは、満期までの日数が短いほど割引料は小さくなるという点です。同じ手形でも、受け取ってすぐ割り引くのと、満期の直前に割り引くのとでは差が出ます。急いでいないなら、必要になるまで待つほうが手取りは増えます。
| 満期までの日数 | 割引料(300万円・年5.0%の場合) | 受け取れる金額 |
|---|---|---|
| 120日 | 49,315円 | 2,950,685円 |
| 90日 | 36,986円 | 2,963,014円 |
| 60日 | 24,658円 | 2,975,342円 |
| 30日 | 12,329円 | 2,987,671円 |
割り引いたあとも責任は残る(買戻し義務)
手形割引の最大の注意点がここです。手形を割り引いて現金を受け取っても、その手形が不渡りになれば、あなたが支払う責任を負います。「売ったのだから終わり」ではありません。
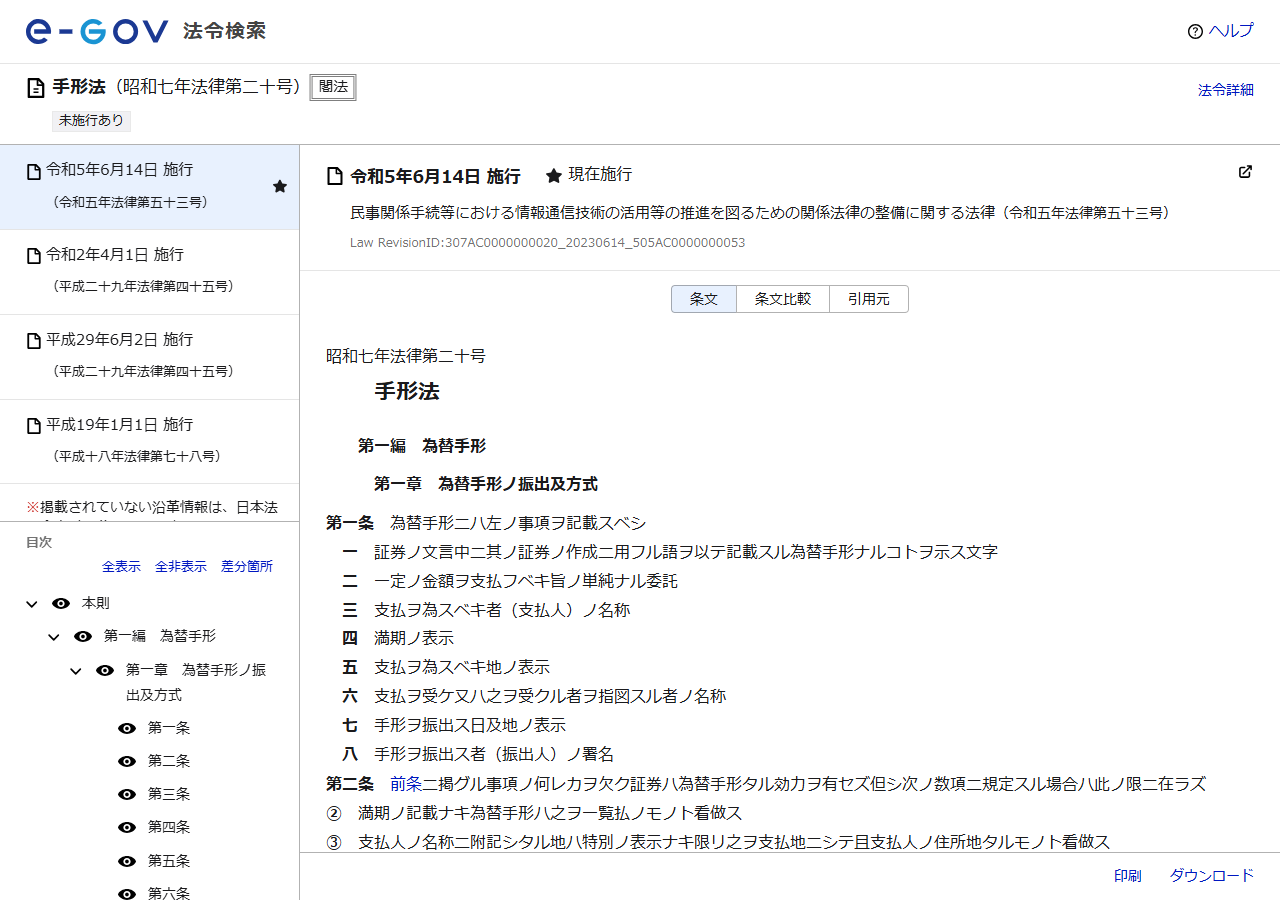
根拠は手形法にあります。手形を割り引くときは裏書をして相手に渡しますが、手形法第15条は「裏書人ハ反対ノ文言ナキ限リ引受及支払ヲ担保ス」と定めています。裏書した人は、支払いを担保する立場になるということです。
そして手形法第43条は「満期ニ於テ支払ナキトキハ所持人ハ裏書人、振出人其ノ他ノ債務者ニ対シ其ノ遡求権ヲ行フコトヲ得」と定めます。満期に支払われなければ、手形を持っている側(割り引いた銀行や業者)は、裏書人であるあなたに請求できます。約束手形にもこれらの規定が準用されます(手形法第77条)。
| 条文 | 定めていること | 手形割引での意味 |
|---|---|---|
| 手形法 第15条 | 裏書人は、反対の文言がない限り引受と支払を担保する | 裏書して渡した時点で、支払いを保証する立場になる |
| 手形法 第43条 | 満期に支払がないときは、所持人は裏書人・振出人その他の債務者に遡求権を行使できる | 不渡りになれば、割り引いた先からあなたに請求が来る |
| 手形法 第77条 | 裏書・満期・支払・支払拒絶による遡求などの規定を約束手形に準用する | 約束手形でも同じ扱いになる |
実務上は、割引を依頼するときの契約で「不渡りになったら買い戻す」と定められます。これが買戻し義務と呼ばれるものです。ファクタリングとの決定的な違いもここにあります。
| 比べる点 | 手形割引 | ファクタリング(償還請求権なし) | 融資 |
|---|---|---|---|
| 対象 | 受け取った手形 | 売掛金 | — |
| 相手が支払わなかったとき | 買い戻す義務がある | 原則、負担しない | 返済義務がある |
| 費用の考え方 | 割引率(年率)×日数 | 手数料(買取額に対する率) | 金利(年率) |
| 負債になるか | 手形を割り引いた分は債務として管理される | 債権の売却なので借入ではない | 借入金として計上される |
| 手形がないと使えるか | 使えない | 売掛金があれば使える | 使える |
手形割引はいつまで使えるのか
手形割引を検討する前に、制度の前提が変わりつつあることを押さえてください。全国銀行協会は2025年3月26日に、「2027年度初から電子交換所における手形・小切手の交換を廃止する」ことを決定したと公表しています。目標は「2026年度末(2027年3月末)までに電子交換所における手形・小切手の交換枚数をゼロにすること」です。
ただし、同じ発表に「2027年度初から手形・小切手が使用できなくなるものではありません」とも明記されています。廃止されるのは銀行どうしの交換の仕組みで、手形そのものが禁止されるわけではありません。とはいえ電子交換所を介さない決済になるため、「金融機関の判断により、手形・小切手の取扱い等が変更となる可能性があります」とされています。
| いつ | 何が起きるか |
|---|---|
| 2026年度末(2027年3月末) | 電子交換所における手形・小切手の交換枚数をゼロにすることが目標 |
| 2027年度初 | 電子交換所における手形・小切手の交換を廃止 |
| それ以降 | 電子交換所を介さない相対決済(個別取立等)になる。取扱いは金融機関の判断による |
実務への影響としては、手形を受け取る機会そのものが減っていきます。手形割引という手段は、材料である手形がなければ使えません。取引先から手形で支払われている会社は、支払方法が振込やでんさいに切り替わったあとの資金繰りを、いまのうちに組み直しておく必要があります。
手形制度の全体像と電子化の中身は手形とは?2027年度初に電子交換所での交換が廃止に、割引率の相場と決まり方は手形割引率の計算方法・相場にまとめています。手形割引を含む資金調達全体の選び方は手形割引を活用した資金調達方法のすべてをご覧ください。
依頼先は銀行と専門業者で違う
| 比べる点 | 銀行 | 手形割引の専門業者 |
|---|---|---|
| 割引率 | 低い傾向 | 銀行より高い傾向 |
| 審査で重く見られるもの | 依頼する側の信用力も見られる | 振出人の信用力が中心 |
| 手続きにかかる時間 | 時間がかかることがある | 比較的早いとされる |
| 融資枠への影響 | 割引枠として管理される | 銀行の融資枠とは別 |
銀行に依頼すると割引率は低く抑えられますが、割引枠は融資枠の一部として管理されるのが一般的です。手形割引を多用すると、その分だけ借入余力が減ります。専門業者は割引率が高めになる代わりに、銀行の枠とは切り離して使えます。この違いは、資金繰り全体を見るときに効いてきます。
なお、業者を選ぶときは貸金業の登録を受けているかを必ず確認してください。手形割引は貸金業に該当し、登録が必要です。登録の有無は金融庁の「登録貸金業者情報検索サービス」で調べられます。登録のない相手との取引は避けてください。
手形とは?
商取引・ビジネスで利用される手形には「約束手形」「為替手形」があります。
商取引で利用される手形(約束手形・為替手形)とは?
を言います。
通常の信用取引の流れ
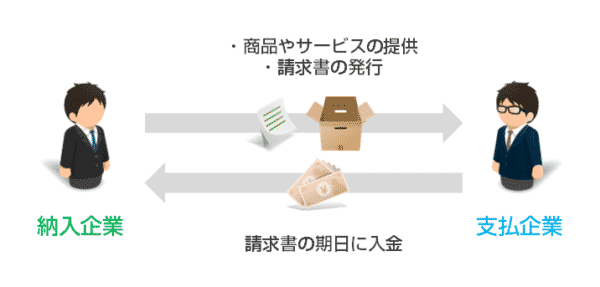
手形(約束手形)を活用した取引の流れ
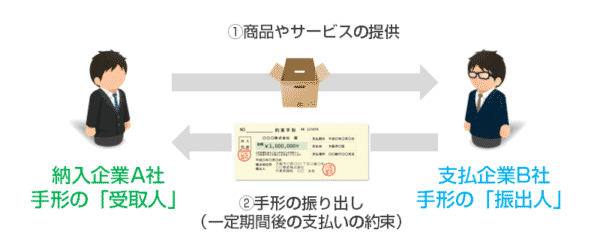
一般的には商品やサービスを顧客に提供・納品したら、請求書を発行して、その期日に振り込んでもらうことになります。これは一般的な商取引であり、「信用取引」「掛け取引」などと呼ばれます。
「手形」を活用した取引では
- 商品やサービスを受けとる顧客側 → 「手形」を発行(振り出す)「振出人」
- 商品やさーびすを提供した納入企業側 → 「手形」を受け取る「受取人」
となって、取引が進められるのです。
商品やサービスを受けとる顧客側「振出人」にとって見ると・・・
「掛け取引」ではなく「手形取引」をするメリットは
- 掛け取引では、下請法に該当する場合、最長60日以内に支払わなければならないが、手形であれば90日~120日に支払いが伸ばせるため、資金繰りが改善する
というものであり
売上が大きい大企業ほど「手形取引」を採用し、下請けに長期の支払を強いるケースが多いのです。
手形取引の仕組み
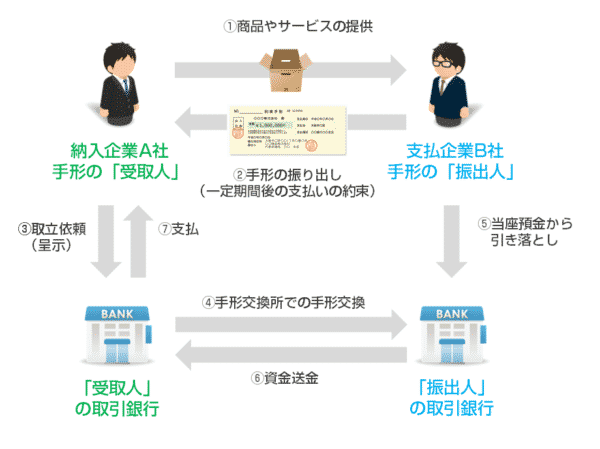
手形取引の登場人物
- 「手形」を振り出す「振出人」
- 「手形」を受け取る「受取人」
- 「振出人」の取引銀行
- 「受取人」の取引銀行
手形取引の流れ
登場する4者のあいだで、振出し、呈示、交換、引落し、送金の順に進みます。各段階を図で追いたい場合は手形とは?にまとめてあります。ここでは手形割引を読むための前提として、要点だけを示します。
概要
手形取引では、商品やサービスの提供を受けた「顧客(クライアント)」側が代金の支払の代わりに「手形」を振り出します。
商品やサービスを納入した企業は「受取人」として「手形」を受け取ります。
「手形」を受け取った「受取人」は、手形の支払期日に取引銀行へ「手形」を持ち込んで、「呈示(取立依頼)」をします。
「受取人」の取引銀行は、持ち込まれた手形を「手形交換所」で、「振出人」の取引銀行と交換します。「振出人」の取引銀行は、「振出人」の当座預金から、支払額を引き落とし、「手形」と引き換えに「受取人」の取引銀行に送金します。
「受取人」の取引銀行は、送金されたお金を「手形」の受取人に支払います。
これは「手形取引」の流れとなります。
資金調達方法「手形割引」とは?
「手形割引」とは
を言います。
- 手形割引を依頼する人のこと → 割引依頼人
- 手形を割引く人のこと → 割引人
- 割引かれた手形のこと → 割引手形(割手)
と言います。
手形割引業者は「手形割引」のことを「手形買取」と言ったりもします。
手形割引の仕組み
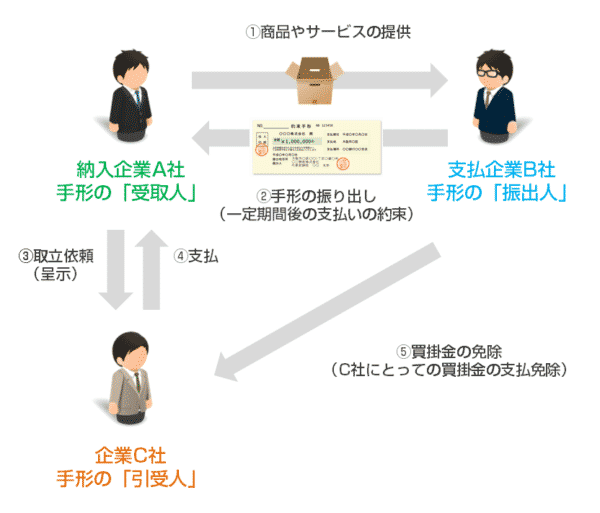
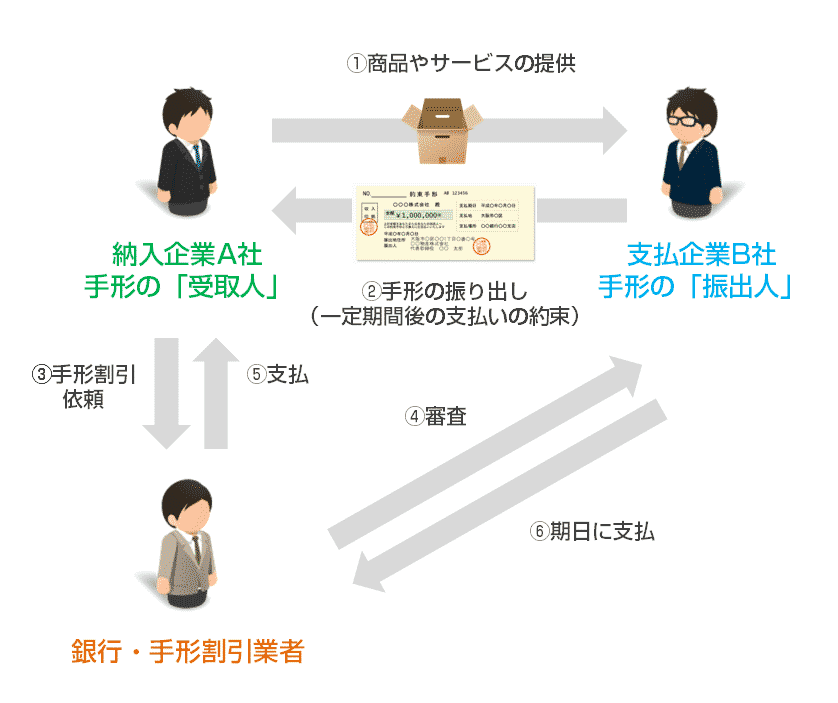
手形割引の流れ
- 納入企業が支払企業に商品やサービスの提供
- 支払企業(振出人)が納入企業(受取人)に手形の振り出し
- 納入企業(受取人)が取引銀行や手形割引業者に手形割引依頼
- 取引銀行や手形割引業者が振出人の審査
- 審査通過後、利息や手数料を除いた金額を割引依頼人に支払
- 期日に支払企業(振出人)が割引人に支払い
概要
「手形割引」の場合、手形で支払いを受けた納入企業「受取人」が、「手形割引」を利用するかどうかを決定することができます。
利用するとなった場合、手形の「受取人」は、「取引銀行」もしくは「手形割引業者」に「手形割引」を依頼します。
この場合の「受取人」のことを「割引依頼人」と呼び、手形割引を行う人のことを「割引人」と言います。
「割引人」は、「割引依頼人」から、手形割引依頼を受けた場合、審査を行います。
審査が無事通れば、「割引人」は「割引依頼人」に利息や手数料を除いた金額を支払います。
「割引人」は、期日に「手形」の支払いを満額受け取ることで「手形割引」が完了します。
手形割引の審査
「手形割引」を依頼した場合、「銀行」や「手形割引業者」は審査を行います。
審査によって
- 割引の可否の決定
- 割引率の決定
を行うのです。
手形割引の審査では
- 振出人の信用力の審査
- 裏書人の信用力の審査
- 割引依頼人の信用力の審査
を行います。
振出人の信用力の審査
手形割引の審査で一番重要なのが「振出人」の支払能力の審査です。
最終的に、手形のお金を支払うのが「振出人」です。手形を買い取る「銀行」「手形割引業者」にとってみれば、お金を支払う「振出人」の信用力が手形割引の審査で一番重要なのは間違えありません。
- 経営状況
- 過去の手形取引の実績
- 支払遅延などの有無
をチェックして、総合的に審査が行われます。
裏書人の信用力の審査
手形の裏書とは
手形の受取人による、第三者へ譲渡するときに行うものです。
手形の裏面に「表記金額を下記被裏書人またはその指図人へお支払下さい」という文章(裏書文句)と、譲渡する相手(被裏書人)の名前を書いて、譲渡する人(裏書人)が署名・捺印して、その手形を被裏書人に渡します。
これで「手形」の第三者への譲渡が完了します。
「手形」の裏書は何度でもできるので、手形を買い取る「銀行」「手形割引業者」にとってみれば、今までの「手形」を所持した人の流通履歴がわかることになります。
なぜ、裏書人の信用力を審査しなければならないかというと・・・
万が一、「振出人」が支払をできない場合は、手形の「所持人」は「振出人」から請求するはずの金額を、変わりに「裏書人」のいずれかの人から請求することができます。
と表現します。
手形を買い取る「銀行」「手形割引業者」にとってみれば、万が一、「振出人」が支払をできない場合に「裏書人」に支払いを請求することができるのです。
割引依頼人の信用力の審査
「裏書人」と同様に、「受取人(割引依頼人)」にも、手形の「償還義務」があります。
手形割引で、手形を「銀行」「手形割引業者」に割引(買取)してもらった後に、「振出人」が支払をできない場合は、「受取人(割引依頼人)」が手形を買い戻さなければなりません。
このときに「受取人(割引依頼人)」が買い戻しができない資金力だと、「銀行」「手形割引業者」の貸し倒れリスクが上がってしまうのです。
手形の償還義務
しかし、会社が倒産などをして、「振出人」が手形金の支払義務を履行できないケースが出てきます。
手形の「所持人」は、万が一、「振出人」が支払いを行わない、支払ができない場合に,その手形のすべての「裏書人」「受取人」に対して手形金その他一定の金額の支払いを求めることができます。
これを「償還義務」と呼びます。
「裏書人」は、自分以前の「裏書人」に対して同じように償還請求権を行使することができます。「再遡求」と呼びます。受取人は,最終の「償還義務者」となります。
「手形割引」は「ファクタリング(売掛債権譲渡)」の違い
「手形割引」は「ファクタリング(売掛債権譲渡)」と混同されることが多いのですが、この「償還義務」のありなしが大きな違いとなってきます。
- 手形割引 → 手形の支払期日より前に手形を譲渡して、資金調達する方法
- ファクタリング → 売掛債権の支払期日より前に売掛債権を譲渡して、資金調達する方法
と「手形」と「売掛債権」の違いしかないように思われがちですが
- 手形割引 → 償還請求権なし(ノンリコース):支払者が支払わない場合にも、支払の義務を負わない
- ファクタリング → 償還請求権あり(リコース):支払者が支払わない場合には、支払の義務を負う
という明確な違いがあります。
「手形割引」は、支払者が支払わない場合には、支払の義務を負う資金調達方法であることを理解しておく必要があります。
手形割引料(手形割引手数料)とは?
手形割引では、「銀行」「手形割引業者」に割引を依頼しますが・・・
手形の額面で買い取ってもらえるわけではありません。
手形の支払期日よりも、早く資金を調達できる代わりに「銀行」「手形割引業者」に「手形割引料(手形割引手数料)」を支払わなければならないのです。
手形割引料(手形割引手数料)の相場は
- 都市銀行:1.5~3.0%
- 普通銀行:2.0~3.5%
- 信用金庫:2.5~4.5%
- 信用組合:3.5~5.5%
- 手形割引業者:2.5%~15.0%
です。
都市銀行などの方が「手形割引料(手形割引手数料)」が安い代わりに、審査が厳しくなります。
逆に、手形割引業者は審査が甘い代わりに「手形割引料(手形割引手数料)」が高くなってしまいます。
手形割引料(手形割引手数料)の計算
手形割引手数料 = 手形割引料 + 取立料
- 手形額面金額:手形に記載された金額のこと
- 手形割引率:手形割引人が要求する利息・金利のこと。「年率」表記が一般的です。
- 支払期日までの日数:手形が決済されるまでの日数のこと
- 取立料:手形交換の際の手数料
計算例1
- 手形額面金額:500万円
- 手形割引率:年率3.5%
- 支払期日までの日数:90日
- 取立料:600円
割引料 = 手形:5,000,000円 × 年率3.5% × 満期まで90日 / 365日 = 43,150円
取立料 = 600円
受取金額 = 手形:5,000,000円 - 割引料:43,150円 - 取立料:600円= 4,956,250円
計算例2
- 手形額面金額:100万円
- 手形割引率:年率5.0%
- 支払期日までの日数:90日
- 取立料:600円
割引料 = 手形:1,000,000円 × 年率5.0% × 満期まで90日 / 365日 = 12,328円
取立料 = 600円
受取金額 = 手形:1,000,000円 - 割引料:12,328円 - 取立料:600円= 987,072円
手形割引のメリット
メリットその1.早期の資金化ができる
「手形」の支払は
30日、60日、90日、120日・・・が一般的な支払期日です。
しかしながら、
- 7カ月(台風手形)
- 10カ月(お産手形)
- 1年(七夕手形)
というような長期の手形も存在しているのです。
手形による支払を採用している企業は、大企業が多く、手形を受け取る側は、下請けですから中小企業が多いのです。
メリットその2.融資と比較すれば審査が甘い
銀行の融資やビジネスローンと比較した場合
手形割引の審査は、格段に甘い
のです。
支払うのは振出人であり、大企業であることが多いのです。「銀行」や「手形割引業者」も、一番審査で重要視するのは「振出人」の信用力であり、「受取人」の審査も行いますが、重視する度合いはかなり低いので、「受取人」の信用力が、銀行融資やビジネスローン審査に通らないレベルであっても、「手形割引」の審査には通るという可能性が出てくるのです。
メリットその3.手形割引料(手形割引手数料)は安い
前述した通りで、手形割引の手形割引料は
- 都市銀行:1.5~3.0%
- 普通銀行:2.0~3.5%
- 信用金庫:2.5~4.5%
- 信用組合:3.5~5.5%
- 手形割引業者:2.5%~15.0%
です。
手形割引業者であっても、上限金利は「利息制限法」の15.0%(100万円以上の場合)が上限になるのです。
貸金業法から外れてしまうファクタリング(売掛債権譲渡)の場合は、ファクタリング手数料が20%を超えるのがざらにありますが、手形割引であれば、高くても15.0%で済みます。金融機関であれば、5.0%を切る低金利で借りられる可能性が高いのです。
メリットその4.信頼できる業者のみが取り扱える
「手形割引」は、あくまでも融資の一種ですので「貸金業法」「銀行法」で規制されます。
「ファクタリング」は、融資ではない債権の売買であり、「貸金業法」「銀行法」で規制されません。
そのため、ファクタリング会社は、貸金業の登録をしていないため、怪しい会社も多く存在しているのです。
安心感は、金融機関でなくとも、「手形割引」の方が高いと言えます。
手形割引のデメリット
デメリットその1.買戻し義務がある
前述した通りで、「手形割引」には、「割引依頼人(受取人・裏書人)」に「償還義務」があります。
万が一、「手形割引」で「手形」を割り引いてもらってから、「振出人」が支払えない状態になってしまった場合、「手形」を買い戻す義務が発生してしまうのです。
デメリットその2.手形割引料(手形割引手数料)が発生する
手形割引を依頼したら、満額を「銀行」「手形割引業者」が支払ってくれるわけではありません。
「銀行」「手形割引業者」は、手形割引料(手形割引手数料)を額面から除いた金額のみを振り込んでくるのです。
デメリットその3.手形を持っていなければ使えない
手形割引は、手形を所持していなければ利用できない資金調達方法です。
おすすめの手形割引業者
取扱業者の概要
エスワイシー/手形割引

| 金融機関名 | 株式会社エスワイシー |
| 本社所在地(都道府県) | 東京都 |
| 割引率下限 | 3.00% |
| 割引率上限 | 13.00% |
| 融資スピード | 最短1時間、審査・見積もりは最短3分 |
| 事務手数料 | 0円。※実費:銀行取立料756円 |
| 割引可能条件 | 支払期日まで15日以上ある手形 |
| 来店 | 不要、郵送契約可能 |
まとめ
手形とは
- 代金の支払を先に延ばすために、支払う側が期日と金額を書いて渡す有価証券のこと
を言います。
手形割引とは
- 満期を迎える前の手形を、満期日までの利息や手数料を差し引いた金額で第三者に譲渡すること
を言います。
手形割引のメリット
- メリットその1.早期の資金化ができる
- メリットその2.融資と比較すれば審査が甘い
- メリットその3.手形割引料(手形割引手数料)は安い
- メリットその4.信頼できる業者のみが取り扱える
手形割引のデメリット
- デメリットその1.買戻し義務がある
- デメリットその2.手形割引料(手形割引手数料)が発生する
- デメリットその3.手形を持っていなければ使えない
があります。
手形は、大企業が下請け業者への支払で利用する機会が多い支払方法です。手形を受け取った下請け業者にとってみれば、長期間、商品やサービスの代金を受け取れないとなると、資金繰りが悪化するのは当然です。振出人が大企業であれば、手形割引料も安く、利用できるので「手形割引」は重要な資金調達方法となるのです。
参考にした一次情報
- e-Gov法令検索「手形法(昭和七年法律第二十号)」(第15条 裏書人の担保責任、第43条 遡求、第77条 約束手形への準用)
- 全国銀行協会「手形・小切手の電子化に関する中間的な評価を踏まえた抜本的な取組み等について」(2025年3月26日。2027年度初からの電子交換所における交換廃止、使用が直ちに不可となるものではない旨)
- 全国銀行協会「紙の手形・小切手利用廃止へ」(2026年度末までに交換枚数をゼロにする目標、代替手段)
2026年9月4日に確認しています。割引率・手数料・取扱い条件は依頼先によって異なり、今後変更されることもあります。実際の条件は依頼先に直接ご確認ください。この記事は制度と一般的な仕組みの説明であり、審査の結果や資金化を保証するものではありません。会計処理や個別の契約内容については、税理士・公認会計士・弁護士など適切な専門家にご相談ください。