
ビートレーディングは、株式会社ビートレーディングが法人・個人事業主・フリーランスに向けて提供しているファクタリングサービスです。公式サイトには、累計取引社数9.1万社以上、累積買取額1,824億円(2026年3月時点)と掲げられています。数あるファクタリング会社のなかで、平均手数料を年度実績として公表している点が、この会社を調べるときの手がかりになります。
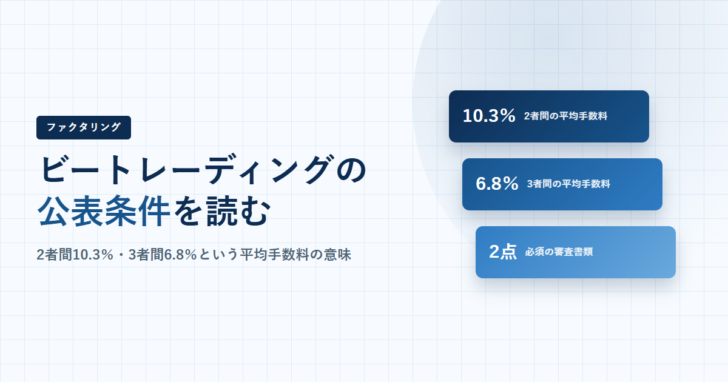
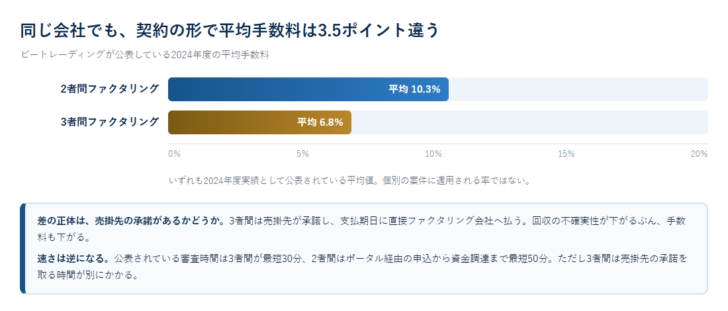
公表されているのは2024年度実績で、2者間ファクタリングが平均10.3%、3者間ファクタリングが平均6.8%です。個別の案件にそのまま適用される率ではありませんが、見積りを受け取ったときに「高いのか安いのか」を判断する物差しにはなります。
この記事では、公式サイトに書かれている条件だけを並べ、どういう資金繰りの場面で選択肢に入るのかを整理します。表示の確認は2026年9月15日に行っています。
結論:速さを取るか手数料を取るかが、契約の形で分かれる
この会社の性格は、次の4点でつかめます。
- 2者間は平均10.3%、3者間は平均6.8% どちらも2024年度実績として公表されている平均値です
- 売掛先が倒産しても償還請求権は発生しない 2者間ファクタリングの特長として明記されています
- 必須の審査書類は2点だけ 口座の入出金明細(直近2か月分)と、請求書などの売掛金に関する書類です
- 買取対象にならない債権がある 給与債権、不良債権、売掛先が個人事業主である売掛金は買い取らないと明記されています
言い換えると、売掛先に知られたくないなら2者間で10%前後、手数料を抑えたいなら売掛先の承諾を取って3者間で7%前後という2択が最初に来る設計です。どちらを選ぶかで、必要な時間も、売掛先との関係も変わります。
公表されている条件
| 運営会社 | 株式会社ビートレーディング(2012年4月設立) |
|---|---|
| 対象 | 法人、個人事業主、フリーランス |
| 契約の形 | 2者間ファクタリングと3者間ファクタリングの2種類 |
| 平均手数料 | 2者間 平均10.3%/3者間 平均6.8%(いずれも2024年度実績) |
| 買取金額 | 3者間は買取金額無制限。1万円〜7億円の買取実績。法人・高額の窓口は300万円〜30億円、オンライン窓口は1万円〜300万円 |
| 入金までの速さ | ポータルサイトからの申込で資金調達まで最短50分(2者間)。3者間はスピード審査最短30分 |
| 審査結果 | 書類提出から最短30分以内に買取金額を提示 |
| 必要書類 | 口座の入出金明細(直近2か月分)と、請求書など売掛金に関する書類の2点 |
| 契約方法 | クラウドサインを導入し、パソコン・スマートフォンでオンライン契約 |
| 買取対象外 | 給与債権、不良債権、売掛先が個人事業主である売掛金 |
| 拠点 | 東京本社、仙台支店、名古屋支店、大阪支店、福岡支店 |
| 受付時間 | 平日9:30〜18:00(0120-265-039) |
買取金額の上限に「無制限」と書かれているのは3者間についてです。2者間には無制限の記載がなく、窓口が金額帯で分かれています。300万円を超える資金調達を法人で考えるなら、高額案件専門チームの窓口(0120-558-086)が案内されています。
2者間と3者間では、お金の流れが違う
ファクタリングの契約には2つの形があり、ビートレーディングは両方に対応しています。違いは「売掛先が契約に関わるかどうか」の一点です。
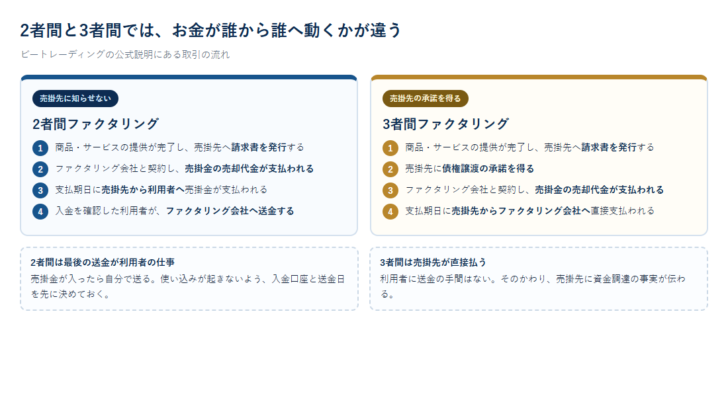
2者間は、利用者とファクタリング会社の2者で契約します。原則として売掛先への連絡が要りません。売掛金の支払期日には売掛先から利用者へ入金され、それを確認した利用者がファクタリング会社へ送金します。最後の送金は利用者の作業として残るため、入金口座と送金日を先に決めておかないと事故が起きます。
3者間は、利用者・ファクタリング会社・売掛先の3者で契約します。売掛先から債権譲渡の承諾を得る工程が入り、支払期日には売掛先がファクタリング会社へ直接支払います。利用者に送金の手間はありません。そのかわり、売掛先に資金調達の事実が伝わります。
手数料の差はどこから来るのか
2者間の平均10.3%と3者間の平均6.8%、その差は3.5ポイントです。3者間のほうが安いのは、売掛先が承諾したうえで直接支払うため、回収が不確実になる余地が小さいからです。公式サイトも3者間の特長として「2者間に比べ低手数料で利用可能」「売掛先の承諾を得て契約するので審査に通りやすい」と挙げています。
| 比べるところ | 2者間ファクタリング | 3者間ファクタリング |
|---|---|---|
| 平均手数料(2024年度実績) | 10.3% | 6.8% |
| 売掛先への連絡 | 原則不要 | 承諾が必要 |
| 公表されている速さ | 申込から資金調達まで最短50分 | スピード審査 最短30分 |
| 支払期日の送金 | 利用者がファクタリング会社へ送金 | 売掛先がファクタリング会社へ直接支払う |
| 買取金額 | 窓口により1万円〜300万円/300万円〜30億円 | 買取金額無制限(1万円〜7億円の買取実績) |
| 特徴的な取扱い | 注文書ファクタリング(将来債権の買取) | 介護報酬・診療報酬ファクタリング |
| 向いている場面 | 急ぎたい、手間をかけたくない、オンラインで完結したい | 手数料を抑えたい、調達希望日まで時間がある、大きな金額を現金化したい |
速さの数字は、単純に3者間のほうが速いという意味ではありません。3者間の「最短30分」は審査の時間であり、その前に売掛先の承諾を取る時間が別にかかります。承諾の取得は相手のある作業なので、日数の読みにくさはここに集まります。
償還請求権がないという記載の意味
公式サイトは、2者間ファクタリングの特長として「万が一売掛先が倒産した場合のリスクはファクタリング会社が負担する(償還請求権がない)」と書き、注記で償還請求権を「売掛先の倒産などにより売掛金を回収できなかった場合、ファクタリング会社が利用者に請求できる権利」と説明しています。
この点は、ファクタリングが貸付けではなく債権の売買であることの中心にあります。金融庁は注意喚起のなかで、譲渡した債権の回収が売主に委託されていて、集金できなかった場合に「売主が債権を買い戻すこととされている」「売主自身の資金により支払をしなければならないこととされている」ようなものは貸金業に該当するおそれがあると示しています。
契約書を受け取ったら、買戻しの定めがあるかどうかを最初に確かめてください。金融庁は、ノンリコースの規定があるかといった形式的な要素だけでなく、経済的側面や実態に照らして判断されるとも書いています。条項の有無だけで安心せず、回収不能時に誰が負担するのかを文面で追うことになります。
必要書類は2点。足せば通りやすくなる書類は別にある
審査に必要な書類として挙げられているのは2点です。ひとつは口座の入出金明細で、売掛先からの入金がある口座の直近2か月分。ネットバンクならPDFかスクリーンショット、通帳ならコピーか写真(表紙付2か月分)と指定されています。もうひとつが売掛金に関する書類で、請求書または請求内容が分かるものです。売却したい売掛金が複数ある場合は全部を提出します。
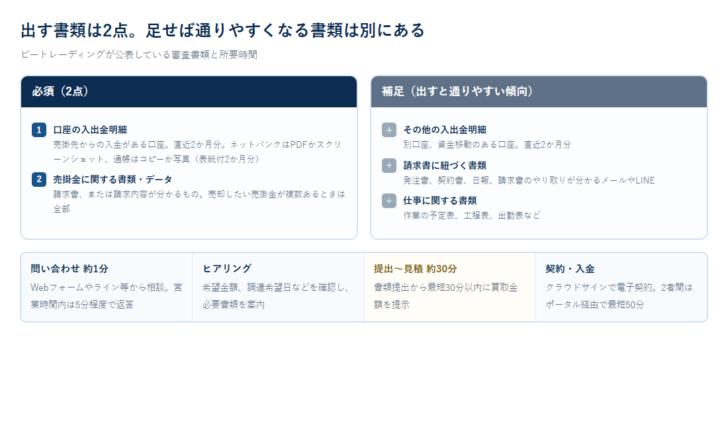
これに加えて、公式サイトは「審査通過率を上げるためには」として補足書類の例を挙げています。別口座や資金移動のある口座の入出金明細(直近2か月分)、発注書・契約書・日報・請求書のやり取りが確認できるメールやLINE、作業の予定表・工程表・出勤表などです。売掛金が実在し、期日に入る見込みがあることを裏づける材料が増えるほど判断がしやすくなる、という説明になっています。
書類の提出前に秘密保持契約(NDA)を締結することも可能とされています。提出方法はメール、FAX、LINEから選べます。
買い取ってもらえない債権がある
公式サイトの各所に、同じ但し書きが繰り返し置かれています。「給与債権・不良債権・売掛先が個人事業主の売掛金の買取は行っておりません」というものです。3つとも理由が違います。
| 対象外 | 考えられる理由 | 読者側の確認点 |
|---|---|---|
| 給与債権 | 金融庁が「給与ファクタリング」という手法で個人に貸付けを行うヤミ金融の存在を確認していると注意喚起している領域 | 事業者の売掛金とは別の話。個人の給与を対象にする勧誘には応じない |
| 不良債権 | 期日に入金される見込みが立たない債権は、買い取っても回収できない | すでに支払いが遅れている売掛金は対象にならないと考える |
| 売掛先が個人事業主の売掛金 | 売掛先の信用を確認する材料が法人より限られる | 取引先の形態を先に確認する。法人相手の請求書から先に検討する |
ファクタリングの審査で見られるのは、申込者ではなく売掛先の信用です。この会社が「豊富な実績と経験から柔軟な審査が可能」と書いているのも、申込者の財務が弱くても売掛先が確かなら検討できる、という意味に読めます。
注文書ファクタリングと、介護報酬・診療報酬
2者間の特長として「将来債権の買取も可能」とされ、注文書ファクタリングが挙げられています。請求書が発行される前、受注の時点で資金化する形です。工事や制作のように、着手から請求までの期間が長い業種では、資金が必要になる時期と請求書ができる時期がずれます。その隙間を埋める用途になります。
3者間の特長には、売掛債権以外の対応として介護報酬・診療報酬ファクタリングが挙げられています。介護報酬や診療報酬は、サービス提供から入金まで2か月前後かかる仕組みです。支払元が国民健康保険団体連合会や社会保険診療報酬支払基金であるため、回収の確実性が高く、3者間との相性がよい領域です。
申込から入金までの流れ
公式サイトは、相談してから利用する流れを4段階で説明しています。所要時間の目安も併記されています。
| 段階 | 内容 | 公表されている所要時間 |
|---|---|---|
| 1 問い合わせ | Webフォーム、LINE、電話から無料で相談。専任のオペレーターが対応 | 約1分。営業時間内の問い合わせには5分程度で連絡 |
| 2 ヒアリング | 希望金額、調達希望日などを確認し、必要書類と提出方法を案内 | 記載なし |
| 3 書類提出と見積 | 書類を提出し、買取金額(審査結果)の提示を受ける | 提出から最短30分以内 |
| 4 契約と入金 | クラウドサインで電子契約。2者間はポータル経由で最短50分 | 最短即日 |
相談を経ずに直接申し込む経路も用意されています。ポータルサイトから審査へ進む形で、「やりとり不要で早い」と案内されています。担当者と話してから決めたいか、手続きを最短にしたいかで入口が分かれる設計です。
会社の基礎情報
| 会社名 | 株式会社ビートレーディング |
|---|---|
| 代表者 | 代表取締役 鈴木秀典、代表取締役 佐々木英世 |
| 所在地 | 〒105-0012 東京都港区芝大門一丁目2-18 野依ビル3階・4階 |
| 設立 | 2012年(平成24年)4月 |
| 資本金等 | 資本金7,000万円/資本準備金5,000万円 |
| 事業内容 | ファクタリング事業、コンサルティング事業 |
| 支店 | 仙台(宮城県仙台市青葉区)、名古屋(愛知県名古屋市中区)、大阪(大阪府大阪市北区)、福岡(福岡県福岡市博多区) |
| 顧問弁護士 | のぞみ総合法律事務所 |
| 実績 | 累計取引社数9.1万社以上、累積買取額1,824億円(2026年3月時点)。月間契約数1,500件 |
| 認定 | 2026年4月28日、中小企業等経営強化法に基づく制度により経営革新等支援機関に認定 |
ファクタリング業には貸金業のような登録制度がありません。会社の実在と規模を確かめる手がかりは、会社概要と拠点、そして公的な認定に限られます。経営革新等支援機関の認定は、中小企業等経営強化法に基づく制度で、国が一定の実務能力を認めたものです。ファクタリングの条件そのものを保証するものではありませんが、確認できる材料のひとつになります。
偽装ファクタリングとの見分け方
金融庁は「ファクタリングの利用に関する注意喚起」のなかで、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されていると明示しています。判断の目安として示されているのが、次の点です。
- 買取代金が債権額に比べて著しく低額である 偽装ファクタリングの疑いがあるとされています
- 売主が債権を買い戻すこととされている 貸金業に該当するおそれがあると示されています
- 売主自身の資金により支払をしなければならないこととされている 同じく貸金業に該当するおそれがあります
- 形式だけでは判断されない ノンリコースの規定があるかといった形式的な要素だけでなく、経済的側面や実態に照らして判断されます
手数料の水準を判断する材料として、2者間で平均10.3%という公表値は使えます。見積りがこれを大きく上回るときは、その理由を確認してください。売掛先の信用、支払期日までの日数、債権の金額によって率は動きますが、説明できない上振れは避ける理由になります。
融資とは審査で見る相手が違う
ファクタリングを融資の代わりに使えるかどうかを考えるとき、いちばん効くのは「誰の信用を見るか」の違いです。融資は借り手である自社の決算と返済能力を見ます。ファクタリングは債権の売買なので、期日に支払う売掛先の信用が中心になります。自社が赤字でも、売掛先が確かなら検討の対象に入るのはこのためです。
| 比べるところ | ファクタリング | 融資(借入) |
|---|---|---|
| 法的な性質 | 債権の売買(債権譲渡) | 金銭の貸付け |
| 審査で見る相手 | 主に売掛先の信用 | 主に借り手の決算と返済能力 |
| 負債になるか | 債権を売るため借入金は増えない | 貸借対照表に借入金として計上される |
| コストの呼び方 | 手数料(買取代金との差額) | 利息(年率) |
| 返済 | 返済という概念がない。売掛先が払えば終わる | 約定どおりに元金と利息を返す |
| 倒産時の負担 | 償還請求権がなければファクタリング会社が負う | 売掛先が倒産しても借入の返済義務は残る |
| 登録制度 | ファクタリング業に登録制度はない | 貸金業は登録が必要(貸金業法) |
表の最後の行が、利用者にとっての実務上の差になります。貸金業には登録制度があるため、登録番号で相手を確かめられます。ファクタリングにはそれがありません。だからこそ、会社概要、拠点、資本金、取引実績、公的な認定といった確認できる材料を積み上げて判断することになります。
コストの比べ方にも注意が要ります。ファクタリングの手数料は期間に対する率ではないため、そのままでは融資の年率と比べられません。支払期日までの日数で割り戻して年率に直すと、実感とかけ離れた数字が出ます。比較するなら、調達した金額に対していくら減るのかという実額で並べるほうが判断を誤りません。
平均手数料を公表している意味
ファクタリング会社の多くは、手数料を「2者間は8%〜18%」のような幅で示します。幅の上限に張り付くのか下限に近いのかは、見積りを取るまで分かりません。ビートレーディングが公表しているのは年度実績の平均値で、性質が違います。
平均10.3%という数字は、実際に成立した取引の結果です。ここから読めるのは、この会社の2者間取引の中心がどのあたりにあるかという分布の位置です。自分の見積りが13%や15%で返ってきたなら、平均より条件が悪いと判断された理由があることになります。売掛先の信用、期日までの日数、金額の小ささなど、理由を聞ける材料になります。
逆に、この数字だけで安いと決めることもできません。平均は平均であって、個別の案件に適用される率ではないと公式サイト自身が前提にしています。複数社から同じ請求書で見積りを取り、手数料の実額と入金日を並べて比べるのが、結局いちばん確実です。
向いている事業者と、向いていない事業者
| 判断 | 当てはまる状況 |
|---|---|
| 向いている | 法人相手の売掛金があり、期日まで待てない。融資の審査に時間がかかり間に合わない。決算の内容に不安があり借入が難しい。介護・医療報酬の入金サイクルを前倒ししたい |
| 条件次第 | 売掛先に知られたくない(2者間を選ぶが手数料は上がる)。300万円を超える金額が必要(法人・高額窓口へ)。請求書がまだない(注文書ファクタリングを相談する) |
| 向いていない | 売掛先が個人事業主である。すでに支払いが遅れている債権しかない。給与を対象にしたい。手数料より総額を抑えたく、時間に余裕がある(融資や制度融資を先に検討する) |
最後の行が重要です。ファクタリングの手数料は、年率に引き直すと融資よりはるかに高くなります。支払期日まで30日の売掛金を手数料10%で売れば、単純計算で年率100%を超える水準です。急ぎでないなら、まず融資を当たるのが原則です。制度融資や公庫の融資は時間がかかりますが、コストは桁が違います。
よくある質問
手数料はいくらになりますか
公表されているのは2024年度実績の平均値で、2者間が10.3%、3者間が6.8%です。個別の率は売掛先の信用や期日までの日数などで決まるため、見積りを取るまで分かりません。
売掛先に知られずに利用できますか
2者間ファクタリングは、原則として売掛先への連絡が必要ないと説明されています。3者間は売掛先の承諾が前提です。
売掛先が倒産したら返さなければなりませんか
2者間の特長として、売掛先が倒産した場合のリスクはファクタリング会社が負担し、償還請求権は発生しないと明記されています。契約書で買戻しの定めがないことを確認してください。
個人事業主でも使えますか
法人・個人事業主・フリーランスが対象です。ただし、売掛先が個人事業主である売掛金は買取の対象外とされています。
いくらから使えますか
オンライン窓口は1万円から300万円、法人・高額の窓口は300万円から30億円と案内されています。3者間では1万円〜7億円の買取実績があるとされています。
この記事の調査方法
数値と条件は、2026年9月15日に株式会社ビートレーディングの公式サイト(トップページ、サービスについて、ご利用の流れ、会社概要)で表示を確認した内容から取りました。偽装ファクタリングに関する記述は、金融庁「ファクタリングの利用に関する注意喚起」の本文から引いています。
個別の案件に適用される手数料率、審査の可否、買取率の上限がどの条件で決まるかについては、公式ページから読み取れませんでした。これらは「公表されていない」ということであり、条件が存在しないという意味ではありません。買取の可否と条件は審査によって決まります。この記事は特定の資金調達を勧めるものではなく、税務・法務の判断を示すものでもありません。判断に迷う場合は、弁護士、税理士、認定経営革新等支援機関などの専門家に相談してください。
- 株式会社ビートレーディング 公式サイト
- ビートレーディング「サービスについて」
- ビートレーディング「ファクタリングのご利用の流れ」
- ビートレーディング「会社概要」
- 金融庁「ファクタリングの利用に関する注意喚起」