保証付融資の返済が止まると、信用保証協会が金融機関へ立替払いをします。これが代位弁済です。ここで「保証協会が払ってくれたから終わり」と受け取られることがありますが、違います。返す相手が金融機関から保証協会に変わるだけで、債務は残ります。しかも法律は、保証協会に対して求償に努める義務まで課しています。この記事では、代位弁済のあとに何が起きるのかを条文と公表資料で確かめます。
- 代位弁済は債務の消滅ではありません。全国信用保証協会連合会は、代位弁済したものについて中小企業・小規模事業者から保証協会に返済してもらうと説明しています。
- 中小企業信用保険法7条は、信用保証協会に対して「その求償に努めなければならない」と定めています。回収しない選択肢は条文上ありません。
- 保証協会が受け取る保険金は、求償権を行使して取得した額を控除した残額に70%または80%を掛けた額です(法5条)。
- 回収業務は債権回収会社に委託できます。信用保証協会は保証協会債権回収株式会社に業務委託しています。
- 保証協会や債権回収会社の名をかたった架空請求への注意喚起が出ています。
代位弁済で債務は消えない
全国信用保証協会連合会は、信用保証制度の仕組みを説明するページで次のように書いています。
信用保証協会が金融機関に対し代位弁済したものについては、実情に即して中小企業・小規模事業者の方から信用保証協会にご返済いただくこととなります。
全国信用保証協会連合会「信用保証協会と信用保証制度」(2026年10月6日に確認)
「実情に即して」という言い方になっているのは、返済の方法が一律ではないからです。ただし返す義務そのものがなくなるわけではありません。保証料を払っているのは保証協会に保証してもらうためであって、返済を免除してもらうためではない、という関係です。
保証付融資そのものの仕組みは信用保証協会の保証付融資とはに、制度ごとの違いは信用保証協会の保証制度5つを比較にまとめています。
代位弁済のあとに起きること
代位弁済から回収までの流れ
① 返済が止まる
金融機関への返済が滞ります。
② 保証協会が代位弁済
保証協会が金融機関へ立替払いをします。
③ 求償権が発生する
保証協会が中小企業者に対して求償権を持ちます。債権者が入れ替わります。
④ 保証協会が公庫へ保険金を請求
求償権で回収した額を控除した残額に、てん補率を掛けた額が保険金になります。
⑤ 回収が続く
保証協会または委託を受けた債権回収会社が回収を進めます。回収した額の一部は公庫へ納付されます。
この流れで見落とされやすいのが④と⑤です。保険金を受け取ったあとも回収は終わりません。法8条は、保険金の支払を受けた信用保証協会が、その後に求償権を行使して取得した額について、受け取った保険金の割合に応じた額を公庫に納付しなければならないと定めています。回収が進むほど公庫へ戻る仕組みです。
条文は「努めなければならない」と書いている
中小企業信用保険法7条は、求償について短く定めています。
信用保証協会は、普通保険、無担保保険、特別小口保険(中略)の保険関係が成立した保証に基づき中小企業者に代わつて弁済をした場合には、その求償に努めなければならない。
中小企業信用保険法7条(抜粋。e-Gov法令検索で2026年10月6日に確認)
努力義務の形ですが、保証協会の側に回収を進める法律上の根拠があるということです。「保証協会は公的機関だから取り立ては緩い」という理解は、条文の建て付けと合いません。
法5条の保険金の計算式も、同じ方向を向いています。保険金の額は、代位弁済した額から「信用保証協会がその支払の請求をする時までに中小企業者に対する求償権を行使して取得した額」を控除した残額に、70%(無担保保険などは80%)を乗じた額とされています。回収すればするほど保険金は小さくなる計算です。
| 条 | 定めていること |
|---|---|
| 5条(保険金) | 保険金は、代位弁済した額から求償権を行使して取得した額を控除した残額に、70%(無担保保険等は80%)を乗じた額 |
| 7条(求償) | 代位弁済をした場合、信用保証協会はその求償に努めなければならない |
| 8条(回収金の納付) | 保険金の支払を受けた後に回収した額について、保険金の割合に応じた額を公庫に納付する |
| 9条(交付金) | 保険金の合計額が保険料の合計額に満たないとき、公庫は不足額の一部を信用保証協会に交付できる |
| 11条(契約の解除等) | 信用保証協会が法令や保険契約の条項に違反したとき、公庫は保険金を支払わない、返還させる、契約を解除することができる |
回収は債権回収会社に委託できる
法5条2号は、信用保証協会が求償権を行使するために「債権回収会社(債権管理回収業に関する特別措置法第二条第三項に規定する債権回収会社をいう。)」に委託をした場合の扱いを定めています。委託すること自体が条文に織り込まれているということです。
委託に要する費用は「回収委託費用」と呼ばれ、経済産業省令で定める方法により算出するとされています。保険金の計算では、求償権を行使して取得した額からこの費用を控除した残額が使われます。
全国信用保証協会連合会は、回収業務の一部を保証協会債権回収株式会社に業務委託していることを公表しています。同社は平成13年4月10日に営業を開始し、令和8年4月時点で全国11営業所が設置されているとされています。
保証協会債権回収株式会社とは
同社は自社サイトで、次のように目的を説明しています。
保証協会債権回収株式会社(保証協会サービサー)は中小企業施策である信用保証協会の信用保証から発生した債権の管理回収業務を受託し、信用保証制度の健全な運営に寄与することを目的としています。
保証協会債権回収株式会社(2026年10月6日に確認)
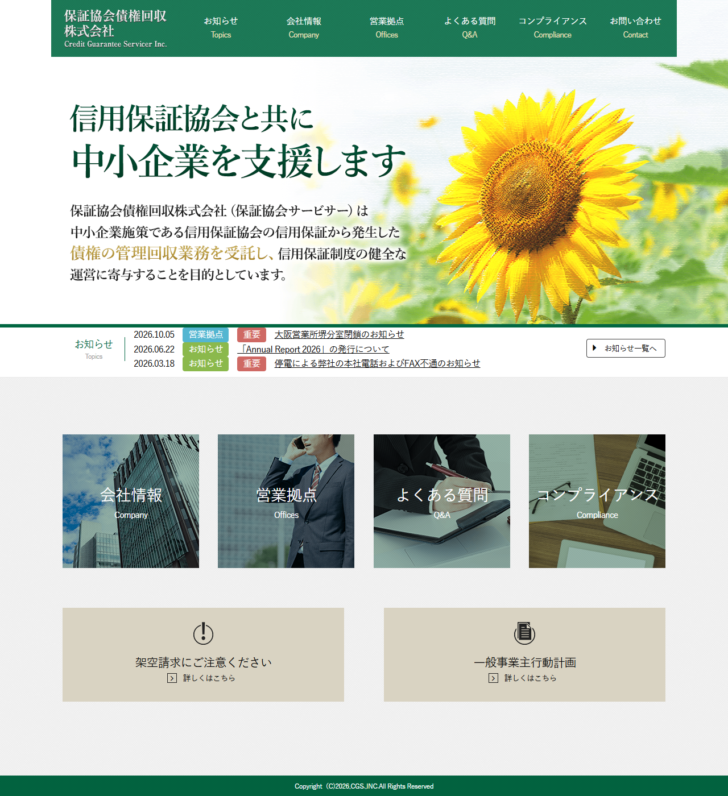
同サイトのお知らせ欄には、2026年10月5日付で「大阪営業所堺分室閉鎖のお知らせ」が重要として掲げられていました。営業拠点は動きます。連絡先を控えているなら、最新の営業拠点を確認してください。
架空請求への注意が出ている
同社のトップページには「架空請求にご注意ください」という案内が独立したコーナーとして置かれています。債権回収会社の名をかたった請求が起きているということです。
身に覚えのない請求が来たときに確かめること
① 自分に求償権が発生しているか
代位弁済を受けた覚えがあるかどうかです。保証付融資を使っていなければ、保証協会の求償権は発生しません。
② 連絡先が公式のものか
請求書に書かれた電話番号ではなく、公式サイトに掲載されている営業拠点の連絡先から確認してください。
③ 保証協会に照会する
保証付融資を使っていた場合でも、どの債権についての請求かは保証協会に確認できます。
保証協会の側にも支えがある
代位弁済が増えると、信用保証協会の収支は悪くなります。これに対して、中小企業信用保険法9条が交付金の規定を置いています。
条文は、信用保証協会が一事業年度内に受け取った保険金の合計額が、同じ期間に払った保険料の合計額に満たないときは、公庫がその不足額の一部に相当する金額を交付することができる、としています。保険料より保険金が少なかった協会に、公庫が戻すという建て付けです。
逆に、法11条は公庫の側の手段を定めています。信用保証協会が法令や保険契約の条項に違反したときは、公庫は保険金の全部または一部を支払わない、支払った保険金を返還させる、将来にわたって保険契約を解除することができます。保証協会が審査や管理を緩めれば、公庫との関係で不利益を受ける構造になっています。
この2つの条文を合わせて読むと、保証協会が代位弁済後の回収に力を入れる理由が見えてきます。回収は、保証協会自身の収支と、公庫との保険関係の両方に効いてきます。「公的機関だから返済を待ってくれる」という前提で資金繰りを組まないでください。
公表資料で確認できなかったこと
代位弁済を受けたあとの信用情報機関への登録の扱いについては、今回参照した公表資料では確認できませんでした。全国信用保証協会連合会のページにも、中小企業信用保険法の条文にも、登録の有無や期間に関する記載はありません。
同様に、代位弁済後の返済条件をどう決めるかの基準も確認できませんでした。全国信用保証協会連合会は「実情に即して」としか書いていません。実際の分割の組み方は個別の協議になると読めます。具体的な条件については、代位弁済をした信用保証協会に直接確認してください。
この記事は、公表されている条文と資料に書かれていることだけを扱っています。書かれていないことを推測で埋めていません。個別の事案については、弁護士、税理士、中小企業診断士、認定経営革新等支援機関などの専門家にご相談ください。
保証付融資を使うときに押さえておくこと
代位弁済の仕組みを知っておくと、保証付融資の見え方が変わります。
| 立場 | 返済が順調なとき | 代位弁済が起きたあと |
|---|---|---|
| 中小企業者 | 金融機関へ返済する | 信用保証協会へ返済する |
| 金融機関 | 債権者として返済を受ける | 保証協会から立替払いを受け、債権者ではなくなる |
| 信用保証協会 | 保証人として控えている | 代位弁済し、求償権を持つ。求償に努める義務がある(法7条) |
| 日本政策金融公庫 | 保険者として保険料を受け取る | 保証協会へ保険金を支払い、回収金の納付を受ける |
保証料は、返済できなくなったときに債務が消えるための対価ではありません。金融機関にとってのリスクを保証協会が引き受けることで、担保や実績が足りない会社でも借りられるようにするための費用です。この違いを理解しておくと、保証料の水準をどう評価するかも変わってきます。保証料の計算方法は信用保証料の計算方法にまとめています。
よくある質問
- 代位弁済されたら借金はなくなりますか。
- なくなりません。全国信用保証協会連合会は、代位弁済したものについて中小企業・小規模事業者から信用保証協会に返済してもらうこととなると説明しています。返す相手が変わります。
- 保証協会は取り立てをしますか。
- 中小企業信用保険法7条は、代位弁済をした場合に信用保証協会は「その求償に努めなければならない」と定めています。
- 債権回収会社から連絡が来ることがありますか。
- あります。法5条2号は、信用保証協会が求償権を行使するために債権回収会社に委託をした場合の扱いを定めています。全国信用保証協会連合会は、回収業務の一部を保証協会債権回収株式会社に業務委託していることを公表しています。
- 保証協会債権回収株式会社はどういう会社ですか。
- 同社は、信用保証協会の信用保証から発生した債権の管理回収業務を受託し、信用保証制度の健全な運営に寄与することを目的としていると説明しています。平成13年4月10日に営業を開始し、全国信用保証協会連合会は令和8年4月時点で全国11営業所が設置されているとしています。
- 身に覚えのない請求が届きました。
- 同社のトップページには「架空請求にご注意ください」という案内が置かれています。請求書に書かれた連絡先ではなく、公式サイトに掲載されている連絡先から確認してください。
- 代位弁済されると信用情報に載りますか。
- 今回参照した全国信用保証協会連合会の公表内容と中小企業信用保険法の条文では、信用情報機関への登録について記載を確認できませんでした。扱いについては代位弁済をした信用保証協会にご確認ください。
- 分割で返すことはできますか。
- 全国信用保証協会連合会は「実情に即して」返済してもらうとしています。具体的な条件の決め方は公表資料では確認できませんでした。信用保証協会との協議になります。
- 保証協会が回収を頑張ると、保証協会の取り分は増えますか。
- 中小企業信用保険法5条は、保険金を代位弁済額から求償権を行使して取得した額を控除した残額に70%(無担保保険等は80%)を乗じた額としています。また同法8条は、保険金を受け取った後の回収額について、保険金の割合に応じた額を公庫に納付するとしています。回収額がそのまま保証協会の収入になる構造ではありません。
- 保証協会が回収した分はどこへ行きますか。
- 中小企業信用保険法8条は、保険金の支払を受けた信用保証協会が、その後に求償権を行使して取得した額について、支払を受けた保険金の額の割合に応じた額を株式会社日本政策金融公庫に納付しなければならないと定めています。
この記事の調査方法
条文は、e-Gov法令検索のAPIから取得した中小企業信用保険法(2025年6月13日施行の版)の本文で確認しました。代位弁済後の返済と業務委託についての説明、保証協会債権回収株式会社の営業開始日と営業所数は、全国信用保証協会連合会「信用保証協会と信用保証制度」を2026年10月6日に表示して確認しました。同社の目的と注意喚起は、保証協会債権回収株式会社のサイトを同日に表示して確認しました。信用情報機関への登録や返済条件の決め方など、公表資料で確認できなかった事項は、その旨を本文に明記しています。広告の有無で記載内容や順序を決めていません。
この記事が参照した一次情報
- e-Gov法令検索「中小企業信用保険法(昭和二十五年法律第二百六十四号)」5条・7条・8条・9条・11条
https://laws.e-gov.go.jp/law/325AC0000000264 - e-Gov法令検索「債権管理回収業に関する特別措置法(平成十年法律第百二十六号)」
https://laws.e-gov.go.jp/law/410AC1000000126 - 全国信用保証協会連合会「信用保証協会と信用保証制度」
https://www.zenshinhoren.or.jp/guarantee-system/ - 保証協会債権回収株式会社
http://cgcservicer.co.jp/
条文の引用は各条からの抜粋で、一部の文言を省略している箇所があります。個別の債務についての法律上の判断は行っていません。代位弁済後の取扱いは事案ごとに異なります。実際の対応にあたっては、代位弁済をした信用保証協会に確認したうえで、弁護士、税理士、中小企業診断士、認定経営革新等支援機関などの専門家にご相談ください。