制度融資を使おうと決めたとき、最初に行く場所は自治体によって違います。金融機関の窓口から入る県もあれば、商工会議所の受付印がないと金融機関が受け取ってくれない県もある。大阪府にいたっては、申込の方法そのものを2種類に分けて図示しています。5つの都府県が公表している流れを並べて、どこから入るのかを確定させます。
申込の経路は大きく2つに割れます。行政機関や商工団体が先に入る「あっせん方式」と、金融機関に直接申し込む「金融機関経由方式」です。大阪府はこの2つを名前を付けて図で分けています。
埼玉県は中小企業者の受付機関を商工会議所・商工会と定め、受付印が押された申込書を金融機関に持参する流れを基本にしています。千葉県は金融機関が入口ですが、商工会・商工会議所・中小企業団体中央会を通じた申込みも可能としています。
同じ自治体でもメニューによって窓口が変わります。大阪府は「各融資メニューの申込方式については、各種制度融資概要の『申込窓口』欄をご確認ください」と案内しています。
大阪府は申込方式そのものを2つに名付けている
制度融資の入口を最も明確に整理しているのが大阪府です。ご案内には次のように書かれています。
大阪府の中小企業者向け融資制度は、(1)大阪府や保証協会等に申し込み、金融機関へのあっせんを受ける「あっせん方式」と、(2)金融機関に申し込み、当該金融機関から融資を受ける「金融機関経由方式」の2種類に大別されます。
大阪府「2026(令和8)年度版 大阪府制度融資のご案内」より
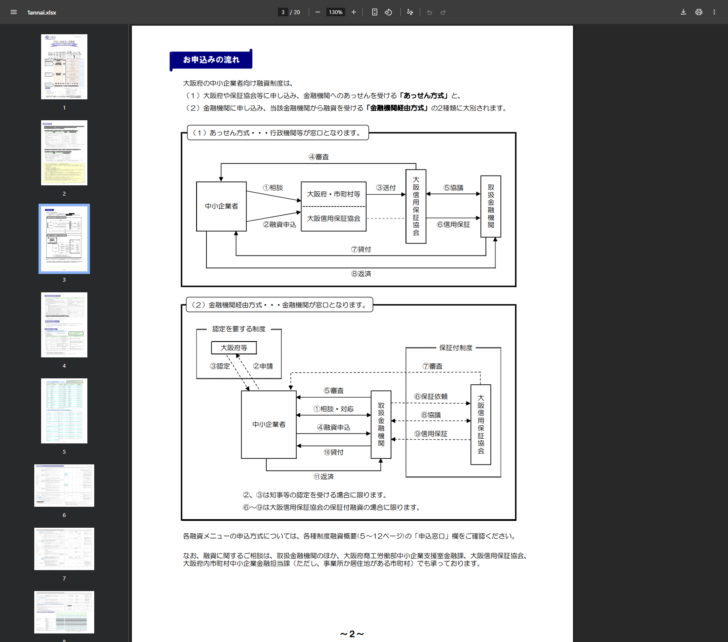
あっせん方式の流れ(大阪府の図から)
- ① 相談中小企業者が大阪府・市町村等、または大阪信用保証協会に相談します。
- ② 融資申込同じ窓口に融資を申し込みます。
- ③ 送付行政機関等から大阪信用保証協会へ送付されます。
- ④ 審査審査が行われます。
- ⑤ 協議大阪信用保証協会と取扱金融機関が協議します。
- ⑥ 信用保証協会が金融機関に信用保証を行います。
- ⑦ 貸付取扱金融機関が中小企業者に貸し付けます。
- ⑧ 返済中小企業者が金融機関へ返済します。
金融機関経由方式は段階が増えます。相談・対応、融資申込、審査、保証依頼、協議、信用保証、貸付、返済に加えて、認定を要する制度では大阪府等への申請と認定が前に挟まり、保証付制度では保証協会との手続きが入ります。図では、認定の2段階と保証の4段階が点線で描かれ、「②、③は知事等の認定を受ける場合に限ります」「⑥〜⑨は大阪信用保証協会の保証付融資の場合に限ります」と注記されています。
つまり金融機関経由方式は「全部通るわけではない」という読み方になります。認定が不要で保証も付けない制度なら、やり取りは金融機関との間だけで完結します。
埼玉県は商工会議所の受付印が先に要る
対照的なのが埼玉県です。基本の流れが6段階で定められており、1番目が商工会議所・商工会への申込です。
埼玉県の基本の流れ
- 1. 融資の申込申込者は融資申込書を申込受付機関に提出します。中小企業者は資金を必要とする事業所が所在する地域の商工会議所または商工会、中小企業組合は埼玉県中小企業団体中央会です。
- 2. 申込の受付受付機関は記載内容を調査し、必要に応じて現地確認を行います。適当と認められる場合に受付印を押印します。
- 3. 申込書の持参申込者は、受付印が押された融資申込書を金融機関に持参します。
- 4. 保証依頼金融機関が審査のうえ、埼玉県信用保証協会に保証依頼を行います。
- 5. 保証承諾保証協会が審査のうえ、信用保証書を金融機関に交付します。
- 6. 融資実行金融機関が、埼玉県の定めた条件で融資を行います。
ここで重要なのは2番です。埼玉県の案内には、受付機関が必要に応じて現地に出向いて確かめる場合があると書かれています。書類を出せば受付印がもらえるわけではありません。金融機関の審査と保証協会の審査の前に、もう一段の確認が置かれていると読むのが正確です。
埼玉県にも例外が2つあります。産業創造資金(事業承継特別貸付)と企業パワーアップ資金は金融機関へ直接、産業創造資金(産業立地貸付)は埼玉県産業労働部経営・金融支援課へ申し込みます。同じ県の中でも、資金によって入口が3通りあるということです。
5都府県の入口を並べる
| 自治体 | 基本の入口 | ほかに使える入口 | 例外の扱い |
|---|---|---|---|
| 東京都 | 取扱指定金融機関 | 保証協会、あっせん機関 | 保証協会およびあっせん機関から申し込む場合は、信用保証委託申込書・信用保証委託契約書に「融資あっせん用」を使う |
| 大阪府 | メニューごとに指定(あっせん方式/金融機関経由方式) | 金融課、大阪信用保証協会、府内市町村(大阪市を除く)、取扱金融機関 | 各融資メニューの申込方式は「各種制度融資概要」の申込窓口欄で確認する |
| 神奈川県 | 取扱金融機関 | 県金融課内の金融相談窓口(電話または本庁舎2階で対面、予約不要)で相談 | セーフティネット保証を使う場合は市町村長の認定が別途必要 |
| 埼玉県 | 商工会議所・商工会(中小企業組合は埼玉県中小企業団体中央会) | - | 産業創造資金(事業承継特別貸付)・企業パワーアップ資金は金融機関へ直接、産業創造資金(産業立地貸付)は県経営・金融支援課へ |
| 千葉県 | 事業所・事務所の最寄りの取扱金融機関 | 商工会、商工会議所、中小企業団体中央会 | 制度に関する問い合わせは県商工労働部経営支援課(043-223-2707) |
この表から読めることは3つあります。
並べて見えること
入口は1つではない
東京都、大阪府、千葉県は複数の入口を認めています。どこから入っても同じ制度に行き着きますが、書式や進み方が変わります。
書式が窓口で変わる場合がある
東京都は、保証協会やあっせん機関から申し込む場合に「融資あっせん用」の書式を使うと明記しています。金融機関から入るか行政から入るかで、最初に書く紙が違います。
資金ごとに例外がある
埼玉県は3通り、大阪府はメニューごとに指定。「この県はここ」と覚えると外すので、使う資金が決まってから窓口を確かめる順番になります。
あっせん方式を選ぶと何が変わるか
2つの経路の性格
行政機関や商工団体が申込内容を確認してから金融機関へつながります。制度の要件に合っているかを先に見てもらえる一方、段階が1つ増えます。埼玉県のように現地確認が入ることもあります。
取引のある金融機関にそのまま相談できます。既存の取引関係を使えるぶん話が早い一方、制度の要件に合うかの確認は金融機関の担当者の理解に左右されます。
信用保証付きの制度なら、最後は保証協会の審査を通ります。入口を変えても、保証の諾否と金額を決めるのは協会です。
大阪府のご案内は、申込窓口の説明の最後にもう1行を置いています。「融資に関するご相談は、取扱金融機関のほか、大阪府商工労働部中小企業支援室金融課、大阪信用保証協会、大阪府内市町村中小企業金融担当課(ただし、事業所か居住地がある市町村)でも承っております」というものです。申込と相談は別で、相談だけなら窓口はさらに広いという整理です。
市町村が窓口になる場合
市町村が関わる形は2通りあります。ひとつは申込の窓口そのものになる場合。大阪府は開業資金について「府内市町村(大阪市を除く)」を申込受付窓口に挙げており、小規模企業サポート資金(市町村連携型)と設備投資応援融資(市町村連携型)は「取扱金融機関または各市町村」です。
もうひとつは認定の窓口になる場合です。セーフティネット保証を使う制度では、事業所の住所地を管轄する市町村長の認定が必要になります。神奈川県の経営安定融資とセーフティネット保証5号、千葉県のセーフティネット資金(市町村認定枠)がこれに当たります。認定の手続きはセーフティネット保証の認定申請の記事で扱っています。
大阪府の資料には、市町村中小企業金融担当課の一覧と、商工会・商工会議所の一覧が電話番号つきで掲載されています(いずれも2026年4月現在)。どこへ電話すればよいかまで印刷物に載っているのは、窓口が分散していることの裏返しでもあります。
神奈川県も「県内の一部市町村では制度融資利用時の利子や信用保証料を補助しています。詳細は各市町村にお問い合わせください」と案内しており、県の制度と市町村の補助が別の窓口に置かれています。
取扱金融機関の顔ぶれも自治体で違う
金融機関から入る場合、そもそもその金融機関が制度を取り扱っているかが前提になります。各自治体は取扱金融機関の一覧を公表していますが、顔ぶれは同じではありません。
神奈川県の一覧には、銀行としてみずほ、三菱UFJ、三井住友、りそなといった都市銀行に加え、PayPay銀行が入っています。ネット銀行が都道府県の制度融資の取扱金融機関に並ぶ例です。ほかに群馬、きらぼし、横浜、第四北越、山梨中央、北陸、静岡、スルガ、阿波、東日本、東京スター、神奈川、大光、静岡中央と、県外に本店を置く地方銀行も多く含まれます。
千葉県の一覧には東日本漁業協同組合連合会が入っています。地方銀行は千葉・千葉興業・京葉のほか群馬・常陽・筑波・きらぼし・阿波・東日本・東京スター・徳島大正、信用金庫は千葉・銚子・東京ベイ・館山・佐原など14、信用組合は房総・銚子商工・君津・第一勧業・ハナ・横浜幸銀の6つ、そして商工組合中央金庫です。
この一覧を先に見ておく意味は2つあります。ひとつは、いま取引のある金融機関が取扱先に入っているかどうか。入っていなければ、新しく口座を開くところから始まります。もうひとつは、取扱先の幅が広い自治体ほど、既存の取引関係をそのまま使えるということです。
入口を決める前に確かめる4点
窓口選びの順番
- 使う資金を先に決める窓口は資金ごとに決まっています。資金が決まらないと窓口も決まりません。
- その資金の「申込窓口」欄を読む大阪府は各種制度融資概要に申込窓口欄があります。東京都は申込受付機関・取扱指定金融機関を別ページで公表しています。
- 認定が要るかを確認する市町村長の認定、知事等の認定、国の計画認定。要るなら、その手続きが先に立ちます。認定には時間がかかると各県が注意喚起しています。
- 書式を確認する東京都は窓口によって「融資あっせん用」を使うと明記しています。申込書・計画書等は各申込窓口にあります。
どの経路でも共通しているのは、第三者を介在させないことです。東京都は「仲介手数料、あっせん料を要求するいわゆる金融あっせん屋にご注意ください」と注意喚起し、大阪府は「申込みに際し、いわゆる金融あっせん屋等の第三者が介在する場合」を制度を利用できない場合として列挙しています。大阪府の場合は、介在した時点で制度の対象から外れます。
よくある質問
- 制度融資はどこに申し込むのですか。
- 自治体と資金によって違います。埼玉県は商工会議所・商工会が基本の受付機関、千葉県と神奈川県は取扱金融機関、東京都は取扱指定金融機関のほか保証協会・あっせん機関、大阪府はメニューごとにあっせん方式か金融機関経由方式かが決まっています。
- あっせん方式と金融機関経由方式の違いは何ですか。
- 大阪府の説明では、あっせん方式は大阪府や保証協会等に申し込んで金融機関へのあっせんを受ける方式で行政機関等が窓口、金融機関経由方式は金融機関に申し込んで当該金融機関から融資を受ける方式で金融機関が窓口です。
- 商工会議所に入っていなくても申し込めますか。
- 埼玉県は、中小企業者の受付機関を「資金を必要とする事業所が所在する地域の商工会議所又は商工会」としています。会員かどうかの条件は公表されている範囲では示されていないため、各受付機関に確認してください。
- 窓口によって書類は変わりますか。
- 東京都は、保証協会およびあっせん機関から申し込む場合は信用保証委託申込書・信用保証委託契約書に「融資あっせん用」を使うと明記しています。申込書・計画書等は各申込窓口にあります。
- 取引のある銀行に相談するだけでいいですか。
- 資金によります。埼玉県の基本の流れでは、受付機関の受付印が押された申込書を金融機関に持参することになっています。先に金融機関へ行っても、受付印のない申込書は先へ進みません。
- 相談だけしたい場合はどうしますか。
- 神奈川県は県金融課内に金融相談窓口を置き、電話(045-210-5695)または本庁舎2階での対面で、予約不要・平日9時から17時と案内しています。大阪府も取扱金融機関のほか、府の金融課、大阪信用保証協会、市町村の中小企業金融担当課で相談を受け付けています。
- 市町村はどう関わりますか。
- 申込窓口になる場合と、セーフティネット保証の認定窓口になる場合があります。大阪府の開業資金は府内市町村(大阪市を除く)も申込窓口で、市町村連携型は各市町村が窓口です。
- 仲介業者に頼めば早いですか。
- 東京都は金融あっせん屋への注意喚起を出しており、大阪府は「いわゆる金融あっせん屋等の第三者が介在する場合」を制度を利用できない場合として挙げています。介在させる利点はありません。
この記事の調査方法
申込方式の分類と図は「2026(令和8)年度版 大阪府制度融資のご案内」から、基本の流れ6段階と例外は埼玉県「申込手続の流れ」から取りました。東京都の書式の扱いは「必要書類」ページ、神奈川県の相談窓口は「神奈川県中小企業制度融資」ページ、千葉県の申込先は「中小企業向け融資制度のご案内」ページの記載です。
所要日数、受付から実行までの平均期間、受付機関ごとの通過率は、いずれの自治体も公表していないため扱っていません。会員資格の要否など、公表資料に書かれていない条件も記載していません。
窓口の違いは、保証を引き受ける側の手続きと裏表になっています。保証申込から返済までの段階ごとに何が起きるのかは制度融資とはで追えます。入口の違いを限度額や利率と合わせて都府県ごとに並べたものは主要5都府県の制度融資の比較にまとめました。
関連する記事
この記事で参照した一次情報
- 大阪府「2026(令和8)年度版 大阪府制度融資のご案内」(PDF)https://www.pref.osaka.lg.jp/documents/7070/1annai.pdf
- 埼玉県「申込手続の流れ」https://www.pref.saitama.lg.jp/a0805/seidoyushi/07j-tetsudsuki.html
- 東京都産業労働局「必要書類」https://www.sangyo-rodo.metro.tokyo.lg.jp/chushou/kinyu/yuushi/yuushi/syorui/
- 神奈川県「神奈川県中小企業制度融資」https://www.pref.kanagawa.jp/docs/m6c/cnt/f5782/
- 千葉県「中小企業向け融資制度のご案内」https://www.pref.chiba.lg.jp/keishi/chuushou-yuushi/yuushiseido/chuushou/
掲載した内容は公表資料にもとづく整理であり、個別の融資の可否や受付の結果を保証するものではありません。窓口は資金ごとに決まっており年度途中でも変わることがあるため、申込の前に各自治体の最新の案内で確認してください。