神奈川県の制度融資には、他県ではあまり見ない種類のメニューが並んでいます。特定の企業の生産終了に対応した融資、特定の金融機関の破産に対応した相談窓口、台風の号数が付いた災害対応融資。起きた事象ごとに枠と窓口を立てるのが県の運用です。令和8年度の制度融資一覧表から、通常のメニューと事象対応のメニューを分けて読み解きます。
| 実施主体 | 神奈川県(産業労働局 中小企業部金融課)/神奈川県信用保証協会/金融機関の三者連携 |
|---|---|
| 資金の大分類 | 経営安定型資金(経営安定資金・経営改善型融資・災害対応融資)/小規模事業資金/体質強化型資金(事業振興資金)ほか |
| 融資限度額の幅 | 小口零細企業保証資金2,000万円、事業振興融資2億円、協調支援型特別融資・モニタリング強化型特別融資・災害対応融資 2億8,000万円 |
| 融資利率 | 固定金利で年1.5%以内~年3.0%以内。流動資産担保融資と事業振興融資(信用保証なし)、小規模クイック融資の1年以内は金融機関所定 |
| 信用保証料率 | メニューごとに公表。流動資産担保融資・生産性向上支援融資は0.34%、モニタリング強化型特別融資は0.23%~0.95% |
| 申込先 | 取扱金融機関(銀行19・信用金庫15・信用組合7・商工組合中央金庫) |
| 相談窓口 | 金融相談窓口(県金融課内。電話045-210-5695、または本庁舎2階で対面、予約不要、平日9時~17時) |
| 令和8年度の新設 | 日産自動車関連対策特別融資とモニタリング強化型特別融資(いずれも2026年4月1日) |
制度の性格:三者が「連携して支援する」と書かれている
神奈川県は制度融資を次のように定義しています。
神奈川県中小企業制度融資とは、中小企業者の皆さまが県内で行う事業活動に必要な資金を円滑に調達できるよう、神奈川県・神奈川県信用保証協会・金融機関の三者が連携して支援する融資制度です。
神奈川県「神奈川県中小企業制度融資」より
申込先は取扱金融機関です。県が公表している一覧には、銀行としてみずほ、三菱UFJ、三井住友、りそな、PayPay、群馬、きらぼし、横浜、第四北越、山梨中央、北陸、静岡、スルガ、阿波、東日本、東京スター、神奈川、大光、静岡中央が挙がっています。信用金庫は横浜、かながわ、湘南、川崎、平塚、さがみ、中栄、中南、さわやか、芝、西武、城南、世田谷、多摩、山梨。信用組合はハナ、神奈川県医師、神奈川県歯科医師、横浜幸銀、横浜華銀、小田原第一、相愛。政府系として商工組合中央金庫が入っています。
ネット銀行のPayPay銀行が取扱金融機関に入っている点は、都道府県の制度融資としてはまだ珍しい並びです。
起きた事象ごとにメニューと窓口が立つ
神奈川県のページで目を引くのは、お知らせの並びです。制度そのものの改定より、個別の事象への対応が多く出ています。
公表されている事象対応(最近のお知らせから)
- 2026年10月1日「令和8年台風第25号中小企業向け特別相談窓口」を設置。
- 2026年9月24日令和8年台風第25号によって被災した中小企業者等は災害対応融資を利用できる旨を告知。
- 2026年7月31日株式会社全東信がセーフティネット保証1号の指定事業者として官報に告示されたことを受け、認定を受けた中小企業者等は経営安定融資を利用できる旨を告知。
- 2026年7月14日「全東信の破産手続開始に伴う中小企業向け特別相談窓口」を設置。
- 2026年4月1日融資メニューを新設。「日産自動車関連対策特別融資」と「モニタリング強化型特別融資」。
- 2026年4月1日「原油・原材料高騰等対策特別融資」の信用保証料補助について、拡充期間を令和8年12月まで延長。
- 2025年9月4日日産自動車株式会社の生産縮小の影響を受ける中小企業への金融支援を行う旨を告知。
現在設置されている特別相談窓口は5つです。令和8年台風第25号(2026年10月1日~)、全東信の破産手続開始(2026年7月14日~)、中東・ウクライナ情勢・原油価格上昇等(2026年3月23日~)、日産自動車の車両生産終了等(2025年7月16日~)、米国関税措置等(2025年4月4日~)。相談窓口は閉じずに積み上がる運用です。
この設計は、自分の事業が特定の事象の影響を受けている場合に、該当する枠を探しやすくします。逆に言えば、一般的な資金需要で使うメニューは別に探す必要があるということでもあります。
一般の資金需要で使う3つの入口
規模と目的で分かれる3つの入口
小口零細企業保証資金
限度額 2,000万円
従業員数20人(卸売業・小売業・サービス業は5人)以下の小規模企業者が対象。保証協会(他の保証協会を含む)の既存保証の残高を含めて2,000万円です。
小規模クイック融資
限度額 4,000万円
従業員数30人(卸売業・小売業・サービス業は10人)以下の中小企業者が対象。1年以内の融資利率は金融機関所定です。
事業振興融資
限度額 2億円
中小企業者等が対象の汎用メニュー。信用保証ありと信用保証なしで利率の決まり方が変わります。
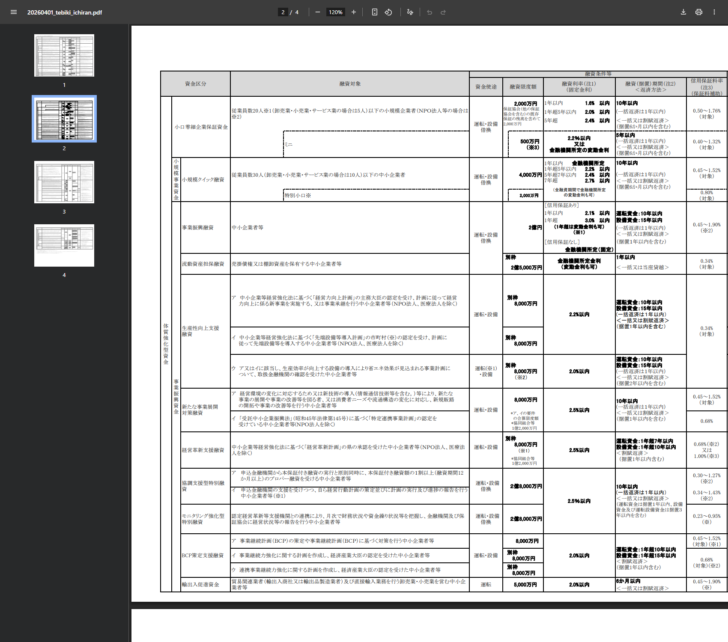
小規模向けが2本立てになっているのが神奈川県の特徴です。従業員数の線が20人と30人の2か所にあるため、どちらに当たるかで限度額が2倍変わります。小口零細企業保証資金には500万円の「ミニ」区分もあり、こちらは利率が年2.2%以内または金融機関所定の変動金利、期間5年以内です。
| 資金 | 融資限度額 | 融資利率(固定金利) | 融資(据置)期間 | 信用保証料率 |
|---|---|---|---|---|
| 小口零細企業保証資金 | 2,000万円 | 1年以内 1.6%以内/1年超5年以内 2.0%以内/5年超 2.4%以内 | 10年以内(一括返済は1年以内。据置6か月以内を含む) | 0.50%~1.76% |
| 小口零細企業保証資金(ミニ) | 500万円 | 2.2%以内 又は 金融機関所定の変動金利 | 5年以内(一括返済は1年以内。据置6か月以内を含む) | 0.40%~1.32% |
| 小規模クイック融資 | 4,000万円 | 1年以内 金融機関所定/1年超5年以内 2.2%以内/5年超7年以内 2.4%以内/7年超 2.7%以内 | 10年以内(一括返済は1年以内。据置6か月以内を含む) | 0.45%~1.52% |
| 事業振興融資 | 2億円 | [信用保証あり]1年以内 2.1%以内/1年超 3.0%以内(1年超は変動金利も可) [信用保証なし]金融機関所定(固定) |
運転資金10年以内・設備資金15年以内(据置1年以内を含む) | 0.45%~1.90% |
| 流動資産担保融資 | 別枠 2億5,000万円 | 金融機関所定金利(変動金利も可) | 1年以内(一括又は当座貸越) | 0.34% |
| 輸出入促進資金 | 5,000万円 | 2.0%以内 | 6か月以内(一括又は割賦返済) | 0.45%~1.90% |
計画の認定で枠が別になるメニュー
神奈川県の一覧には、国や市町村の計画認定を前提にした「別枠」のメニューがまとまって置かれています。既存の保証付融資とは別に枠が確保されるので、限度額の考え方が変わります。
計画の認定とひもづく別枠
中小企業等経営強化法に基づく「経営力向上計画」の主務大臣認定、または「先端設備等導入計画」の市町村認定を受けた中小企業者等が対象。融資利率2.2%以内、信用保証料率0.34%。省エネ効果が見込まれる事業計画について取扱金融機関の確認を受けた場合は2.0%以内です。
中小企業等経営強化法に基づく「経営革新計画」の県の承認を受けた中小企業者等(NPO法人、医療法人を除く)。融資利率2.5%以内、運転資金1年超7年以内・設備資金1年超10年以内。
事業継続計画(BCP)の策定やBCPに基づく対策を行う中小企業者等が対象。事業継続力強化計画や連携事業継続力強化計画について経済産業大臣の認定を受けた場合は別枠8,000万円になります。融資利率2.0%以内。
経営環境の変化に対応するため、または新技術の導入等により新たな事業の展開や事業の改善等を図る中小企業者等。「受託中小企業振興法」に基づく「特定連携事業計画」の認定を受けている場合は信用保証料率が0.68%になります。
別枠が設定されているかどうかは、既にほかの保証付融資を使っている事業者にとって決定的です。認定を取ることが、そのまま使える金額を増やすことにつながる設計になっています。
2億8,000万円の枠が付く3つ
神奈川県で限度額がいちばん大きいのは2億8,000万円です。令和8年度は3系統に置かれています。
| 資金 | 対象 | 融資利率 | 信用保証料率 |
|---|---|---|---|
| 協調支援型特別融資 | 申込金融機関から本保証付き融資の実行と原則同時に、本保証付き融資額の1割以上(融資期間12か月以上)のプロパー融資を受ける中小企業者等。または申込金融機関の支援を受けつつ、自ら経営行動計画の策定ならびに計画の実行および進捗の報告を行う中小企業者等 | 2.5%以内 | 0.30%~1.27%/0.34%~1.43% |
| モニタリング強化型特別融資 【令和8年4月1日新設】 |
認定経営革新等支援機関との連携により、月次で財務状況や資金繰り状況等を把握し、金融機関および保証協会に経営状況等の報告を行う中小企業者等 | 2.5%以内 | 0.23%~0.95% |
| 災害対応融資 | 一般枠:自然災害等により設備等の破損・滅失等被害を受けた中小企業者等/別枠:自然災害等に起因してセーフティネット保証4号の認定を受けた中小企業者等/激甚災害枠:激甚災害指定された自然災害等により被害を受けた中小企業者等 | 2年以内 1.5%以内/2年超5年以内 1.8%以内/5年超15年以内 2.2%以内 | 0.26%~(対象) |
信用保証料率で比べると、モニタリング強化型特別融資の0.23%~0.95%がいちばん低い水準です。月次の報告という手間と引き換えに料率が下がる設計で、協調支援型特別融資(0.30%~1.43%)より上限が低く抑えられています。
経営が苦しいときの枠は「認定」で分岐する
経営安定型資金の分かれ方
市町村長の認定が要るもの
経営安定融資(セーフティネット保証1~4、6~8号の要件)と、セーフティネット保証5号。いずれも事業所の住所地を管轄する市町村長の認定を受けた中小企業者等が対象です。別枠8,000万円、融資利率1年超5年以内2.0%以内・5年超2.4%以内。
金融機関の確認で足りるもの
売上・利益減少対策融資は、最近3か月もしくは6か月の売上高等の合計が直近3年のいずれかの年の同期と比較して減少していることを取扱金融機関が確認した中小企業者等が対象です。8,000万円。
事象に紐づくもの
原油・原材料高騰等対策特別融資(米国関税措置含む)と日産自動車関連対策特別融資。売上高等の減少が5%以上、または10%以上かつその後2か月を含む3か月の売上高等が10%以上減少する見込みという要件が置かれています。2年以内1.5%以内から5年超2.2%以内、保証料率0.225%~。
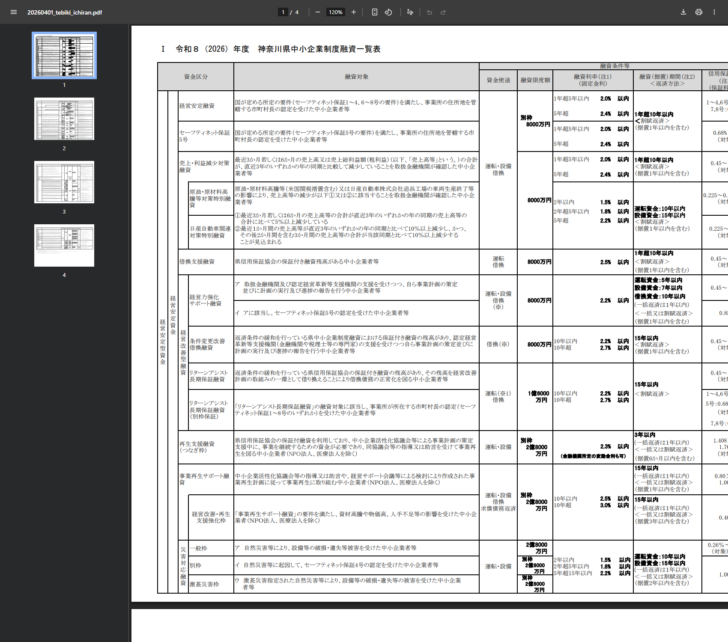
「市町村長の認定が要るか、金融機関の確認で足りるか」は、手続きにかかる日数を大きく左右します。認定が必要なセーフティネット保証の手続きはセーフティネット保証の認定申請の記事で扱っています。
借換えの経路も複数あります。借換支援融資(県信用保証協会の保証付き融資残高がある中小企業者等、8,000万円、2.5%以内)、条件変更改善借換融資(返済条件の緩和を行っている保証付き融資の残高があり、認定経営革新等支援機関の支援を受けつつ事業計画の策定・実行・進捗の報告を行う中小企業者等、8,000万円)、リターンアシスト長期保証融資(1億6,000万円、15年以内)です。
事業再生の局面には「別枠2億8,000万円」が2本
経営改善型融資のなかで最も大きい枠は、再生支援融資(つなぎ枠)と事業再生サポート融資です。
事業再生の2つの枠
再生支援融資(つなぎ枠)
別枠 2億8,000万円
県信用保証協会の保証付融資を利用しており、中小企業活性化協議会等による事業計画の策定支援中に、事業を継続するための資金が必要な中小企業者(NPO法人、医療法人を除く)。融資利率2.3%以内(金融機関所定の変動金利も可)、15年以内。
事業再生サポート融資
別枠 2億8,000万円
中小企業活性化協議会等の指導または助言や、経営サポート会議等による検討により作成された事業再生計画に従って事業再生に取り組む中小企業者等。10年以内2.5%以内/10年超3.0%以内、15年以内。
経営改善・再生支援強化枠
据置3年以内
「事業再生サポート融資」の要件を満たし、資材高騰や物価高、人手不足等の影響を受けた中小企業者(NPO法人、医療法人を除く)。据置期間が3年以内と長めに取られています。
再生支援融資(つなぎ枠)の据置は6か月以内、事業再生サポート融資の据置は1年以内、経営改善・再生支援強化枠は3年以内。同じ再生の局面でも、据置の長さが段階的に設計されているのが読み取れます。
他の都道府県と比べたときの神奈川県
| 見る点 | 神奈川県 | 東京都 | 大阪府 |
|---|---|---|---|
| 限度額の付け方 | メニューごとに2,000万円~2億8,000万円で幅がある | 一般メニューは2億8千万円で統一 | 開業3,500万円、小規模2,000万円などメニューごと |
| 小規模向け | 小口零細企業保証資金(20人以下)と小規模クイック融資(30人以下)の2本立て | 創業を計画する人は創業融資へ振り分け | 小規模企業サポート資金(20人以下/商業・サービス業5人以下) |
| 信用保証料率の示し方 | メニューごとに幅で公表(0.23%~1.90%など) | 残高区分と担保の有無で0.27%~1.72% | メニューごとの表に記載 |
| 事象対応 | 日産自動車関連、全東信の破産、台風第25号など個別事象ごとに枠と窓口 | エネルギー・ウクライナ情勢・円安等対応緊急融資 | 経営安定サポート資金(オールラウンド型)で広く対応 |
| 相談窓口 | 県金融課内に対面・電話の金融相談窓口(予約不要)+特別相談窓口5つ | 制度融資相談窓口を別ページで案内 | 金融課 制度融資グループ |
東京都の条件は東京都中小企業制度融資の記事、大阪府は大阪府の制度融資の記事にまとめています。制度融資という仕組み自体は信用保証協会の保証付融資とは何かを整理した記事が前提になります。
市町村の補助と、保証料の割引
神奈川県は関連情報として、県内の一部市町村が制度融資利用時の利子や信用保証料を補助していることを案内しています。詳細は各市町村に問い合わせる形です。県の制度に市町村の補助が重なるので、同じメニューでも事業所の所在地によって実質の負担が変わります。
もうひとつ、「企業経営の未病改善に取り組む皆様へ~信用保証料の割引~」という案内が関連情報に置かれています。信用保証料そのものの計算方法は信用保証料の計算方法の記事で扱っています。
神奈川県の金融相談窓口は、電話(045-210-5695)または本庁舎2階での対面で、予約不要と案内されています。受付時間は月曜から金曜日の9時から17時(休日・祝日・12月29日から1月3日を除く)です。
信用保証の利用に関する相談は神奈川県信用保証協会、経営相談や事業計画書の作成についての助言は神奈川産業振興センター(KIP)のよろず・ワンストップ相談窓口と、相談先が役割で分かれています。
申し込む前に決めること
順番に当てはめる
- 事象対応のメニューに当たるか原油・原材料高騰、米国関税措置、日産自動車関連、全東信の破産、台風第25号。該当すれば専用の枠と窓口があります。
- 従業員数で小規模向けに入るか20人以下なら小口零細企業保証資金、30人以下なら小規模クイック融資。卸売業・小売業・サービス業はそれぞれ5人・10人の線です。
- 計画の認定を持っているか経営力向上計画、先端設備等導入計画、経営革新計画、事業継続力強化計画。認定があれば別枠8,000万円のメニューが使えます。
- 市町村長の認定が必要かどうか経営安定融資とセーフティネット保証5号は認定が前提です。売上・利益減少対策融資は取扱金融機関の確認で足ります。
- 事業所のある市町村の補助を確認する県内の一部市町村が利子や信用保証料を補助しています。県の案内は「各市町村にお問い合わせください」です。
よくある質問
- 神奈川県の制度融資はどこに申し込みますか。
- 取扱金融機関です。県が銀行19行、信用金庫15庫、信用組合7組合、商工組合中央金庫の一覧を公表しています。制度についての相談は県金融課内の金融相談窓口(電話045-210-5695、または本庁舎2階で対面、予約不要)で受け付けています。
- いくらまで借りられますか。
- メニューによって違います。小口零細企業保証資金は2,000万円、小規模クイック融資は4,000万円、事業振興融資は2億円、協調支援型特別融資・モニタリング強化型特別融資・災害対応融資は2億8,000万円です。
- 金利はいくらですか。
- 固定金利のメニューで年1.5%以内から年3.0%以内の範囲です。流動資産担保融資、事業振興融資(信用保証なし)、小規模クイック融資の1年以内は金融機関所定です。
- いちばん信用保証料率が低いメニューはどれですか。
- 令和8年度の一覧表では、モニタリング強化型特別融資が0.23%~0.95%と低く設定されています。流動資産担保融資と生産性向上支援融資は0.34%です。
- 日産自動車関連対策特別融資とは何ですか。
- 令和8年4月1日に新設されたメニューです。日産自動車株式会社追浜工場の車両生産終了等の影響により、売上高等の減少が所定の要件に該当することを取扱金融機関が確認した中小企業者等が対象です。原油・原材料高騰等対策特別融資と同じ融資条件が設定されています。
- 市町村長の認定は必要ですか。
- 経営安定融資(セーフティネット保証1~4、6~8号)とセーフティネット保証5号は、事業所の住所地を管轄する市町村長の認定が必要です。売上・利益減少対策融資は取扱金融機関の確認で足ります。
- 計画の認定があると何が変わりますか。
- 別枠が設定されます。生産性向上支援融資は経営力向上計画または先端設備等導入計画の認定で別枠8,000万円、経営革新支援融資は経営革新計画の県の承認で別枠8,000万円、BCP策定支援融資は事業継続力強化計画等の経済産業大臣の認定で別枠8,000万円です。
- 市町村の補助はありますか。
- 神奈川県は「県内の一部市町村では制度融資利用時の利子や信用保証料を補助しています。詳細は各市町村にお問い合わせください」と案内しています。
- 事業再生中でも使えますか。
- 再生支援融資(つなぎ枠)と事業再生サポート融資があります。いずれも別枠2億8,000万円で、中小企業活性化協議会等の関与が前提です。いずれもNPO法人、医療法人は対象から除かれています。
この記事の調査方法
融資限度額、融資利率、融資(据置)期間、信用保証料率は「令和8(2026)年度 神奈川県中小企業制度融資一覧表」から転記しました。制度の定義、取扱金融機関、相談窓口、最近のお知らせは神奈川県の「神奈川県中小企業制度融資」ページから取りました。いずれも2026年10月1日更新と表示されているページです。
審査の通過率、所要日数、実行実績は公表されていないため扱っていません。市町村ごとの利子補給・保証料補助の内容は県のページでは個別に示されていないため、金額や率は記載していません。
事象ごとに枠が立つという神奈川県の組み立ては、別枠という考え方を押さえると読みやすくなります。別枠が立つ条件と、既存残高に合算される場合との違いは制度融資とはで整理しました。限度額と保証料率をほかの4都府県と並べたものは主要5都府県の制度融資の比較にあります。
この記事で参照した一次情報
- 神奈川県「神奈川県中小企業制度融資」https://www.pref.kanagawa.jp/docs/m6c/cnt/f5782/
- 神奈川県「令和8(2026)年度 神奈川県中小企業制度融資一覧表」(PDF)https://www.pref.kanagawa.jp/documents/10448/20260401_tebiki_ichiran.pdf
- 神奈川県「令和8(2026)年度 神奈川県中小企業制度融資のしおり」(PDF)https://www.pref.kanagawa.jp/documents/10448/20260401_shiori.pdf
掲載した数値・条件は公表資料にもとづく整理であり、個別の融資の可否、適用利率、保証の諾否を保証するものではありません。制度は年度途中でも改定されるため、申込の前に神奈川県・神奈川県信用保証協会・取扱金融機関の最新の案内で確認してください。