「制度融資は金利が低い」と説明されますが、なぜ低くなるのかは自治体によって違います。原資を金融機関に預けているところ、金融機関に利子を補給しているところ、保証料を補助しているところ。公費がどこに入るかで、利用者の手取りに効く場所が変わります。5つの都府県の公表内容から、3つの入り方を切り分けます。
公費の入り方は3通りです。①貸付原資の預託(金融機関の調達コストを下げる)、②利子補給(金融機関に利子を払って表面金利を下げる)、③信用保証料の補助(保証協会に払う保証料を軽くする)。
埼玉県は②と損失補償、千葉県は①と②③の併用、東京都は③に加えて金融機関への預託、大阪府と神奈川県は③を中心に据えています。同じ「低金利」でも、下がっているのが融資利率なのか保証料なのかが違います。
補助には期限と予算の上限が付くことがあります。大阪府の設備投資応援融資(保証料補助型)は、保証申込が令和8年11月30日まで、融資実行が令和9年1月31日までで、予算額に到達次第終了です。
①預託:原資を預けて調達コストを下げる
いちばん見えにくいのが預託です。千葉県は、しくみの図の中でこう説明しています。
金融機関に対して貸付原資の一部を預託することで、長期かつ固定の低利融資を実現。
出典:千葉県「令和8年度 中小企業者向け融資のしおり」
金融機関から見れば、貸し出す原資の一部を自治体が預けてくれるので、その分の調達コストが下がります。下がった分を利用者の金利に反映させる、という流れです。東京都も、信用保証料の補助と並べて「金融機関へ預託することで、利用者の負担軽減を図っています」という趣旨の説明をしています。
利用者から見ると、預託は明細に現れません。保証料の補助のように「いくら補助された」と数えられる形ではなく、提示された利率の中にすでに織り込まれています。だから「預託があるから安い」と言われても、いくら安いのかは自分では計算できません。
②利子補給:県が金融機関に利子を払う
埼玉県はこの方式を正面に出しています。
埼玉県が金融機関に利子補給を行うことにより、県の定める低い利率で融資を受けることができます。また、融資実行時の金利がそのまま変わらないので、金利変動の心配がありません。
出典:埼玉県「制度融資の概要」
利子補給が入ると、県が利率を決められるようになります。だから埼玉県の資料は「上限利率」という形で資金ごとの数値を並べられます。令和8年10月1日融資実行分からは、事業資金(一般貸付)が年2.2%~2.6%、小規模事業資金が年2.1%~2.5%、起業家育成資金が年1.7%~2.1%です。
そのかわり、県は注記も付けています。「融資実行時には別途、信用保証料が必要です」。利子補給で下がるのは利率だけで、保証料は別建てだという意味です。
3つの入り方と、効く場所
効くのは金融機関の調達コスト。利用者からは提示された利率の中に溶けていて、個別には見えません。千葉県と東京都が明示しています。
効くのは融資利率。自治体が率を決められるので、資金ごとの上限利率として公表できます。埼玉県が正面から採用しています。
効くのは信用保証料。補助率(2分の1、3分の2、5分の4など)として数えられ、金額で見えます。東京都・大阪府・神奈川県・千葉県が採用しています。
③保証料補助:補助率が数字で出る
利用者から見ていちばん分かりやすいのが保証料の補助です。補助率が公表されるため、いくら軽くなるかを見積もれます。
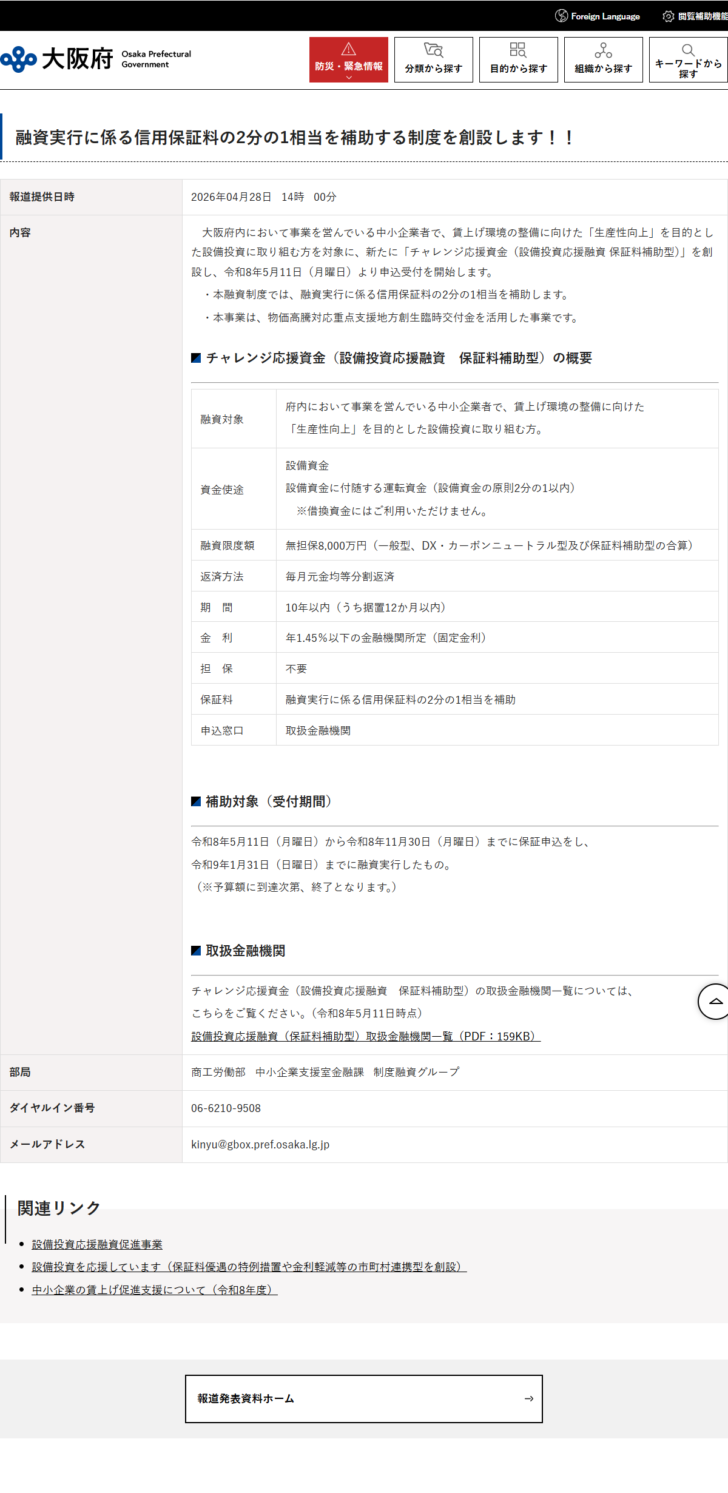
この制度は、物価高騰対応重点支援地方創生臨時交付金を活用した事業だと明記されています。公費の出どころまで書かれているのは珍しく、財源が限られていること(=予算額に到達次第終了)とつながっています。
| 自治体・メニュー | 補助の割合 | 出し手 | 付いている条件 |
|---|---|---|---|
| 東京都 政策課題対応資金(女性活躍推進) | 全事業者2分の1~3分の2補助 | 東京都 | 融資利率は年1.75%以内~2.45%以内。都のメニューの中では利率も最も低い |
| 東京都 エネルギー・ウクライナ情勢・円安等対応緊急融資 | 8千万円まで全事業者5分の4補助/8千万円超は小規模企業者4分の3、それ以外3分の2 | 東京都 | 売上高等が前年同期比10%以上減少などの要件に該当すること |
| 東京都 プロパー融資促進型 | 全事業者3分の2 | 国3分の1+都3分の1 | 保証付融資の実行と原則同時に新たにプロパー融資を受けること |
| 大阪府 設備投資応援融資(保証料補助型) | 信用保証料の2分の1相当 | 大阪府 | 令和8年5月11日~11月30日に保証申込、令和9年1月31日までに融資実行。予算額に到達次第終了 |
| 大阪府 モニタリング強化型ほか | 2分の1相当 | 国 | 認定経営革新等支援機関との連携と、定期的な報告 |
| 神奈川県 原油・原材料高騰等対策特別融資 | 信用保証料補助(拡充期間を令和8年12月まで延長) | 神奈川県 | 売上高等の減少が所定の要件に該当することを取扱金融機関が確認 |
| 千葉県 経営者保証非提供補助活用資金 | 経営者保証を提供しない場合の上乗せ分の保証料に対する補助 | 千葉県 | 経営者保証の提供を希望しないこと |
この表で目を引くのは2点です。ひとつは補助率の幅が2分の1から5分の4まで開いていること。もうひとつは出し手が自治体の場合と国の場合があることです。国の補助は全国統一の保証制度にひもづくので、同じ名前のメニューが複数の自治体に並びます。
補助があっても保証料がゼロになるわけではない
補助率は「保証料の何分の何を補助する」という形なので、残りは自己負担です。保証料そのものの水準は自治体によって違います。
公表されている信用保証料率の水準
東京都
責任共有制度の対象で年0.27%~1.49%、対象外で年0.30%~1.72%。残高を含む合計額と担保の有無で区分されます。都制度融資の料率は一般的な料率より低く設定されていると都が説明しています。
神奈川県
メニューごとに幅で公表。モニタリング強化型特別融資が年0.23%~0.95%と最も低く、流動資産担保融資と生産性向上支援融資は0.34%です。
大阪府
メニューごとの表に記載。開業・スタートアップ応援資金の開業資金は年1.0%、地域支援ネットワーク型は年0.5%と、資金そのものに料率が設定されています。
補助の効き目を見積もるには、元の料率 × 補助率を見る必要があります。たとえば元の料率が年0.5%で2分の1の補助なら実質0.25%、元が年1.5%で5分の4の補助なら実質0.3%です。補助率の高さだけで比べると順番を取り違えます。保証料の計算方法は信用保証料の計算方法を整理した記事にまとめています。
経営者保証を外すと保証料は上がる
保証料は下がるだけでなく、上がる方向にも動きます。経営者保証を提供しない選択をする場合です。
上乗せの幅(各自治体の公表内容)
- 東京都事業者選択型経営者保証非提供制度の要件に該当して経営者保証を提供しないことを選ぶ場合、財務要件に応じて0.25%または0.45%を上乗せ。令和6年3月15日から始まっています。
- 大阪府(開業資金)大阪信用保証協会所定の保証料率に0.2%を上乗せすることで、経営者保証を不要とする「無保証人対応」を利用できます。
- 大阪府(事業者選択型経営者保証非提供促進資金)保証料の上乗せにより経営者保証の提供を行わずに利用する資金で、国の信用保証料補助があります。
- 埼玉県事業者選択型経営者保証非提供制度の適用を希望する場合、「保証料率の引上げにより経営者保証を提供しないことを希望していること」が要件のひとつです。
- 千葉県経営者保証非提供補助活用資金として、上乗せ分の保証料に対する補助を受けられる資金が独立して用意されています。
ここで大阪府と千葉県の設計が噛み合っています。上乗せして外し、その上乗せ分を補助で戻すという形です。千葉県は「経営者保証の提供を希望せず、上乗せ分の保証料に対する補助を受けたい者」を対象者としてそのまま書いています。
保証料を下げる方向の優遇もあります。東京都は、会計参与を設置している旨の登記を行ったことを示す書類、または公認会計士・監査法人の監査を受けたことを示す監査報告書(写し)を提出すると0.1%優遇すると公表しています。ただし個人事業者、組合、医療法人等は対象になりません。
補助には期限がある。資料の日付を見る
保証料補助は、予算と期限に縛られます。大阪府の設備投資応援融資(保証料補助型)は、令和8年5月11日から令和8年11月30日までに保証申込をし、令和9年1月31日までに融資実行したものが補助対象で、予算額に到達次第終了です。神奈川県は、原油・原材料高騰等対策特別融資の信用保証料補助について、拡充期間を令和8年12月まで延長したと告知しています。
もうひとつ、資料の日付そのものに注意が要ります。大阪府の同じ報道発表資料には金利が「年1.45%以下の金融機関所定(固定金利)」と書かれていますが、これは令和8年4月時点の数値です。府は令和8年10月1日以降に大阪信用保証協会へ保証申込を行った分から固定金利を一律0.25%引き上げており、融資利率一覧表では設備投資応援融資は年1.7%以下になっています。
制度を創設したときの発表資料は、その後の利率改定までは反映されません。利率は必ず最新の利率一覧表で確かめる必要があります。
どこが安いかを比べる順番
公費の入り方を踏まえた比べ方
- 融資利率を見る利子補給のある自治体は資金ごとの上限利率を公表しています。金融機関所定のメニューは、この段階では比べられません。
- 信用保証料率を見る自治体ごとに水準が違います。東京都は残高区分と担保の有無、大阪府は資金ごと、神奈川県はメニューごとに公表しています。
- 補助率を当てる2分の1、3分の2、5分の4。元の料率に掛けて、実質の負担を出します。
- 期限と予算を確かめる保証申込の期限、融資実行の期限、予算上限。大阪府のように3つとも設定されている制度があります。
- 市町村の上乗せを調べる神奈川県は「県内の一部市町村では制度融資利用時の利子や信用保証料を補助しています」と案内しています。大阪府にも市町村連携型があります。
最後に、どの自治体でも変わらないことがあります。保証の諾否と金額を決めるのは信用保証協会だということです。補助があっても、保証が付かなければ制度融資は使えません。保証付融資の仕組みは信用保証協会の保証付融資とは何かを整理した記事で扱っています。
よくある質問
- 制度融資はなぜ金利が低いのですか。
- 自治体によって理由が違います。千葉県と東京都は金融機関への預託、埼玉県は金融機関への利子補給を挙げています。預託は金融機関の調達コストを、利子補給は利用者が払う利率を直接下げます。
- 保証料の補助はいくらですか。
- メニューごとに2分の1、3分の2、5分の4などの割合で公表されています。東京都のエネルギー・ウクライナ情勢・円安等対応緊急融資は8千万円まで全事業者5分の4補助、大阪府の設備投資応援融資(保証料補助型)は2分の1相当です。
- 補助は誰が出しているのですか。
- 自治体が出す場合と国が出す場合があります。東京都のプロパー融資促進型は国3分の1と都3分の1で全事業者3分の2、大阪府のモニタリング強化型は国が2分の1相当を補助します。
- 補助があれば保証料は無料になりますか。
- なりません。補助は保証料の一部です。残りは自己負担で、元の保証料率は自治体やメニューによって違います。
- 利子補給があれば保証料も安くなりますか。
- 別です。埼玉県は「融資実行時には別途、信用保証料が必要です」と注記しています。利子補給で下がるのは融資利率です。
- 経営者保証を外すと費用は増えますか。
- 保証料が上乗せされます。東京都は財務要件に応じて0.25%または0.45%、大阪府の開業資金は0.2%の上乗せです。千葉県には上乗せ分の保証料に対する補助を受けられる資金があります。
- 補助に締切はありますか。
- あります。大阪府の設備投資応援融資(保証料補助型)は、令和8年5月11日から令和8年11月30日までに保証申込をし、令和9年1月31日までに融資実行したものが対象で、予算額に到達次第終了です。
- 発表資料に書かれている金利をそのまま信じていいですか。
- 制度を創設したときの発表資料は、その後の利率改定を反映していないことがあります。大阪府の保証料補助型は発表資料で年1.45%以下とされていますが、令和8年10月1日以降の保証申込分は融資利率一覧表で年1.7%以下です。最新の利率表で確認してください。
- 市町村の補助も使えますか。
- 神奈川県は「県内の一部市町村では制度融資利用時の利子や信用保証料を補助しています。詳細は各市町村にお問い合わせください」と案内しています。大阪府には市町村が独自に財政措置を行う市町村連携型があります。
この記事の調査方法
保証料補助の割合と期限は、大阪府の報道発表「チャレンジ応援資金(設備投資応援融資 保証料補助型)の申込受付を開始します!」および「令和8年度中小企業者向け制度融資の実施について」、東京都の「令和8年度 中小企業制度融資が始まります!」別紙の融資メニュー一覧表から取りました。預託と利子補給の説明は千葉県「令和8年度 中小企業者向け融資のしおり」と埼玉県「制度融資の概要」、信用保証料率の水準は東京都「お申込み条件」と神奈川県の制度融資一覧表、大阪府のご案内から取っています。
補助の実績額、予算の消化状況、申込件数は公表されていないため扱っていません。実質の保証料負担は元の料率と補助率の組み合わせで決まるため、具体的な金額の試算は行っていません。
公費がどこに入るかは、制度融資という仕組みそのものの一部です。協会の業務や保証料率の体系まで含めた全体像は制度融資とはに書きました。都府県ごとに公費の入り方がどう違うかは主要5都府県の制度融資の比較で表にしています。
この記事で参照した一次情報
- 大阪府「チャレンジ応援資金(設備投資応援融資 保証料補助型)の申込受付を開始します!」https://www.pref.osaka.lg.jp/hodo/fumin/o110080/prs_50796.html
- 東京都産業労働局「お申込み条件」https://www.sangyo-rodo.metro.tokyo.lg.jp/chushou/kinyu/yuushi/yuushi/jyouken/
- 埼玉県「制度融資の概要」https://www.pref.saitama.lg.jp/a0805/seidoyushi/07j-gaiyou.html
- 千葉県「令和8年度 中小企業者向け融資のしおり」(PDF)https://www.pref.chiba.lg.jp/keishi/chuushou-yuushi/yuushiseido/chuushou/documents/260624yuusinosiori.pdf
- 神奈川県「神奈川県中小企業制度融資」https://www.pref.kanagawa.jp/docs/m6c/cnt/f5782/
掲載した数値・条件は公表資料にもとづく整理であり、個別の補助の可否や金額を保証するものではありません。補助には期限と予算の上限があり年度途中でも変わるため、申込の前に各自治体の最新の案内で確認してください。