創業転業時・新規事業展開等貸付けは、1つの名前のなかに性格の違う2つの制度が入っている。前半の創業転業時は、いまの事業をたたんで次を始めるときに、共済を解約せずに資金を作るための制度。後半の新規事業展開等は、いまの事業を続けながら別の分野へ出るとき、あるいは後継者が新しく始めるときの制度である。
とくに創業転業時のほうは、掛金納付月数の通算という別の手続きとセットで初めて意味を持つ。共済金を受け取ってしまうと使えないので、廃業の手続きに入る前に順序を知っておく必要がある。
結論:共済金を受け取らずに次へ移る人のための貸付け
利率は年0.9%。借入額は50万円以上1,000万円以内で、枠は納付済掛金の7〜9割に収まる。
創業転業時は、共済金等を請求せずに新規開業・転業後も共済契約者となり、前後の掛金納付月数を通算することが要件に入っている。
新規事業展開等は、いまの事業に加えて別の分野へ出る意思、または後継者が新たに事業を始める意思があることが要件になる。
どちらも、すでに事業多角化や新規事業を始めてしまっている場合は申込受付の対象外である。
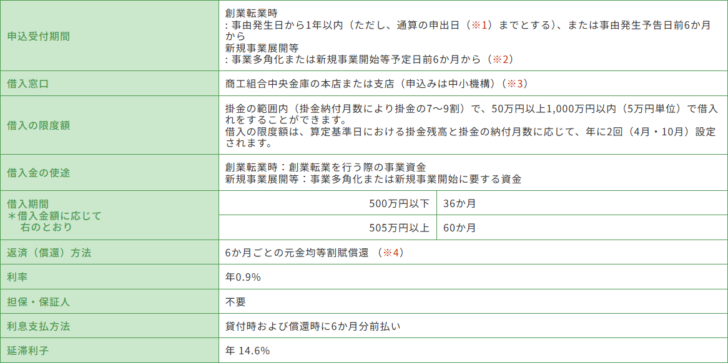
仕様サマリー
| 申込受付期間 | 創業転業時は事由発生日から1年以内(ただし通算の申出日までとする)、または事由発生予告日前6か月から。新規事業展開等は事業多角化または新規事業開始等予定日前6か月から |
|---|---|
| 借入窓口 | 商工組合中央金庫の本店または支店(申込みは中小機構) |
| 借入の限度額 | 掛金の範囲内(掛金納付月数により掛金の7〜9割)で、50万円以上1,000万円以内(5万円単位) |
| 借入金の使途 | 創業転業時は創業転業を行う際の事業資金。新規事業展開等は事業多角化または新規事業開始に要する資金 |
| 借入期間 | 500万円以下は36か月、505万円以上は60か月 |
| 返済方法 | 6か月ごとの元金均等割賦償還 |
| 利率 | 年0.9% |
| 担保・保証人 | 不要 |
| 利息支払方法 | 貸付時および償還時に6か月分前払い |
| 延滞利子 | 年14.6% |
1つの名前に入っている2つの制度
中小機構の説明を読むと、この制度が別々の場面を想定していることが分かる。創業転業時貸付けは「掛金納付月数通算制度の利用により、新規開業・転業後に共済契約を再び締結する意思を有する者に対して、新規開業・転業を行う際に事業資金を低金利で借入れできる制度」、新規事業展開等貸付けは「共済契約者の事業多角化に要する資金や、共済契約者の後継者が新規開業あるいは事業多角化に要する資金」を貸す制度とされている。
同じ制度名の中にある2つの入口
創業転業時
いまの事業を終えて、別の事業を始める人が対象。共済契約はいったん終わるが、共済金を受け取らずに次の契約へ掛金納付月数を引き継ぐ。
資金使途は「創業転業を行う際の事業資金」。
新規事業展開等
いまの事業を続けたまま、別の分野へ出る人が対象。共済契約者本人のほか、後継者が始める場合も含まれる。
資金使途は「事業多角化または新規事業開始に要する資金」。
創業転業時の4つの要件
前提は、一般貸付けの資格を取得している共済契約者であること。そのうえで、次の4つすべてに該当することを、市町村の商工会、商工会議所、中小企業団体中央会、青色申告会のいずれかの団体に確認してもらう。
創業転業時の借入資格要件
- 共済事由または準共済事由が生じていること、または生じることが確実と認められること
- 新規開業・転業を行う意思を持っていること
- 新規開業・転業後も小規模企業者であること
- 共済金等を請求せずに、新規開業・転業後に再び共済契約者となり、前後の共済契約について掛金納付月数を通算すること
4つ目が、この制度のかなめである。共済金を受け取ってしまうと、要件そのものを満たさなくなる。廃業の届け出と共済金の請求をまとめて済ませてしまうと、あとから気づいても戻せない。
掛金納付月数の通算とは何か
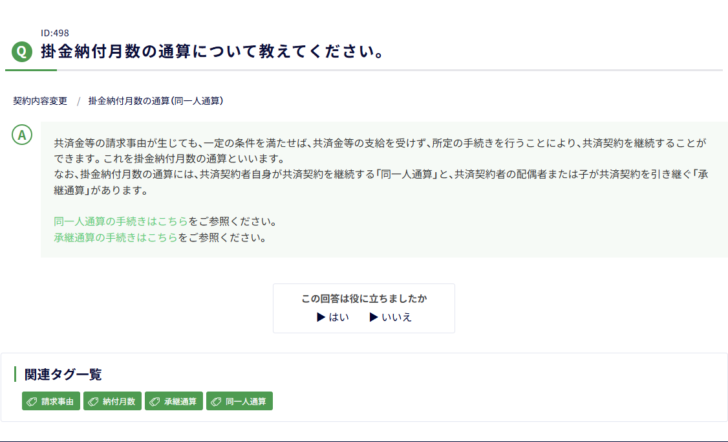
中小機構は、共済金等の請求事由が生じても一定の条件を満たせば、共済金等の支給を受けず所定の手続きを行うことで共済契約を継続できるとし、これを掛金納付月数の通算と呼んでいる。通算には、共済契約者自身が契約を継続する「同一人通算」と、共済契約者の配偶者または子が契約を引き継ぐ「承継通算」の2種類がある。
通算の根拠は法律にある。小規模企業共済法第13条第1項は、共済契約者に第9条第1項第1号または第2号に掲げる事由が生じた後1年以内に、その者が共済金の支給の請求をしないで再び共済契約者となり、かつその者の申出があったときは、前後の共済契約について同一の掛金区分ごとに掛金納付月数を通算すると定めている。
同条第2項は承継通算で、個人たる小規模企業者の事業の全部を1人で譲り受けまたは相続により承継した者(その共済契約者の配偶者または子に限る)が、譲受けまたは相続開始の日から1年以内に、共済金等の支給の請求をしないで共済契約を締結し申し出たときに通算されるとしている。
1年という期限が、法律の側からも効いている
通算の期限は条文に書かれた1年である。そして貸付けの受付期間も「事由発生日から1年以内(ただし、通算の申出日までとする)」とされている。この括弧書きが重要で、通算の申出を先に済ませてしまうと、その時点で貸付けの申込期間も終わる。
廃業から次の契約までの時間の使い方
-
事由発生の予告
廃業や役員退任の予定が立った段階。ここから6か月前に入れば、事由発生予告日前6か月からという枠で申し込める。
-
事由の発生
実際に廃業または退任した日。法第13条の1年はここから数える。
-
貸付けの申込み
事由発生日から1年以内。ただし通算の申出日までに限られる。順序としては、貸付けの申込みを通算の申出より先か同時に進める必要がある。
-
再び共済契約者となり、通算を申し出る
共済金等を請求しないことが条件。請求してしまうと通算も貸付けも成り立たない。
この順序は、当サイトが中小機構の条件表と法第13条の文言を突き合わせて整理したものである。実際の日程の組み方は個別の事情で変わるため、廃業の手続きに入る前に中小機構へ確認してほしい。
共済事由・準共済事由とは、条文のどれを指すのか
創業転業時の要件に出てくる「共済事由または準共済事由」は、中小機構の説明では詳しく展開されていない。小規模企業共済法の条文に当たると、どの場面を指しているかが見える。
共済金が支給される事由は、法第9条第1項に3つ挙げられている。事業の廃止(会社等の役員として加入した契約者は、その会社等の解散)、会社等の役員として加入した契約者が疾病・負傷・死亡により、または65歳以上で役員でなくなったとき、そして65歳以上で掛金納付月数が180月以上ある契約者が、前の2つの事由が生じないまま共済金の支給を請求したときである。
一方、法第7条第4項は、次の事由が生じたときに共済契約が解除されたものとみなすと定めている。個人の小規模企業者として加入した契約者が、その事業と同一の事業を営む会社を設立するため事業を廃止したとき。会社等の役員として加入した契約者が、法第9条第1項各号の事由が生じないまま役員でなくなったとき。いわゆる法人成りと、役員の途中退任である。
| 条文 | どんな場面か | 通算との関係 |
|---|---|---|
| 法第9条第1項第1号 | 事業の廃止(役員として加入した契約者は会社等の解散) | 法第13条第1項により、1年以内に共済金を請求せず再び契約者になれば通算の対象 |
| 法第9条第1項第2号 | 役員として加入した契約者が疾病・負傷・死亡により、または65歳以上で役員でなくなったとき | 同上 |
| 法第7条第4項第1号 | 同一の事業を営む会社を設立するため事業を廃止したとき(法人成り) | 法第13条第1項後段により、解約手当金を請求せず再び契約者になれば通算の対象 |
| 法第7条第4項第2号 | 役員として加入した契約者が、第9条第1項の事由によらず役員でなくなったとき | 同上 |
この対応づけは、当サイトが法第9条・第7条・第13条の文言を突き合わせて整理したものである。自分のケースがどの号に当たるかは、確認を依頼する団体と中小機構の判断になる。
新規事業展開等の3つの要件
新規事業展開等のほうは、次のいずれかに該当することを同じ4団体のいずれかに確認してもらう。創業転業時が4つすべてを求めるのに対し、こちらはいずれか1つでよい。
| 要件 | 誰が | 何をする意思か |
|---|---|---|
| 第1 | 共済契約者本人 | 現在の事業に加え、新たな異なる事業分野に進出する意思を持っていること |
| 第2 | 共済契約者(会社等の役員の場合を除く)の後継者 | 新たに異なる事業を開始する意思を持っていること |
| 第3 | 後継者 | 現在の事業に加え、新たな異なる事業の分野に進出する意思を持っていること |
第2の要件には「会社等の役員の場合を除きます」という限定が付いている。会社の役員として共済に加入している契約者は、後継者が新たに事業を始めるという理由では使えない読み方になる。個人事業主として加入している契約者の後継者が想定されている。
いずれも「意思を持っていること」が要件であり、実績ではない。言い換えれば、始めてしまった後では当たらない。中小機構は条件表の注記で、既に事業多角化または新規事業開始している場合には申込受付の対象外になると明記している。
申込受付期間は2系統で別々
| 入口 | いつから | いつまで |
|---|---|---|
| 創業転業時(事由が発生した後) | 事由発生日 | 1年以内。ただし通算の申出日まで |
| 創業転業時(事由の発生前) | 事由発生予告日の6か月前 | 条件表には終点の記載がない |
| 新規事業展開等 | 事業多角化または新規事業開始等予定日の6か月前 | 条件表には終点の記載がないが、開始済みは対象外 |
創業転業時だけが「◯か月以内」という終点を持ち、他の2つは起点しか書かれていない。ただし、始めてしまった後は対象外という注記があるので、実質的な締切は着手の直前になると読める。この読み方は条件表と注記を突き合わせた整理であり、中小機構が終点として示しているものではない。
窓口と申込みの順序
この制度も、商工中金での借入手続の前に中小機構へ借入申込みをする必要がある。中小機構は、創業転業時・新規事業展開等貸付けを希望する場合は問い合わせフォームから連絡するよう案内している。
借入窓口は商工中金の本店または支店に限られる。登録店が商工中金以外の場合は、窓口を商工中金に移す手続きが必要で、この移管に2週間前後の日数がかかる。出張所では手続きできず、営業所も一部は取扱いがないため事前の連絡が要る。
加えて、確認を受ける団体への相談も挟まる。商工会・商工会議所・中小企業団体中央会・青色申告会のいずれかに、要件への該当を確認してもらう必要がある。開業や多角化の準備と並行して、この3者とのやりとりを進めることになる。
開業の支出のうち、どこまでをこの制度で賄うか
使途は「創業転業を行う際の事業資金」または「事業多角化または新規事業開始に要する資金」である。設備なのか運転資金なのかの区別は条件表に書かれていないが、事業のための資金であることは共通している。暮らしの支出は一般貸付けの側に入っており、こちらの文言には含まれていない。
枠の大きさを先に把握しておきたい。借りられるのは納付済掛金合計の7〜9割で、下限は50万円、上限は1,000万円である。掛金月額が小さい、あるいは加入年数が浅い場合は、下限の50万円に届かないことがある。開業に充てられる枠がいくらになるかは、毎年3月に届く『掛金納付状況及び貸付限度額等のお知らせ(様式小358)』を見るか、共済相談室に問い合わせて確かめる。考え方は貸付限度額の決まり方にまとめた。
なお、枠は4月末日と10月末日を基準に年2回しか更新されない。開業の予定日が枠の切り替えをまたぐ場合、どちらの枠で借りることになるのかを確かめておくと、資金計画を組み直さずに済む。
借入期間と返済
借入期間は500万円以下で36か月、505万円以上で60か月の2通り。返し方は6か月ごとの元金均等割賦償還で、利息は借りる日と返す日に6か月分ずつ先払いする。借入日から2か月後に、中小機構が『ご返済予定表(様式小862)』を送ってくる。
創業直後は売上が立たない時期が続くことが多いが、この制度に据置期間は設けられていない。最初の返済期日は借入れから6か月後に来るので、開業資金の計画にその支出を入れておく必要がある。
他の調達手段との関係
開業資金を共済の枠だけで賄える人は多くない。枠は納付済掛金の7〜9割で、上限は1,000万円である。長く掛けてきた人でなければ、まとまった額にはならない。
公的な開業資金としては日本政策金融公庫の融資制度があり、制度ごとに限度額や利率が公表されている。自治体の制度融資も選択肢になる。それぞれの性格は日本政策金融公庫の融資制度5つを比較と制度融資とはにまとめている。共済契約者貸付は審査で事業計画を見る制度ではないので、計画を評価する融資と組み合わせる前提で考えるほうが現実的である。
この制度を使うかどうかの分かれ目
第一に共済金を請求していないこと。請求してしまうと創業転業時の要件から外れる。
第二にまだ始めていないこと。多角化や新規事業に着手済みなら受付の対象外になる。
第三に枠。掛金の7〜9割で、下限は50万円。開業資金の全体をここで賄う制度ではない。
向いている人・向いていない人
向いているのは、長く掛金を積んできた個人事業主で、いまの事業をたたんで次を始める予定があり、共済を続ける意思もある人である。通算を使えば掛金納付月数が切れないので、将来の共済金の計算でも不利にならない。
向いていないのは、共済金を受け取って引退する人である。その場合は通算の前提が崩れるため、この制度ではなく共済金等の請求に進むことになる。また、すでに新しい事業を始めてしまった人も対象外である。
返せなかったときの扱い
返済期日の翌日から年14.6%の延滞利子がかかり、その期日から12か月が過ぎてもなお未返済が残っていれば、掛金そのものが取り崩されて弁済に回される。せっかく通算した掛金納付月数そのものが削られるわけではないが、取り崩された分だけ将来の共済金は減る。
小規模企業共済法第16条の3第2項は、取崩しによって掛金納付月数が減少した場合でも、第9条第1項および第12条第1項の適用については減少しなかったものとみなすと定めている。月数は守られるが、金額は戻らないという作りである。詳しくは延滞と共済金からの控除で扱う。
よくある質問
法人成りする場合も使えますか
中小機構は、個人事業を廃止した場合でも、その後に小規模企業者に該当する別の事業を始めた場合や法人の役員・共同経営者になった場合は、一定の条件を満たせば共済金等を受け取らずに新たな共済契約を結び、掛金納付月数を引き継げるとしている。貸付けの要件に当たるかどうかは、確認を受ける団体と中小機構に確かめることになる。
共済金を請求したあとでも申し込めますか
創業転業時の要件には「共済金等を請求せずに」と書かれている。請求してしまうと要件を満たさない。
後継者が使える制度ですか
新規事業展開等の要件には後継者が登場するが、借りるのは共済契約者である。後継者本人が共済契約者でなければ、この制度の借り手にはならない。
事業承継貸付けとはどう違いますか
事業承継貸付けは、事業用資産または株式等の取得に要する資金が使途である。こちらは創業・転業や事業多角化に要する資金が使途になる。事業承継貸付けの条件と並べて確かめてほしい。
転業先が小規模企業者に当たらない場合はどうなりますか
創業転業時の要件には「新規開業・転業後も小規模企業者であること」が含まれている。転業先が小規模企業者に当たらない規模であれば、要件を満たさない。小規模企業共済そのものの加入資格とも重なる論点なので、業種と常時使用する従業員の数を先に確かめておきたい。該当するかどうかの判断は、確認を依頼する団体と中小機構が行う。
一般貸付けと併用できますか
できる。種類の異なる貸付けは併用でき、合計の上限は2,000万円で、かつ貸付限度額の範囲内に収まる必要がある。全体の並びは契約者貸付7種類の比較にまとめた。
承継通算でも、この貸付けを使えますか
創業転業時の要件は、共済契約者本人が共済金等を請求せずに再び共済契約者となることを求めている。承継通算は配偶者または子が契約を引き継ぐ仕組みなので、本人が次の事業を始める場面とは別である。どちらに当たるかで手続きの相手も変わるため、中小機構に確かめてほしい。
通算の申出を先に済ませてしまいました。まだ借りられますか
条件表の受付期間は「事由発生日から1年以内(ただし、通算の申出日までとする)」である。文言どおり読めば、通算の申出日を過ぎた時点で受付期間は終わる。残る選択肢は、新しい共済契約で資格を取り直したあとの一般貸付けなどになる。
確認はどの団体で取ればよいですか
市町村の商工会、商工会議所、中小企業団体中央会、青色申告会のいずれかである。他の特別貸付けでは「その他相当の団体」が加わる制度もあるが、この制度の要件ではこの4つが挙げられている。
この記事の調べ方
要件と条件は、中小機構が共済サポートnaviで公表している「契約者貸付の概要(創業転業時・新規事業展開等貸付け)」の借入資格要件と借入条件表、および小規模企業共済のよくあるご質問の掛金納付月数の通算に関する項目から取った。画面は2026年10月7日に取得している。
掛金納付月数の通算の根拠は小規模企業共済法第13条、共済金の支給事由は同法第9条第1項、契約の解除とみなされる事由は同法第7条第4項、貸付けの根拠は独立行政法人中小企業基盤整備機構法第15条第2項第8号イを、いずれも e-Gov 法令検索の本文で確認した。利率の最新値は中小機構の利率表に掲載されている。
通算が認められるかどうか、どの日付が事由発生日になるかは個別の事情で変わる。この記事は公表資料と条文の整理であり、通算の可否や借入れの可否を判断するものではない。廃業や法人成りの手続きに入る前に、中小機構の共済相談室と、確認を依頼する団体に確かめてほしい。
7制度の比較に戻って、ほかの特別貸付けに当たらないか確かめる
中小機構の公式ページで創業転業時・新規事業展開等貸付けの条件を見る