事業承継貸付けは、事業を引き継ぐ側の共済契約者が、事業用資産や株式等を買い取る資金を年0.9%で借りるための制度である。使途が「事業承継(事業用資産または株式等の取得)に要する資金」と限定されているので、承継後の運転資金には使えない。
特徴は申込みの時期にある。中小機構が示す受付期間は「事業承継日から1年以内または事業承継予定日の1年前から」で、承継の前後どちらからでも入れる。前後に幅があるのは、7制度のなかでこれと廃業準備貸付けだけである。
結論:買う側が、自分の共済から前借りして株や資産を取得する制度
要件は2つのいずれか。個人事業の事業資産を取得したか取得する意思があること、または会社等の役員に就任していてその会社等の株式等を取得したか取得する意思があること。
その旨を商工会・商工会議所・中小企業団体中央会・青色申告会その他相当の団体から確認してもらう。
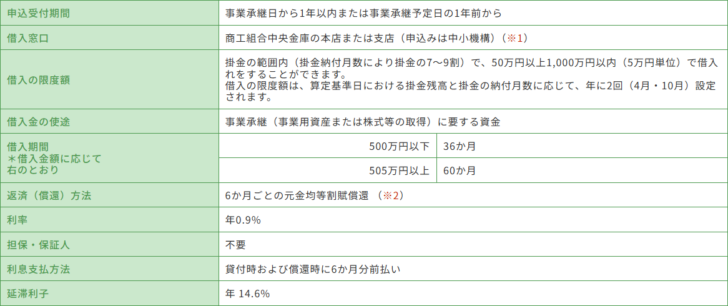
利率は年0.9%、借入額は50万円以上1,000万円以内、借入期間は500万円以下で36か月、505万円以上で60か月。
申込みを受けるのは中小機構で、実際に手続きする窓口は商工中金の本店または支店。別の金融機関を登録していれば、移管に2週間前後を見込む。
仕様サマリー
| 申込受付期間 | 事業承継日から1年以内または事業承継予定日の1年前から |
|---|---|
| 借入窓口 | 商工組合中央金庫の本店または支店(申込みは中小機構) |
| 借入の限度額 | 掛金の範囲内(掛金納付月数により掛金の7〜9割)で、50万円以上1,000万円以内(5万円単位) |
| 借入金の使途 | 事業承継(事業用資産または株式等の取得)に要する資金 |
| 借入期間 | 500万円以下は36か月、505万円以上は60か月 |
| 返済方法 | 6か月ごとの元金均等割賦償還 |
| 利率 | 年0.9% |
| 担保・保証人 | 不要 |
| 利息支払方法 | 貸付時および償還時に6か月分前払い |
| 延滞利子 | 年14.6% |
要件は2つのうちどちらか
入口の条件は、一般貸付けの借入資格を既に得ている共済契約者であること。そのうえで、事業を承継するために次のいずれかに該当し、かつその旨の確認を商工会、商工会議所、中小企業団体中央会、青色申告会その他相当の団体から受けていることが要る。
事業承継貸付けの借入資格要件
- 個人事業の事業資産を取得したこと、または取得する意思を持っていること
- 会社等の役員に就任しており、その会社等の株式等を取得したこと、または取得する意思を持っていること
読み分けのポイントは2つある。1つは、個人事業を引き継ぐ場合と会社の株式等を取得する場合で条文が分かれていること。もう1つは、会社の場合には「役員に就任しており」という条件が先に付くことである。役員に就任していない段階で株式だけを買う計画は、文言から外れる読み方になる。
また、どちらの要件も「取得したこと」と「取得する意思を持っていること」の両方を含んでいる。すでに買ったあとでも、1年以内であれば申し込める作りになっている。すでに着手していると対象外になる福祉対応貸付けや新規事業展開等とは、ここが大きく違う。
承継の前からでも、後からでも入れる
受付期間は「事業承継日から1年以内または事業承継予定日の1年前から」である。文言どおりに並べると、承継日の1年前から承継日の1年後までという2年近い幅になる。
申し込める時期の広がり
-
事業承継予定日の1年前
ここから受付が始まる。株式の評価や買取価格の交渉が進んでいる段階でも、資金の手当てを先に始められる。
-
事業承継日
実際に事業資産や株式等を取得した日。会社の場合は役員就任との前後関係も確認されることになる。
-
事業承継日から1年以内
取得後に資金繰りが苦しくなった場合でも、1年以内なら申し込める。買ったあとで使える特別貸付けは、7制度のなかでこれだけである。
-
1年を過ぎたら
同じ承継を理由には申し込めない。使途を問われない一般貸付けに切り替えるか、別の調達手段を探すことになる。
この幅の読み方は、中小機構が条件表に書いている文言をそのまま並べたものである。どの日を事業承継日とみなすかは個別の事情で変わるため、日程が際どい場合は申込先の中小機構に確かめてほしい。
使途は取得資金に限られる
条件表の使途は「事業承継(事業用資産または株式等の取得)に要する資金」である。承継の局面では、株式の買取資金のほかにも、名義変更の費用、専門家への報酬、承継後の運転資金といった支出が同時に発生する。それらがこの使途に含まれるかどうかは、公表資料からは読み取れなかった。
使途の細目は中小機構が公表していない。取得そのものに要する資金以外をどこまで含められるかは、申込みの段階で確認が必要である。使途を問われずに借りたい場合は、年1.5%になるが一般貸付けのほうが素直で、こちらは事業に関連する資金と生活資金まで使途に含まれている。
上限1,000万円で足りるかを先に見る
借入額の上限は1,000万円で、さらに納付済掛金の7〜9割という枠に収まる必要がある。自社株の買取総額がこれを超えることは珍しくない。
| 資金の性格 | 事業承継貸付けで賄えるか | ほかに見るもの |
|---|---|---|
| 事業用資産・株式等の取得資金 | 使途に明記されている。枠は掛金の7〜9割で上限1,000万円 | 金融機関の融資、公的な金融支援 |
| 承継に伴う専門家費用 | 公表資料からは読み取れなかった | 事業承継・M&A補助金などの補助制度 |
| 承継後の運転資金 | 使途の文言には含まれていない | 一般貸付け、日本政策金融公庫の融資、制度融資 |
| 相続・贈与に伴う税負担 | 使途の文言には含まれていない | 税理士への相談。事業承継に関する税制上の措置 |
補助金の側では、事業承継・M&A補助金が公募されている。枠と補助率、採択の状況は事業承継・M&A補助金の4つの枠にまとめた。借りる話と返さなくてよい資金の話は別に組み立てたほうがよい。
同じ「代表者が株式を買う資金」を扱う法律がある
共済契約者貸付が後継者個人に貸すという作りは、特殊なようでいて単独ではない。中小企業における経営の承継の円滑化に関する法律(経営承継円滑化法)は、会社ではなく代表者個人に資金を回す道を、別のやり方で開いている。
同法第14条は、株式会社日本政策金融公庫または沖縄振興開発金融公庫が、公庫法第11条の規定にかかわらず、経済産業大臣の認定を受けた中小企業者の代表者に対し、経営の承継に伴いその中小企業者以外の者から株式等を取得するための資金などを貸し付けることができると定めている。通常は会社に貸す公庫が、認定を前提に個人へ貸せるようになるという特例である。
同法第13条第2項は信用保証の側の特例で、認定を受けた中小企業者の代表者が、経営の承継に伴って株式等を取得するための資金の保証(特定経営承継関連保証)を受ける場合、その代表者を中小企業信用保険法第2条第1項の中小企業者とみなして保険の規定を適用するとしている。これも、個人が借りる場面を制度の側で作っているものだ。
| 仕組み | 誰が貸す・保証する | 前提になる手続き | 根拠 |
|---|---|---|---|
| 事業承継貸付け | 中小機構(原資は共済の掛金と運用収益) | 商工会等の確認。中小機構への借入申込み | 機構法第15条第2項第8号イ |
| 公庫の特例融資 | 日本政策金融公庫または沖縄振興開発金融公庫 | 経済産業大臣の認定(経営承継円滑化法第12条第1項) | 経営承継円滑化法第14条 |
| 特定経営承継関連保証 | 信用保証協会の保証と中小企業信用保険 | 同じく経済産業大臣の認定 | 経営承継円滑化法第13条第2項 |
3つは排他ではない。共済の枠で足りない部分を公庫の特例や保証付き融資で補うという組み立てができる。ただし後ろの2つは経済産業大臣の認定が前提になるため、着手から実行までの時間の読み方が変わる。
遺留分と所在不明株主にも特例がある
承継でつまずくのは資金だけではない。経営承継円滑化法は、遺留分の算定について推定相続人の間で合意する仕組みを置いている。会社事業後継者が取得した株式等、または個人事業後継者が取得した事業用資産について合意し(第4条)、経済産業大臣の確認(第7条)と家庭裁判所の許可(第8条)を受けると、その合意が効力を持つ。
株主が散っている会社向けには、所在不明株主の株式の競売および売却に関する特例がある。同法第15条は、認定を受けた特例株式会社について、会社法第197条の「五年間」を「一年間」と読み替えると定めている。買い集めに必要な期間が短くなるという意味で、株式等の取得資金をいつ用意するかにも関わってくる。
ここに挙げた条文は、承継の局面で使える制度の見取り図を示すために引いたものである。要件の細部や認定の可否は事案ごとに判断されるため、弁護士・税理士・認定経営革新等支援機関など適切な専門家に相談してほしい。当サイトでは条文の文言を e-Gov 法令検索で確認したにとどまる。
公的な相談先を先に押さえる
事業承継は、資金だけで片が付く手続きではない。中小企業庁は事業承継の政策ページを設け、事業承継を知る、実施する、支援策、PMI、中小M&Aガイドライン、後継者育成といった項目で情報を整理している。
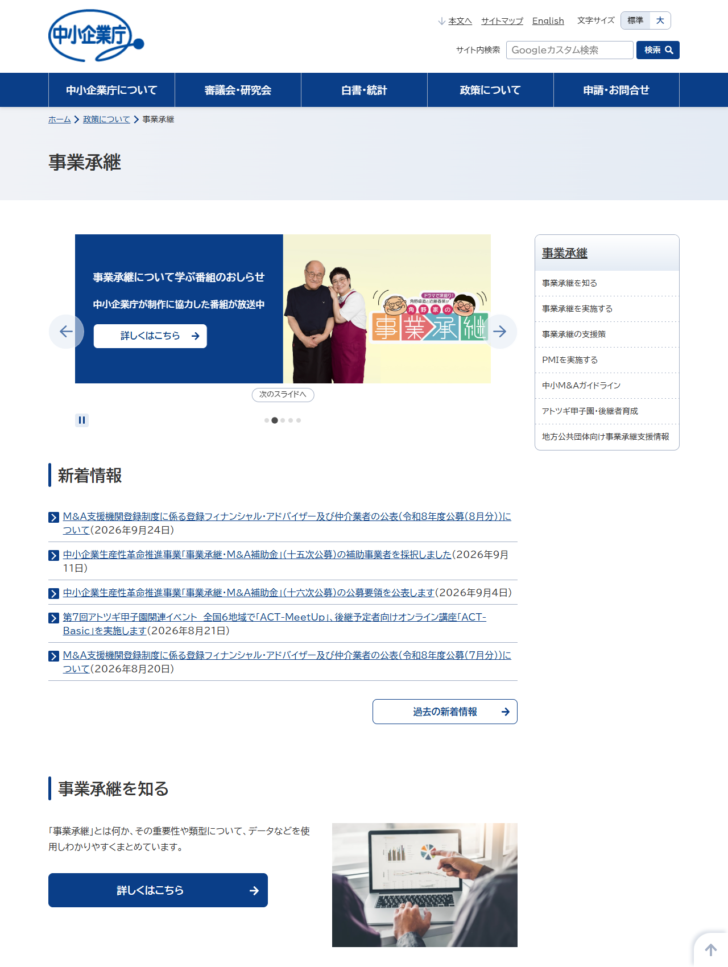
相談の窓口としては、各地の事業承継・引継ぎ支援センターがある。中小機構は事業承継・引継ぎポータルを運営しており、親族内承継と第三者承継のどちらについても案内している。確認を依頼する商工会・商工会議所とあわせて、早い段階で接点を作っておくと、1年という受付期間を無駄にしにくい。
手続きの重さが違う
同じ「後継者が株式を買う資金」でも、制度によって踏む段数が違う。共済の事業承継貸付けは商工会等の確認と中小機構への申込みで動くが、経営承継円滑化法の金融支援は経済産業大臣の認定が前提になる。急ぐかどうかで選び方が変わる。
共済の事業承継貸付けを使うときに踏む段
-
要件に当たるかを整理する
個人事業の事業資産を取得するのか、会社等の役員として株式等を取得するのか。会社の場合は役員就任の有無を先に確かめる。
-
商工会・商工会議所・中小企業団体中央会・青色申告会その他相当の団体の確認を受ける
その旨の確認を受けた者であることが要件に書かれている。どの団体で受けても要件の内容は変わらない。
-
中小機構へ借入申込み
特別貸付けは、商工中金での借入手続の前に中小機構へ申し込む必要がある。
-
商工中金の本店または支店で手続き
登録店が商工中金以外なら移管に2週間前後。出張所では取り扱わず、営業所も一部は対象外である。
経済産業大臣の認定や家庭裁判所の許可が出てくるのは、経営承継円滑化法の側である。共済の貸付けにはそれらが要らないぶん、動き出しは速い。逆に言えば、枠の小ささをこの速さで補う制度だと考えたほうがよい。
確認を受けるときに手元で揃えるもの
団体に相談する前に整理しておく材料
- 承継の形(個人事業の事業資産の取得か、会社等の株式等の取得か)
- 会社の場合は役員就任の時期が分かるもの(登記事項証明書など)
- 事業承継日、または事業承継予定日
- 取得する事業用資産または株式等の内容と、見込みの取得額
- 共済契約者番号と、直近に届いた『掛金納付状況及び貸付限度額等のお知らせ(様式小358)』の貸付限度額欄
中小機構は、確認を受けるために必要な書式や添付書類の一覧までは公表していない。何を持ち込めばよいかは、相談する団体によって案内が違う可能性がある。日程に余裕を持って、最初の連絡を早めに入れておきたい。
借入期間と返済
借入期間は500万円以下で36か月、505万円以上で60か月。返し方は6か月ごとの元金均等割賦償還の一本で、利息は借入時と償還時に6か月分ずつ先に払う。『ご返済予定表(様式小862)』は、借りた日の2か月後に中小機構から送られてくる。
承継の直後は、取引先や金融機関との関係を作り直す時期と重なる。半年ごとの返済期日がその時期に来ることを見込んでおきたい。返済期日は借入時に渡される『金銭消費貸借契約証書(借主控)』に記載され、償還月の前月20日頃に『返済期日到来のご案内(様式小808)』が普通郵便で届く。
他の制度と比べたときの位置づけ
承継の局面で並ぶ3つの選択肢
取得資金に限って、自分の掛金の範囲で借りる。審査で事業計画を見られない代わりに、枠は過去の納付実績で決まっている。
使途を問われない。承継の前後に出てくる雑多な支出を含めて手当てできる。商工中金の窓口なら当日に受け取れる。
買取総額が1,000万円を超える場合は、こちらが主で共済の貸付けが補助になる。補助金は返済不要だが公募の時期に縛られる。
7制度の並びは契約者貸付7種類の比較にある。引き継ぐ側ではなく、引き継いだ後に事業をたたむ側の制度としては廃業準備貸付けがある。
向いている人・向いていない人
向いているのは、承継する側の共済契約者で、買取価格の一部を低利で賄いたい人である。担保も保証人も不要なので、個人としての信用で借りるより条件が整いやすい。承継後に資金が足りないと気づいた場合でも、1年以内なら間に合う。
向いていないのは、承継そのものではなく承継後の運転資金が目的の人、買取総額が枠を大きく超える人である。また、役員に就任する前の段階で株式だけを取得する計画も、要件の文言からは外れる読み方になる。
判断の順序
まず日付。承継予定日の1年前から、承継日の1年後までの間にいるか。
次に立場。会社の場合、役員に就任しているか。個人事業なら事業資産を取得する立場にあるか。
最後に枠。掛金の7〜9割、上限1,000万円で、買取額のどこまでを賄えるか。
返せなかったときの扱い
返済期日を1日でも過ぎれば年14.6%の延滞利子がつき、そこから12か月が経っても未返済のままなら、掛金が取り崩されて弁済に充てられる。承継したばかりの時期にこれが起きると、受け継いだ事業と自分の退職金の両方を同時に削ることになる。
共済金や解約手当金を受け取る場面でも、未返済分は控除される。小規模企業共済法第16条の2がその根拠である。詳しくは延滞と共済金からの控除で扱う。
よくある質問
株式を買ったあとでも申し込めますか
申し込める。要件には「取得したこと、または取得する意思を持っていること」と書かれており、受付期間も事業承継日から1年以内が含まれている。
役員に就任していない段階で株式を買う場合は使えますか
会社の場合の要件は「会社等の役員に就任しており、その会社等の株式等を取得したこと、または取得する意思を持っていること」である。役員就任が先に書かれているため、就任していない段階の取得は文言から外れる読み方になる。個別の判断は中小機構に確かめてほしい。
承継する側と承継される側、どちらが借りるのですか
借りるのは共済契約者である。要件が取得する側について書かれているため、引き継ぐ側が自分の共済から借りる構図になる。引き継ぐ側が共済契約者でなければ、この制度は使えない。
借りた資金を、承継以外の支出に回してもよいですか
条件表の使途は「事業承継(事業用資産または株式等の取得)に要する資金」と限定されている。使途を外れる支出に充てることを前提に借りるのは避けたい。承継の前後に出てくる雑多な支出まで含めたい場合は、使途の広い一般貸付けを併用するほうが筋が通る。
確認はどこで取ればよいですか
商工会、商工会議所、中小企業団体中央会、青色申告会その他相当の団体である。この制度では「その他相当の団体」も含まれている。
公庫の特例融資と、どちらを先に検討すべきですか
必要額と時間で決まる。共済の事業承継貸付けは上限1,000万円で、認定の手続きが要らないぶん早い。経営承継円滑化法第14条による公庫の特例融資は経済産業大臣の認定が前提になるが、共済の枠に縛られない。買取総額が共済の枠を超えるなら、両方を並行して検討することになる。
承継する会社の役員になるのは、株式取得の前でも後でもよいのですか
要件の文言は「会社等の役員に就任しており、その会社等の株式等を取得したこと、または取得する意思を持っていること」である。役員就任が先に書かれているため、就任していることが前提と読める。実際の当てはめは中小機構と確認を依頼する団体の判断になる。
一般貸付けと併用できますか
できる。違う種類どうしなら重ねて借りられ、合計は2,000万円が天井で、さらに自分の貸付限度額の内側に収まっている必要がある。
借りる前に、枠の有効期間を確かめる
貸付限度額は、4月末日と10月末日を算定基準日として年2回しか更新されない。4月末日を基準に算定された枠は同年10月1日から翌年3月31日まで、10月末日を基準に算定された枠は翌年4月1日から9月30日まで使える。
承継の日程は、相手のある話なので自分だけでは決められない。買取の実行が枠の切り替えをまたぐ場合、どちらの枠で借りることになるのかを先に確認しておきたい。すでに他の貸付けの残高があるときは、限度額からその残高を差し引いた額が動かせる上限になる。考え方の詳細は貸付限度額の決まり方にまとめた。
この記事の調べ方
要件と条件は、中小機構が共済サポートnaviで公表している「契約者貸付の概要(事業承継貸付け)」の借入資格要件と借入条件表、および小規模企業共済のよくあるご質問から取った。事業承継の政策情報は中小企業庁の事業承継のページ、相談窓口は中小機構の事業承継・引継ぎポータルを参照した。画面はいずれも2026年10月7日に取得している。
貸付けの根拠は独立行政法人中小企業基盤整備機構法第15条第2項第8号イ、共済金等からの控除は小規模企業共済法第16条の2を、e-Gov 法令検索の本文で確認した。利率の最新値は中小機構の利率表に掲載されている。
承継の形は事業ごとに違い、株式の評価や税務の扱いもそれぞれである。この記事は公表資料の整理であり、承継の方法や税務上の取扱いを個別に判断するものではない。税理士、弁護士、中小企業診断士、認定経営革新等支援機関など、適切な専門家に相談してほしい。