小規模企業共済の契約者貸付で借入期間を6か月または12か月にすると、返済は期限一括償還になる。返済期日に全額を用意できないとき、その期日を延ばす方法は制度上ひとつしかない。借換えである。
借換えは「返済期日を延長する手続き」ではない。いったん全額を返す手続きと、新たに借りる手続きを同時に行うものだ。だから窓口でやりとりする金額は、返す額と借りる額、前払いする利息、戻し利息、延滞利息が入り混じった複雑な形になる。中小機構は計算式と具体例を公表しており、ここではそれを読み解く。
先に要点:締切は「返済期日の属する月の翌月末日」。過ぎると全額返済しかない
借換えには同額・減額・増額の3つの型がある。同じ額で繰り延べるか、一部返して減らすか、増やして借り直すかの違いである。
3つに共通する注意は3点。手続きが可能な期間は返済期日の翌月末まで、共済契約者本人が借入窓口に来店すること、返済期日を経過していれば年14.6%の延滞利子がかかること。
中小機構は、現契約に基づく返済期日を延ばすことはできないと明言している。できるのは借換えによる実質的な繰り延べだけである。
翌月末までに返済も借換えもなかった場合、貸付金の管理が中小機構に移り、それ以降は借換えができず全額返済することになる。
借換えとは何をする手続きか
中小機構の説明はどの型でも同じ構造をとっている。借入金額を全額返済する手続きと、新たに借り入れる手続きを同時に行うことで、繰り延べ・一部返済・借増しと同様の効果を得る、というものだ。
形式上は新しい貸付けなので、申込みの手続きも改めて行うことになる。中小機構は、借換えは一度貸付金を返済してから新たに借り入れするという形式を取るため、再度貸付けの申込手続きをすることになると補足している。印鑑証明書や実印、借入金額に応じた収入印紙といった持参物も、新規のときと同じように要る。
借換えによる貸付額は、借換え時点の貸付限度額の範囲内に収まる必要がある。枠の決まり方は貸付限度額の決まり方にまとめた。
3つの型の違い
| 型 | 何をするか | 中小機構が挙げている例 | 窓口での金額 |
|---|---|---|---|
| 同額借換 | 借入金額を変えずに返済期日を繰り延べる | 500万円→500万円 | 支払い。新たな借入額の前払い利子から、期日前なら戻し利息を引き、延滞していれば延滞利息を足す |
| 減額借換 | 一部だけ返して、残りの借入れを継続する | 700万円→200万円 | 支払い。現在の借入金額から新たな借入金額を引いた差額を基礎に、戻し利息・延滞利息・前払い利子を調整する |
| 増額借換 | 借入額を増やして継続する(借増し) | 500万円→700万円 | 受取り。新たな借入金額から現在の借入金額を引いた差額を基礎に、戻し利息・延滞利息・前払い利子を調整する |
同額と減額は窓口で払う側、増額は受け取る側になる。同じ「借換え」という言葉でも、現金の向きが逆になる点は押さえておきたい。
3つに共通する注意
中小機構が3つの型すべてに付けている注意書き
- 借換手続きが可能な期間は、返済期日の翌月末までとなります
- 共済契約者本人が借入窓口にご来店の上でお手続きください(代理人が来店して手続きをする場合、専用の委任状が必要となります)
- 返済期日を経過した場合には、延滞日数に応じ年14.6%の割合で計算した延滞利子をお支払いいただきます
専用の委任状は手元で作れない。中小機構は、委任状は共済契約者本人からの請求により本人宛てに郵送するとしており、共済相談室への連絡が要る。代理人に頼む可能性があるなら、返済期日が近づく前に取り寄せておきたい。
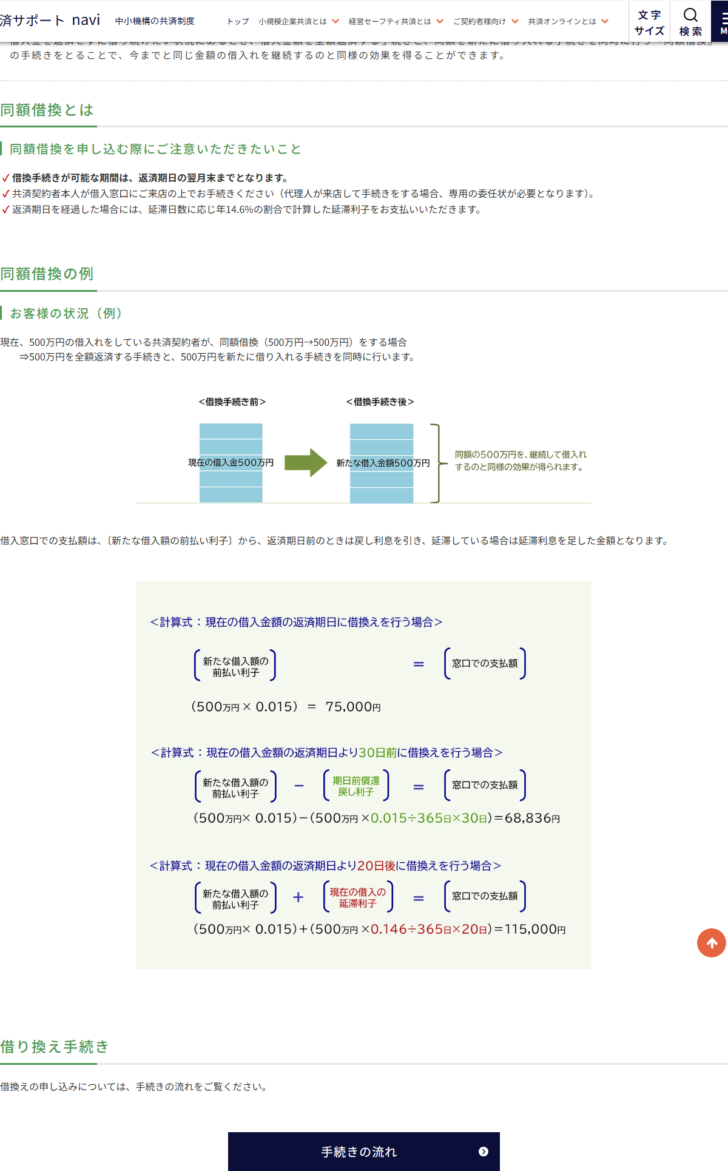
同額借換:500万円を500万円のまま続ける
中小機構は、500万円の借入れをしている契約者が同額借換をする場合の計算式を3通り公表している。借入窓口での支払額は、新たな借入額の前払い利子から、返済期日前のときは戻し利息を引き、延滞している場合は延滞利息を足した金額になる。
| 手続きの時期 | 計算 | 窓口での支払額 |
|---|---|---|
| 返済期日に行う | 新たな借入額の前払い利子(500万円×0.015) | 75,000円 |
| 返済期日の30日前に行う | 前払い利子 −(500万円×0.015÷365日×30日) | 68,836円 |
| 返済期日の20日後に行う | 前払い利子 +(500万円×0.146÷365日×20日) | 115,000円 |
期日より早く手続きすると、まだ経過していない期間の利息が戻ってくるぶん支払額が減る。逆に20日遅れると、延滞利子が年14.6%で乗ってきて、支払額は期日どおりの場合より4万円増える。わずか20日の遅れでこの差が出るのは、延滞利子の利率が約定利率の約10倍だからである。
減額借換:700万円を200万円に減らす
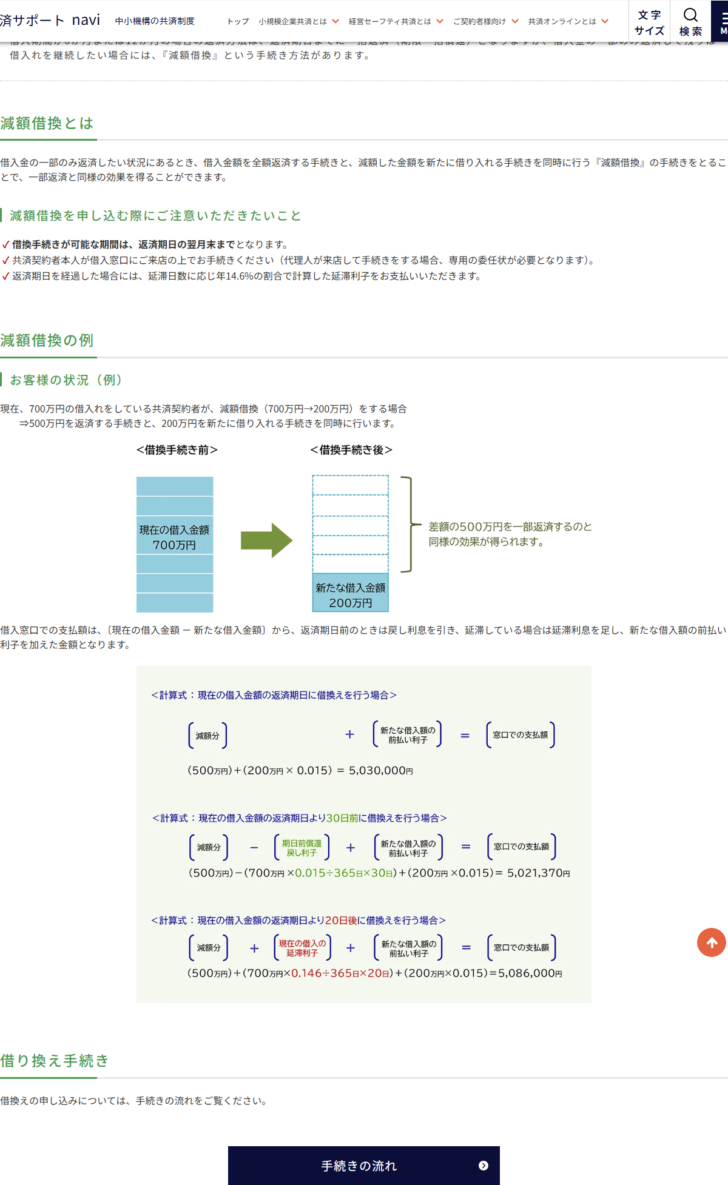
減額借換は、借入金の一部だけ返したいときの手続きである。中小機構は700万円を200万円にする例を挙げ、500万円を返済する手続きと200万円を新たに借り入れる手続きを同時に行うと説明している。
| 手続きの時期 | 計算 | 窓口での支払額 |
|---|---|---|
| 返済期日に行う | 減額分500万円 +(200万円×0.015) | 5,030,000円 |
| 返済期日の30日前に行う | 減額分 −(700万円×0.015÷365日×30日)+(200万円×0.015) | 5,021,370円 |
| 返済期日の20日後に行う | 減額分 +(700万円×0.146÷365日×20日)+(200万円×0.015) | 5,086,000円 |
戻し利息は、いま借りている700万円に対して計算される。一方で前払い利子は、新たに借りる200万円に対して計算される。基礎になる金額が違うので、同じ30日でも同額借換のときとは効き方が変わる。
増額借換:500万円を700万円に増やす
増額借換だけは、窓口で受け取る側になる。中小機構は、借入窓口での受取額は新たな借入金額から現在の借入金額を引いた差額に、返済期日前のときは戻し利息を足し、延滞している場合は延滞利息を引き、新たな借入額の前払い利子を差引いた金額になると説明している。
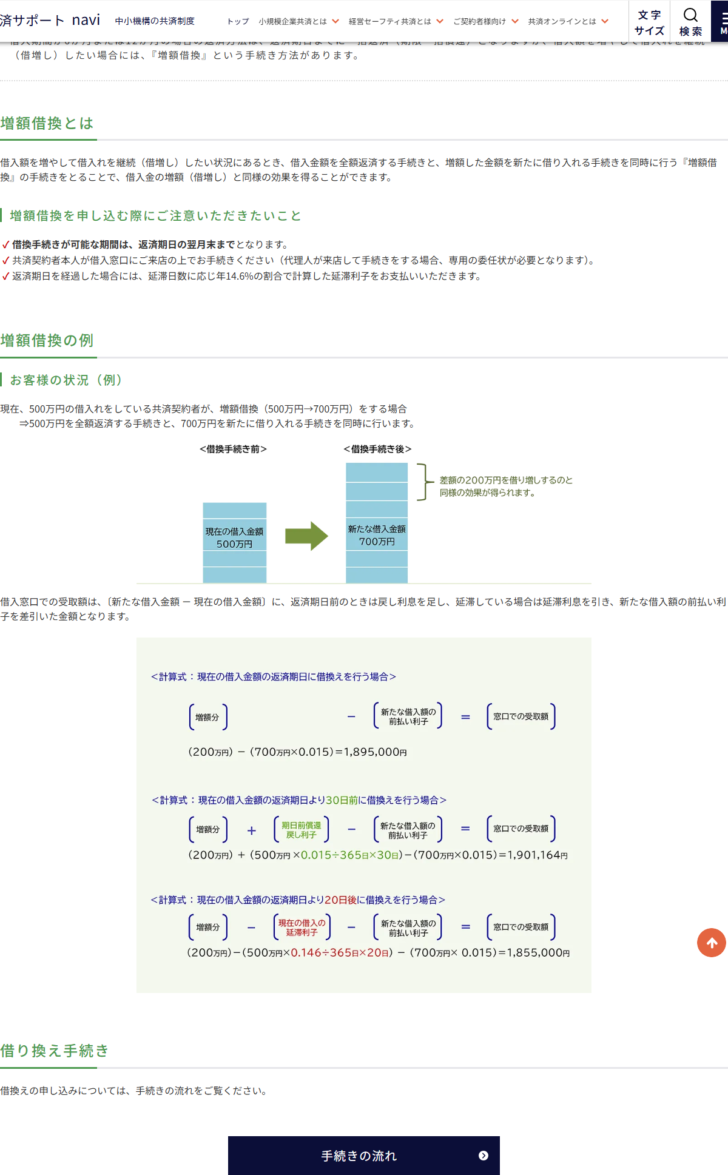
| 手続きの時期 | 計算 | 窓口での受取額 |
|---|---|---|
| 返済期日に行う | 増額分200万円 −(700万円×0.015) | 1,895,000円 |
| 返済期日の30日前に行う | 増額分 +(500万円×0.015÷365日×30日)−(700万円×0.015) | 1,901,164円 |
| 返済期日の20日後に行う | 増額分 −(500万円×0.146÷365日×20日)−(700万円×0.015) | 1,855,000円 |
200万円増やしたつもりでも、手にするのは189万5,000円である。増やした額ではなく、新しい借入額の全部に対して1年分の利息を先払いするためだ。借増しで必要な現金を計算するときは、この差を見込んでおかないと足りなくなる。
3つの計算式から読み取れること
どの型でも、前払い利子は「新しい借入額」に対してかかる。減らせば小さく、増やせば大きくなる。
戻し利息と延滞利息は「いまの借入額」に対して計算される。期日より前か後かで符号が入れ替わる。
期日の20日後に動くと、同額借換で支払額が75,000円から115,000円へ増える。遅れのコストは年14.6%で効いてくる。
借り続けると、前払い利子は毎回かかる
同額借換は、返す当てが立つまで借入れを継続できる便利な手続きに見える。ただし新しい貸付けを立て直すたびに、新たな借入額に対する前払い利子が発生する。元金が減らないまま回数だけが重なると、支払いは積み上がっていく。
中小機構の公表例に沿って、500万円を12か月の期限一括償還で借り、返済期日ごとに同額借換を続けた場合を単純に並べると次のようになる。
| 経過 | その時点で支払う前払い利子 | 前払い利子の累計 | 元金 |
|---|---|---|---|
| 最初の借入れ | 75,000円 | 75,000円 | 500万円 |
| 1回目の同額借換 | 75,000円 | 150,000円 | 500万円 |
| 2回目の同額借換 | 75,000円 | 225,000円 | 500万円 |
| 3回目の同額借換 | 75,000円 | 300,000円 | 500万円 |
中小機構が公表している「500万円×0.015=75,000円」という1回分の計算を、返済期日ちょうどに借換えを繰り返した前提で並べただけの単純計算である。利率の改定、収入印紙の負担、期日とのずれによる戻し利息・延滞利息は考えていない。累計そのものを中小機構が公表しているわけではない。
元金が減らない借り方を続けるくらいなら、減額借換で少しずつ戻すか、割賦償還の形で借り直すかを検討したほうがよい場面もある。期限一括償還を選べるのは一般貸付けの6か月・12か月と廃業準備貸付けだけで、ほかの制度はもともと割賦償還である。制度ごとの償還方法は一般貸付けのページで確認できる。
借換えの申込みはどこで行うか
一般貸付けの借換えは、登録している借入窓口の金融機関で手続きする。登録がなければ商工中金の本店または支店が窓口になる。中小機構は、一般貸付けの新規借入れと借換えの申込みについて、手続きの流れのページで案内している。
特別貸付けの場合は窓口が商工中金に限られる。商工中金以外を登録店にしていると、まず窓口を移す手続きが必要で、これに2週間前後の日数がかかる。返済期日の翌月末という締切を考えると、移管から始めるのでは間に合わないおそれがある。
いずれの場合も、店舗によっては予約制のことがある。中小機構は、手続きを予定している店舗に必ず事前に連絡してから来店するよう案内している。商工中金の出張所では取り扱いがなく、営業所も一部は対象外である。
返済期日そのものは延ばせない
中小機構は、貸付けを受けている人が返済期日を延ばせるかという問いに対し、現契約に基づく返済期日を延ばすことはできないと答えている。そのうえで、新たな借入れに借り換えることにより実質的に元金返済期日を延ばすことができるとしている。
つまり制度上、既存の契約の条件は動かない。動かせるのは契約を終わらせて新しい契約を立てることだけである。この違いは、延滞利子の計算にも関わってくる。借換えを済ませれば新しい契約の返済期日まで延滞は発生しないが、手続きをしないまま期日を過ぎれば、その日数分が延滞として積み上がる。
翌月末を過ぎると、選択肢が消える
返済期日から借換えができなくなるまで
-
償還月の前月20日頃『返済期日到来のご案内(様式小808)』が届く
普通郵便で送られる。返済期日そのものは借入時に渡される『金銭消費貸借契約証書(借主控)』にも記載されている。
-
返済期日
この日に全額返すか、借換えを行う。期日に借換えをすれば、戻し利息も延滞利息も発生しない。
-
返済期日の翌日から延滞利子
年14.6%の割合で、返済のあった日までの日数に応じて計算される。
-
返済期日の属する月の翌月末日
ここが借換えの締切。中小機構は、この期日までに返済も借換えもなかった場合、貸付金の管理が中小機構に移り、それ以降は借換え手続きはできず全額返済することになると説明している。
その先に待っているのが法定弁済である。返済期日から12か月を経過してなお未返済があれば、掛金残高が取り崩されて弁済に充てられる。何が起きるかは延滞と共済金からの控除で扱っている。
割賦償還の場合はどうなるか
借入期間が24か月以上の一般貸付けと、特別貸付け6種類のうち廃業準備貸付けを除く5種類は、6か月ごとの元金均等割賦償還である。この場合、返済は複数回に分かれるため、期限一括償還のように「1回の期日で全額」という場面は来ない。
中小機構が借換えの説明を置いているのは、期限一括償還となる借入期間6か月・12か月の場合についてである。割賦償還中に返済が難しくなった場合の扱いは、公表ページからは読み取れなかった。該当する場合は共済相談室に確認してほしい。
償還方法によって、取れる手が違う
6か月・12か月
期限一括償還
返済期日に全額。返せなければ翌月末までに同額・減額・増額のいずれかで借換える。
24か月以上
6か月ごとの割賦償還
返済が分かれる。借入日の翌々月に『ご返済予定表(様式小862)』が届き、期日はそこで確定する。
廃業準備貸付け
12か月・期限一括のみ
金額にかかわらず割賦は選べない。返済期日に全額か、翌月末までの借換えかになる。
よくある質問
借換えの額は自由に決められますか
借換えによる貸付額は、借換え時の貸付限度額の範囲内である。増額する場合も、枠から現在の借入残高を差し引いた分までしか増やせない。
同じ種類の貸付けをもう1本借りることはできますか
できない。中小機構は、同一の貸付けを複数契約することはできないとし、借入額を増やしたい場合は増額借換えの手続きを取るよう案内している。
借換えのときも収入印紙が要りますか
要る。借換えは形式上、新しい貸付けの申込みなので、印鑑証明書、実印、借入金額に応じた収入印紙などを改めて用意することになる。
代理人に手続きを頼めますか
頼める。ただし専用の委任状が必要で、その委任状は共済契約者本人からの請求により中小機構が本人宛てに郵送する。共済相談室への連絡が先に要る。
期日の前に手続きしたほうが得ですか
同額借換の公表例では、返済期日の30日前に手続きした場合の支払額が75,000円から68,836円に下がっている。期日前であれば、まだ経過していない期間の利息が戻るためである。ただし早く手続きすれば、その分だけ新しい借入期間も早く始まる。
この記事の調べ方
計算式と例は、中小機構が共済サポートnaviで公表している「同額借換(返済期日繰り延べ)」「減額借換(一部返済)」「増額借換(借増し)」の各ページから取った。返済期日と借換えの関係は「借入金の返済」と小規模企業共済のよくあるご質問の該当項目による。画面はいずれも2026年10月7日に取得している。
表に載せた金額は、中小機構が公表している計算式と答えをそのまま書き写したものである。当サイトが計算し直したものではない。実際に窓口でやりとりする金額は、借入額・利率・日数によって変わり、手続きの際に金融機関が発行する書類で確定する。
なお、ここで使われている利率は一般貸付けの年1.5%である。特別貸付けは年0.9%なので、同じ日数でも前払い利子と戻し利息の金額は変わる。利率の最新値は中小機構の利率表で確認してほしい。