固定資産税、法人事業税、法人住民税、自動車税。事業で納める地方税にも猶予の制度があります。地方税法15条から15条の9までが根拠です。
条文の並びは国税とよく似ています。ただし決定的な違いが1つあります。細かい条件が「当該地方団体の条例で定めるところにより」と書かれていることです。申請の期限も、担保が不要になる線も、書類の訂正の期限も、法律では決まっていません。
地方税の猶予を調べるときの前提
- 制度は3つ。徴収猶予(15条)、職権による換価の猶予(15条の5)、申請による換価の猶予(15条の6)である。
- 申請による換価の猶予の期限は「納期限から当該地方団体の条例で定める期間内」。国税のように法律で6月と決まっていない。
- 担保を徴する必要がない場合も条例で定める(16条ただし書)。国税の100万円・3月という線は地方税法に書かれていない。
- 東京都の場合、換価の猶予の申請期限は納期限から3か月以内、徴収猶予は原則として納期限までである。
- 延滞金の割合が切り替わるのも国税とずれる。東京都の説明では、納期限の翌日から1か月を経過する日までとそれ以降で分かれる。
地方税の猶予は3つの条文に分かれている
地方税法は、猶予を3つ置いています。徴収猶予(15条)、職権による換価の猶予(15条の5)、申請による換価の猶予(15条の6)です。国税が納税の猶予(通則法46条)と換価の猶予(徴収法151条・151条の2)に分かれているのと対応しています。
| 地方税 | 条文 | 国税で対応するもの |
|---|---|---|
| 徴収猶予 | 地方税法15条1項・2項 | 納税の猶予(国税通則法46条2項・3項) |
| 職権による換価の猶予 | 地方税法15条の5 | 職権による換価の猶予(国税徴収法151条) |
| 申請による換価の猶予 | 地方税法15条の6 | 申請による換価の猶予(国税徴収法151条の2) |
徴収猶予の事由は、国税の5つとほぼ同じ
地方税法15条1項は、納税者または特別徴収義務者について次の事実があり、その事実に基づいて地方団体の徴収金を一時に納付し、または納入することができないと認められるときに、申請に基づき1年以内の期間を限って徴収を猶予できる、としています。
挙げられているのは、①財産につき震災、風水害、火災その他の災害を受け、または盗難にかかったとき、②本人またはこれらの者と生計を一にする親族が病気にかかり、または負傷したとき、③事業を廃止し、または休止したとき、④事業につき著しい損失を受けたとき、⑤これらのいずれかに該当する事実に類する事実があったとき、の5つです。
国税通則法46条2項と並びがそろっています。納税の猶予の5つの事実で整理した内容が、そのまま地方税の側でも使えることになります。
課税が1年以上遅れた場合の徴収猶予もある
15条2項は別の型です。地方団体の徴収金の法定納期限(随時に課する地方税については、その地方税を課することができることとなった日)から1年を経過した日以後に納付し、または納入すべき額が確定した場合に、一時に納付し、または納入することができない理由があると認められるときは、納期限内にされた申請に基づき、納期限から1年以内の期間を限って徴収を猶予できる、というものです。
国税通則法46条3項と同じ構造で、申請期限が納期限内という点も共通しています。東京都主税局も、徴収猶予の対象になるケースとして「法定納期限後1年を過ぎてから課税された場合」を挙げ、その場合の申請期限は納期限となる、と案内しています。
申請の期限が条例に委ねられている
いちばん大きい違いがここです。地方税法15条の6第1項は、申請による換価の猶予について、当該地方団体の徴収金の納期限から当該地方団体の条例で定める期間内にされたその者の申請に基づき、と書いています。
地方税法15条の6第1項(抜粋)
…当該地方団体の徴収金の納期限から当該地方団体の条例で定める期間内にされたその者の申請に基づき、一年以内の期間を限り、その納付し、又は納入すべき地方団体の徴収金(徴収の猶予を受けているものを除く。)につき滞納処分による財産の換価を猶予することができる。
e-Gov法令検索(2026年10月16日に確認)
国税徴収法151条の2第1項が「その国税の納期限から六月以内」と法律で定めているのとは、作りが違います。自治体ごとに期限が異なりうるということです。
東京都の場合は3か月、徴収猶予は納期限まで
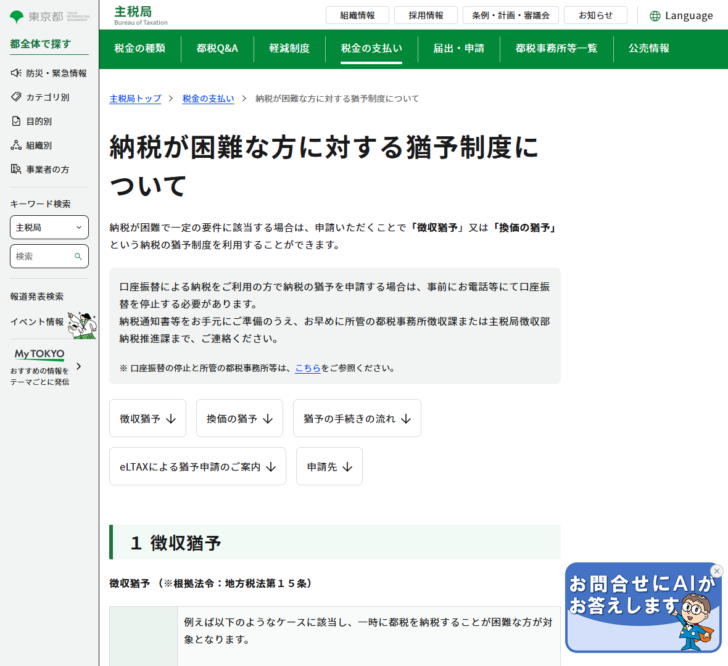
実際の数字を東京都で確認します。東京都主税局は「納税が困難な方に対する猶予制度について」のページで、2つの制度の申請期限を書き分けています。
| 項目 | 徴収猶予 | 申請による換価の猶予 |
|---|---|---|
| 根拠 | 地方税法15条 | 地方税法15条の6 |
| 申請期限 | 原則、納期限まで | 納期限から3か月以内 |
| 猶予期間 | 最長1年間 | 最長1年間 |
| 延滞金 | 災害・盗難・病気・負傷またはこれらに類似する場合は全額免除。事業の休廃止・著しい損失またはこれらに類似する場合は一部免除 | 一部免除 |
| 担保 | 猶予を受けようとする金額が100万円を超える場合に必要。猶予期間が3か月以内またはその他特別な事情がある場合は不要 | |
国税の申請による換価の猶予は納期限から6月でした。東京都では半分の3か月です。徴収猶予にいたっては、国税通則法46条2項に対応するにもかかわらず、原則として納期限までに申請する運用になっています。国税の感覚でいると、都税の側は先に締まります。
延滞金の割合が切り替わるのは1か月
延滞金の構造も国税と同じではありません。東京都主税局は、令和8年中の場合、延滞金は納期限の翌日から1か月を経過する日までが年2.8%、それ以降が年9.1%で計算される、と説明しています。
そのうえで、猶予が認められた場合は猶予特例基準割合を超える分(納期限の翌日から1か月を経過する日までは年1.5%、それ以降は年7.8%)が免除され、残りの年1.3%分の延滞金を納付することになる、としています。
| 対象 | 切り替わる時点 | 前の割合 | 後の割合 |
|---|---|---|---|
| 国税(延滞税) | 納期限の翌日から2月 | 2.8% | 9.1% |
| 都税(延滞金) | 納期限の翌日から1か月 | 2.8% | 9.1% |
| 厚生年金保険料等(延滞金) | 納付期限の翌日から3カ月 | 2.8% | 9.1% |
割合の数字は3つとも同じ水準で動いていますが、高い割合に切り替わる時点が1か月・2月・3カ月と割れています。同じ日に遅れた支払いでも、重くなる順番が違うということです。
全額免除と一部免除の分かれ方は国税と同じ
地方税法15条の9第1項は、災害等による徴収の猶予または滞納処分の執行の停止をした場合には猶予または停止をした期間に対応する部分の金額に相当する金額を、事業の廃止等による徴収の猶予または職権・申請による換価の猶予をした場合にはその期間(延滞金が年14.6パーセントの割合により計算される期間に限る)に対応する部分の金額の2分の1に相当する金額を免除する、としています。
東京都主税局の説明も、災害・盗難・病気・負傷またはこれらに類似する場合は全額免除、事業の休廃止・事業上の著しい損失またはこれらに類似する場合は一部免除、という整理です。国税通則法63条1項と同じ分け方です。
担保の種類は法律、不要になる線は条例
地方税法16条は、徴収の猶予・職権による換価の猶予・申請による換価の猶予をする場合に担保を徴さなければならないとしたうえで、徴せる財産を6つ挙げています。国債および地方債、地方団体の長が確実と認める社債その他の有価証券、土地、保険に付した建物・立木・船舶・航空機・自動車および建設機械、鉄道財団などの各種財団、地方団体の長が確実と認める保証人の保証です。
ただし書きは、猶予に係る金額・期間その他の事情を勘案して担保を徴する必要がない場合として当該地方団体の条例で定める場合は、この限りでない、としています。国税通則法46条5項のように「100万円以下」「3月以内」という線が法律に書かれていません。
東京都の場合は、担保提供が必要になるのは猶予を受けようとする金額が100万円を超える場合で、猶予期間が3か月以内またはその他特別な事情がある場合は提供不要、と案内されています。結果として国税と同じ線になっていますが、根拠は条例の側です。
添付書類の分岐も自治体で違う
地方税法15条の2は、徴収猶予の申請書に添付する書類を「該当する事実を証するに足りる書類、財産目録、担保の提供に関する書類その他の当該地方団体の条例で定める書類」としています。ここも条例に委ねられています。
東京都は、徴収猶予と換価の猶予で分岐の仕方を変えています。
東京都の徴収猶予
100万円未満は財産収支状況書。100万円以上は財産目録と収支の明細書。加えて猶予に該当する事実を証する書類が要る。
2段階
東京都の換価の猶予
50万円未満は財産収支に係る書類の提出が不要。50万円以上100万円未満は「その他の財産収支状況書」。100万円以上は財産目録と収支の明細書。
3段階
国税の場合
100万円以下は財産収支状況書、100万円を超えると財産目録と収支の明細書。どちらの猶予も同じ分岐である。
2段階
著しい損失を理由にする場合に東京都が求めているのは、法人なら直近2年度分の損益計算書、個人なら直近2年分の確定申告書のコピーなどです。国税庁の手引が「調査期間と基準期間のそれぞれの期間の仮決算書など」としているのと、求めるものが違います。
書類の訂正を求められたときの期限も条例
地方税法15条の2第6項から第8項までは、申請書や添付書類に不備があるときの手続きを定めています。地方団体の長は訂正または提出を求めることができ、その旨を書面で通知します。
そして第8項は、求められた者は通知を受けた日から当該地方団体の条例で定める期間内に訂正または提出をしなければならず、その期間内にしなかったときは、期間を経過した日において申請を取り下げたものとみなす、としています。
国税は20日と決まっていますが、地方税は条例次第です。国税庁の「猶予の申請の手引」は、補正通知書の送付を受けた日の翌日から起算して20日以内に補正しないと申請を取り下げたものとみなされる、と書いています。地方税法15条の2第8項には日数が書かれていません。
複数の自治体に同時に申請する場合、訂正の締切がそれぞれ違う可能性があります。通知が来たら、その自治体の期限を確認してください。
申請しても認められないことがある場合
地方税法15条の2第9項は、要件に該当すると認められるときであっても徴収の猶予を認めないことができる場合を4つ挙げています。15条の3第1項1号に掲げる場合に該当するとき、質問に答弁せず偽りの答弁をし検査を拒み妨げ忌避したときなど、不当な目的で申請がされたときその他その申請が誠実にされたものでないとき、そしてこれらに類する場合として当該地方団体の条例で定める場合です。
同条10項により、調査のため必要があると認めるときは、徴税吏員に質問させ、帳簿書類その他の物件を検査させ、提示や提出を求めさせ、提出された物件を留め置かせることができます。国税と同じく、帳簿を見られる手続きです。
ほかに滞納があるときの扱いも「できる」規定
地方税法15条の6第2項は、申請に係る徴収金以外の滞納がある場合その他申請による換価の猶予をすることが適当でない場合として条例で定める場合には、適用しないことができるとしています。国税徴収法151条の2第2項が「適用しない」と言い切っているのとは、文末が違います。
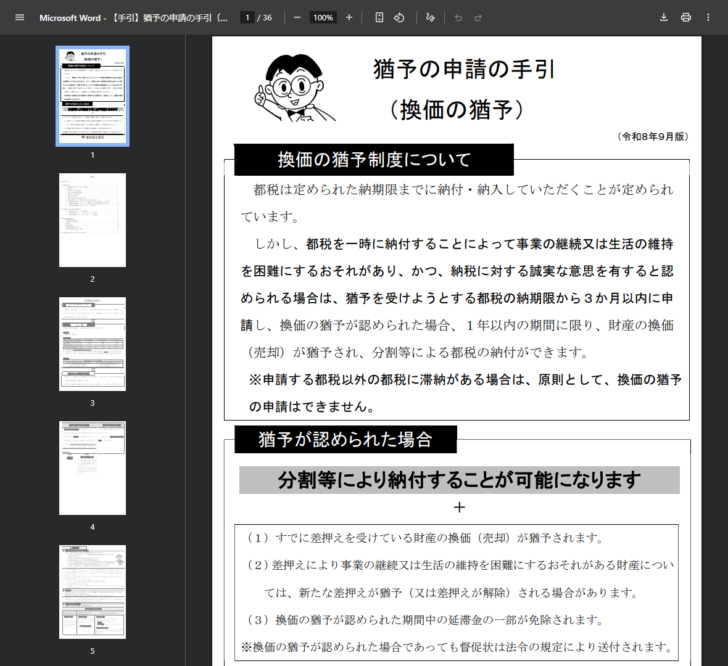
ただし東京都の「猶予の申請の手引(換価の猶予)」は、申請する都税以外の都税に滞納がある場合は原則として換価の猶予の申請はできません、と明記しています。条例と運用でどう定めているかは自治体ごとに確認が要ります。
手続きの流れと、審査にかかる日数
東京都は手続きの流れを4段階で案内しています。
東京都の場合の流れ
- 申請書類を所管の都税事務所等へ送付する郵送のほか、eLTAXによる電子申請ができる。口座振替を利用している場合は、事前に電話等で口座振替を停止する必要がある。
- 都税事務所等で審査を受ける電話で申請書類の記載内容について確認されることがある。
- 猶予決定の通知書(または不許可の通知書)と新たな納付書が届く納期限後の申請や換価の猶予の申請では、猶予決定を行う所管の都税事務所等が変更になることがある。
- 通知書の納付計画のとおり納付する新たに送付された納付書を使う。
職権による換価の猶予(15条の5)
申請できない場合に動くのが15条の5です。滞納者が、財産の換価を直ちにすることによりその事業の継続または生活の維持を困難にするおそれがあるとき、または換価を猶予することが直ちに換価をすることに比して徴収上有利であるときに、納付について誠実な意思を有すると認められれば、地方団体の長が職権で換価を猶予できます。期間は1年を超えることができません。
国税徴収法151条と同じく、入口が2つある形です。職権による換価の猶予(国税徴収法151条)で確認した「徴収上有利」という基準が、地方税にも置かれています。
災害のときは添付書類が省ける場合がある
地方税法15条の2第4項には、国税にはない書きぶりがあります。災害等による徴収の猶予(15条1項1号・2号、および5号のうち1号・2号に類する事実に係る部分)やその期間の延長をする場合において、申請する者が添付すべき書類を提出することが困難であると地方団体の長が認めるときは、添付することを要しないという規定です。
被災直後に罹災証明書や財産目録をそろえられない場面を想定した条文です。国税庁の手引も、災害・病気等により納付困難となった場合について添付書類の提出を困難とする事情があるときは相談するよう案内していますが、地方税は条文の側に書かれています。
地方税の猶予を調べるときに自治体へ確認すること
- 申請による換価の猶予の申請期限(条例で定める期間)。東京都は3か月。
- 徴収猶予の申請期限の運用。東京都は原則として納期限まで。
- 担保が不要になる金額と期間の線(条例で定める)。
- 添付書類の分岐と、著しい損失を証明する書類の指定。
- 申請書の訂正を求められた場合の期限(条例で定める期間)。
申請書の様式も自治体ごとに違う
国税は、換価の猶予申請書(様式28C006)と納税の猶予申請書(様式28C001)という共通の様式が国税庁から配布されています。地方税にはこれに当たる全国共通の様式がありません。
東京都は、申請様式について「申請様式は東京都の独自様式となります」と明記し、徴収猶予申請書・財産収支状況書・財産目録・収支の明細書・徴収猶予期間延長申請書などをエクセルとPDFで配布しています。記載例も、法人都民税・自動車税種別割・固定資産税の3つのケース別に用意されています。
つまり、複数の自治体に申請する場合は、様式を自治体ごとに取り直すことになります。中身として求められる情報(財産の状況、収支の実績と見込み、猶予を受けようとする金額と期間)は共通なので、一度まとめた資料を様式に転記していく作業になります。
地方税の猶予についてよくある質問
国税で猶予を受けていれば地方税も猶予されますか
されません。申請先が地方団体の長で、根拠も地方税法です。ただし国税庁FAQの問26は、地方税に猶予申請をした際の申請書や財産収支状況書等の写しを添付することで、国税側の一部の記載や書類の添付が省略できるとしています。資料は使い回せます。
市区町村民税はどこへ申請しますか
地方税法は申請先を「地方団体の長」としています。東京都主税局も、個人の都民税については所管の区市町村の窓口へ問い合わせるよう案内しています。都道府県税と市区町村税で窓口が分かれます。
固定資産税のように年に複数の納期限がある場合は
東京都は、換価の猶予について、納期限後に審査を行う制度となるため、年間に複数の納期限がある都税(固定資産税・都市計画税、個人事業税等)の場合は納期限の都度、申請が必要としています。1回の申請で年間分がまとまるわけではありません。
猶予を申請すれば督促状は来ませんか
来ます。東京都は、換価の猶予を申請された場合でも納期限後に督促状が送付される、と案内しています。手引でも、換価の猶予が認められた場合であっても督促状は法令の規定により送付されるとされています。
猶予期間は延ばせますか
地方税法15条4項は、やむを得ない理由があると認めるときは申請に基づき期間を延長できるとし、既に徴収の猶予をした期間と合わせて2年を超えることができないとしています。東京都も、延長を希望する場合は猶予期間が終了するまで(概ね1か月前)に延長申請書と財産収支に係る書類を提出するよう案内しています。
口座振替を使っていますが、そのまま申請してよいですか
東京都主税局は、口座振替による納税を利用している方が納税の猶予を申請する場合は、事前に電話等で口座振替を停止する必要があると案内しています。納税通知書等を手元に用意したうえで、所管の都税事務所徴収課または主税局徴収部納税推進課へ連絡するよう書かれています。申請だけ出して振替が動いたままにならないよう、順序に注意が要ります。
電子申請はできますか
東京都は、徴収猶予・換価の猶予の申請についてeLTAXによる電子申請が可能としています。ほかの自治体の対応は、それぞれの案内で確認してください。
条例に委ねられている部分の確認先(2026年10月16日に確認)
e-Gov法令検索「地方税法」(昭和二十五年法律第二百二十六号)
e-Gov法令検索「国税通則法」(昭和三十七年法律第六十六号)
この記事は条文と東京都主税局・国税庁の公表資料を整理したものです。条例で定める事項は自治体ごとに異なるため、東京都以外の自治体については必ずその自治体の案内または条例を確認してください。個別の申請が認められるかどうかの判断ではありません。
税金・社会保険料の猶予について調べる
国税との違いを押さえたうえで、自治体ごとに確認する項目を拾えます。