資本を厚くする手段を調べていくと、資本性劣後ローン、資本性借入金、DES、第三者割当増資、資本的劣後ローンといった言葉が次々に出てきます。どれも財務の見え方を変えるという点で似ていますが、法形式も、誰の持分が動くかも、いつ生まれた言葉かも違います。
この記事では、公的資料に書かれている定義をもとに、借入のまま資本とみなす方法と、資本そのものに変える方法を切り分けます。あわせて、条件がいつどう変わってきたのかもたどります。引用した記載は、2026年10月29日に金融庁と日本政策金融公庫の公開資料から拾いました。
切り分けの要点
- 資本性劣後ローンは借入のまま。法形式は借入金で、返済義務がある
- DESは借入を株式に変える方法。金融庁の監督指針は貸付けの条件の変更等の一種として挙げている
- 出資を受けると持株比率が薄まる。公庫は資本性ローンを疑似出資と呼び、持株比率を低下させないと説明している
- 融資以外でも、匿名組合契約に基づく出資などは資本性借入金に準じて資本とみなせる場合がある
- 条件は2011年11月に大きく整理され、2020年5月の監督指針改正でも考え方は変えられていない
似た言葉が多いのは経緯が違うから
資本性借入金という言葉は、金融庁の監督指針で使われている現行の用語です。これに対して資本的劣後ローンは、廃止された金融検査マニュアル別冊〔中小企業融資編〕で定義されていた呼び名です。金融庁のQ&Aの問23の注は、別冊で定義されていた「資本的劣後ローン(早期経営改善特例型)」についても資本性借入金とみなして取り扱うことが可能と考えられると書いています。
資本性劣後ローンという言い方は、日本政策金融公庫の制度名に由来する呼び方として広まりました。公庫の制度の正式名称は挑戦支援資本強化特別貸付で、通称が資本性ローンです。呼び名が複数あるのは、資料が書かれた時期と発行元が違うためで、条件の中身が呼び名ごとに違うわけではありません。
借入のまま扱う方法と、資本に変える方法
2つの道筋
DESは貸付けの条件の変更等の一種
DESはデット・エクイティ・スワップの略で、借入を株式に振り替える手法です。金融庁の監督指針のIII-4-1の注1は、「貸付けの条件の変更等」とは、貸付けの条件の変更、旧債の借換え、DES(デット・エクイティ・スワップ)その他の債務の弁済に係る負担の軽減に資する措置をいう、と定義しています。
同じIII-4-1の本文は、急激な経営環境の変化により資本の充実が必要となった企業に対する支援においては、貸付けの条件の変更等だけでなく、資本性借入金や出資等も活用し、顧客企業の経営改善等につなげていくことが強く求められる、としています。資本性借入金と出資は、貸付けの条件の変更等とは別に並べられています。
持株比率が動くかどうか
借り手にとっていちばん大きい違いは、持株比率です。公庫は資本性ローンの特徴の3つ目に疑似出資を挙げ、資本性資金でありながら株式ではないため既存株主の持株比率を低下させることもないと説明しています。
| 手段 | 法形式 | 返済義務 | 持株比率 | 金融機関の評価上の扱い |
|---|---|---|---|---|
| 資本性劣後ローン(公庫の資本性ローン) | 借入金 | あり(期限一括) | 動かない | 資産査定上、自己資本とみなすことができる |
| 民間金融機関の資本性借入金 | 借入金 | あり | 動かない | 3条件を満たせば資本とみなして取り扱うことが可能 |
| DES(デット・エクイティ・スワップ) | 出資へ転換 | なくなる | 薄まる | 貸付けの条件の変更等の一種として監督指針に例示 |
| 第三者割当増資 | 出資 | なし | 薄まる | 出資として扱われる |
| 匿名組合契約に基づく出資 | 出資(匿名組合) | 契約による | 動かない | 条件が確保されていれば資本性借入金に準じて資本とみなせる |
| 通常の融資 | 借入金 | あり(分割が中心) | 動かない | 負債として扱われる |
金融機関の評価上の扱いは、金融庁の監督指針とQ&A、公庫の制度ページの記載によります。会計上や税務上の扱いはこれとは別の論点で、ここでは扱っていません。
匿名組合契約に基づく出資という抜け道
金融庁のQ&Aの問17は、融資以外の方法であっても資本とみなせる場合があることを示しています。匿名組合契約に基づく出資などでも、長期間償還不要な状態、配当可能利益に応じた金利設定、法的破綻時の劣後性という条件が確保されていれば、資本性借入金に準じて資本とみなして取り扱うことが可能とされています。
ただし条件が付いています。資本性借入金は当該借入金を債務者の事業全体の資本とみなして取り扱うものであることから、匿名組合契約に基づく出資の場合は、少なくとも債務者の事業全体が赤字のときには、出資の対象事業が黒字であったとしても配当負担がほとんど生じない仕組みとなっている必要があるとされています。特定の事業だけを切り出して配当を出す設計では、全体を資本とみなす前提に合わないということです。
条件は2011年に大きく整理された
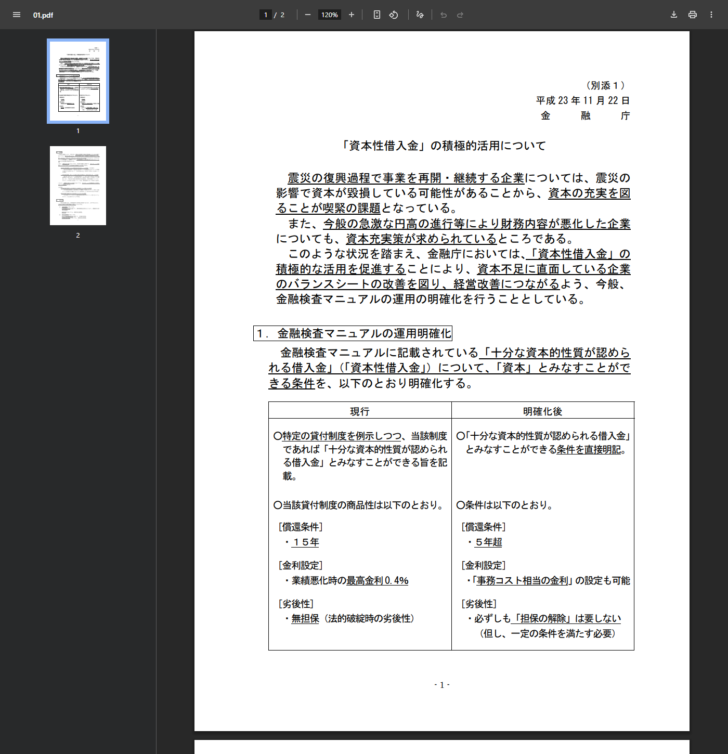
いまの3条件は最初からこの形だったわけではありません。金融庁が平成23年11月22日に公表した「『資本性借入金』の積極的活用について」は、金融検査マニュアルに記載されている「十分な資本的性質が認められる借入金」について、資本とみなすことができる条件を明確化するとして、現行と明確化後を左右に並べた表を載せています。
| 観点 | 明確化の前(当時の記載) | 明確化の後 |
|---|---|---|
| 償還条件 | 15年 | 5年超 |
| 金利設定 | 業績悪化時の最高金利0.4% | 「事務コスト相当の金利」の設定も可能 |
| 劣後性 | 無担保(法的破綻時の劣後性) | 必ずしも「担保の解除」は要しない(但し、一定の条件を満たす必要) |
| 書き方 | 特定の貸付制度を例示しつつ、当該制度であれば「十分な資本的性質が認められる借入金」とみなすことができる旨を記載 | 「十分な資本的性質が認められる借入金」とみなすことができる条件を直接明記 |
当時の文書は、震災の復興過程で事業を再開・継続する企業と、急激な円高の進行等により財務内容が悪化した企業を背景として挙げています。
2020年の改正でも考え方は変えていない
2019年12月に金融検査マニュアルが廃止され、拠り所がなくなったのではないかという疑問に対して、金融庁のQ&Aの問23は明確に答えています。今回の監督指針改正は、金融検査マニュアル廃止以前の資本性借入金についての考え方に基づく当局の対応や実務慣行を改めるものではない、というものです。新型コロナウイルス感染症の影響により改めて資本性借入金の活用が期待される中、従来から考え方が変わっていないことを明らかにするため監督指針に明記した、と説明されています。
資本性借入金をめぐる公表資料の並び
- 平成23年11月22日金融庁が「『資本性借入金』の積極的活用について」を公表。償還条件を5年超に、金利設定に事務コスト相当を認め、担保の解除を必須としない形へ整理した。
- 2019年12月金融検査マニュアルが廃止される。別冊〔中小企業融資編〕も同時に廃止。
- 令和2年5月27日資本性借入金の取扱いの明確化に係る監督指針の一部改正。III-4-1に定義と3観点が明記された。令和5年6月13日に更新。
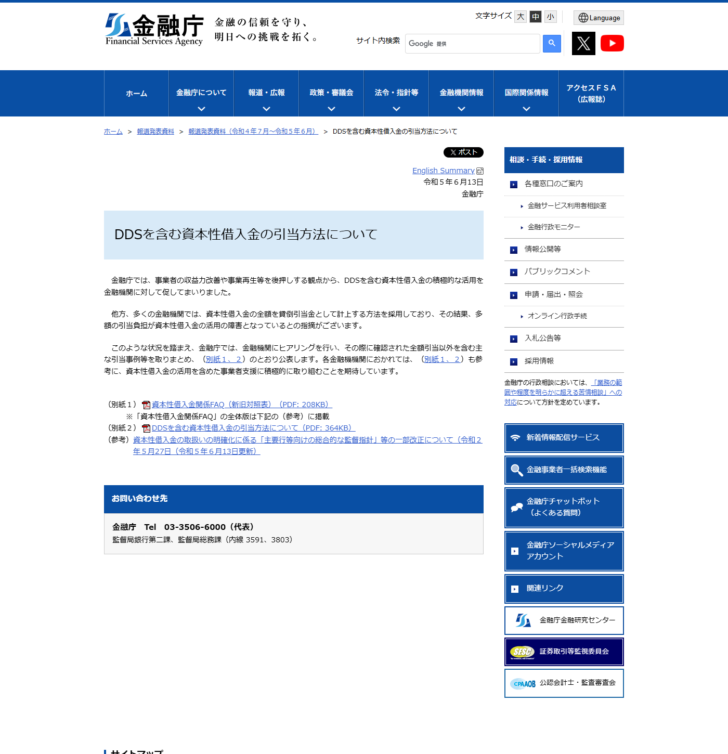
- 令和5年6月13日「DDSを含む資本性借入金の引当方法について」を公表。全額引当以外の引当事例が示された。
公的な施策としてどれが挙げられているか
資本性借入金とみなして取り扱うことが可能なものとして、金融庁のQ&Aは別紙3に関係省庁等の施策の代表例を一覧で載せています。民間の個別契約だけでなく、公的な制度としてどんな入口があるのかを俯瞰できる資料です。
| 制度名 | 関係省庁等 | 実施主体として記載されているもの |
|---|---|---|
| 挑戦支援資本強化特例制度 | 財務省、経済産業省 | 日本政策金融公庫 |
| 新型コロナウイルス感染症対策挑戦支援資本強化特別貸付制度 | 財務省、経済産業省 | 日本政策金融公庫 |
| 中小企業活性化協議会版「資本的借入金」 | 経済産業省 | 記載なし |
| 中小企業活性化協議会版「資本的借入金」(新型コロナ対策制度協調型) | 経済産業省 | 記載なし |
| 災害対応型劣後ローン | 経済産業省 | 日本政策金融公庫 |
| 岩手産業復興機構による既往債権の買取制度 | 経済産業省 | 記載なし |
| 危機対応業務による中小・中堅・大企業向け劣後ローン | 経済産業省、財務省 | 日本政策投資銀行・商工中金 |
| 株式会社東日本大震災事業者再生支援機構による既往債権の買取制度 | 復興庁 | 記載なし |
この一覧は金融庁のQ&Aの別紙3に載っているものをそのまま並べたものです。各制度が現在も新規の受付を行っているかはこの資料からは分からないため、利用を検討する場合はそれぞれの実施主体で現在の取扱いを確認する必要があります。
この一覧で目を引くのは、入口が日本政策金融公庫だけではないことです。危機対応業務による劣後ローンの実施主体として日本政策投資銀行と商工中金が挙げられており、震災に関連する機構の買取制度も並んでいます。資本性借入金という枠組みが、平時の資金調達だけでなく災害や危機への対応としても設計されてきたことが、この並びから読み取れます。
どれを選ぶかの考え方
選択の分かれ目は、返済義務を残してよいか、持株比率を動かしてよいかの2つです。返済義務をなくしたいなら出資やDESになりますが、そのぶん株主構成が変わります。株主構成を動かしたくないなら資本性劣後ローンですが、期限一括とはいえ元金を返す義務は残ります。
もうひとつ見落としやすいのが、誰が条件を決めるかという違いです。公庫の資本性ローンは条件が制度として公表されており、限度額も利率も期間の区分も先に決まっています。申し込む側がすることは、所定の融資制度の要件を満たしているかを確かめ、事業計画書を用意することです。これに対して民間金融機関の資本性借入金は、3つの条件を満たす形をその都度の契約で組み立てます。期間をどれだけ取るか、金利をどう業績に連動させるか、劣後性をどの形で確保するかが、すべて交渉の対象になります。条件が公表されていないのは情報が隠されているからではなく、まだ決まっていないからだと理解すると、相談の進め方が変わります。
公庫の制度を使えるかどうかは、所定の融資制度の対象になっているかで決まります。民間の資本性借入金は商品棚がないため、取引金融機関との個別の協議になります。金融庁のQ&Aの問22は、資本性借入金を用いる場合の制限等はないとしつつ、一般に資本強化が必要とされる場合、すなわち創業時、事業拡張・新規事業参入時や経営改善の一環としての活用が想定されるとしています。
会計と税務の扱いはここでは扱っていません。この記事で整理したのは、金融機関の債務者評価における扱いと、法形式の違いです。DESや増資の会計処理、税務上の取扱いは別の論点で、専門家の関与が要ります。税理士、公認会計士、中小企業診断士、認定経営革新等支援機関など、資格と実務のある相手に相談してください。
関連する記事
よくある質問
資本性劣後ローンと資本性借入金は違うものですか
指しているものは同じです。資本性借入金が金融庁の監督指針で使われている用語で、資本性劣後ローンは日本政策金融公庫の制度を指す通称として広まった言い方です。
DESと資本性劣後ローンはどちらが有利ですか
返済義務と持株比率のどちらを優先するかで変わります。DESは返済義務がなくなるかわりに持株比率が薄まり、資本性劣後ローンは持株比率が動かないかわりに返済義務が残ります。有利不利を一般論で決めることはできません。
資本的劣後ローンという言葉はもう使えませんか
金融庁のQ&Aの問23の注は、廃止された金融検査マニュアル別冊で定義されていた「資本的劣後ローン(早期経営改善特例型)」についても、資本性借入金とみなして取り扱うことが可能と考えられるとしています。
出資を受けずに自己資本を厚く見せられるのですか
金融機関の債務者評価において資本とみなして取り扱うことが可能になる、という仕組みです。会社法上の資本金が増えるわけではありません。
公庫以外にも公的な入口はありますか
金融庁のQ&Aの別紙3には、危機対応業務による劣後ローンの実施主体として日本政策投資銀行と商工中金が挙げられています。ただし各制度が現在も新規の受付を行っているかはこの資料からは分からず、実施主体への確認が必要です。
条件はこれからも変わりますか
将来のことは分かりません。確認できるのは、2011年11月に条件が整理され、2020年5月の監督指針改正でも考え方は変えられていないという経緯までです。
金融庁「『資本性借入金』の積極的活用について」(平成23年11月22日) 参照日は2026年10月29日
金融庁 主要行等向けの総合的な監督指針 III-4-1(注1)(注3) 参照日は2026年10月29日
金融庁「資本性借入金関係FAQ」問17・問22・問23 参照日は2026年10月29日
日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」国民生活事業 参照日は2026年10月29日