農産物をつくるだけでなく、加工して売るところまで自分でやる。この動きを6次産業化と呼びます。日本政策金融公庫は農林水産事業のなかに専用の支援枠を設けており、「ご利用いただける融資制度」として5つの資金を挙げています。ただし借りる主体によって使える制度が違い、同じ加工場を建てる話でも、農家本人が建てるのか、出資してつくった子会社が建てるのか、提携先の食品会社が建てるのかで答えが変わります。2026年11月9日に公庫の各ページを開いて整理しました。
2026年11月9日に確認した要点
- 公庫の6次産業化支援ページが挙げている融資制度は5つ。スーパーL資金、農業改良資金、食品等持続的供給促進資金、農林漁業施設資金(共同利用施設)、そして別ページのスーパーW資金。
- 認定農業者が自分で加工・販売するならスーパーL資金。限度額は個人3億円・法人10億円で、返済25年以内(据置10年以内)。
- 認定農業者が子会社をつくって加工・販売するならスーパーW資金。限度額は事業費の80%以内で、条件に当たれば90%以内になる特例がある。
- 6次産業化法の「総合化事業計画」の認定を受けた中小企業者等なら、無利子の農業改良資金が候補。個人5,000万円・法人1億5,000万円、12年以内(据置5年以内)。
- スーパーW資金の認定要件には5年間で仕入量または仕入額が概ね20%以上増加、または付加価値額が5年間で概ね15%以上増加という数値目標が入っている。
公庫のいう6次産業化
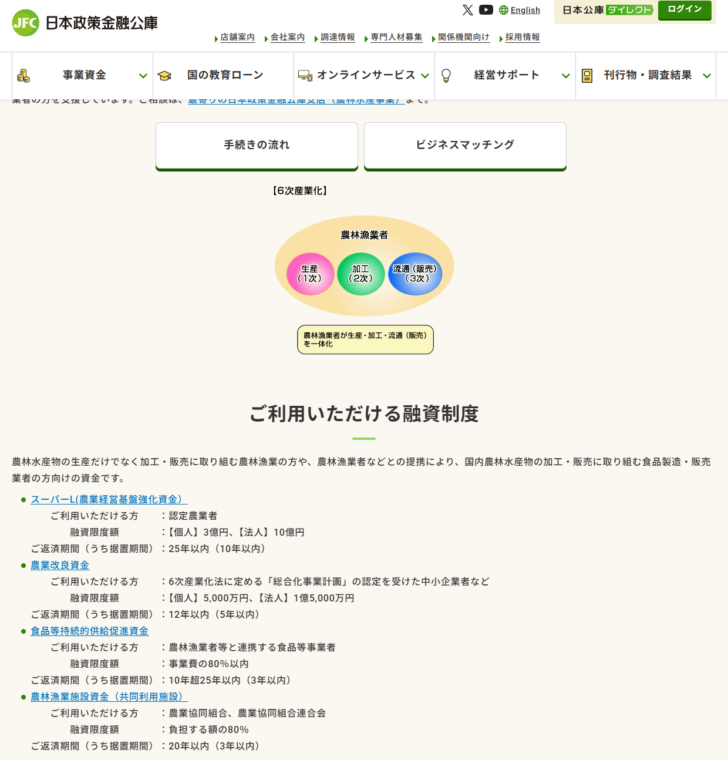
公庫は6次産業化支援のページで、対象を「農林水産物の生産だけでなく加工・販売に取り組む農林漁業の方や、農林漁業者などとの提携により、国内農林水産物の加工・販売に取り組む食品製造・販売業者の方」としています。ページに置かれた図では、農林漁業者の枠の中に生産(1次)・加工(2次)・流通(販売)(3次)の3つが並び、「農林漁業者が生産・加工・流通(販売)を一体化」と説明されています。
つまり支援の対象は農林漁業者だけではありません。提携する食品製造・販売業者も含まれます。この幅の広さが、制度が5つに分かれている理由です。
5つの制度を同じ項目で並べる
公庫の一覧とスーパーW資金のページの数字を、同じ表にまとめました。スマートフォンでは横にスクロールできます。
| 資金 | ご利用いただける方 | 融資限度額 | 返済期間(うち据置) |
|---|---|---|---|
| スーパーL資金 (農業経営基盤強化資金) |
認定農業者 | 【個人】3億円 【法人】10億円 |
25年以内(10年以内) |
| スーパーW資金 (農林漁業施設資金) |
認定農業者が加工・販売などのために設立した法人(アグリビジネス法人)で、要件を満たすもの | 事業費の80%以内 (特例:事業費の90%以内) |
設備資金25年以内(5年以内) 関連費用10年以内(3年以内) |
| 農業改良資金 | 6次産業化法に定める「総合化事業計画」の認定を受けた中小企業者など | 【個人】5,000万円 【法人】1億5,000万円 |
12年以内(5年以内) |
| 食品等持続的供給促進資金 | 農林漁業者等と連携する食品等事業者 | 事業費の80%以内 | 10年超25年以内(3年以内) |
| 農林漁業施設資金 (共同利用施設) |
農業協同組合、農業協同組合連合会 | 負担する額の80% | 20年以内(3年以内) |
限度額の書き方が2種類あることに気づきます。スーパーL資金と農業改良資金は金額、残りの3つは事業費や負担額に対する割合です。割合で示されている制度は、残りを自己資金や他の調達で埋める前提になります。
誰が借りるかで制度が決まる
同じ「加工場を建てる」でも、借りる主体で入口が変わります。
加工・販売に進むときの入口(2026年11月9日に公式ページで確認した対象者から整理)
誰が設備を持ち、誰が借りるのか
認定農業者本人
スーパーL資金
認定農業者が出資してつくった法人
スーパーW資金
総合化事業計画の認定を受けた中小企業者など
農業改良資金
農林漁業者等と連携する食品等事業者
食品等持続的供給促進資金
農協・農協連合会
農林漁業施設資金(共同利用施設)
スーパーL資金:本人が加工・販売まで行う場合
認定農業者がそのまま加工・販売に進むなら、スーパーL資金が候補です。制度ページの使いみちには「施設・機械」の補足として「農産物の処理加工施設、店舗などの流通販売施設も対象となります」と書かれており、加工場も直売所もこの枠で扱えます。
金額の大きさがこの資金の強みです。個人3億円(特認6億円)、法人10億円(特認20億円、一定の場合30億円)で、5つのなかで突出しています。返済も25年以内で据置が10年以内と長く取れます。条件は認定農業者であることと、経営改善資金計画を作成して特別融資制度推進会議の認定を受けることです。制度の詳細はスーパーL資金(農業経営基盤強化資金)の条件にまとめています。
スーパーW資金:子会社をつくる場合
加工・販売を別法人で行う場合に使うのがスーパーW資金です。公庫はこの資金を「認定農業者が設立した子会社が取り組む加工・販売等の事業を応援する資金です」と説明しています。
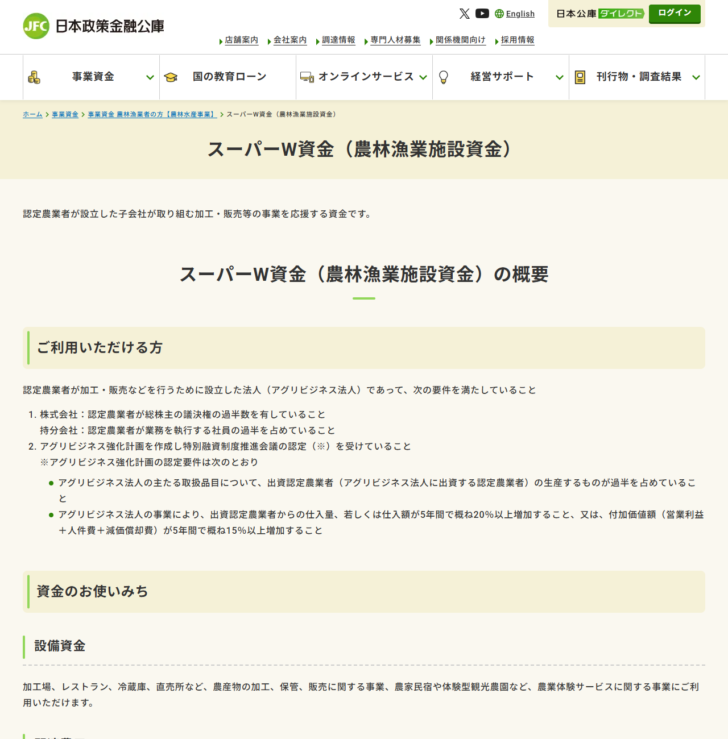
対象になる法人には、資本関係の条件が付きます。株式会社なら「認定農業者が総株主の議決権の過半数を有していること」、持分会社なら「認定農業者が業務を執行する社員の過半を占めていること」です。名ばかりの出資では足りません。
さらにアグリビジネス強化計画を作成し、特別融資制度推進会議の認定を受ける必要があります。その認定要件に数値目標が入っているのが、この制度の特徴です。
| 要件 | 公表されている内容 |
|---|---|
| 取扱品目 | アグリビジネス法人の主たる取扱品目について、出資認定農業者(アグリビジネス法人に出資する認定農業者)の生産するものが過半を占めていること |
| 数値目標 (いずれか) |
アグリビジネス法人の事業により、出資認定農業者からの仕入量もしくは仕入額が5年間で概ね20%以上増加すること/または付加価値額(営業利益+人件費+減価償却費)が5年間で概ね15%以上増加すること |
使いみちは設備資金と関連費用に分かれます。設備資金は「加工場、レストラン、冷蔵庫、直売所など、農産物の加工、保管、販売に関する事業、農家民宿や体験型観光農園など、農業体験サービスに関する事業」が対象です。関連費用は「加工・販売事業の開始や多店舗展開時に必要となる原材料費や資材費など、上記の設備投資に関連して必要となる費用」で、返済期間は10年以内(据置3年以内)と設備資金より短くなります。
スーパーW資金の90%特例
限度額は原則として事業費の80%以内ですが、公庫は特例として90%以内になる場合を示しています。前提として「国の補助金を財源に含む補助事業を活用せずに事業を行う場合」であることが必要で、そのうえで次のいずれかに当たることとされています。
| 区分 | 公表されている条件 |
|---|---|
| 1 女性の経営参画 | 女性が代表取締役になっている法人、または女性が役員の過半数を占める法人が実施する事業である場合 |
| 2 地域経済の活力維持 | 常時従事者が1名以上増加する場合(グループ会社間の人員の振替で実質的な雇用効果が認められないものを除く)/市場において自然的経済的社会的条件からみて一体である地域の特産物として相当程度認識されている農産物を利用する場合(地域ぐるみで開発・販路開拓を推進している農産物を利用する場合も含む)/バリアフリー化による顧客誘引力の強化、または多言語対応その他のグローバル化による訪日外国人の利用に供する事業の環境整備を行う場合/省エネルギー化・省資源化に取り組み、計画期間内に経費率を5%以上引き下げることが見込まれる場合 |
| 3 輸出環境の整備 | ISO9000、ハラール認証その他の国際規格の取得、高度な品質管理の構築その他の輸出環境を整備するための事業である場合 |
補助金との併用が前提を崩します。90%の特例は「国の補助金を財源に含む補助事業を活用せずに事業を行う場合」という条件が先に置かれています。補助金を取りにいくか、融資の割合を上げるかは、計画の段階で選ぶことになります。
条件は具体的に書かれています。常時従事者が1名以上増加、経費率を5%以上引き下げ、ISO9000やハラール認証の取得といった形で、該当するかどうかを判断しやすい書き方です。グループ会社間の人員の振替は除外されると明記されています。
農業改良資金は無利子で使える
6次産業化支援のページに挙がっている農業改良資金は、対象者が「6次産業化法に定める『総合化事業計画』の認定を受けた中小企業者など」と書かれています。限度額は個人5,000万円、法人1億5,000万円で、返済は12年以内(据置5年以内)です。
この資金の最大の特徴は利率です。金利情報の主要資金一覧(令和8年10月20日現在)で、農業改良資金は「無利子」と表示されています。制度ページでも「無利子(お借入の全期間にわたり無利子です)」と書かれています。加工・販売に進む計画で総合化事業計画の認定を取れるなら、金利の面では最も有利な選択肢です。無利子の資金の比較は農業で無利子の融資を受けるにはで扱っています。
ただし返済期間は12年以内で、スーパーL資金の25年以内やスーパーW資金の設備資金25年以内より短くなります。金利がゼロでも、毎年の返済額は大きくなる計算です。
連携する食品会社・農協向けの枠
残りの2つは、農業者本人以外が借りる制度です。
食品等持続的供給促進資金は「農林漁業者等と連携する食品等事業者」が対象で、限度額は事業費の80%以内、返済は10年超25年以内(据置3年以内)です。返済期間に「10年超」という下限が付いている点に注意が要ります。短い期間では使えません。
農林漁業施設資金(共同利用施設)は「農業協同組合、農業協同組合連合会」が対象で、限度額は負担する額の80%、返済は20年以内(据置3年以内)です。個々の農家ではなく組合が共同利用の施設を整備する場合の枠になります。
確認できなかった点を書いておきます。食品等持続的供給促進資金の金利は、主要資金の金利一覧では「2.95%〜3.75%(食農連携型)」「3.45%〜4.05%(生産性向上型)」と2つの型に分かれて表示されていましたが、どちらの型に当たるかの判定基準は公表ページでは特定できませんでした。スーパーW資金の金利は一覧で3.40%と表示されています。農林漁業施設資金(共同利用施設)は一覧に単独の欄がありませんでした。金利の区分については、金利一覧のPDFを開くか、支店(農林水産事業)へ問い合わせることになります。
どれを選ぶかの順番
整理すると、次の順で考えることになります。まず、設備を持つのが誰かを決めます。農家本人ならスーパーL資金、別法人ならスーパーW資金です。法人を立てる場合は、認定農業者が議決権の過半数を持つ必要があります。
次に、総合化事業計画の認定を取れるかを確認します。取れるなら無利子の農業改良資金が候補に入りますが、限度額は個人5,000万円・法人1億5,000万円で、返済は12年以内です。金額が必要ならスーパーL資金やスーパーW資金のほうが現実的です。
提携先の食品会社が設備を持つなら食品等持続的供給促進資金、農協が共同利用施設を整備するなら農林漁業施設資金(共同利用施設)になります。相談の入口はいずれも最寄りの日本政策金融公庫支店(農林水産事業)で、公庫も6次産業化支援のページで「ご相談は、最寄りの日本政策金融公庫支店(農林水産事業)まで。」と書いています。申込みの流れは農林水産事業の融資はどう申し込むかに、農業向け5制度の横断比較は農林水産事業の融資制度を比較にまとめています。
よくある質問
加工場を建てるのにいちばん大きく借りられるのはどれですか
金額で見るとスーパーL資金です。個人3億円、法人10億円が公表値で、返済も25年以内(据置10年以内)と長く取れます。ただし対象は認定農業者に限られます。
子会社をつくると何が変わりますか
使う資金がスーパーW資金になります。限度額は金額ではなく事業費の80%以内(特例90%以内)で、株式会社なら認定農業者が総株主の議決権の過半数を有していることなどの要件が付きます。
90%の特例はどうすれば使えますか
国の補助金を財源に含む補助事業を活用せずに事業を行うことが前提で、そのうえで女性の経営参画、地域経済の活力維持に資する4つの類型、輸出環境の整備のいずれかに当たる場合とされています。
無利子で借りられる制度はありますか
農業改良資金が無利子です。6次産業化支援のページでは、対象者が6次産業化法に定める「総合化事業計画」の認定を受けた中小企業者などと書かれています。限度額は個人5,000万円、法人1億5,000万円です。
農家ではなく食品会社でも借りられますか
食品等持続的供給促進資金が「農林漁業者等と連携する食品等事業者」を対象としています。限度額は事業費の80%以内で、返済期間は10年超25年以内です。
レストランや農家民宿も対象になりますか
スーパーW資金の設備資金の説明に、加工場、レストラン、冷蔵庫、直売所のほか、農家民宿や体験型観光農園など農業体験サービスに関する事業が挙げられています。
参照した公式情報
- 日本政策金融公庫 6次産業化支援(支援の対象、生産・加工・流通を一体化する図、ご利用いただける融資制度4つの対象者・限度額・返済期間、相談先)
- 日本政策金融公庫 スーパーW資金(農林漁業施設資金)(アグリビジネス法人の要件、アグリビジネス強化計画の認定要件と数値目標、設備資金と関連費用、事業費の80%以内と90%以内の特例、返済期間)
- 日本政策金融公庫 農業改良資金(無利子であること、限度額、返済12年以内と据置の例外、促進事業者向けの枠)
- 日本政策金融公庫 スーパーL資金(処理加工施設・流通販売施設が対象になること、限度額、返済期間、推進会議の認定)
- 日本政策金融公庫 金利情報 農林漁業者の方【農林水産事業】(令和8年10月20日現在の主要資金の金利一覧。スーパーW資金3.40%、農業改良資金は無利子、食品等持続的供給促進資金の2つの型)