日本政策金融公庫の「中小企業事業」は、中小企業者向けに長期資金を供給する窓口です。公庫自身が「主な融資制度の上限額は7億2,000万円で1先あたりの平均融資金額は約9,000万円」「ご利用先の約8割が従業員20名以上、約9割が資本金1,000万円以上」と公表しています。同じ公庫でも、小規模事業者向けの国民生活事業(主な融資制度の限度額7,200万円、1先あたりの平均融資残高約700万円、利用先の約9割が従業者9名以下)とは対象も金額も別物です。この記事では、中小企業事業という枠組みがどういう仕組みで、どの制度をどう選び、どこでつまずくのかを、2026年11月3日に公庫の公式サイトで確認した内容だけで整理します。
この記事の結論
- 中小企業事業は長期資金が主体。設備資金は20年以内、運転資金は10年以内が標準で、据置期間は2年以内。急ぎの短期運転資金を想定した窓口ではない。
- 制度は「目的別の入口」で分かれる。同じ設備投資でも、どの制度で申し込むかによって限度額も利率も変わる。
- 利率は基準利率を出発点に、条件を満たした分だけ引く仕組み。制度ページは「特別利率②」という名前か「基準利率−0.65%」という差分で書き、実額は別の一覧表にある。
- 優遇が効くのは一定額まで。2億7千万円・4億円・5億4千万円と制度ごとに線の位置が違い、超えた部分は基準利率になる。
- 多くの制度で法律に基づく計画の承認・認定が入口の条件。認定は融資とは別の手続きで、取得に時間がかかる。
- 担保・保証は「相談のうえ決める」が基本。無保証人と明記されているのは1か所だけで、担保を付けないほうが利率が下がる枠もある。
- 手続きは相談・申込・審査・融資・返済の5段階。審査では公庫職員が現地に来る。
公庫の3事業のなかで、中小企業事業はどこに位置するか
日本政策金融公庫は、国民生活事業・中小企業事業・農林水産事業の3つの事業で構成されています。公庫は事業資金のページで、3事業それぞれの規模をはっきり書き分けています。
| 事業 | 対象 | 主な融資制度の枠 | 1先あたりの規模 | 利用先の特徴 |
|---|---|---|---|---|
| 国民生活事業 | 小規模事業者・個人事業主 | 限度額7,200万円 | 平均融資残高 約700万円 | 約9割が従業者9名以下の小規模事業者 |
| 中小企業事業 | 中小企業者 | 上限額7億2,000万円 | 平均融資金額 約9,000万円 | 約8割が従業員20名以上、約9割が資本金1,000万円以上 |
| 農林水産事業 | 農林漁業・食品産業 | — | — | 食料の安定供給の確保などに資する長期の資金を供給 |
1先あたりの金額で約13倍の開きがあります。この違いは、融資制度のページにも、金利情報のページにも、手続きのページにも波及しています。同じ制度名でも国民生活事業と中小企業事業の両方にページがあり、条件が別というのが、いちばん間違えやすいところです。新事業活動促進資金、企業活力強化資金、環境・エネルギー対策資金、中小企業経営力強化資金、挑戦支援資本強化特別貸付はいずれも両方にページがあり、画面上部のタブで切り替わります。
どちらの窓口に行くべきかは、企業規模と必要額で決まります。2つの事業の線引きは国民生活事業と中小企業事業の違いの記事に詳しくまとめています。公庫そのものの成り立ちは日本政策金融公庫とは何かの記事にあります。
「長期資金を主に取り扱う」という性格
公庫は中小企業事業について「中小企業者の皆さまへの長期資金を主に取り扱っています」と書いています。これは単なる説明文ではなく、制度の設計そのものに表れています。
確認した8つの制度のうち、設備資金の返済期間はいずれも20年以内。運転資金は10年以内です。据置期間は原則2年以内で、新事業育成資金の設備資金だけが5年以内。利率表も貸付期間を5年以内から19年超20年以内まで16段に割っており、20年という長さを前提にした作りになっています。
裏を返せば、数か月で返す短期のつなぎ資金や、来月の支払いに充てる緊急の運転資金は、この窓口の想定から外れます。手続きも、相談から始めて審査の段階で公庫職員が現地に出向く流れで、公式サイトに融資までの日数の公表はありません。急ぎの資金需要には、別の手段と並行して考える必要があります。
中小企業事業で扱う制度の全体像
公庫の「事業資金 中小企業の方【中小企業事業】」のページには、目的別に制度が並んでいます。読者が選べる形に並べ替えると、次のようになります。
| 制度 | 入口の切り口 | 限度額 | 優遇の上限 | 当サイトの記事 |
|---|---|---|---|---|
| 新事業活動促進資金 | 経営革新計画などの承認・認定、100億宣言、第二創業 | 14億4千万円 | 5億4千万円 | 詳細 |
| 企業活力強化資金 | 業種・区域・計画・業法の免許 | 7億2千万円 | 2億7千万円 | 詳細 |
| IT活用促進資金 | 情報化投資の中身、認定 | 7億2千万円 | 2億7千万円 | 詳細 |
| 環境・エネルギー対策資金 | 10の枠(省エネ・公害防止・GXなど) | 7億2千万円 | 4億円 | 詳細 |
| 社会環境対応施設整備資金(BCP資金) | BCPなどに基づく防災投資 | 7億2千万円 | 4億円 | 詳細 |
| 中小企業経営力強化資金 | 認定経営革新等支援機関の指導、会計要領の適用など | 7億2千万円 | 2億7千万円 | この記事で要約 |
| 地域活性化・雇用促進資金 | 地域と雇用創出の人数 | 7億2千万円 | 2億7千万〜6億7千万円 | この記事で要約 |
| 新事業育成資金 | 高い成長性、事業化からおおむね7年以内 | 7億2千万円 | —(上限3.0%のキャップ) | 担保の記事で言及 |
| 挑戦支援資本強化特別貸付(資本性ローン) | 新規事業・経営改善・企業再建 | 15億円 | 業績連動(体系が別) | この記事で要約 |
| 公庫融資借換特例制度 | 既往公庫融資の借換え | 適用した特別貸付制度の限度額 | 適用制度に準じる | この記事で要約 |
このほかに、災害関連の特別貸付(令和2年7月豪雨、令和6年能登半島地震など)、セーフティネット関連(経営環境変化対応資金、金融環境変化対応資金、取引企業倒産対応資金)、企業再建資金、事業承継・集約・活性化支援資金、働き方改革推進支援資金、海外展開・事業再編資金などがあります。5制度を同じ軸で並べた比較は中小企業事業の融資制度5つの比較にまとめました。
制度は「何に使うか」ではなく「どの条件に当たるか」で分かれる
中小企業事業の制度を選ぶとき、多くの人は「設備資金だからこの制度」と考えます。実際には、設備資金はほとんどの制度で使えます。分かれ目は入口の条件です。
入口の条件は4種類に分けられる
①は取りにいける条件です。審査期間はかかりますが、計画を作って申請すれば該当しうる。②③④は、今の自社の状態で決まっている条件で、後から変えにくいものです。自分がどの型の条件に当たるのかを見分けると、準備すべきことがはっきりします。
新事業活動促進資金|限度額が突出している
7つの入口。限度額14億4千万円、優遇は5億4千万円まで
直接貸付 14億4千万円代理貸付 1億2千万円設備20年/運転10年据置2年以内
経営革新関連、経営向上計画関連、基盤確立事業実施関連、経営強化関連、100億宣言関連、ローカル10,000関連、第二創業関連の7つ。経営革新計画の承認や基盤確立事業実施計画の認定があれば、5億4千万円まで基準利率−0.65%になります。第二創業関連だけは計画の承認・認定を条件にしておらず、代わりに引き下げ幅が−0.4%です。
使いみちで目を引くのが第二創業関連で、既存事業の全部または一部を廃止するための資金と、これに伴う債務の返済資金が含まれます。事業転換では新しい投資より先にたたむ費用が問題になるので、実務に合った設計です。ローカル10,000関連は、この制度で唯一「無保証人となります」と明記された枠でもあります。
企業活力強化資金|業種だけで入口に立てる
8つの入口。設備の品目名まで公表されている
直接貸付 7億2千万円優遇 2億7千万円まで最大 基準利率−0.9%
卸売業・小売業・飲食サービス業・サービス業に加え、物流業務を行う方と旅客自動車運送事業者が対象です。1番の入口は業種だけで当たり、2〜5番は中心市街地活性化法や地域再生法の区域・計画が条件になります。対象事業a〜fには、場内運搬車・コンベア・ゴンドラケース・POS・冷蔵冷凍ケースといった設備の品目名が並びます。
利率の書き方が入口で変わるのも特徴です。1〜7番は特別利率①②③という名前、8番の旅客自動車運送だけは基準利率−0.4%、地域交通法の4つの認定計画なら基準利率−0.9%という差分表記です。商店街の空き店舗への出店では、1番でも特別利率①から②へ1段深くなります。
IT活用促進資金|電子計算機の単体導入は対象外
5類型。ソフトウェアが長期運転資金に入る
直接貸付 7億2千万円優遇 2億7千万円までテレワークで特別利率①
情報化投資を行う方(A〜Eの5区分)、情報処理支援機関、特定高度情報通信技術活用システムの開発供給計画・導入計画の認定、特定半導体生産施設整備等計画の認定、テレワークの導入等を行う方の5類型です。公庫は「電子計算機」については、単体で導入する場合はご融資の対象となりませんと明記しています。周辺装置・端末装置・被制御設備(CNCや多軸産業用ロボット装置)・関連設備(LANケーブルやゲートウェイ装置)との連携が前提です。
長期運転資金に「ソフトウェアの取得、制作および運用に必要な資金など」が含まれる点は、ほかの制度にない特徴です。利率は1類型が原則基準利率で、DX推進指標の診断結果の提出で−0.2%、DX認定や情報処理支援機関の認定で特別利率②、技術等情報漏えい防止措置の認証を受けた方の設備資金で特別利率①になります。
環境・エネルギー対策資金|10の枠が1つの制度名に入っている
枠が違えば条件もまるごと違う
直接貸付 7億2千万円(10枠共通)優遇 4億円まで省エネ設備は上限の記載なし
非化石エネルギー関連、省エネ設備関連、大気汚染関連・アスベスト関連、水質汚濁関連、産業廃棄物・プラスチック・再資源化事業等高度化法関連、建設機械・特定特殊自動車関連、PCB廃棄物処分関連、土壌汚染対策関連、GX関連、特定船舶関連の10枠です。返済期間も、設備資金20年以内の枠と、運転資金のみ10年以内の枠(PCB廃棄物・土壌汚染)に分かれます。
優遇がいちばん深いのは省エネ設備関連で、基準利率−0.65%。しかもこの枠だけ「4億円まで」という金額の記載がありません。対象は法定耐用年数を超過した既存設備を更新・増強する同種の新たな設備で、一定の要件を満たすものです。非化石エネルギー関連では、太陽光が「発電出力10kW以上の自家消費型発電設備」に限られる一方、風力・地熱・水力・バイオマスは1段深い特別利率②に置かれています。
社会環境対応施設整備資金(BCP資金)|引き下げが3段
自分でBCPを作れば−0.65%、認定や耐震改修なら−0.9%
直接貸付 7億2千万円優遇 4億円まで運転資金も−0.4%
「BCPなど」は3通りで、中小企業庁の中小企業BCP策定運用指針に則った計画、事業継続力強化計画・連携事業継続力強化計画の認定を受けた計画、地方公共団体の防災業務計画等に則り自治体と連携する計画です。公庫は自然災害のほか、感染症またはサイバー攻撃にかかる対策の観点から策定された計画も含むと注記しています。
利率は設備資金の原則が−0.65%、建築物の耐震改修の促進に関する法律に基づく耐震改修や認定計画にかかる資金なら−0.9%、運転資金は−0.4%。パンフレットには「適用利率簡易フローチャート」が載っており、運転資金かどうかを設備資金より先に判定する順番になっています。
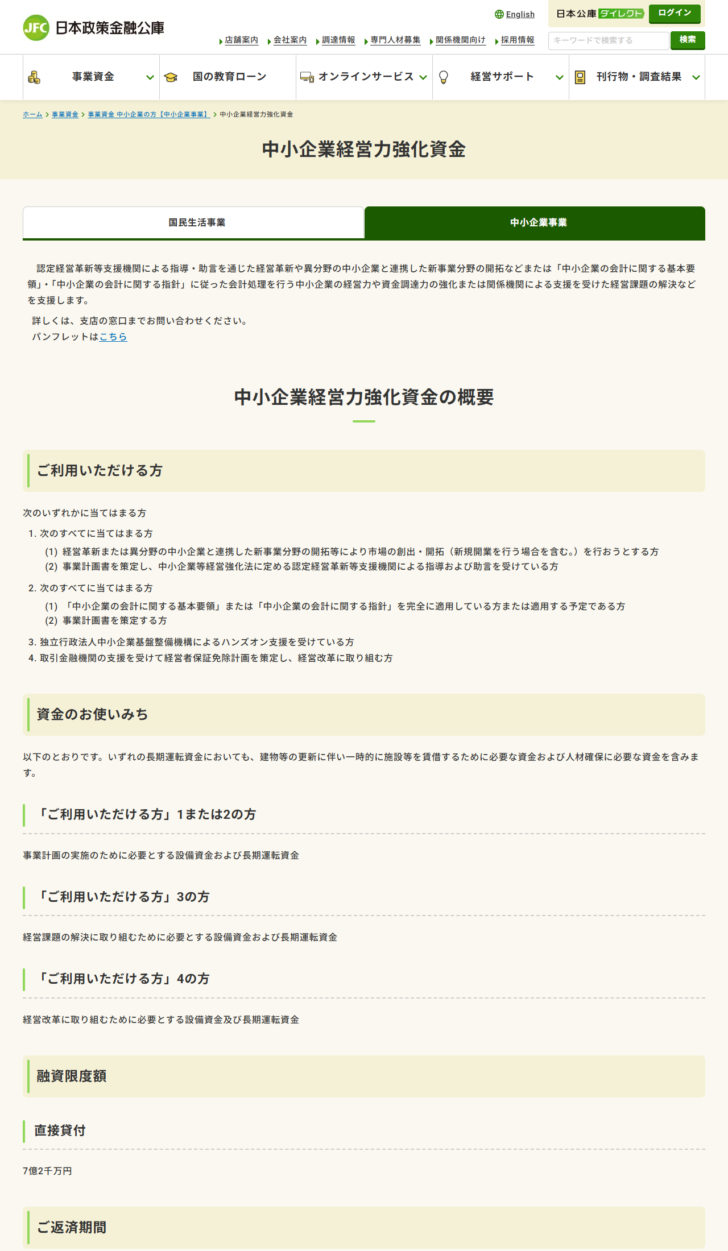
中小企業経営力強化資金|会計と支援機関が条件になる
4つの入口。会計のルールを適用していることが利率に効く
直接貸付 7億2千万円優遇 2億7千万円まで 特別利率①代理貸付の記載なし
入口は4つです。1つ目は、経営革新または異分野の中小企業と連携した新事業分野の開拓等により市場の創出・開拓を行おうとし、かつ事業計画書を策定して認定経営革新等支援機関の指導および助言を受けている方。2つ目は、「中小企業の会計に関する基本要領」または「中小企業の会計に関する指針」を完全に適用している(または適用する予定の)方で、事業計画書を策定する方。3つ目は中小企業基盤整備機構によるハンズオン支援を受けている方。4つ目は取引金融機関の支援を受けて経営者保証免除計画を策定し、経営改革に取り組む方です。
1番の入口は原則が基準利率で、会計要領または会計指針を完全に適用しており、かつ「当面6ヵ月程度の資金繰り予定表」と「部門別収支状況表」を含んだ事業計画書を策定している場合に、2億7千万円まで特別利率①になります。資金繰り予定表と部門別収支状況表という具体的な書類名が条件に書かれているのは、中小企業事業のなかでもこの制度だけでした。3番・4番は条件なしで2億7千万円まで特別利率①です。
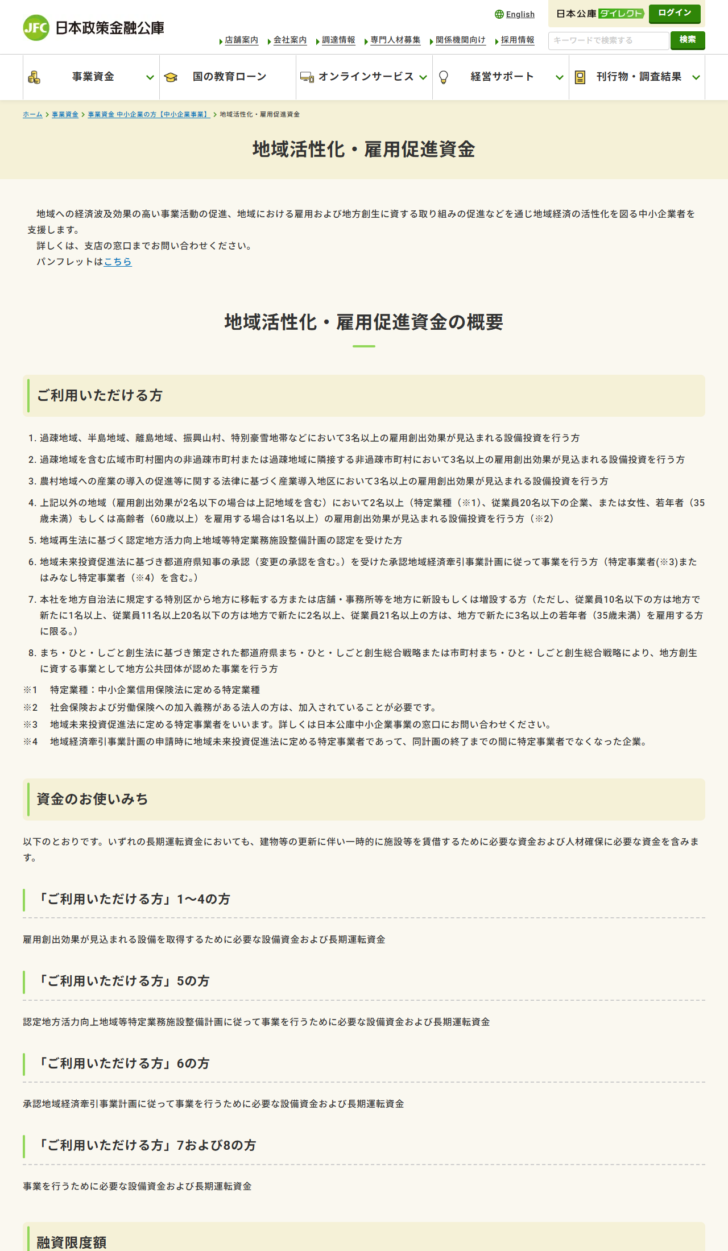
地域活性化・雇用促進資金|雇用の人数が条件になる
8つの入口。地域と雇用創出の人数の組み合わせで決まる
直接貸付 7億2千万円代理貸付 1億2千万円優遇は最大6億7千万円まで
過疎地域、半島地域、離島地域、振興山村、特別豪雪地帯などで3名以上の雇用創出効果が見込まれる設備投資が1番の入口。過疎地域に隣接する非過疎市町村や産業導入地区も同じ3名以上です。4番の「上記以外の地域」では2名以上が基準で、特定業種・従業員20名以下の企業・女性・35歳未満の若年者・60歳以上の高齢者を雇用する場合は1名以上に緩みます。
この制度の特徴は、優遇の上限が条件によって動くことです。原則は2億7千万円までですが、設備投資額が事業用固定資産の30%以上を占める場合は4億円まで。さらに1〜3番の入口では、2億7千万円超5億4千万円まで(30%以上の場合は4億円超6億7千万円まで)特別利率①が続きます。中小企業事業のなかで、優遇が6億7千万円まで伸びるのはこの制度だけでした。
7番には、本社を特別区から地方に移転する、または店舗・事務所等を地方に新設・増設する枠があります。従業員数に応じて、地方で新たに1名・2名・3名以上の若年者(35歳未満)を雇用することが条件です。長期運転資金はいずれの入口でも基準利率です。
新事業育成資金|据置5年、知的財産も担保になりうる
高い成長性が見込まれる、事業化からおおむね7年以内の事業
直接貸付 7億2千万円設備資金の据置 5年以内利率に上限3.0%のキャップ
公庫の成長新事業育成審査会から事業の新規性・成長性の認定を受けた方、または技術・ノウハウ等に新規性がみられる事業を行う方が対象です。後者には、他企業で利用されていない知的財産権に係る技術を利用する事業、指定補助金等や特定新技術補助金等の交付決定を受けて開発した技術を利用する事業などが含まれます。これに加えて、中小企業事業が継続的に経営指導を行うことで円滑な事業の遂行が可能と認められることが条件です。
ほかの制度と違う点が3つあります。設備資金の据置期間が5年以内(ほかは2年以内)、利率に上限3.0%というキャップがあること、そして担保の欄に「ソフトウェア、特許権等の知的財産についても担保としてご活用いただける場合があります」と書かれていることです。代理貸付の記載はなく、直接貸付のみでした。
挑戦支援資本強化特別貸付(資本性ローン)|返し方が根本的に違う
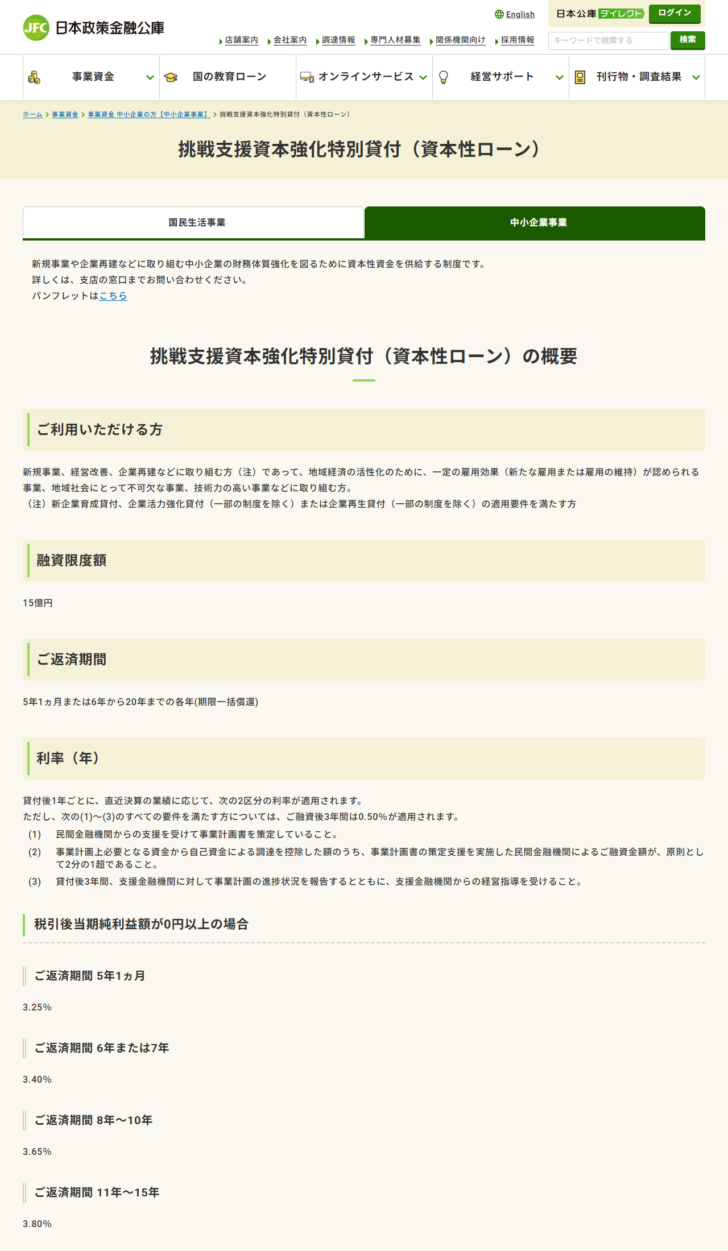
限度額15億円。毎回の元金返済がなく、満期に一括で返す
限度額 15億円5年1ヵ月または6〜20年期限一括償還業績連動の利率
新規事業、経営改善、企業再建などに取り組む中小企業の財務体質強化を図るために資本性資金を供給する制度です。対象は、地域経済の活性化のために一定の雇用効果(新たな雇用または雇用の維持)が認められる事業、地域社会にとって不可欠な事業、技術力の高い事業などに取り組む方で、新企業育成貸付・企業活力強化貸付(一部を除く)・企業再生貸付(一部を除く)の適用要件を満たすことが前提です。
ほかの制度との最大の違いは返し方です。期限一括償還で、毎回の元金返済がありません。返済期間は5年1ヵ月、または6年から20年までの各年から選びます。利率は貸付後1年ごとに直近決算の業績に応じて2区分が適用され、税引後当期純利益額が0円以上の場合は、返済期間5年1ヵ月で3.25%、6年または7年で3.40%、8〜10年で3.65%、11〜15年で3.80%です。
さらに、次の3つをすべて満たす方には融資後3年間は0.50%が適用されます。民間金融機関からの支援を受けて事業計画書を策定していること、事業計画上必要となる資金から自己資金による調達を控除した額のうち、事業計画書の策定支援を実施した民間金融機関による融資金額が原則として2分の1超であること、貸付後3年間、支援金融機関に対して事業計画の進捗状況を報告するとともに経営指導を受けることです。
この制度は中小企業事業の主要利率一覧表の体系の外にあり、金利情報のページにも「挑戦支援資本強化特別貸付(資本性ローン)については、毎年の業績に応じた利率が適用されます」と別記されています。契約前の重要事項も、資本性ローン専用の「公庫資金のしおり」が用意されています。
公庫融資借換特例制度|新規の資金ではなく借換え
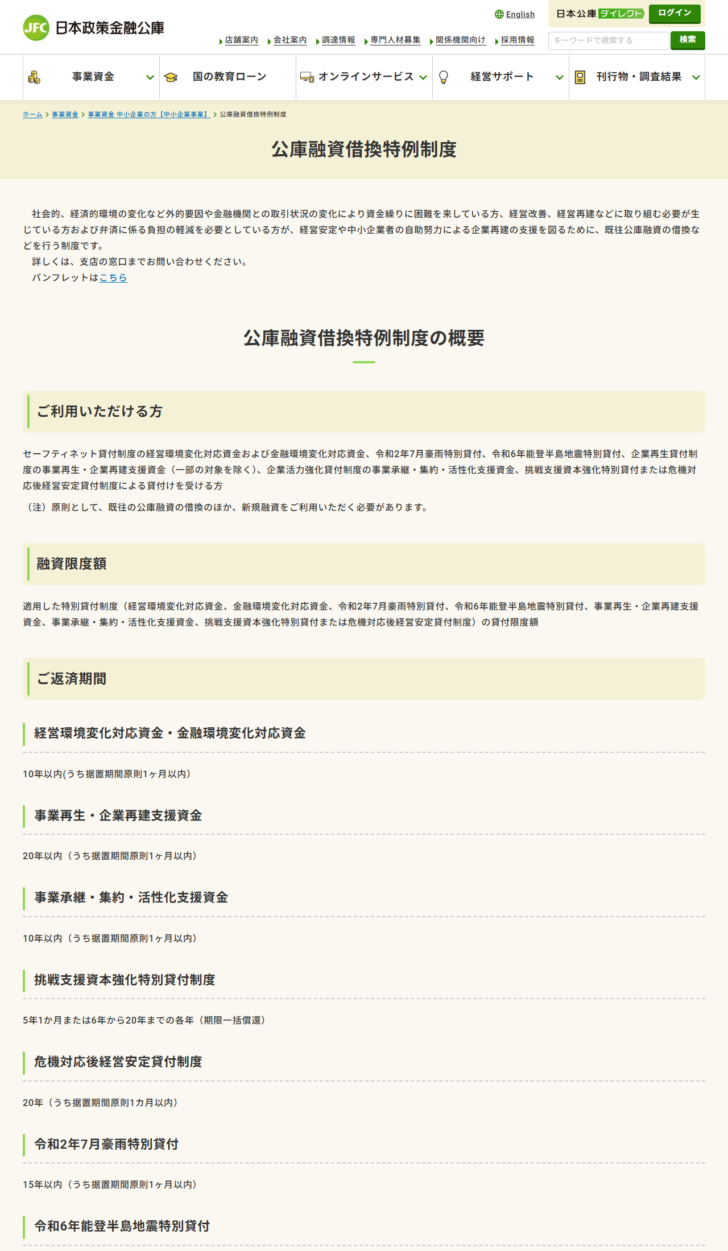
既往公庫融資の借換え。単独では使えない
限度額は適用制度に準じる据置は原則1ヶ月以内新規融資の利用が原則必要
社会的・経済的環境の変化など外的要因や、金融機関との取引状況の変化により資金繰りに困難を来している方、経営改善・経営再建などに取り組む必要が生じている方、弁済に係る負担の軽減を必要としている方が、既往の公庫融資の借換などを行う制度です。
使えるのは、セーフティネット貸付制度の経営環境変化対応資金・金融環境変化対応資金、令和2年7月豪雨特別貸付、令和6年能登半島地震特別貸付、企業再生貸付制度の事業再生・企業再建支援資金(一部の対象を除く)、企業活力強化貸付制度の事業承継・集約・活性化支援資金、挑戦支援資本強化特別貸付、危機対応後経営安定貸付制度による貸付けを受ける方です。この制度だけを単独で使うことはできず、公庫も「原則として、既往の公庫融資の借換のほか、新規融資をご利用いただく必要があります」と注記しています。
返済期間は適用した制度ごとに決まり、経営環境変化対応資金・金融環境変化対応資金が10年以内、事業再生・企業再建支援資金が20年以内、事業承継・集約・活性化支援資金が10年以内、令和2年7月豪雨特別貸付と令和6年能登半島地震特別貸付が15年以内、危機対応後経営安定貸付制度が20年です。据置期間はいずれも原則1ヶ月以内で、ほかの制度の2年以内とは桁が違います。利率は適用した特別貸付制度に定めるものが使われます。
セーフティネット貸付|業況が悪化したときの枠
ここまでは「前に進むための投資」に対する制度でした。中小企業事業には、業況が悪化したときの枠も別に用意されています。セーフティネット貸付と呼ばれる3つの制度です。
| 制度 | 対象 | 限度額 | 返済期間 |
|---|---|---|---|
| 経営環境変化対応資金 | 外的要因により一時的に売上の減少など業況悪化を来しているが、中長期的には回復・発展が見込まれる方 | 7億2千万円 | 設備20年以内/運転10年以内(据置とも3年以内) |
| 金融環境変化対応資金 | 金融機関との取引状況の変化などにより、一時的に資金繰りに困難を来している方 | —(制度ページで要確認) | — |
| 取引企業倒産対応資金 | 取引企業など関連企業の倒産により経営に困難を来している方 | —(制度ページで要確認) | — |
経営環境変化対応資金の該当事由は8つあり、数字で区切られています。最近の決算期の売上高が前期または前々期に比し5%以上減少、最近3ヵ月の売上高が前年同期または前々年同期に比し5%以上減少かつ今後も減少が見込まれる、最近の決算期の純利益額または売上高経常利益率が前期または前々期に比し悪化、最近の取引条件が回収条件の長期化または支払条件の短縮化などにより0.1ヵ月以上悪化、社会的な要因による一時的な業況悪化により資金繰りに著しい支障を来している(または来すおそれのある)、赤字幅が縮小したものの税引前損益または経常損益で損失を生じている、前期に損失を生じており最近の決算期で利益が増加したものの利益準備金および任意積立金等の合計額を上回る繰越欠損金を有している、前期に損失を生じており最近の決算期で利益が増加したものの債務償還年数が15年以上である、の8つです。
利率は基準利率(長期運転資金に限り上限3.0%)が原則。ただし5番目に当たる方のうち、原油価格上昇をはじめとした原材料・エネルギーコスト増の影響、中東・ウクライナ情勢の変化の影響、または米国自動車関税措置等の影響を受けており、かつ最近における売上高総利益率もしくは売上高営業利益率が前期に比し5%以上減少している方、または売上高が前期に比し5%以上減少している方は、基準利率−0.4%(上限3.0%)になります。据置期間が3年以内と、ほかの制度の2年以内より1年長い点も、この枠の性格を示しています。
取引企業倒産対応資金の該当事由は5つで、倒産した企業に対して50万円以上の売掛金債権などを有する、倒産した企業に対する取引依存度が20%以上である、倒産した企業に対して貸付金や差入保証金などの債権を有する、倒産した企業の債務を保証している、倒産した企業の設置する商業施設に入居し業況悪化の影響を受けるおそれがある、のいずれかです。金額と比率で線が引かれているため、自社が当たるかどうかを先に計算できます。
これらの制度から借り換える場合は、前述の公庫融資借換特例制度が使えます。対象に「セーフティネット貸付制度の経営環境変化対応資金および金融環境変化対応資金」が明記されています。
金融環境変化対応資金|銀行側の事情で資金繰りが詰まったとき
セーフティネット貸付の2つ目は、自社の業績ではなく取引金融機関の側の変化が原因で資金繰りが苦しくなった場合の枠です。対象は、金融機関との取引状況の変化により一時的に資金繰りに困難を来し、中長期的には資金繰りが改善し経営が安定することが見込まれる方で、次のいずれかに該当する方とされています。
| 番号 | 該当する状況 |
|---|---|
| 1 | 取引金融機関が行政庁から業務停止命令(一部業務停止命令を含む)を受けた |
| 2 | 取引金融機関が実質的に経営破綻の状態等にある |
| 3 | 預金保険法等の規定に基づき、取引金融機関からの借入等が株式会社整理回収機構に譲渡された方などで、経常利益を計上しているなど業況が順調であると認められる |
| 4 | 経営状況が悪化していないにもかかわらず、金融機関からの借入金利が長期プライムレートの変動に比べ相対的に上昇するなどの状況にある |
| 5 | 国際的な金融不安や経済環境の変化を背景に、取引金融機関から借入残高の減少、約定した返済条件を超える弁済、当座預金の解約、担保・保証人の追加、借入金利の引上げのいずれかの要請または取扱いを受けている |
融資限度額は直接貸付3億円で、ここまで見てきた7億2千万円・14億4千万円・15億円とは桁がひとつ下がります。返済期間は設備資金20年以内・運転資金10年以内で、据置期間はいずれも3年以内。利率は基準利率(長期運転資金に限り上限3.0%)です。
長期運転資金には、建物等の更新に伴い一時的に施設等を賃借するために必要な資金のほか、3番に該当する方が株式会社整理回収機構に対して繰上返済を行うために必要な資金が含まれると明記されています。借入が整理回収機構に移ってしまった会社が、そこから抜けるための資金を公庫から借りられる、という設計です。
5番の「担保・保証人の追加」「借入金利の引上げ」は、取引銀行から持ちかけられた条件変更そのものが該当事由になるという書き方です。自社の決算が悪化していなくても当たりうるため、条件変更を受け入れる前に、この枠があることを知っておく価値があります。
ほかの資金調達方法との位置づけ
公庫の中小企業事業は、資金調達の選択肢のひとつです。ほかの方法と並べると、使いどころがはっきりします。
目的が近い、ほかの調達手段
信用保証協会の保証付融資
民間金融機関から借りる際に保証協会が保証する仕組み。公庫の直接貸付とは別の枠で、併用されることも多い。保証制度5つの比較
自治体の制度融資
自治体が条件を決め、保証協会が保証し、金融機関が貸す三者の仕組み。制度融資とは
補助金・助成金
返済不要だが、原則は後払いで採択も必要。つなぎ資金が別に要る。中小企業向け補助金5制度の比較
手形割引・ファクタリング
売掛債権や手形を早期に資金化する手段。融資ではないため、公庫の長期資金とは用途が違う。手形割引・でんさい割引5社の比較
私募債
社債を発行して資金を調達する方法。銀行保証付や特定社債保証制度がある。私募債による資金調達とは
ABL(動産・債権担保融資)
在庫や売掛金を担保にする融資。不動産担保が出せない場合の選択肢。ABLとは
公庫の中小企業事業が強いのは、期間の長さと、政策目的に沿った投資への引き下げです。20年の設備資金を基準利率−0.65%や−0.9%で組めるのは、民間の設備資金では簡単ではありません。一方で、スピードと小回りでは民間金融機関や売掛債権の資金化に分があります。目的と時間軸で使い分けることになります。
借りた後に続くこと
融資が実行されたら終わり、ではありません。公庫は設備資金について、融資対象の物件の取得が適正に行われたかどうか(金額および時期など)の報告を求め、固定資産台帳への計上確認や現地確認等を行うとしています。発注した内容と実際に取得したもの、取得の時期、帳簿への計上までが確認の範囲に入りますです。
制度によっては進捗報告の様式も用意されています。中小企業経営力強化資金等の「事業計画進捗報告書」、働き方改革推進支援資金の「働き方改革実現計画進捗報告書」、賃上げ貸付利率特例制度の「賃上げ報告書」です。利率の引き下げを受けた根拠が、後から確認される構造になっています。資本性ローンでは、3要件のひとつに「貸付後3年間、支援金融機関に対して事業計画の進捗状況を報告するとともに、支援金融機関からの経営指導を受けること」が入っています。
計画どおりに進まなかった場合の扱いは、確認した範囲では公表されていません。申し込む前に窓口で確認しておく項目のひとつです。
利率の仕組み|名前と差分の2通りで書かれる
中小企業事業の制度ページは、利率を2通りの書き方で示します。「特別利率②」のような名前と、「基準利率−0.65%」のような差分です。どちらも実額ではありません。実額は中小企業事業の主要利率一覧表で引きます。
| 貸付期間 | 基準利率 | 特別利率① | 特別利率② | 特別利率③ |
|---|---|---|---|---|
| 5年以内 | 3.10% | 2.70% | 2.45% | 2.35% |
| 6年超7年以内 | 3.20% | 2.80% | 2.55% | 2.35% |
| 8年超9年以内 | 3.40% | 3.00% | 2.75% | 2.50% |
| 10年超11年以内 | 3.60% | 3.20% | 2.95% | 2.70% |
| 13年超14年以内 | 3.80% | 3.40% | 3.15% | 2.90% |
| 16年超17年以内 | 4.00% | 3.60% | 3.35% | 3.10% |
| 19年超20年以内 | 4.10% | 3.70% | 3.45% | 3.20% |
期間が5年以内なら基準利率は3.10%、20年以内なら4.10%。両端でちょうど1.00ポイントの開きがあります。返済期間を延ばすと利率も上がるという関係です。据置期間も貸付期間に含まれるので、据置を長く取って期間が1段上の行に移れば、利率も上がります。
一覧表の下には、この値が標準的な貸付利率であること、実際には信用リスク(担保の有無を含む)等に応じた利率になること、詳しくは営業部店へ問い合わせることが注記されています。表の数字がそのまま提示されるわけではありません。遅延損害金については、令和8年4月1日から令和9年3月31日までに実行される貸付けに年9.1%という割合が、制度を問わず示されています。表の読み方は公庫の利率表の読み方の記事にまとめました。
優遇の上限と、土地の扱い
利率の引き下げは、借入額の全部には効きません。制度ごとに上限が決まっていて、超えた部分は基準利率になります。
| 制度 | 優遇の上限 | 土地に係る資金 |
|---|---|---|
| 新事業活動促進資金 | 5億4千万円 | 除く(第二創業は債務の返済資金も除く) |
| 環境・エネルギー対策資金 | 4億円(省エネ設備関連は記載なし) | GX関連・特定船舶関連で除く |
| 社会環境対応施設整備資金(BCP資金) | 4億円 | 原則除く。地域連携BCP・一定地域からの移転は例外 |
| 企業活力強化資金 | 2億7千万円 | 1番・7番の設備資金で除く |
| IT活用促進資金 | 2億7千万円 | 3類型で除く |
| 中小企業経営力強化資金 | 2億7千万円 | 記載なし |
| 地域活性化・雇用促進資金 | 2億7千万円(条件により4億円・5億4千万円・6億7千万円) | 記載なし |
土地を含む設備投資では、土地の部分だけ基準利率になる制度が多くあります。工場用地を買って建物を建てるような投資では、土地と建物・機械を先に切り分けて見積りを取るのが実務的です。
担保・保証人の考え方
担保・保証人の記載は、確認した制度すべてで同じ定型でした。担保は設定の有無も種類も相談のうえ決めること、直接貸付では一定の要件に当たると経営責任者の個人保証が必要になること、の2点です。その要件が何を指すのかは公表されていません。
定型から外れている3つのパターン
無保証人と明記
新事業活動促進資金のローカル10,000関連だけ。地域経済循環創造事業交付金を活用した補助金等の交付決定を受けていることが条件で、外部の審査が根拠になっている
担保を付けないほうが安い
IT活用促進資金(無形固定資産・繰延資産が使いみちの1・2・5類型)、新事業育成資金、環境・エネルギー対策資金のアスベスト関連と建設機械関連の一部。引き下げ幅はいずれも非公表
担保になるものが広い
新事業育成資金だけが「ソフトウェア、特許権等の知的財産についても担保としてご活用いただける場合があります」と書いている
国民生活事業では、担保の有無が利率表の区分そのものになっています。無担保で税務申告を2期終えている場合の基準利率が3.95〜5.35%、有担保が2.95〜4.95%で、下限に1.00ポイントの差。中小企業事業の一覧表にも「信用リスク(担保の有無を含む。)等に応じて」と書かれており、担保が利率に効く要素であることは明示されています。詳しくは中小企業事業の担保・保証人の記事にまとめました。
申込から実行までの工程
公庫が公表している5段階と、やることの中身
ご相談
日本公庫各支店の中小企業事業の窓口が入口。公庫は電話や最寄りの商工会議所の定例相談でも受け付けると書いている。会社案内や決算書、事業計画書といった手持ちの資料があれば、相談の内容がより具体的になるとされている
お申込
必要な資料を提出する。主なものは7種類(会社案内などの参考資料、法人の登記事項証明書、最新3期分の決算書・税務申告書、納税証明書、最近の試算表、設備投資の概要のわかる資料、担保の内容がわかる資料)。制度によっては計画書の様式が別にある
審査
事業や計画の内容の理解を深めるため、公庫職員が本社や事業計画予定地等に出向く。書類だけで完結する建て付けではない
ご融資
融資が決まると、まず貸付契約の打ち合わせがある。契約と抵当権設定などの手続きが済んでから送金される
ご返済
返し方は元金均等割賦返済が原則で、引き落としは取引金融機関の口座から。設備資金の場合はそのあとに、金額や時期を含めて取得が適正だったかの報告と、固定資産台帳への計上確認・現地確認等が続く
制度ごとの計画書には、新技術・ノウハウ等活用に係る計画書(新事業育成資金)、事業計画書および同進捗報告書(中小企業経営力強化資金等)、DX推進指標活用計画書(IT活用促進資金)、事業承継計画書・付加価値向上計画書・PMI計画書(事業承継・集約・活性化支援資金)、働き方改革実現計画書および同進捗報告書(働き方改革推進支援資金)、賃上げ計画書および同報告書(賃上げ貸付利率特例制度)などがあります。いずれも会社ゴム印の押印または代表者の自署が求められます。詳しくは申込から実行までの記事にまとめました。
直接貸付と代理貸付
中小企業事業には2つの貸付の形があります。直接貸付は公庫の支店に直接申し込む形、代理貸付は公庫と代理店契約を結んだ民間金融機関を経由する形です。
確認した範囲で、代理貸付の限度額はどの制度も1億2千万円。直接貸付は制度によって7億2千万円、14億4千万円、15億円です。新事業育成資金と中小企業経営力強化資金には代理貸付の記載がなく、直接貸付のみでした。必要額が1億2千万円を超えるなら直接貸付になります。
公庫は手続きの流れのページで「なお、代理貸付をご利用の場合には、日本公庫 中小企業事業の代理店となっている金融機関の窓口に直接ご相談ください」と案内しています。相談の入口から違うため、どちらで進めるかを先に決めておく必要があります。
民間金融機関からの借入との使い分け
公庫は国の政策金融機関で、民間金融機関と競合するためにあるわけではありません。制度の設計にもそれが表れています。
公庫の制度に組み込まれている「民間との連携」
新事業活動促進資金の100億宣言関連
−0.65%の3要件のひとつが「日本政策金融公庫(中小企業事業本部)と民間金融機関との連携支援を受けること」
資本性ローンの0.50%
民間金融機関からの支援を受けて事業計画書を策定していること、その民間金融機関による融資金額が原則として2分の1超であることなどが条件
中小企業経営力強化資金の4番
「取引金融機関の支援を受けて経営者保証免除計画を策定し、経営改革に取り組む方」という入口がある
代理貸付そのもの
公庫の資金を民間金融機関が代理して貸す形。限度額は1億2千万円
つまり、取引銀行との関係を切って公庫に乗り換える、という使い方は想定されていません。むしろ取引銀行の支援があることが、公庫側の優遇の条件になっている場面があります。公庫に相談する前に、取引金融機関にも話を通しておくほうが、結果的に条件がよくなる場合があるということです。
向く場面と、向かない場面
| 状況 | 判断 | 理由 |
|---|---|---|
| 設備投資を長期で借りたい | 向く | 設備資金20年以内・据置2年以内が標準。新事業育成資金は据置5年以内 |
| 政策目的に沿う投資(省エネ・BCP・DX・新事業・雇用創出) | 向く | 制度ごとに利率の引き下げが用意されている |
| 計画の承認・認定をすでに持っている | 向く | 入口に直接当たり、引き下げも深くなりやすい |
| 財務体質を強化したい(自己資本とみなされる資金) | 向く可能性 | 資本性ローンは期限一括償還で、限度額15億円 |
| 来月の支払いに充てる短期の運転資金 | 向かない | 長期資金が主体。融資までの日数の公表がなく、審査で現地調査がある |
| 小口(数百万円)の資金 | 向かない | 1先あたりの平均が約9,000万円。小口は国民生活事業が想定されている |
| 計画の認定も業種も地域も当てはまらない | 難しい | 入口の条件に当たらなければ、目的別の制度は使えない |
つまずきやすい5つの条件
1. 認定を取る前に発注してしまう。環境・エネルギー対策資金には、着工済み・購入済みを受付の対象外とする枠が実際にあります。設備の発注と認定の取得は、順番を間違えると取り返しがつきません。
2. 国民生活事業のページの数字を見ていた。同名の制度が両方の事業にあり、タブで切り替わります。限度額の桁が違います。
3. 優遇の上限を知らずに計画を組む。2億7千万円・4億円・5億4千万円と制度ごとに線が違い、超えた部分は基準利率になります。
4. 土地を含む投資で、土地の部分も安くなると思い込む。多くの制度で土地に係る資金は優遇の対象外です。
5. 据置を長く取れば有利だと考える。据置期間は貸付期間に含まれ、期間が長いほど基準利率は上がります。
ここまでに挙げたのは、公表されている条件を並べ直したものにすぎません。借りられるかどうかも、提示される条件も、個別の審査で決まります。方針を固める前に、公庫の中小企業事業の窓口と、認定経営革新等支援機関や中小企業診断士など外部の専門家の双方に当たってください。
公庫のサイトを読むときの順番
制度の数が多く、同じ名前のページが事業別に存在するため、読み方を決めておかないと迷います。確認した範囲で有効だった順番を書いておきます。
公式サイトから条件を取り出す手順
「事業資金 中小企業の方【中小企業事業】」の一覧から入る
目的別に制度が並んでいる。「高い成長性が認められる新たな事業を行う方」「卸・小売、飲食サービス、サービス業、物流業を営む方等」のように、読者の状況の言葉で書かれている
制度ページを開いたらタブを確認する
国民生活事業と中小企業事業のタブがある制度では、どちらが選択されているかで数字がまるごと変わる。タブのない制度(IT活用促進資金など)は中小企業事業のみ
「ご利用いただける方」の番号を自分に当てる
以降の使いみち・利率・担保の記述が、すべてこの番号で分岐する。番号が決まらないと条件が読めない
利率の欄が名前か差分かを見る
「特別利率②」なら一覧表の同名の列、「基準利率−0.65%」なら基準利率から引く。金額の区切りと「土地に係る資金を除く」の有無も必ず読む
金利情報のページで実額を引く
中小企業事業の主要利率一覧表は貸付期間で16段。日付(令和8年11月2日実施など)ごと控える
パンフレットのPDFも開く
制度ページにない図やフローチャートが載っていることがある。BCP資金のパンフレットには適用利率簡易フローチャートがある
注意したいのは、制度ページに書かれていない条件がかなりあることです。「特定設備」の定義、「一定の要件を満たした設備」の基準、「一定の要件に該当する場合」の中身、担保を徴しない場合の引き下げ幅。いずれも公庫は「支店の窓口までお問い合わせください」としています。ウェブだけで条件を確定できない制度だという前提で読むのが正しい読み方です。
よくある質問
- 中小企業事業と国民生活事業は、どちらに申し込めばよいですか。
- 公庫は国民生活事業を「小規模事業者の皆さまへの小口融資」、中小企業事業を「中小企業者の皆さまへの長期資金」と説明しています。1先あたりの平均は約700万円と約9,000万円です。どちらの窓口に行くべきかは企業規模と必要額で決まります。
- 制度を併用できますか。
- 併用の可否について、確認した制度ページには記載がありませんでした。公庫融資借換特例制度だけは「原則として、既往の公庫融資の借換のほか、新規融資をご利用いただく必要があります」と、単独では使えないことが明記されています。
- いちばん金利が低い制度はどれですか。
- 確認した範囲で、公表されている引き下げがいちばん深いのは基準利率−0.9%(BCP資金の耐震改修・認定計画、企業活力強化資金の旅客自動車運送)です。資本性ローンは3要件を満たすと融資後3年間0.50%ですが、期限一括償還で利率が業績連動のため、ほかの制度と単純に比べられません。適用利率は信用リスクなどに応じて決まります。
- 融資までどのくらいかかりますか。
- 公式サイトに日数の公表はありません。手続きは5段階で、審査の段階で公庫職員が現地に出向きます。認定が条件になる制度では、認定の取得に要する期間も別にかかります。
- 無担保・無保証で借りられますか。
- 無保証人と明記されているのは、新事業活動促進資金のローカル10,000関連だけです。それ以外は「一定の要件に該当する場合には、経営責任者の方の個人保証が必要となります」とされており、要件の内容は公表されていません。
- 利率はいつの時点のものを見ればよいですか。
- 金利情報のページには日付が入っています。この記事で引用したのは令和8年11月2日実施の値です。利率は金融情勢によって変動するため、申し込む時点で取り直してください。
- 業績が悪化していても相談できますか。
- セーフティネット貸付の3制度が用意されています。経営環境変化対応資金は売上高5%以上の減少など8つの該当事由を数字で示しており、取引企業倒産対応資金は50万円以上の売掛金債権や取引依存度20%以上といった基準があります。金融環境変化対応資金は、取引金融機関の側の事情による場合の枠です。いずれも「中長期的には回復・改善が見込まれる」ことが前提として書かれています。
- 据置期間はどの制度でも2年以内ですか。
- 確認した範囲では、新事業育成資金の設備資金が5年以内、セーフティネット貸付の経営環境変化対応資金と金融環境変化対応資金が3年以内、公庫融資借換特例制度が原則1ヶ月以内と、制度によって違います。その他の制度は2年以内でした。
- 公庫から借りると、取引銀行との関係に影響しますか。
- 影響の有無について公庫のページに記載はありません。むしろ、新事業活動促進資金の100億宣言関連や資本性ローンの0.50%の要件には、民間金融機関との連携や支援が条件として入っています。中小企業経営力強化資金にも「取引金融機関の支援を受けて経営者保証免除計画を策定し、経営改革に取り組む方」という入口があります。
- 自己資本とみなされる資金を調達できますか。
- 挑戦支援資本強化特別貸付(資本性ローン)が、中小企業の財務体質強化を図るために資本性資金を供給する制度として用意されています。限度額は中小企業事業で15億円、期限一括償還で、利率は貸付後1年ごとに直近決算の業績に応じて適用されます。会計・税務上の取り扱いについては、公認会計士や税理士に確認してください。
この記事の数字を使うときの注意
ここに書いた金額や利率は、すべて2026年11月3日に公庫の公式サイトで確認した公表値です。利率表には「令和8年11月2日実施」という日付が入っており、金融情勢によって変動します。社内の稟議資料や事業計画に書き写すときは、年利の数字だけでなく「どの制度の、どの入口の、いつ時点の値か」まで残しておくと、見直すときに迷いません。
また、制度の条件そのものも改正されます。企業活力強化資金のキャッシュレス決済の枠や、環境・エネルギー対策資金のGX関連・特定船舶関連のように、政策に応じて枠が追加されることがあります。逆に、要件が絞られることもあります。半年前の記事やブログの数字が現在も有効とは限らないため、申し込みを検討する段階で公式サイトを開き直してください。この記事も、公表内容が変わった時点で古くなります。
関連する記事
個別の制度は、新事業活動促進資金、企業活力強化資金、IT活用促進資金、環境・エネルギー対策資金、BCP資金の各記事にまとめています。5制度を同じ軸で並べた比較は中小企業事業の融資制度5つの比較です。
実務のノウハウは3本あります。利率表の読み方、担保・保証人、申込から実行までです。国民生活事業側の制度や公庫全体の仕組みは、日本政策金融公庫とは、国民生活事業と中小企業事業の違い、融資制度5つの比較、4つの特例制度、一般貸付、挑戦支援資本強化特別貸付をご覧ください。
調査方法と参考にした一次情報
2026年11月3日に日本政策金融公庫の公式サイトを表示し、中小企業事業のタブを選んだ状態で各制度ページから対象者・使いみち・限度額・返済期間・利率・担保・保証人・申込先を取りました。利率の実額は中小企業事業の主要利率一覧表から引き、差分表記の制度については基準利率から機械的に引いた計算値であることを明記しています。手続きと必要書類は「お手続きの流れ 中小企業の方」と「各種書式ダウンロード 中小企業の方【中小企業事業】」から取りました。
確認できなかったことも記録します。融資までの日数、制度を併用できるかどうか、「一定の要件に該当する場合」の内容、担保を徴しない場合の引き下げ幅、省エネ設備関連の「一定の要件を満たした設備」の基準、特定設備の定義、DX推進指標の診断結果の提出先、認定の所要期間、採択率や審査通過率にあたる数値は、いずれも公表が見当たりませんでした。推測で埋めず、確認できなかったものとして書いています。
- 日本政策金融公庫「事業資金」(2026年11月3日に表示)。3事業の限度額と1先あたりの平均融資額、利用先の構成。
- 同「事業資金 中小企業の方【中小企業事業】」(2026年11月3日に表示)。中小企業事業が扱う融資制度の目的別一覧。
- 同「金利情報 中小企業の方【中小企業事業】」(2026年11月3日に表示)。令和8年11月2日実施の主要利率一覧表、注記、遅延損害金9.1%。
- 同「金利情報 小規模事業者/個人事業主の方【国民生活事業】」(2026年11月3日に表示)。有担保・無担保の利率差。
- 同「お手続きの流れ 中小企業の方」(2026年11月3日に表示)。5段階の流れ、必要書類7項目、返済方法、設備資金の取得確認。
- 同「各種書式ダウンロード 中小企業の方【中小企業事業】」(2026年11月3日に表示)。制度ごとの計画書と進捗報告書、押印・自署の注記。
- 各制度ページ:新事業活動促進資金/企業活力強化資金/IT活用促進資金/環境・エネルギー対策資金/社会環境対応施設整備資金(BCP資金)/中小企業経営力強化資金/地域活性化・雇用促進資金/新事業育成資金/挑戦支援資本強化特別貸付(資本性ローン)/公庫融資借換特例制度(いずれも2026年11月3日に表示)。