企業活力強化資金は、業種で対象が決まる珍しい融資制度です。日本政策金融公庫の中小企業事業で扱い、卸売業・小売業・飲食サービス業・サービス業に加え、物流業と旅客自動車運送業が入口になります。直接貸付の融資限度額は7億2千万円、代理貸付は1億2千万円。利率の優遇が効くのは2億7千万円までの部分で、超えた部分は基準利率です。入口は8つあり、同じ制度名でも商店街の空き店舗に出すのか、キャッシュレス決済を入れるのか、バス事業の設備を更新するのかで、適用される利率の名前が変わります。2026年11月3日に公庫の制度ページと中小企業事業の主要利率一覧表で確認した内容をまとめます。
この記事でわかること
- 対象は8つの入口。1番だけが業種だけで当たり、2〜5番は中心市街地活性化法や地域再生法の区域・計画が条件になる。
- 優遇の上限は2億7千万円。新事業活動促進資金の5億4千万円とは線の位置が違う。
- 利率の書き方が入口で分かれる。1〜7番は特別利率①②③という名前、8番の旅客自動車運送だけ基準利率−0.4%/−0.9%という差分で書かれる。
- 6番のキャッシュレス決済の入口は、使いみちが長期運転資金だけに限られる。
- 公庫は対象になる設備を、場内運搬車・コンベア・ゴンドラケース・POSといった品目名まで公表している。
- 無保証人の記載はない。直接貸付で一定の要件に該当すると経営責任者の個人保証が必要になる。
どんな制度か|「経営の近代化」「流通機構の合理化」「空き店舗の解消」
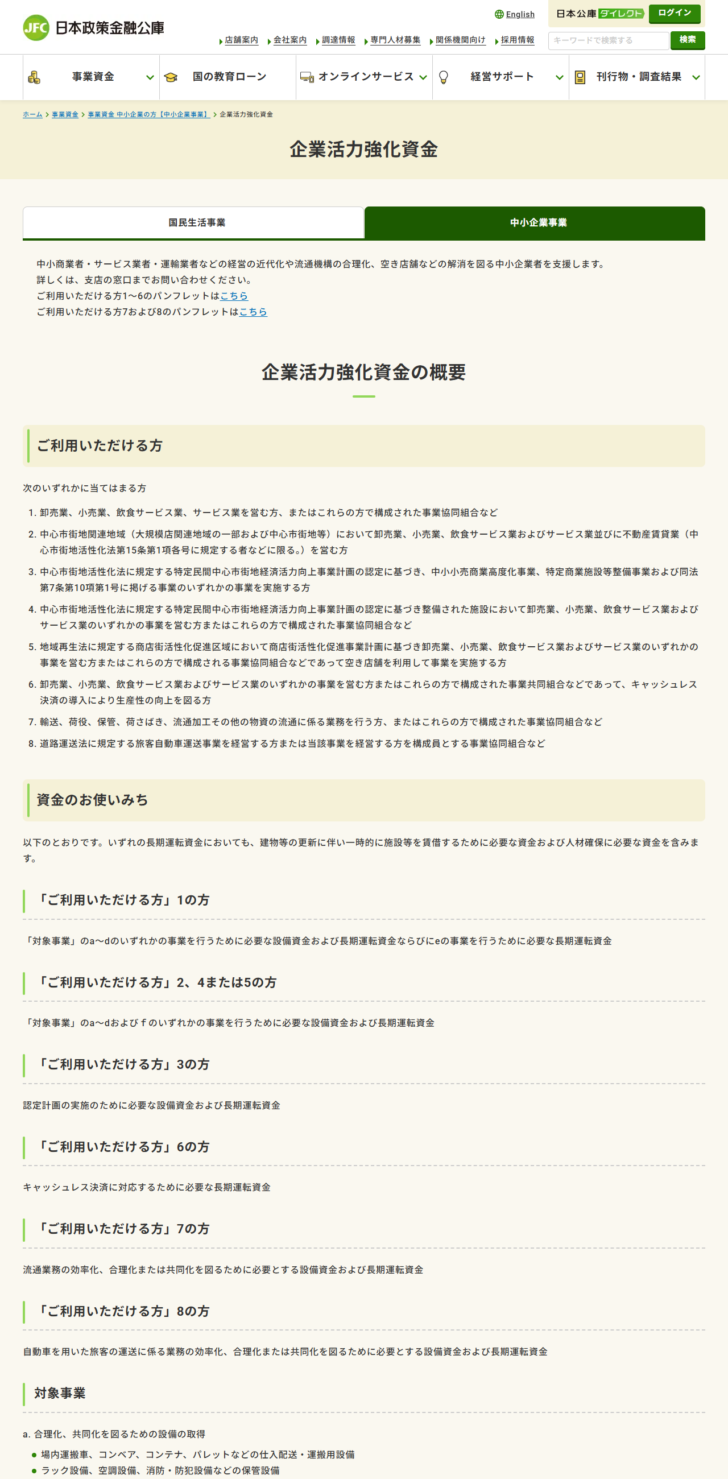
公庫は制度の目的を「中小商業者・サービス業者・運輸業者などの経営の近代化や流通機構の合理化、空き店舗などの解消を図る中小企業者を支援します」と説明しています。3つの言葉が並んでいますが、入口の一覧を読むと、それぞれ別の条文に紐づいていることがわかります。近代化は業種、合理化は物流と旅客運送、空き店舗は中心市街地活性化法と地域再生法です。
パンフレットも2種類に分かれており、公庫は「ご利用いただける方1〜6のパンフレットはこちら」「ご利用いただける方7および8のパンフレットはこちら」と別々に案内しています。商業・サービス業の枠と、運輸の枠が実質的に別立てになっている構成です。
8つの入口を、業種・場所・計画で仕分ける
| 番号 | 条件の種類 | 公表されている対象 |
|---|---|---|
| 1 | 業種のみ | 卸売業、小売業、飲食サービス業、サービス業を営む方、またはこれらの方で構成された事業協同組合など |
| 2 | 区域+業種 | 中心市街地関連地域(大規模店関連地域の一部および中心市街地等)で上記4業種および不動産賃貸業(中心市街地活性化法第15条第1項各号に規定する者などに限る)を営む方 |
| 3 | 計画の認定 | 中心市街地活性化法の特定民間中心市街地経済活力向上事業計画の認定に基づき、中小小売商業高度化事業、特定商業施設等整備事業、同法第7条第10項第1号の事業のいずれかを実施する方 |
| 4 | 認定施設への入居 | 同じ認定計画に基づき整備された施設で上記4業種を営む方、またはこれらの方で構成された事業協同組合など |
| 5 | 区域+空き店舗 | 地域再生法の商店街活性化促進区域で、商店街活性化促進事業計画に基づき上記4業種を営む方などであって、空き店舗を利用して事業を実施する方 |
| 6 | 取り組みの内容 | 上記4業種を営む方などであって、キャッシュレス決済の導入により生産性の向上を図る方 |
| 7 | 業務の種類 | 輸送、荷役、保管、荷さばき、流通加工その他の物資の流通に係る業務を行う方、またはこれらの方で構成された事業協同組合など |
| 8 | 業法の免許 | 道路運送法に規定する旅客自動車運送事業を経営する方、または当該事業を経営する方を構成員とする事業協同組合など |
1番は業種だけで当たります。街のスーパー、飲食店、美容室、クリーニング店などが該当します。2〜5番は、どこで営んでいるか、どの計画に乗っているかが追加で問われます。6番は業種に加えて「キャッシュレス決済の導入により生産性の向上を図る」という取り組みの中身が条件です。7番と8番は商業ではなく物流と旅客運送で、業種のくくりが完全に別になります。
対象事業はa〜f。公庫は設備の品目名まで書いている
1〜5番の入口では、使いみちが「対象事業」のa〜fに紐づきます。この対象事業の記述が具体的で、どんな設備が通るのかを品目名で確認できます。
対象事業a〜fと、公庫が挙げている設備の例
a 合理化、共同化を図るための設備の取得
場内運搬車、コンベア、コンテナ、パレットなどの仕入配送・運搬用設備/ラック設備、空調設備、消防・防犯設備などの保管設備/自動包装、梱包設備、ラベルマシン、調理台、冷蔵・冷凍ケースなどの前処理・販売用設備/POS、電子計算機、複写機などの事務処理設備/店舗、共同従業員宿舎、共同給食施設、共同教育訓練施設、駐車場など
b セルフサービス店の取得
場内運搬車、自動包装設備、調理機械、冷蔵庫、ゴンドラケース、消防・防犯設備、建物など
c 集配センターの取得(卸売業者に限る)
場内運搬車、コンベア、コンテナ、パレット、販売前処理設備、冷蔵庫、POS、電子計算機、配送車両、建物など
d ショッピングセンターへの入居(卸売業者を除く)
場内運搬車、コンベア、自動包装設備、冷蔵庫、ゴンドラケース、POS、電子計算機、自動販売機など
e 販売促進・人材確保
販売促進または人材確保の実施のために必要とする1年間の費用。設備ではなく長期運転資金として扱われる
f 新分野への進出
これまでとは異なる業種に属する事業/これまでとは異なる商品の取扱い(スーツ等高級品を扱っていた婦人服小売業がカジュアル製品を扱う場合)/これまでとは異なる販売方法の実施(対面販売の酒類小売業がディスカウント販売を行う場合)
eの販売促進・人材確保が「1年間の費用」と期間つきで定義されている点は見落としやすいところです。広告や採用にかける費用を長期運転資金として借りられますが、対象になるのは1年分という書き方になっています。
入口ごとの使いみちは、対象事業の組み合わせで決まる
| 入口 | 使いみち |
|---|---|
| 1 | 対象事業a〜dのいずれかを行うために必要な設備資金および長期運転資金、ならびにeを行うために必要な長期運転資金 |
| 2・4・5 | 対象事業a〜dおよびfのいずれかを行うために必要な設備資金および長期運転資金 |
| 3 | 認定計画の実施のために必要な設備資金および長期運転資金 |
| 6 | キャッシュレス決済に対応するために必要な長期運転資金(設備資金の記載はない) |
| 7 | 流通業務の効率化、合理化または共同化を図るために必要とする設備資金および長期運転資金 |
| 8 | 自動車を用いた旅客の運送に係る業務の効率化、合理化または共同化を図るために必要とする設備資金および長期運転資金 |
1番にはfの新分野への進出が含まれず、2・4・5番には含まれます。つまり業種だけで当たる1番の入口では、新しい分野に出るための資金はこの制度の対象になりません。逆に、中心市街地や商店街活性化促進区域で営んでいれば、新分野への進出も使いみちに入ります。
6番は長期運転資金だけです。キャッシュレス決済の端末そのものを設備資金として借りる形ではなく、導入にかかる費用を運転資金として扱う建て付けになっています。
なお、いずれの長期運転資金についても「建物等の更新に伴い一時的に施設等を賃借するために必要な資金および人材確保に必要な資金を含みます」という共通の但し書きが付きます。
融資限度額と返済期間
| 項目 | 公表値 | 補足 |
|---|---|---|
| 融資限度額(直接貸付) | 7億2千万円 | 中小企業事業の主な融資制度の上限額と同じ水準 |
| 融資限度額(代理貸付) | 1億2千万円 | 日本公庫中小企業事業の代理店の窓口で申し込む |
| 返済期間(設備資金) | 20年以内 | うち据置期間2年以内 |
| 返済期間(運転資金) | 10年以内 | うち据置期間2年以内 |
| 優遇が効く上限 | 2億7千万円 | 超えた部分は基準利率。土地に係る資金は入口によって除外 |
限度額7億2千万円に対して、利率の優遇は2億7千万円まで。比率にすると約37.5%です。同じ中小企業事業の新事業活動促進資金は限度額14億4千万円に対して優遇が5億4千万円までなので、こちらも37.5%。線の引き方の考え方はそろっています。
利率は「特別利率①②③」で指定される
中小企業事業の主要利率一覧表には、基準利率と特別利率①・②・③の4本が貸付期間別に並びます。企業活力強化資金の制度ページは、この名前を直接指定する書き方をとっています。2026年11月2日実施の値から代表的な期間を抜き出すと、次のとおりです。
| 貸付期間 | 基準利率 | 特別利率① | 特別利率② | 特別利率③ |
|---|---|---|---|---|
| 5年以内 | 3.10% | 2.70% | 2.45% | 2.35% |
| 7年超8年以内 | 3.30% | 2.90% | 2.65% | 2.40% |
| 9年超10年以内 | 3.50% | 3.10% | 2.85% | 2.60% |
| 14年超15年以内 | 3.90% | 3.50% | 3.25% | 3.00% |
| 19年超20年以内 | 4.10% | 3.70% | 3.45% | 3.20% |
公庫は一覧表に「上記利率は、標準的な貸付利率です。適用利率は、信用リスク(担保の有無を含む。)等に応じて所定の利率が適用されますので、詳細は営業部店にお問い合せ下さい」と注記しています。制度ページの指定が特別利率①であっても、実際に提示される数字が表のとおりになるとは限りません。
入口別の利率|空き店舗と認定計画で下がり方が変わる
| 入口 | 2億7千万円までの部分 | 2億7千万円超 |
|---|---|---|
| 1(設備資金) | 特別利率①(土地に係る資金は除く)。一定の要件を満たす商店街の空き店舗へ出店するための資金、および地域商店街活性化法の認定商店街活性化事業計画を作成した商店街振興組合などの地区で事業を行うための資金は、2億7千万円を限度として特別利率② | 基準利率 |
| 1(運転資金) | 基準利率 | |
| 2 | 特別利率②、特別利率① | 基準利率 |
| 3 | 特別利率③(金額の区切りの記載なし) | |
| 4 | 特別利率③ | 基準利率 |
| 5 | 特別利率② | 基準利率 |
| 6 | 特別利率① | 基準利率 |
| 7(設備資金) | 特定設備に該当する場合は特別利率①(土地に係る資金を除く)。総合効率化計画の認定を受けた方は特別利率③ | 基準利率 |
| 7(運転資金) | 基準利率 | |
| 8(設備資金) | 特定設備に該当する場合は基準利率−0.4%。地域交通法の4つの認定計画を実施するための設備資金は基準利率−0.9% | 基準利率 |
| 8(運転資金) | 基準利率 | |
3番だけが、金額の区切りなしで特別利率③と書かれています。中心市街地活性化法の認定計画そのものを実施する立場だと、ほかの入口より優遇が深くなる構成です。1番でも、商店街の空き店舗に出店する場合や認定商店街活性化事業計画のある地区で事業を行う場合は、特別利率①ではなく特別利率②に下がります。空き店舗の解消という制度目的が、利率の差として表れている部分です。
7番と8番では「特定設備に該当する場合」という条件が付き、公庫は「特定設備につきましては、支店の窓口までお問い合わせください」としています。何が特定設備なのかはウェブ上では確認できませんでした。
8番の旅客自動車運送だけ、差分で書かれている
1〜7番は特別利率①②③という名前で指定されるのに対し、8番の旅客自動車運送事業だけは「基準利率−0.4%」「基準利率−0.9%」という差分表記です。−0.9%は、この制度のなかで最も大きい引き下げ幅にあたります。
−0.9%の対象になるのは、地域公共交通の活性化及び再生に関する法律(地域交通法)に規定する次の4つの計画を実施するために必要な設備資金です。認定道路運送高度化実施計画、認定地域旅客運送サービス継続実施計画、認定貨客運送効率化実施計画、認定地域公共交通利便増進実施計画の4つで、いずれも認定を受けていることが前提になります。
5年以内の貸付であれば、基準利率3.10%から0.9%を引くと2.20%になります。これは同じ期間の特別利率③(2.35%)より低い水準です。確認した範囲では、中小企業事業の主要利率一覧表に2.20%という値は載っていません。
公庫が一覧表に載せているのは「主な貸付利率」であり、すべての適用利率を網羅した表ではないと読むのが自然です。実額は窓口で確認してください。
担保・保証人|無保証人の記載はない
担保については「担保設定の有無、担保の種類などについては、ご相談のうえ決めさせていただきます」、保証人については「直接貸付において、一定の要件に該当する場合には、経営責任者の方の個人保証が必要となります」とだけ書かれています。新事業活動促進資金のように特定の入口を無保証人とする記載は、企業活力強化資金にはありません。
経営者保証そのものを外す枠組みは、公庫の別の仕組みとして用意されています。公庫の4つの特例制度を整理した記事で、上乗せ利率なしで保証を外す経営者保証免除特例制度を扱っています。
中小企業事業のほかの制度との使い分け
公庫の中小企業事業には似た性格の制度が並んでいます。どれを選ぶかは、持っている計画・認定と、投資の中身で決まります。企業活力強化資金が業種で入口を切るのに対し、新事業活動促進資金は計画の承認・認定で入口を切り、一般貸付は特定の目的を問いません。
| 制度 | 入口の切り方 | 直接貸付の限度額 | 優遇が効く上限 |
|---|---|---|---|
| 企業活力強化資金 | 業種・区域・計画・業法の免許 | 7億2千万円 | 2億7千万円 |
| 新事業活動促進資金 | 経営革新計画などの承認・認定、100億宣言、第二創業 | 14億4千万円 | 5億4千万円 |
| 一般貸付 | 特定の目的を問わない(ただし国民生活事業の制度) | 4,800万円 | 優遇の設定なし |
一般貸付は国民生活事業の制度で、限度額が4,800万円(特定設備資金は7,200万円)です。中小企業事業の2制度とは桁が違うため、設備投資の規模が億単位になるなら中小企業事業の窓口が前提になります。一般貸付の条件は日本政策金融公庫の一般貸付を整理した記事にまとめています。
企業活力強化資金と新事業活動促進資金の両方に当たる場合もあります。たとえば中心市街地で小売業を営んでいて、同時に経営力向上計画の認定も受けているケースです。どちらで申し込むかによって優遇の上限(2億7千万円か5億4千万円か)と利率の指定が変わるため、投資額が大きいほど選択の影響も大きくなります。該当しうる制度が複数あるときは、窓口でどちらが有利になるかを突き合わせてもらうのが確実です。
向く会社と、別の制度を見たほうがよい会社
公表条件からの適否
申込の窓口は貸付の形で分かれる
直接貸付は日本公庫各支店の中小企業事業の窓口、代理貸付は日本公庫中小企業事業の代理店の窓口に申し込みます。代理店は公庫と代理店契約を結んだ民間金融機関です。限度額が1億2千万円で頭打ちになるため、それを超える規模なら直接貸付になります。
2〜5番の入口を使う場合は、融資の相談より前に区域の該当や計画の認定を確かめる必要があります。中心市街地活性化法の特定民間中心市街地経済活力向上事業計画や、地域再生法の商店街活性化促進事業計画は、いずれも市町村や事業者側の手続きが先行します。公庫のページも「詳しくは、支店の窓口までお問い合わせください」とだけ書いており、該当判定は窓口に委ねられています。
国民生活事業にも同名の企業活力強化資金があります。小口であればそちらの窓口が想定されており、限度額の桁が違います。2つの事業の線引きは国民生活事業と中小企業事業の違いの記事にまとめています。
8つの入口のどれにも当たらないと判断したときは、制度そのものを替える話になります。どの制度ならいくらまで借りられて優遇がどこまで効くかは5制度の横断比較で当たりをつけられます。目的別に入口が分かれている仕組みのほうから入りたいときは、中小企業事業の融資の全体像を先に読むと遠回りになりません。
よくある質問
- 美容室やクリーニング店も対象ですか。
- 1番の入口は「卸売業、小売業、飲食サービス業、サービス業を営む方」とされています。サービス業に該当するかどうかの判定は公式ページに基準が書かれていないため、支店の窓口で確認することになります。
- 特別利率①と②では、どのくらい差がありますか。
- 2026年11月2日実施の主要利率一覧表では、5年以内で2.70%と2.45%、19年超20年以内で3.70%と3.45%です。確認した期間ではいずれも0.25ポイントの差でした。
- 運転資金でも利率は下がりますか。
- 1番、7番、8番は運転資金が基準利率と明記されています。2〜6番は設備資金と運転資金を分けずに書かれており、区別の記載は確認できませんでした。
- 土地の取得費も優遇の対象ですか。
- 1番の設備資金と7番の設備資金には「土地に係る資金は除く」と明記されています。ほかの入口については、土地の扱いの記載を確認できませんでした。
- 返済が遅れた場合の利率は。
- 中小企業事業の金利情報のページに、遅延損害金の割合は9.1%(令和8年4月1日から令和9年3月31日までの貸付け)と書かれています。
調査方法と参考にした一次情報
2026年11月3日に日本政策金融公庫の公式サイトを表示し、企業活力強化資金の制度ページ(中小企業事業のタブ)から対象者・使いみち・対象事業・限度額・返済期間・入口別の利率・担保・保証人・申込先を、中小企業事業の主要利率一覧表から基準利率と特別利率①②③の実額を取りました。制度ページが特別利率の名前だけを示している箇所は、一覧表の同名の列の値を併記しています。特定設備の定義、サービス業の判定基準、採択実績にあたる数値は、いずれも公式サイトでは確認できませんでした。
- 日本政策金融公庫「企業活力強化資金」(中小企業事業)(2026年11月3日に表示)。8つの入口、対象事業a〜f、限度額、返済期間、入口別の利率、担保・保証人、申込先。
- 日本政策金融公庫「金利情報 中小企業の方【中小企業事業】」(2026年11月3日に表示)。令和8年11月2日実施の主要利率一覧表、遅延損害金9.1%。
- 日本政策金融公庫「事業資金 中小企業の方【中小企業事業】」(2026年11月3日に表示)。中小企業事業が扱う融資制度の目的別一覧。