法人で加入している生命保険に解約返戻金が積み上がっているなら、それは資金繰りの手として数えられます。解約して受け取る方法と、契約を残したまま保険会社から借りる方法の2つがあり、後者が契約者貸付です。会社によっては「契約貸付」「現金貸付」と呼ばれています。
この記事は、契約者貸付がどういう仕組みで、どこに位置づけられる手段なのかを整理した入口です。会社ごとの条件は個別の記事にまとめています。数値は大手6社(日本生命、第一生命、住友生命、明治安田、大同生命、太陽生命)が公表しているページから取り、2026年10月28日に確認しました。
契約者貸付の要点
- 借りられるのは自社の解約返戻金に所定の割合を掛けた額まで。売上や信用力は関係しない
- 公表ページに審査という手続きの記載はない。担保も保証人も求められない
- 利率は申込日ではなく保険の契約日で決まる。6社の公表値は年1.55%から年5.75%
- 返済期限はない。契約が消滅するときに支払金から精算される
- ただし元利金が解約返戻金を超えると契約が失効する。保障も返戻金も残らない
契約者貸付とは何か
保険会社が、契約者に対して解約返戻金の範囲内で資金を貸し付ける制度です。住友生命は「ご契約者さまに対して、解約返戻金の一定範囲内で必要資金をご用立てする制度」、大同生命は「ご契約の途中で資金が必要となったときは、解約払戻金の所定の範囲内で、現金貸付をご利用いただけます」と説明しています。
資金調達の分類では、借入れでありながら、金融機関の与信枠を使わない点が特徴です。銀行から新規に借りるわけではないので、既存の融資枠や保証協会の枠には影響しません。自社がすでに積み立てた資産を、解約せずに引き出す手段と考えるのが実態に近くなります。
審査という手続きが出てこない理由
6社の公表ページを読んでも、審査という言葉が出てきません。貸し付ける原資が、契約者自身の解約返戻金だからです。返済がなければ、保険金や解約返戻金を支払うときに差し引けばよく、保険会社が回収できなくなる場面がありません。
ただし、請求すれば希望どおりの額が出る、という制度ではありません。保険種類によっては取扱いがなく、借りられる額は契約ごとに決まります。第一生命は無解約返還金型の商品について「取り扱いできません」と明記し、大同生命は保険期間が年満期の契約と解約払戻金抑制割合が100%の契約を除外しています。
いくら借りられるか
枠は、解約返戻金に保険種類ごとの割合を掛け、すでにある貸付の残高を差し引いて決まります。割合は会社と商品で違い、第一生命は8割・7割・6割、大同生命は90%・80%・50%といった算式を公表しています。
この2社以外は、割合を公表していません。日本生命と太陽生命は「解約払戻金の所定の範囲内」、住友生命は「解約返戻金の一定範囲内」とだけ書かれており、明治安田は記載がありません。実額を知るには照会が必要です。調べ方は契約者貸付でいくら借りられるかにまとめています。
利率は保険の契約日で決まる
一般の借入れは、申し込んだ日の金利水準と自社の信用力で条件が決まります。契約者貸付は違います。借りる保険契約がいつ成立したかで利率が決まり、古い契約ほど高い利率が付いています。当時の予定利率が高かったためです。
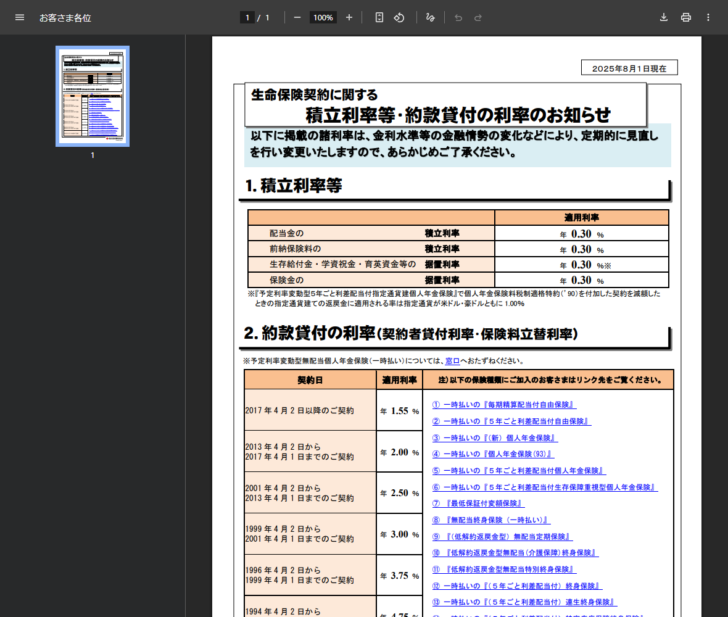
| 会社 | 区分数 | いちばん低い区分 | いちばん高い区分 | 条件の記事 |
|---|---|---|---|---|
| 住友生命 | 7区分 | 年1.55%(2017年4月2日以降) | 年5.75%(1994年4月1日以前) | 住友生命の契約者貸付 |
| 日本生命 | 8区分 | 年2.00%(2022年4月2日~2025年1月1日) | 年5.75% | 日本生命の契約貸付 |
| 明治安田 | 10区分 | 年2.15%(2013年4月2日以降) | 年5.75% | 明治安田の契約者貸付 |
| 大同生命 | 4区分 | 年2.25%(1999年4月2日~) | 年5.50% | 大同生命の契約者貸付制度 |
| 第一生命 | 4区分 | 年3.00%(1999年4月2日以後) | 年5.75% | 第一生命のご契約者貸付 |
| 太陽生命 | 4区分 | 年3.00%(2001年4月2日以降) | 年5.75% | 太陽生命のご契約者貸付制度 |
各社の区分の切り方は一致していません。同じ「1999年4月2日以降」でも大同生命は年2.25%、第一生命は年3.00%です。横並びの比較は生命保険の契約者貸付を大手6社で比較にまとめています。
利率は固定ではない
借りた時点の利率がそのまま続く、と考えるのは誤りです。6社とも、利率を変更することがあると公表しています。しかも、新しく借りる分だけでなく、すでに借りている残高にも新しい利率が適用されます。
日本生命は年2回の見直しを行い、変更の必要があるときは4月1日または10月1日から「貸付中のものも含め新利率が適用されます」としています。太陽生命の契約者貸付条項第5項も、毎年1月と7月の最初の営業日に見直し、変更する場合は既貸付および新たな貸付に変更後の利率を適用すると定めています。第一生命の条項第3項も同じ内容です。
実際に動くこともあります。日本生命は2022年6月17日に、同年10月からの改定を公表しました。2001年4月2日から2014年4月1日までの契約が年3.75%から年3.05%へ、2017年4月2日から2022年4月1日までの契約が年3.00%から年2.25%へと、0.70から0.75ポイント引き下げられています。
利息は1年複利で元金に繰り入れられる
利息は、貸付日から1年経過するごとに払い込む建付けになっています。払い込まなければ、毎年の貸付応当日に利息が元金へ繰り入れられ、翌年からはその金額全体に利息が付きます。
返済期限がないため、利息を払わずに置くこと自体はできます。ただし残高は毎年増えます。年3.00%で500万円を借りて利息を払わなかった場合、5年後の元利金は約580万円、10年後は約672万円です。
| 会社 | 公表されている内容 |
|---|---|
| 太陽生命 | 払込日は毎年の貸付応当日の前日。払込猶予期間は貸付応当日から2ヵ月間 |
| 住友生命 | 利息返済は利息払込取扱期間のみ。変額保険と最低保証付変額保険は取扱いなし |
| 第一生命 | 条項第5項で1年経過ごとの払込み、第6項で払い込まれない場合の繰入れを定める |
| 日本生命 | 利息は日割りで計算し、毎年の貸付応当日に元金へ繰り入れる(1年複利) |
| 明治安田 | 利息は毎年の貸付応当日に元金へ繰り入れる(1年複利) |
| 大同生命 | 貸付応当日ごとに元金へ繰り入れる複利。貸付日が4月1日なら応当日は毎年4月1日 |
借りてから返すまでの流れ
図1 契約者貸付を使うときの手順
- 対象になる契約かを確かめる無解約返還金型の商品や、解約払戻金抑制割合が100%の契約は取扱いがない。
- 解約返戻金と枠を照会するすでにある貸付の残高と、保険料の自動貸付の残高も合わせて聞く。
- 必要な額だけ請求する枠いっぱいに借りると、失効までの余裕が最初から小さくなる。
- 着金の時期を確かめる日本生命・第一生命・太陽生命は平日14時30分まで、大同生命は書類受付の当日または翌営業日。
- 利息の払込日を控える貸付応当日が基準。払い込めば元金は増えない。
- 返済する期限はないが、返済の経路と最低額は会社によって違う。
銀行融資やビジネスローンとの違い
| 比べる点 | 契約者貸付 | 銀行融資・ビジネスローン |
|---|---|---|
| 審査 | 公表ページに記載なし | あり。決算内容や事業計画を見られる |
| 借りられる額 | 解約返戻金 × 所定の割合 | 信用力と資金使途で決まる |
| 利率の決まり方 | 保険の契約日で決まる | 申込時点の金利情勢と信用力で決まる |
| 返済期限 | なし | 契約で定める |
| 担保・保証人 | 公表ページに記載なし | 求められることがある |
| 返さなかった場合 | 保険契約が失効する | 期限の利益を失い、法的な回収手続きに進む |
| 与信枠への影響 | 金融機関の枠は使わない | 枠を使う |
契約者貸付が合うのは、短期のつなぎです。数か月後に入金の見込みがあり、それまでの支払いを埋めたいという場面なら、審査を待たずに動けます。中期の設備資金や運転資金を作るなら、日本政策金融公庫の融資制度のような制度を当たるほうが筋が通ります。
いちばん重い結果は失効
元金と利息を足した額が解約返戻金を越えた時点で、契約は効力を失います。保障が消え、積み上げてきた解約返戻金も残りません。
判定には、契約者貸付の残高だけでなく保険料の自動貸付(振替貸付)の残高も合算されます。保険料の引落としができなかった月があると、申し込んでいない借入れが積み上がっています。
年5.75%の契約で枠の9割まで借りた場合、解約返戻金が増えない前提では約1.9年で並びます。年1.55%で5割の枠なら45年です。危ないかどうかは、利率と枠の使い方の掛け算で決まります。計算の詳細は契約者貸付は元利金が解約返戻金を超えると契約が失効するにまとめています。
よくある誤解を3つ正す
この制度については、古い記述が出回っています。6社の公表ページと照らすと、次の3つは事実と違います。
| よく見かける記述 | 公表されている内容 |
|---|---|
| 金利は固定で、借りたときの利率がずっと続く | 6社とも変更することがあると公表。変更後は貸付中の残高にも新しい利率が適用される |
| 国内の保険会社は8割、外資系は9割が目安 | 割合は会社と保険種類で決まる。大同生命は90%・80%・50%の3水準を公表している |
| 手続きには1週間程度かかる | 日本生命・第一生命・太陽生命は平日14時30分までの受付で当日着金。大同生命は書類受付の当日または翌営業日 |
いずれも、各社が自社サイトで公表している内容から確認できます。資金繰りの判断に使う数字は、まとめ記事ではなく保険会社の公表ページで取り直してください。
解約する選択肢と比べる
契約者貸付は、保険を続けたいけれど現金が要る、という場面の手段です。その保障がもう要らなくなっているなら、利息を払いながら借り続けるより、解約や払済保険への変更で整理するほうが合理的なことがあります。
5つの手の使い分けは法人保険から現金を作る5つの出口で、解約の手続きそのものは法人契約の保険を解約して資金を生み出す資金調達で整理しています。
使う前に確かめること
図2 申し込む前の確認点
- 保険証券の契約日利率の区分はここで決まる。複数の契約があれば低い利率の契約から使う。
- 解約返戻金の額と、適用される割合枠はこの2つの掛け算で決まる。
- すでにある貸付と自動貸付の残高枠から引かれ、失効の判定にも合算される。
- 借りた後も保険料を払い続けられるか払えなくなると自動貸付が始まり、残高が二重に増える。
- その保険を退職金や事業保障の原資にしていないか解約返戻金から元利金が差し引かれる。
会社ごとの条件
利率、借りられる額の公表、着金の時期、返済の経路は会社によって違います。自社が契約している会社の条件は、それぞれの記事で確認できます。
| 会社 | この会社の特徴 |
|---|---|
| 日本生命の契約貸付 | 利率は8区分。法人向けインターネットサービスで借入れができ、1日100万円まで。返済は法人だけ電話が要る |
| 第一生命のご契約者貸付 | 借りられる額を商品名ごとに8割・7割・6割で公表。クイックWebサービスは法人が対象外 |
| 住友生命の契約者貸付 | 年1.55%の区分がある。一部返済の充当を比例配分と明示し、計算例を公表している |
| 明治安田の契約者貸付 | 利率は10区分で最多。受付時間は平日3時30分から翌3時まで |
| 大同生命の契約者貸付制度 | 書類が完備すれば当日または翌営業日に着金。5,000円以上100円単位 |
| 太陽生命のご契約者貸付制度 | 利息の払込日と2ヵ月の猶予期間を条項で特定している |
よくある質問
法人でも使えますか
使えます。契約者が法人であれば、法人名義の口座へ振り込まれます。大同生命は「貸付金のお受け取り先は、契約者名義の口座をご指定ください」と明記しています。ただし、インターネットの経路は法人が使えない会社があります。第一生命のクイックWebサービスは法人が対象外です。
借りたことは取引銀行に分かりますか
信用情報機関へ登録されるかどうかは、各社の公表ページに書かれていません。登録の有無をここで断定はできません。気になる場合は、契約先の保険会社へ直接たずねてください。
共済の契約者貸付と同じものですか
別の制度です。小規模企業共済の契約者貸付は中小企業基盤整備機構の制度で、納付済掛金を原資とし、一般貸付けが年1.5%、特別貸付け6種類が年0.9%と公表されています。条件が合えばこちらのほうが低い利率です。詳しくは小規模企業共済の契約者貸付7種類を比較で整理しています。
税金や社会保険料が払えないときにも使えますか
資金使途が限定されているという記載はありません。ただし、税金や社会保険料であれば、借りて払う前に猶予の制度を当たる手もあります。申請が認められれば分割納付ができ、延滞税や延滞金の一部が免除されます。税金・社会保険料の猶予で条件を比べられます。
経理処理はどうなりますか
借入れであるため負債として扱うのが一般的ですが、勘定科目の選び方や利息の扱いは個別の事情によって判断が変わります。顧問税理士や所轄の税務署に確認してください。この記事では税務上の取扱いを断定しません。
この記事の作り方と更新方針
制度の説明と数値は、大手6社が自社サイトおよび公表資料で示している内容から取りました。いずれも2026年10月28日に読み取った内容です。公表が見当たらない項目は、書かずに空けてあります。利率は各社とも見直されることがあるため、申し込む前に最新の公表ページで確認してください。各社が利率表を改定したことが分かった時点で、この記事も直します。