不動産担保ローンの見積もりを見ると、金利と事務手数料は目立つ位置に書かれています。ところが、契約の日にいちばん大きな金額が動くのは、そのどちらでもないことがあります。抵当権を設定する登記にかかる登録免許税です。3,000万円を借りるなら12万円。金利0.4%ぶんの利息が1年で12万円ですから、借りた初日に1年分の利息に相当する税を納めることになります。
しかもこの税は、住宅ローンでよく紹介される「0.1%」ではありません。軽減税率が使えるのは、個人が自分の住まいを取得するために借りた場合に限られます。事業のための借入は本則の0.4%です。ここでは登録免許税法と印紙税法の条文、国税庁の税額表、そして各社が公表している契約締結費用の記載から、契約日に出ていく金額を組み立てます。
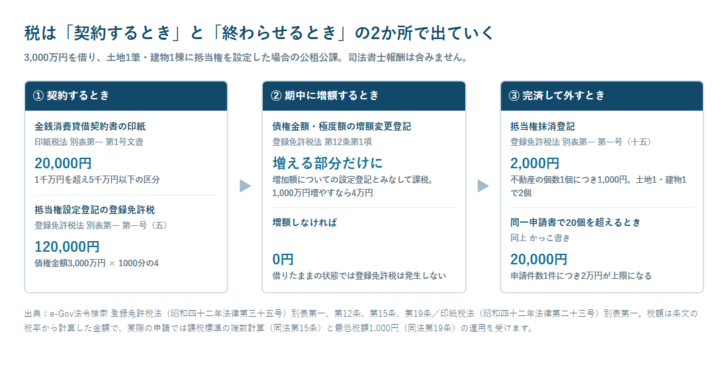
抵当権を設定した時点で、債権金額の0.4%が動く
根拠は登録免許税法の別表第一です。第一号は不動産の登記を並べていて、その(五)に次の項目があります。「先取特権の保存、質権若しくは抵当権の設定、強制競売、担保不動産競売(その例による競売を含む。以下単に『競売』という。)、強制管理若しくは担保不動産収益執行に係る差押え、仮差押え、仮処分又は抵当付債権の差押えその他権利の処分の制限の登記」。課税標準の欄は「債権金額、極度金額又は不動産工事費用の予算金額」、税率の欄は「千分の四」です。
読み方を整理します。課税標準は不動産の価格ではありません。借りる金額のほうです。固定資産税評価額が1億円の土地を担保に3,000万円を借りるなら、課税標準は3,000万円で、税額は12万円になります。評価額が高い不動産を担保に出しても、それだけで税が増えるわけではないということです。逆に、担保に余力があるからといって借入額を増やせば、そのぶん税は比例して増えます。担保の評価そのものの決まり方は不動産担保評価の方法で整理しています。
同じ法律には端数と下限の定めもあります。第15条は「別表第一に掲げる登記又は登録に係る課税標準の金額を計算する場合において、その全額が千円に満たないときは、これを千円とする」、第19条は「別表第一に掲げる登記又は登録につき同表に掲げる税率を適用して計算した金額が千円に満たない場合には、当該登記又は登録に係る登録免許税の額は、千円とする」としています。少額の借入でも、登録免許税が0円になることはありません。
住宅ローンで見る「0.1%」は、事業の借入には使えない
不動産担保ローンを調べていると、抵当権設定の登録免許税は0.1%だと書かれた解説に行き当たります。これは租税特別措置法第75条の軽減税率です。国税庁のタックスアンサーNo.7191「登録免許税の税額表」は、この軽減を「住宅用家屋の軽減税率」という区分に置き、次のように説明しています。
住宅取得資金の貸付け等に係る抵当権の設定登記(措法75) 個人が、令和9年3月31日までの間に住宅用家屋の新築(増築を含む。)または住宅用家屋の取得をし、自己の居住の用に供した場合において、これらの住宅用家屋の新築または取得をするための資金の貸付け等に係る抵当権の設定登記 軽減税率1,000分の1
条件は3つ重なっています。個人であること、住宅用家屋であること、自己の居住の用に供すること。さらに同じページの注記は「床面積が50平方メートル以上であることや、新築または取得後1年以内の登記であること等一定の要件を満たす必要があります」と加えています。法人が事業資金を借りる場合も、個人事業主が運転資金を借りる場合も、この軽減の対象にはなりません。事業者向けの不動産担保ローンで適用されるのは、別表第一の本則である1000分の4です。
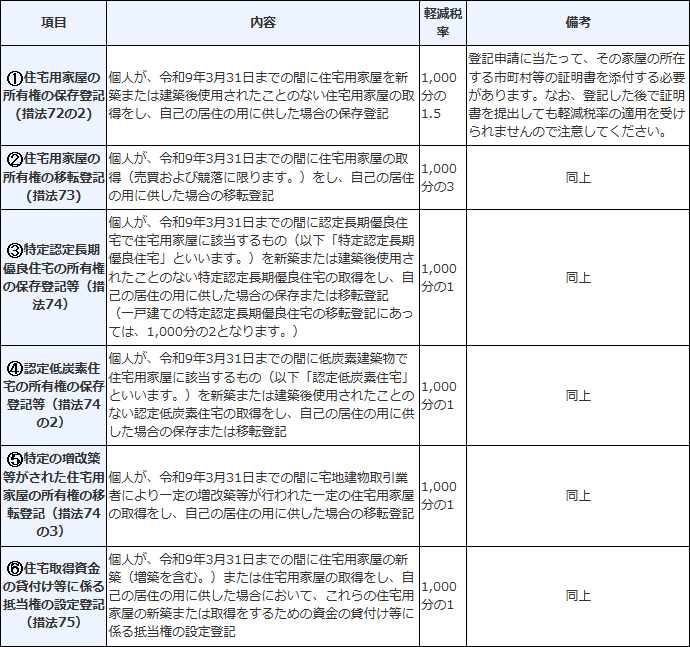
差は4倍です。3,000万円なら3万円と12万円。この9万円の違いが、事業の借入と住まいの借入を分けています。誰が申し込めて誰が申し込めないかという線引きは同じ不動産担保ローンでも法人は申し込めない商品があるで扱いましたが、税率の線引きもほぼ同じ位置に引かれていると考えておくと計算を間違えません。
根抵当権なら、課税標準は借りた額ではなく極度額
事業者向けの不動産担保ローンでは、根抵当権を設定する商品が少なくありません。ビジネスパートナーの不動産担保目的ローンは担保の欄に「不動産に根抵当権を設定させて頂きます」と明記していますし、繰り返し借り入れる枠型の商品では根抵当権が前提になります。ここで効いてくるのが課税標準の違いです。別表第一第一号(五)の課税標準欄は「債権金額、極度金額又は不動産工事費用の予算金額」となっており、根抵当権なら実際に借りる金額ではなく極度額に0.4%を掛けます。
枠を5,000万円で設定して3,000万円だけ使う場合、税額は12万円ではなく20万円になります。使わない2,000万円のぶんにも課税されているということです。枠を広く取っておけば将来の追加融資で登記をやり直さずに済みますが、その利便性には先払いの税が付いています。根抵当権の仕組みそのものは抵当権と根抵当権の違い、枠がいつ閉じるのかは根抵当権はいつ終わるのかで条文から追っています。
| 登記の種類 | 課税標準 | 税率(本則) | 3,000万円を借りる場合 |
|---|---|---|---|
| 抵当権の設定 | 債権金額 | 1000分の4 | 12万円 |
| 根抵当権の設定 | 極度金額 | 1000分の4 | 極度額3,000万円なら12万円、5,000万円なら20万円 |
| 抵当権の移転(相続・合併以外) | 債権金額又は極度金額 | 1000分の2 | 6万円 |
| 債権金額・極度額を増やす変更登記 | 増加する部分の金額 | 1000分の4(第12条) | 1,000万円増やすなら4万円 |
| 登記の抹消 | 不動産の個数 | 1個につき1,000円 | 土地1筆・建物1棟なら2,000円 |
表の4行目は借り換えや増額の場面で出てきます。第12条は「先取特権、質権又は抵当権につき工事費用の予算金額、債権金額又は極度金額を増加する登記又は登録は、その増加する部分の工事費用の予算金額、債権金額又は極度金額についての先取特権、質権又は抵当権の保存又は設定の登記又は登録とみなして、この法律の規定を適用する」と定めています。3,000万円の枠を4,000万円に広げるなら、課税されるのは増える1,000万円のぶんだけです。全額にもう一度課税されるわけではありません。
借入額ごとに、契約の日に納める税を並べる
登録免許税と印紙税を合わせると、契約日の公租公課は次のようになります。抵当権を設定し、金銭消費貸借契約書を1通作成する前提です。司法書士報酬と、各社の事務手数料は含みません。
| 借入額(債権金額) | 登録免許税 (1000分の4) |
印紙税 (第1号文書) |
合計 | 借入額に対する割合 |
|---|---|---|---|---|
| 300万円 | 1万2,000円 | 2,000円 | 1万4,000円 | 0.47% |
| 1,000万円 | 4万円 | 1万円 | 5万円 | 0.50% |
| 3,000万円 | 12万円 | 2万円 | 14万円 | 0.47% |
| 5,000万円 | 20万円 | 2万円 | 22万円 | 0.44% |
| 1億円 | 40万円 | 6万円 | 46万円 | 0.46% |
右端の列を見ると、借入額が変わっても合計はおおむね0.45%前後で動いています。印紙税は階段状に上がるため、区分の境目で割合が跳ねます。たとえば1,000万円は「500万円を超え1千万円以下」で1万円ですが、1,000万1円になると「1千万円を超え5千万円以下」に移って2万円です。1円の差で印紙税が倍になる境目が、借入額の区切りのところに待っています。端数を切りのいい数字にそろえて申し込むと、意図せず上の区分へ乗ることがあります。
契約書に貼る印紙は、借入額の区分で決まる
印紙税法の別表第一は、第1号文書として4種類を掲げています。1が不動産等の譲渡に関する契約書、2が地上権または土地の賃借権の設定・譲渡に関する契約書、3が消費貸借に関する契約書、4が運送に関する契約書です。不動産担保ローンで作る金銭消費貸借契約書は、この3にあたります。税額は契約金額の区分ごとに、1通につき200円から60万円まで段階的に定められています。
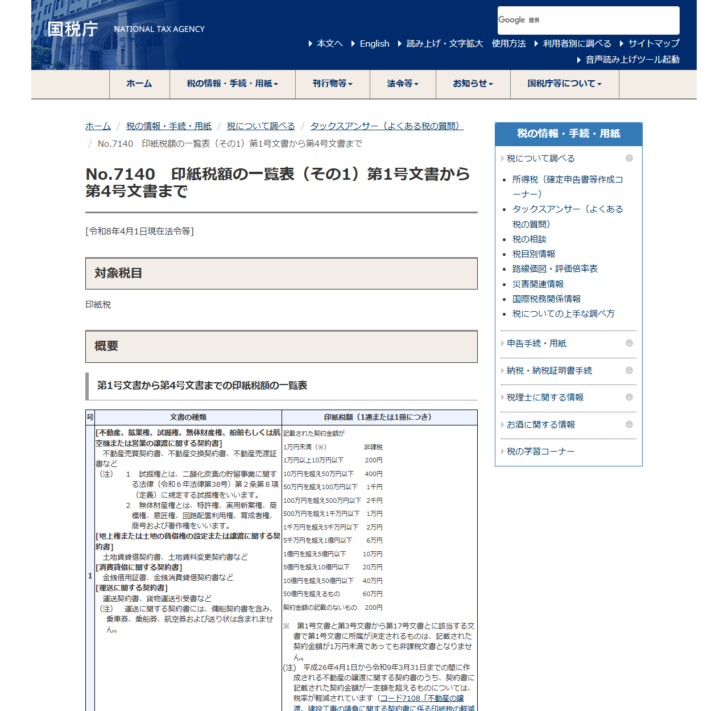
ここで見落としやすいのが、軽減措置の対象がどれかという点です。国税庁の一覧表の注記は「平成26年4月1日から令和9年3月31日までの間に作成される不動産の譲渡に関する契約書のうち、契約書に記載された契約金額が一定額を超えるものについては、税率が軽減されています」としています。軽減されるのは不動産の売買契約書と建設工事の請負契約書で、金銭消費貸借契約書は対象に含まれていません。ここでも、住まいの取引で使われる軽減が借入の契約書には及ばない構図になっています。
もうひとつ。国税庁の印紙税額の一覧表は、その1で第1号文書から第4号文書まで、その2で第5号文書から第20号文書までを掲げています。この20種類のどこにも、抵当権設定契約書という文書名は出てきません。契約の日に机の上に並ぶ書類のうち、印紙を貼ることになるのは消費貸借の側だというのが一覧表からの読み取りです。個別の文書がどの号にあたるかは記載内容で決まるため、判断に迷う場合は税務署または税理士に確認してください。
担保を複数出すなら、申請をまとめるかどうかで変わる
担保に出す不動産が1つとは限りません。自宅と事業所、あるいは土地と建物を別の登記として扱う場面では、同じ債権のために複数の不動産へ抵当権を設定します。この共同担保について、登録免許税法第13条が特別の扱いを置いています。
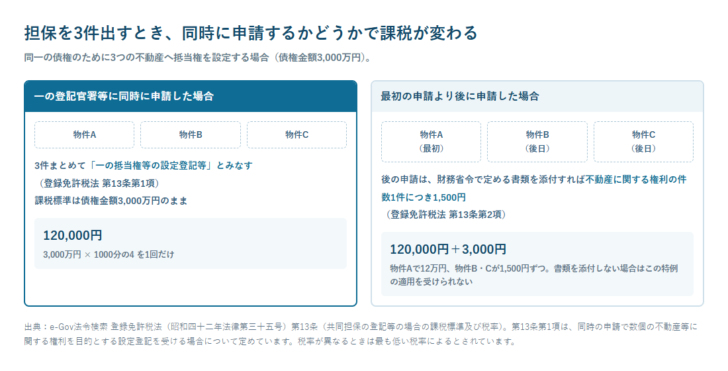
第13条第1項は「一の登記官署等において、同時の申請により同一の債権のために数個の不動産等に関する権利を目的とする先取特権、質権又は抵当権の保存若しくは設定、移転又は信託の登記又は登録を受ける場合には、これらの抵当権等の設定登記等を一の抵当権等の設定登記等とみなして、この法律の規定を適用する」と定めます。3つの不動産へ同時に設定しても、課税標準は債権金額ひとつぶんです。3倍にはなりません。
第2項は、あとから追加する場合です。「当該抵当権等の設定登記等の申請が最初の申請以外のものであるときは、当該抵当権等の設定登記等に係る登録免許税の課税標準及び税率は、当該抵当権等の設定登記等がこの項の規定に該当するものであることを証する財務省令で定める書類を添付して当該抵当権等の設定登記等の申請をするものに限り、当該抵当権等の設定登記等に係る不動産等に関する権利の件数一件につき千五百円とする」。追加の担保を出しても、書類を添えて申請すれば1件1,500円で済みます。条文が「限り」と書いているとおり、書類を添付しなければこの扱いは受けられません。
完済して抵当権を外すときにも税がかかる
借入が終われば抵当権は役目を終えますが、登記は自動では消えません。抹消の登記を申請する必要があり、これにも登録免許税がかかります。別表第一第一号(十五)は「登記の抹消(土地又は建物の表題部の登記の抹消を除く。)」について、課税標準を「不動産の個数」、税率を「一個につき千円」とし、かっこ書きで「同一の申請書により二十個を超える不動産について登記の抹消を受ける場合には、申請件数一件につき二万円」と定めています。
土地1筆と建物1棟なら2,000円です。設定のときの12万円と比べれば小さな金額ですが、出口の手続きが残っていること自体を忘れると、次に融資を受けるときの登記事項証明書に古い抵当権が載ったままになります。完済時に出ていく費用としては、繰上返済の違約金のほうがはるかに大きく効きます。各社の率は不動産担保ローンの繰上返済違約金は0%〜5.50%で並べました。
税の外側にある「契約締結費用」は、各社が公表している
契約の日に署名する書面は、金銭消費貸借契約書と(根)抵当権設定契約書だけとは限りません。保証に関する書面がどう扱われるかは担保を出す人は連帯保証人になるで整理しています。
登録免許税と印紙税は法律で決まる金額ですが、それを誰が負担するかは契約の問題です。事業者向けの不動産担保ローンでは、借主の実費負担と明記している会社があります。公式サイトの記載を並べます。
| 会社 | 契約締結費用についての記載 | 事務手数料・調査料 |
|---|---|---|
| AGビジネスサポート | 「契約時締結費用 印紙代(実費)/登記費用(実費)」。ご利用までの流れにも「印紙代、登記費用は実費となります」と注記 | 「調査料・保証料はいただきません」と記載 |
| ビジネスパートナー | 「契約締結費用 実費:印紙代、登記費用、不動産調査費用」 | 事務手数料は不要。担保調査料は実費(審査のみならば不要) |
| L&Fアセットファイナンス | 登記費用・印紙代の負担についての記載は確認できなかった | 融資事務手数料は融資金額の2.20%(税込) |
| トラストホールディングス | 登記費用・印紙代の負担についての記載は確認できなかった | 事務手数料は融資額に対し0%〜5.50% |
AGビジネスサポートの流れの説明には「お客様との間で(根)抵当権設定契約・金銭消費貸借契約を行います」とあります。契約書が2本立てになることが、そのまま費用の構造に対応しています。金銭消費貸借契約のほうに印紙が要り、(根)抵当権設定契約のほうが登記につながって登録免許税が要る、という並びです。各社の条件の全体像はAGビジネスサポートの不動産担保ビジネスローンとビジネスパートナーの不動産担保ローンでまとめています。
記載を確認できなかった2社について補足します。公式ページに書かれていないことは「かからない」という意味ではありません。事務手数料の率だけが目立つ位置に出ていても、それとは別に登記の実費が発生する可能性があります。見積もりの段階で「登記費用と印紙代は別途か」を確認しておくと、資金化される金額の計算がずれません。
司法書士報酬は自由に定めることになっている
登記の申請は司法書士に依頼するのが一般的で、その報酬も契約日に出ていきます。金額の目安について、日本司法書士会連合会は「司法書士の報酬」のページで次のように説明しています。「司法書士が業務を行ったときに受ける報酬については、各司法書士が自由に定めることになっています。自由といっても、会則では、司法書士の報酬は、その額や算定方法・諸費用を明示し、依頼者との合意によって決定することになっています」。
同会は2024年(令和6年)3月実施の報酬アンケート結果をPDFで公開していますが、抵当権設定登記についての具体的な金額は、この記事の作成にあたって確認できませんでした。相場として一律の数字を挙げることはできないため、見積もりの段階で報酬額と諸費用の内訳を明示してもらうという原則的な確認にとどめます。連合会自身が「お近くの司法書士に相談のうえ、報酬について十分に説明を受けてくださるよう、お願いいたします」と案内しています。
借りる前に確かめる5点
- 1.課税標準が「債権金額」か「極度金額」かを聞く 根抵当権なら使わない枠にも0.4%がかかります。枠の広さは税額に直結します。
- 2.軽減税率の話が住宅用かどうかを見分ける 1000分の1は個人が自己の居住用に取得する場合の措置です。事業の借入は本則の1000分の4です。
- 3.借入額を印紙税の区分の境目でそろえない 1,000万円と1,000万1円、5,000万円と5,000万1円で印紙税が変わります。
- 4.共同担保は申請のタイミングを確認する 同時申請なら一の登記とみなされ、後からの追加は書類を添えて1件1,500円です。
- 5.登記費用と印紙代の負担者を見積書で確認する 実費負担と明記している会社と、記載のない会社があります。手数料の率だけで比べないことです。
費用がどこで発生するかの全体像は不動産担保ローンとはで5か所に整理しています。会社ごとの条件を横に並べたい場合は不動産担保ローン50社を条件で絞るを参照してください。
よくある質問
抵当権設定の登録免許税はいくらですか
登録免許税法別表第一第一号(五)により、課税標準は債権金額または極度金額、税率は1000分の4です。3,000万円を借りて抵当権を設定するなら12万円になります。税率を適用して計算した金額が1,000円に満たない場合は1,000円とされています(同法第19条)。
事業資金の借入でも0.1%の軽減は使えますか
租税特別措置法第75条の軽減税率(1000分の1)は、個人が住宅用家屋を新築または取得し、自己の居住の用に供した場合の抵当権設定登記が対象です。国税庁のタックスアンサーNo.7191はこれを「住宅用家屋の軽減税率」の区分に掲げており、床面積が50平方メートル以上であることなどの要件も示されています。事業のための借入は対象になりません。
根抵当権のほうが税は高くなりますか
極度額が実際の借入額より大きければ高くなります。課税標準は極度金額とされているため、枠を5,000万円で設定して3,000万円だけ使う場合でも、5,000万円に1000分の4を掛けた20万円が課税されます。
担保を2つ以上出すと登録免許税は倍になりますか
同時に申請する場合は倍になりません。登録免許税法第13条第1項は、同一の債権のために数個の不動産へ設定する登記を同時に申請したときは、一の設定登記とみなすとしています。最初の申請より後に申請する場合は、財務省令で定める書類を添付することを条件に、不動産に関する権利の件数1件につき1,500円とされています(同条第2項)。
金銭消費貸借契約書の印紙はいくらですか
印紙税法別表第一の第1号文書にあたり、契約金額の区分で決まります。1万円未満は非課税、100万円を超え500万円以下で2,000円、500万円を超え1千万円以下で1万円、1千万円を超え5千万円以下で2万円、5千万円を超え1億円以下で6万円です。不動産の譲渡に関する契約書に適用される軽減措置は、消費貸借の契約書には及びません。
完済したあとの抹消にも費用がかかりますか
かかります。別表第一第一号(十五)により、登記の抹消は不動産の個数1個につき1,000円です。同一の申請書で20個を超える不動産について抹消を受ける場合は、申請件数1件につき2万円とされています。
この記事は登録免許税法と印紙税法の条文、国税庁のタックスアンサー、各社の公式サイトの記載にもとづいています。個別の取引での課税関係や適用要件の判断は、税務署または税理士にご確認ください。
参照した一次情報
- e-Gov法令検索「登録免許税法(昭和四十二年法律第三十五号)」第12条、第13条、第15条、第19条、別表第一
- e-Gov法令検索「印紙税法(昭和四十二年法律第二十三号)」別表第一
- 国税庁「No.7191 登録免許税の税額表」
- 国税庁「No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで」
- 国税庁「No.7141 印紙税額の一覧表(その2)第5号文書から第20号文書まで」
- AGビジネスサポート「不動産担保ビジネスローン」
- ビジネスパートナー「不動産担保ローン」
- L&Fアセットファイナンス「不動産活用ローン」
- トラストホールディングス「不動産担保ローン」
- 日本司法書士会連合会「司法書士の報酬」