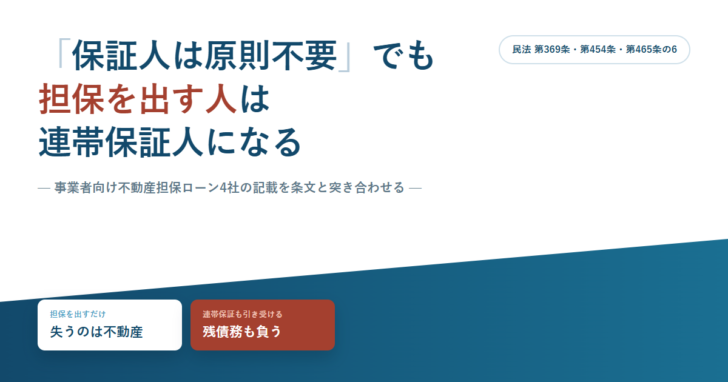

事業者向けの不動産担保ローンの商品概要を読むと、保証人の欄にはたいてい「原則不要」と書かれています。担保があるのだから保証人は要らない、という説明は理屈が通っています。ところが、その下の注記まで読むと話が変わります。担保を提供する人には連帯保証人になってもらう、法人契約なら代表者の連帯保証が必要、と続くからです。
担保を出すことと、連帯保証人になることは、法律上まったく別の負担です。前者で失うのは担保に出した不動産だけですが、後者では自分の財産すべてが対象になります。ここでは4社が公表している保証人の記載を並べ、民法の条文でその意味を確かめます。
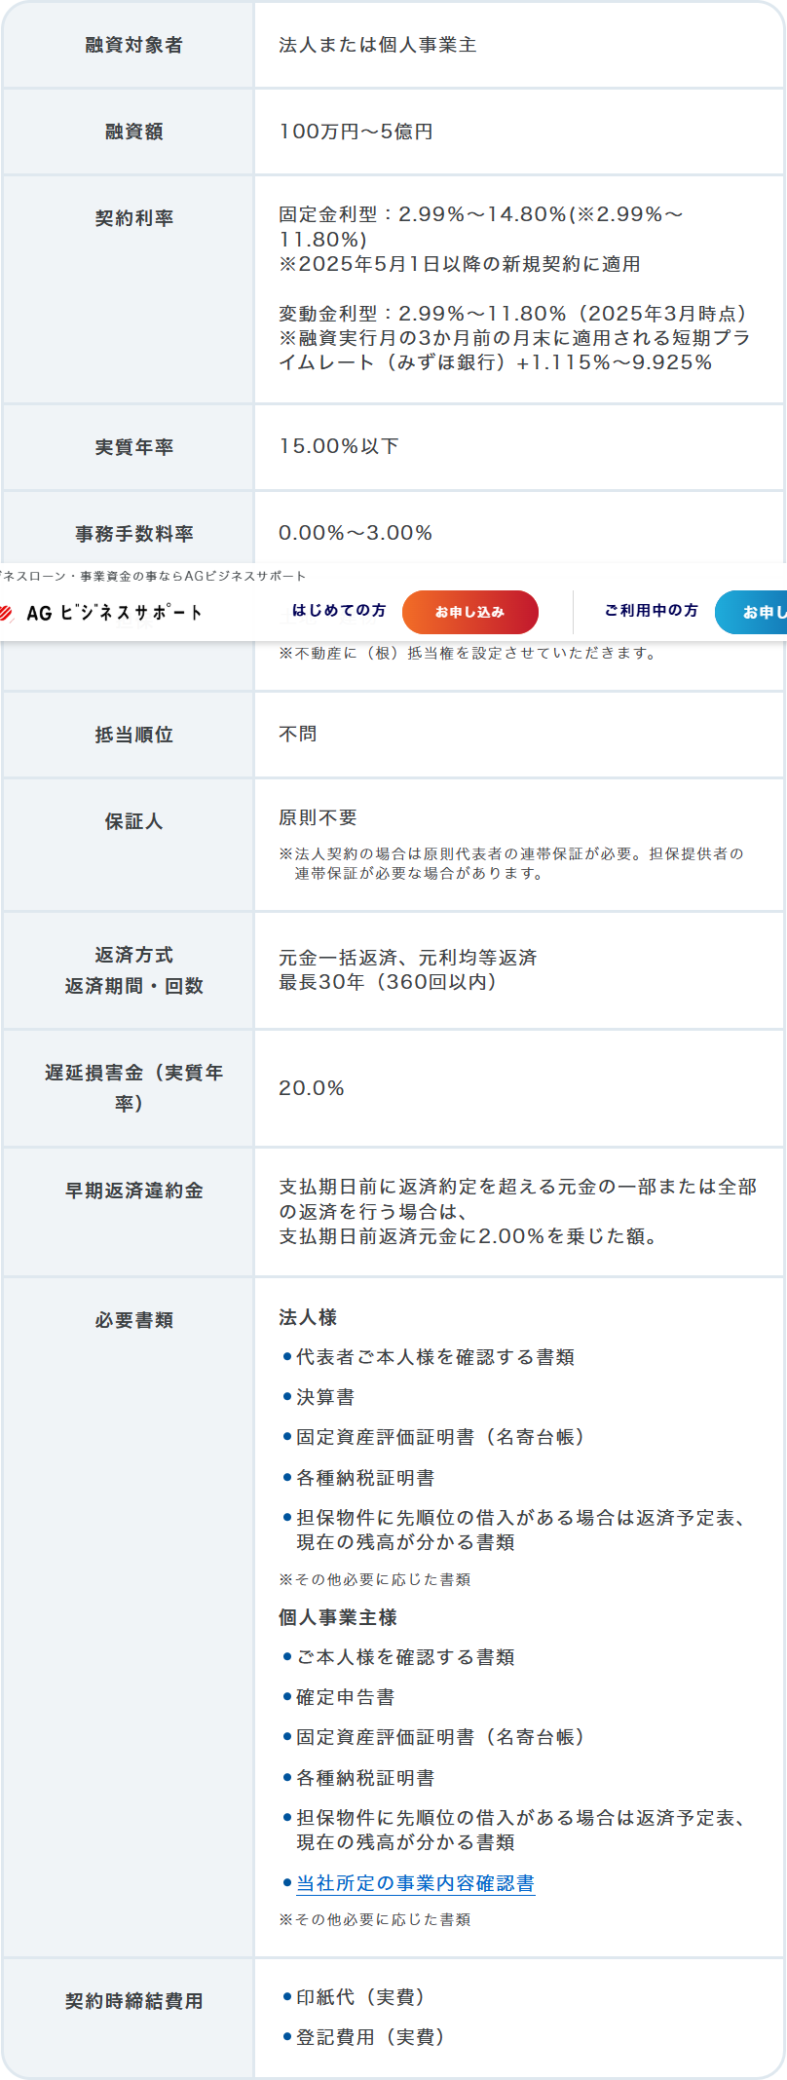
4社とも「原則不要」と書いているが、但し書きの中身が違う
まず公表されている記載をそのまま並べます。事業者向けの不動産担保ローンで、保証人についての条件を商品概要に載せている4社です。
| 会社 | 保証人の欄の記載 | 担保提供者の扱い | 法人契約のとき |
|---|---|---|---|
| AGビジネスサポート | 「原則不要」 | 「担保提供者の連帯保証が必要な場合があります」 | 「法人契約の場合は原則代表者の連帯保証が必要」 |
| ビジネスパートナー | 「【原則不要】」 | 「但し、担保提供者の方には連帯保証人をお願い致します」 | 「法人契約の場合は代表者の連帯保証が必要です」 |
| L&Fアセットファイナンス | 「連帯保証人 原則不要。ただし、審査結果によっては連帯保証人をお願いする場合もございます」 | 記載を確認できなかった | 記載を確認できなかった |
| トラストホールディングス | 「保証 保証人が必要な場合があります」 | 記載を確認できなかった | 記載を確認できなかった |
4社のうち2社が、担保提供者と法人代表者を名指しで挙げています。「原則不要」の原則が外れる相手が、あらかじめ決まっているということです。自分が経営する会社の借入に、自分名義の不動産を担保として出す。事業者向けの不動産担保ローンでもっとも多いこの形は、2社の記載ではどちらの但し書きにも当てはまります。
担保を出すだけの人は、債務を負っているわけではない
担保を提供する人が誰かは、総量規制の判定にも効いてきます。担保提供者の居宅は除外貸付けの対象から外れる点を総量規制の除外と例外で扱いました。
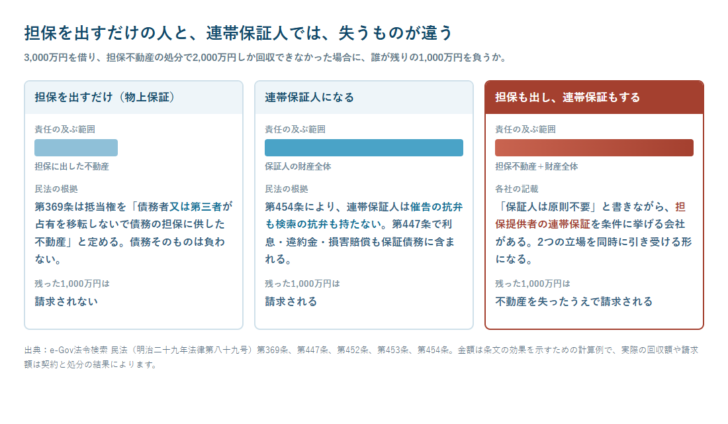
他人の債務のために自分の不動産へ抵当権を設定することを、物上保証といいます。根拠は民法第369条第1項です。「抵当権者は、債務者又は第三者が占有を移転しないで債務の担保に供した不動産について、他の債権者に先立って自己の債権の弁済を受ける権利を有する」。条文が「債務者又は第三者」と書いているとおり、担保を出す人が借りる人と同じである必要はありません。
この第三者は、債務を負っていません。弁済しなければならない義務があるわけではなく、返済が滞れば抵当権が実行されて不動産を失う、という関係にとどまります。失うものの上限は、担保に出した不動産です。処分しても債権の全額に届かなかった場合、その差額を請求されることはありません。
弁済したときの扱いも条文にあります。第372条は「第二百九十六条、第三百四条及び第三百五十一条の規定は、抵当権について準用する」とし、準用される第351条は「他人の債務を担保するため質権を設定した者は、その債務を弁済し、又は質権の実行によって質物の所有権を失ったときは、保証債務に関する規定に従い、債務者に対して求償権を有する」と定めます。不動産を失った物上保証人は、借りた本人に対して請求する権利を持つということです。
連帯保証人には、催告の抗弁も検索の抗弁もない
保証人の側を見ます。第446条第1項は「保証人は、主たる債務者がその債務を履行しないときに、その履行をする責任を負う」。第447条第1項は「保証債務は、主たる債務に関する利息、違約金、損害賠償その他その債務に従たるすべてのものを包含する」としています。元本だけでなく、遅延損害金まで保証の範囲に入ります。事業者向けの不動産担保ローンでは遅延損害金を実質年率20.0%とする会社が多く、この率が保証人の負担にも及びます。
ここに連帯が付くと、守りの手段が2つ消えます。第452条の催告の抗弁は「債権者が保証人に債務の履行を請求したときは、保証人は、まず主たる債務者に催告をすべき旨を請求することができる」、第453条の検索の抗弁は「保証人が主たる債務者に弁済をする資力があり、かつ、執行が容易であることを証明したときは、債権者は、まず主たる債務者の財産について執行をしなければならない」というものです。そして第454条が「保証人は、主たる債務者と連帯して債務を負担したときは、前二条の権利を有しない」と定めます。
| 立場 | 債務を負うか | 催告の抗弁 | 検索の抗弁 | 弁済・喪失したあと |
|---|---|---|---|---|
| 担保を出すだけ(物上保証人) | 負わない(第369条の「第三者」) | — | — | 第372条が準用する第351条により求償権 |
| 保証人(連帯でない) | 負う(第446条第1項) | あり(第452条) | あり(第453条) | 第459条・第462条により求償権 |
| 連帯保証人 | 負う(第446条第1項) | なし(第454条) | なし(第454条) | 第459条・第462条により求償権 |
連帯保証人は、借りた本人より先に請求されても「まず本人に言ってください」と返せません。本人に十分な財産があることを証明しても、そちらから執行してくれとは言えません。債権者から見れば、借りた本人と同じ順番に並んでいる相手です。
「担保提供者の連帯保証」は、2つの立場を重ねる条件
担保に出した建物には、火災保険の保険金請求権への質権設定が付くことがあります。誰に保険金が渡るのかは火災保険に質権を設定する理由で確認できます。
ここまでを踏まえると、2社の但し書きの意味がはっきりします。担保提供者に連帯保証人になってもらうというのは、物上保証人であると同時に連帯保証人でもある状態を作る条件です。担保不動産が処分されても債権が残れば、その残りは保証人としての立場で請求されます。物上保証だけなら請求されない部分が、請求される側に移ります。
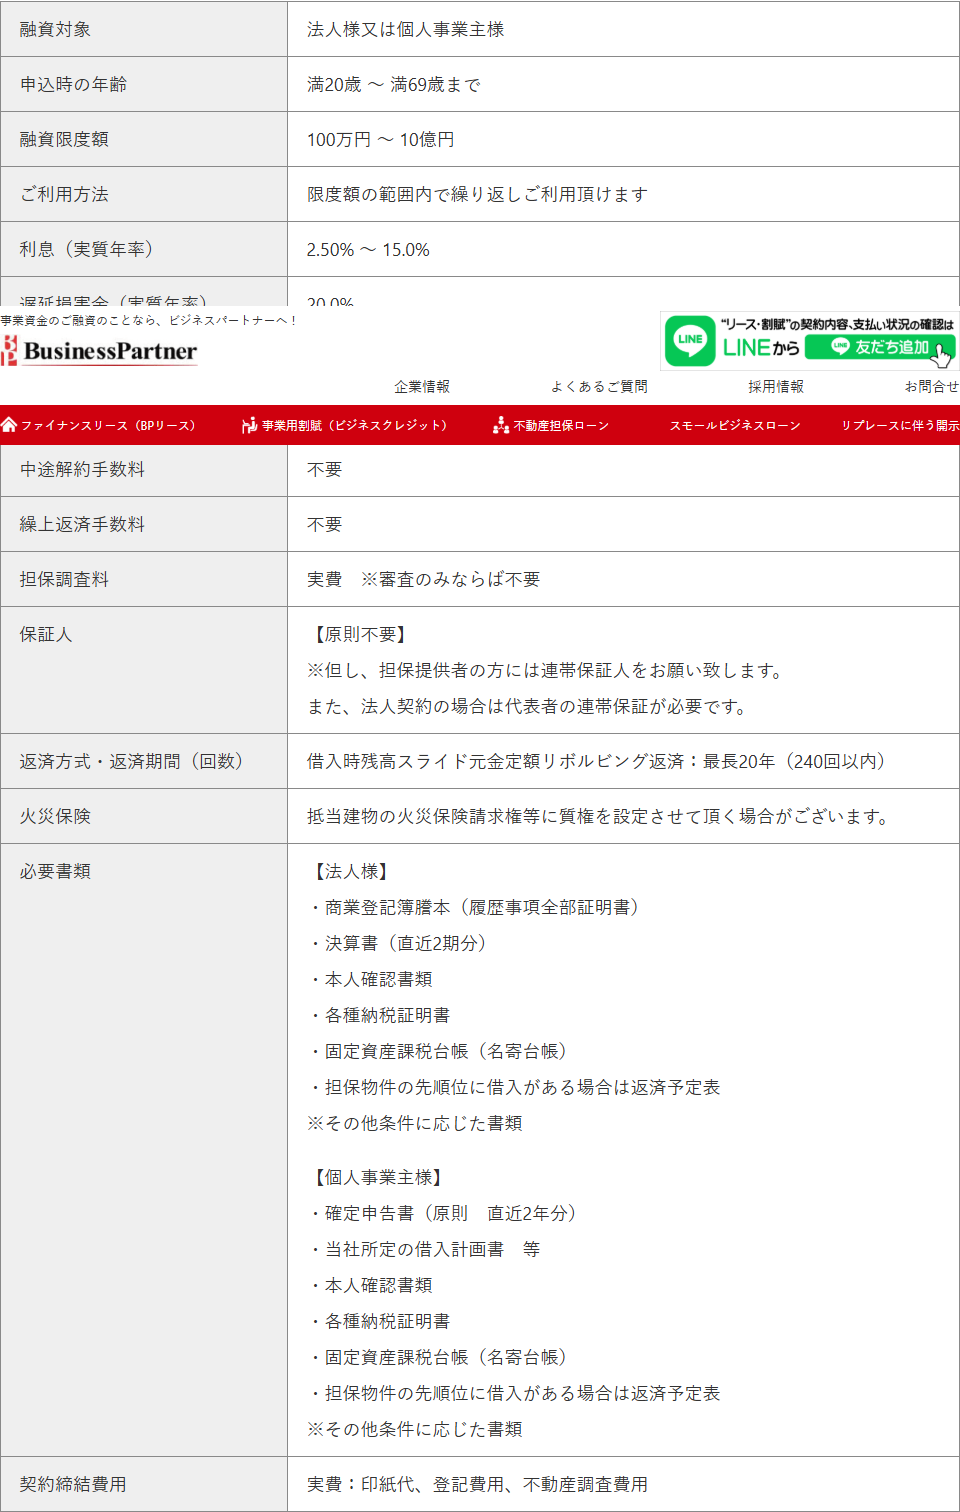
この構図は、経営者本人が自宅を担保に出す場合には意識されにくいものです。会社の債務も自分の債務も、結局は自分が背負うと考えるからです。一方で、親や配偶者の名義の不動産を担保に出すときには意味が変わります。名義人は不動産を差し出したうえに、残債務の請求も受ける立場になります。ビジネスパートナーの不動産担保フリーローンの商品概要には、火災保険について「抵当建物の火災保険請求権等に質権を設定させて頂く場合がございます」という記載もあります。担保に出す不動産をめぐって、名義人が負う約束は1つではありません。
保証契約は、書面でしなければ効力を生じない
第446条は第2項で「保証契約は、書面でしなければ、その効力を生じない」と定め、第3項で「保証契約がその内容を記録した電磁的記録によってされたときは、その保証契約は、書面によってされたものとみなして、前項の規定を適用する」としています。口頭の約束で保証人になることはありません。逆に言えば、署名を求められた書面が何の契約なのかを読まずに押印すると、そこで効力が生じます。
不動産担保ローンの契約日には、金銭消費貸借契約書、(根)抵当権設定契約書、保証契約に関する書面が同じ机に並びます。どの書類が担保の提供で、どの書類が保証なのかを分けて確認してください。契約の日に発生する税と実費については登録免許税は債権金額の0.4%で整理しています。
事業の借入を個人が保証するなら、公正証書が要る
2020年4月に施行された改正民法で、保証人の保護が強化されました。第465条の6第1項です。「事業のために負担した貸金等債務を主たる債務とする保証契約又は主たる債務の範囲に事業のために負担する貸金等債務が含まれる根保証契約は、その契約の締結に先立ち、その締結の日前一箇月以内に作成された公正証書で保証人になろうとする者が保証債務を履行する意思を表示していなければ、その効力を生じない」。
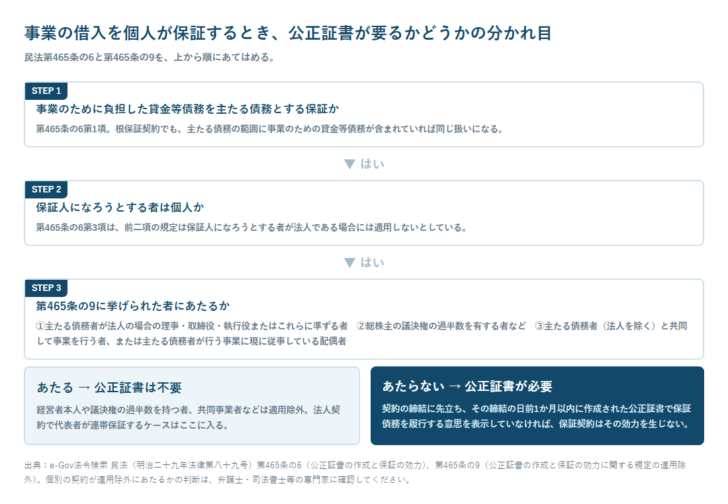
要件は3つです。締結の日前1か月以内に作成された公正証書であること、公証人の前で保証人になろうとする者が口授すること、そして方式に従って作成されること。第2項は口授すべき内容まで列挙していて、連帯保証の場合には「債権者が主たる債務者に対して催告をしたかどうか、主たる債務者がその債務を履行することができるかどうか、又は他に保証人があるかどうかにかかわらず、その全額について履行する意思」を有していることを述べさせるとしています。催告の抗弁も検索の抗弁もないことを、本人の口から言わせる仕組みになっています。
ただし経営者と共同事業者は適用除外になる
この公正証書が常に必要かというと、そうではありません。第465条の9が適用除外を定めています。「前三条の規定は、保証人になろうとする者が次に掲げる者である保証契約については、適用しない」として、3つの類型を挙げます。
| 保証人になろうとする者 | 公正証書 | 条文 |
|---|---|---|
| 法人 | そもそも規定が適用されない | 第465条の6第3項 |
| 主たる債務者が法人である場合の理事、取締役、執行役またはこれらに準ずる者 | 不要 | 第465条の9第1号 |
| 総株主の議決権の過半数を有する者など | 不要 | 第465条の9第2号 |
| 主たる債務者(法人を除く)と共同して事業を行う者、または主たる債務者が行う事業に現に従事している配偶者 | 不要 | 第465条の9第3号 |
| 上記以外の個人 | 必要 | 第465条の6第1項 |
会社の代表取締役が自社の借入を連帯保証する場合は第1号にあたり、公正証書は要りません。各社が「法人契約の場合は代表者の連帯保証が必要」と書いていても、手続きが重くならないのはこのためです。一方、経営に関与していない親族や知人に保証を頼むなら、第3号に当たらない限り公正証書が必要になります。第3号の配偶者についても、条文は「現に従事している」と書いています。名義だけの関与では足りないという読み方になります。個別の契約が適用除外にあたるかどうかは、弁護士等の専門家に確認してください。
保証を頼むときには、渡さなければならない情報がある
第465条の10は、保証を委託する側の義務を定めます。主たる債務者は、事業のために負担する債務の保証を委託するときに、委託を受ける者へ次の情報を提供しなければなりません。第1号「財産及び収支の状況」、第2号「主たる債務以外に負担している債務の有無並びにその額及び履行状況」、第3号「主たる債務の担保として他に提供し、又は提供しようとするものがあるときは、その旨及びその内容」。
提供しなかった場合や事実と異なる情報を提供した場合について、第2項に効果が書かれています。それによって委託を受けた者が誤認して保証契約の意思表示をし、そのことを債権者が知り又は知ることができたときは、保証人は保証契約を取り消すことができます。第3項により、保証をする者が法人である場合には適用されません。
保証した後については第458条の2があります。委託を受けて保証をした保証人から請求があったときは、債権者は遅滞なく、元本・利息・違約金・損害賠償などについての不履行の有無、残額、弁済期が到来している額に関する情報を提供しなければならないとされています。保証人は、借りた本人を通さずに債権者へ状況を聞けるということです。
根保証なら、極度額を定めないと効力が生じない
枠型の不動産担保ローンでは、根抵当権とあわせて根保証が使われることがあります。第465条の2は、保証人が法人でない根保証契約を個人根保証契約と呼び、第1項で「その全部に係る極度額を限度として、その履行をする責任を負う」、第2項で「個人根保証契約は、前項に規定する極度額を定めなければ、その効力を生じない」としています。第3項により、極度額の定めにも第446条第2項・第3項が準用され、書面が必要です。
金額の上限が書かれていない個人の根保証は効力を生じません。枠の設定そのものの仕組みは抵当権と根抵当権の違い、枠がいつ閉じるのかは根抵当権はいつ終わるのかで扱っています。
保証人が払ったあと、誰にいくら請求できるか
第459条第1項は、委託を受けた保証人が主たる債務者に代わって弁済等をしたときは、「そのために支出した財産の額(その財産の額がその債務の消滅行為によって消滅した主たる債務の額を超える場合にあっては、その消滅した額)の求償権を有する」としています。委託を受けていない場合は第462条で、主たる債務者の意思に反して保証した者は「主たる債務者が現に利益を受けている限度においてのみ求償権を有する」と範囲が狭くなります。
物上保証人についても、第372条が準用する第351条によって「保証債務に関する規定に従い」求償権が認められます。もっとも、求償できることと実際に回収できることは別です。借りた本人が返せなくなったから保証人や担保に請求が来ているのですから、そこから取り戻せる見込みは高くありません。引き受ける前に判断する必要がある、というのが求償権の規定から読み取れることです。
引き受ける前に確かめる5点
- 1.担保の提供だけか、連帯保証も付くかを分けて聞く 「保証人は原則不要」の但し書きに担保提供者が入っている会社があります。
- 2.署名する書面が何の契約かを確認する 保証契約は書面でしなければ効力を生じません(第446条第2項)。押印した時点で効力が生じます。
- 3.経営に関与しない人に頼むなら公正証書の要否を確認する 第465条の9の適用除外に当たらなければ、締結の日前1か月以内の公正証書が必要です。
- 4.根保証なら極度額が書かれているかを見る 個人根保証契約は極度額を定めなければ効力を生じません(第465条の2第2項)。
- 5.保証の範囲に遅延損害金が入ることを前提に考える 第447条第1項により、利息・違約金・損害賠償も保証債務に含まれます。
会社ごとの条件はAGビジネスサポートの不動産担保ビジネスローン、ビジネスパートナーの不動産担保ローン、L&Fアセットファイナンスの不動産活用ローン、トラストホールディングスの不動産担保ローンにまとめています。誰が申し込めるかという入口の条件は法人は申し込めない商品がある、完済時の費用は繰上返済違約金は0%〜5.50%で扱いました。仕組み全体は不動産担保ローンとは、各社の横断比較は不動産担保ローン50社を条件で絞るを参照してください。
よくある質問
担保を出すだけなら、借金を背負うことにはなりませんか
担保の提供だけであれば、債務そのものは負いません。民法第369条第1項は抵当権を「債務者又は第三者が占有を移転しないで債務の担保に供した不動産」について定めており、第三者は債務者ではありません。ただし、各社の商品概要には担保提供者に連帯保証人になってもらうという記載があります。連帯保証も引き受ければ、担保不動産の処分で足りなかった分を請求されます。
連帯保証人と保証人では何が違いますか
催告の抗弁(第452条)と検索の抗弁(第453条)の有無が違います。第454条は「保証人は、主たる債務者と連帯して債務を負担したときは、前二条の権利を有しない」としています。連帯保証人は、借りた本人に先に請求してほしいとも、本人の財産から先に執行してほしいとも言えません。
保証人になるのに公正証書は必ず必要ですか
事業のために負担した貸金等債務を個人が保証する場合に必要です(第465条の6第1項)。ただし第465条の9により、主たる債務者が法人である場合の理事・取締役・執行役またはこれらに準ずる者、総株主の議決権の過半数を有する者など、主たる債務者と共同して事業を行う者、主たる債務者が行う事業に現に従事している配偶者は適用除外とされています。保証人になろうとする者が法人である場合は、第465条の6第3項によりそもそも適用されません。
会社の借入に社長個人が連帯保証する場合はどうなりますか
第465条の9第1号の「主たる債務者が法人である場合のその理事、取締役、執行役又はこれらに準ずる者」にあたるため、公正証書は不要です。各社が「法人契約の場合は代表者の連帯保証が必要」と記載しているのは、この適用除外の範囲にあたります。
保証を頼まれたとき、何を教えてもらえますか
第465条の10により、主たる債務者は財産及び収支の状況、主たる債務以外に負担している債務の有無・額・履行状況、他に提供している担保の内容を提供しなければなりません。提供されなかったり事実と異なる情報だったりして誤認し、そのことを債権者が知り又は知ることができたときは、保証人は保証契約を取り消すことができます。
保証したあとに残高を確認できますか
委託を受けて保証をした場合、第458条の2により、請求すれば債権者から不履行の有無、残額、弁済期が到来している額に関する情報の提供を受けられます。
保証人が払った分は取り戻せますか
求償権があります。委託を受けた保証人は第459条第1項により支出した財産の額(消滅した主たる債務の額が上限)を請求でき、物上保証人も第372条が準用する第351条により債務者に対して求償権を持ちます。ただし主たる債務者の返済力が失われている場面での権利であるため、行使できるかどうかは別の問題です。
この記事は民法の条文と、各社が公式サイトで公表している商品概要にもとづいています。個別の契約で誰が保証人になるか、公正証書が必要かどうかの判断は、弁護士・司法書士等の専門家にご確認ください。
参照した一次情報
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」第351条、第369条、第372条、第446条、第447条、第452条、第453条、第454条、第458条の2、第459条、第462条、第465条の2、第465条の6、第465条の9、第465条の10
- AGビジネスサポート「不動産担保ビジネスローン」
- ビジネスパートナー「不動産担保ローン」
- L&Fアセットファイナンス「不動産活用ローン」
- トラストホールディングス「不動産担保ローン」