制度融資は全国どこでも同じ名前で呼ばれるが、中身は都道府県ごとに別の商品である。限度額の置き方も、利率の示し方も、保証料率を公表するかどうかも揃っていない。同じ運転資金を5,000万円借りたいと考えたとき、東京都と大阪府と神奈川県と埼玉県と千葉県では、見るべき資料も、数字が確定するタイミングも違う。
この記事は、令和8年度の公表資料をもとに、主要5都府県の制度融資を同じ軸で並べたものである。どれが優れているかを決めるためではなく、自分が事業所を置いている県の資料を読むときに、何を探せばよいかを分かるようにするために作った。利率の数字そのものより、その数字がいつ確定し、誰が決め、どこに書かれているかのほうが、申込の実務では効いてくる。
先に結論:5都府県で最初に分かれるのは「利率の示し方」と「改定の基準日」
利率は、上限だけを示す県(東京都・神奈川県・埼玉県)と、期間区分ごとに1つの数値を示す県(千葉県・大阪府)に分かれる。前者は金融機関との交渉余地が残り、後者は申し込んだ時点でほぼ確定する。
改定の基準日は、保証申込日で決まる府(大阪府)と、融資実行日で決まる県(埼玉県)に分かれる。年度の変わり目や改定をまたぐ時期は、同じ日に申し込んでも適用される率が変わる。
限度額は、一般メニューを2億8,000万円で揃える都県(東京都・神奈川県の一部)と、資金ごとに1,200万円から1億円まで細かく刻む県(千葉県・埼玉県・大阪府)に分かれる。
比較の前提:都道府県が決められるのは3つだけ
制度融資は、都道府県と金融機関と信用保証協会の三者で成り立っている。この構造上、都道府県が単独で決められることは意外に少ない。決められるのは、どの資金メニューを置くか、利率をどこまでに抑えるか、保証料や利子をどれだけ負担するかの3つである。保証を承諾するかどうかは信用保証協会が決め、実際に貸すかどうかは金融機関が決める。
三者がそれぞれ何を決めているのか、法令上どういう立て付けになっているのかは制度融資とはにまとめた。ここから先は、その枠組みのうえで都府県ごとに何が違うのかだけを見ていく。
だから比較するときは、都道府県が決めた部分と、協会・金融機関が決める部分を分けて読む必要がある。埼玉県の資金別チラシは、この点を一文で書いている。融資については取扱金融機関および信用保証協会の審査により決定されるため、申込要件を満たしても希望に添えない場合がある、という注記である。制度の条件を満たすことと、借りられることは別だという前提は、5都府県とも変わらない。
この記事で比べている5つの軸と、その軸を決めている主体
都道府県が決める
メニュー構成と限度額
どの局面に資金を置くか、いくらまで貸せるかは要綱や要項で定める。別枠を立てるかどうかもここに入る。
都道府県が決める
利率の上限と改定の基準日
利子補給や預託で原資のコストを下げ、その範囲で上限を示す。年度途中の改定と、どの日を基準にするかも県が決める。
協会が決める
保証料率と保証の諾否
料率表は信用保証協会のもの。県が補助するのはそこから引く部分であって、元の料率ではない。
限度額:2億8,000万円で揃える都県と、資金ごとに刻む県
限度額の置き方には、はっきり二つの流儀がある。東京都は一般メニューの限度額を2億8,000万円に揃えており、メニューごとの違いは利率と期間と保証料補助の3点に集約される。神奈川県は資金の性格ごとに段を作り、小口零細企業保証資金の2,000万円から協調支援型特別融資などの2億8,000万円まで幅を持たせている。
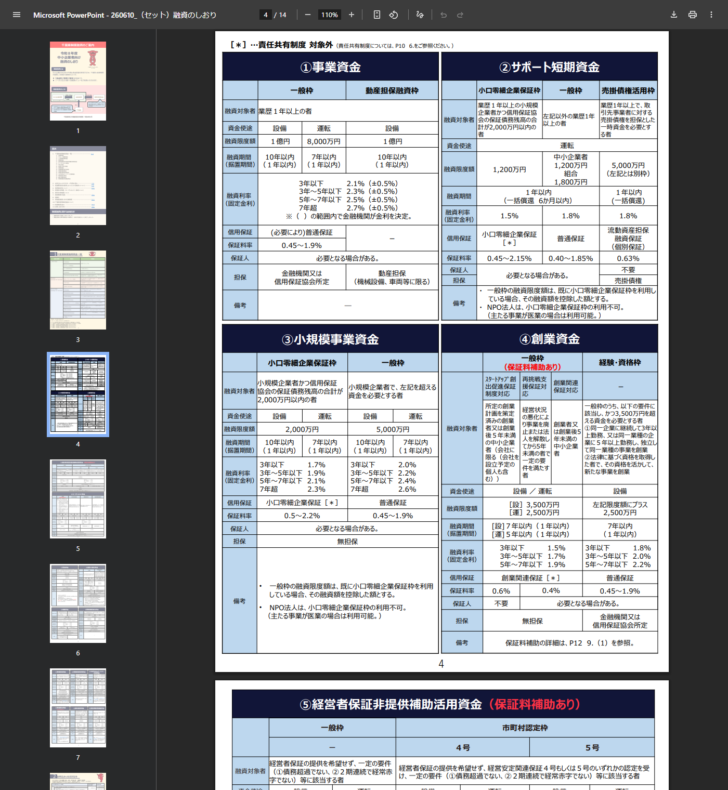
これに対して千葉県、埼玉県、大阪府は、資金ごとに限度額を刻む。千葉県の事業資金は設備1億円・運転8,000万円、サポート短期資金は1,200万円、小規模事業資金は小口零細企業保証枠2,000万円・一般枠5,000万円という具合である。埼玉県の事業資金(一般貸付)は設備6,000万円・運転5,000万円で、設備と運転を併用する場合は合計6,000万円に収まる。
| 都府県 | いちばん大きい枠 | 小規模・短期の枠 | 限度額の置き方 |
|---|---|---|---|
| 東京都 | 一般メニュー 2億8,000万円 | メニューによらず同額 | 一般メニューを同額に揃え、違いを利率・期間・保証料補助に寄せる |
| 大阪府 | 開業・スタートアップ応援資金 3,500万円(開業資金と地域支援ネットワーク型の合計) | 小規模企業サポート資金 2,000万円 | メニューごとに個別。金融機関所定のメニューが半数近くを占める |
| 神奈川県 | 協調支援型特別融資・モニタリング強化型特別融資・災害対応融資 2億8,000万円 | 小口零細企業保証資金 2,000万円/小規模クイック融資 4,000万円 | 従業員数の線が20人と30人の2か所にあり、どちらに当たるかで枠が変わる |
| 埼玉県 | 事業資金(一般貸付)設備6,000万円(中小企業組合4億円) | 事業資金(一般貸付)運転5,000万円/借換資金 1億円 | 設備と運転で別、併用時は合計で上限。組合には別の額を置く |
| 千葉県 | 事業資金 設備1億円・運転8,000万円 | サポート短期資金 1,200万円/小規模事業資金 2,000万円・5,000万円 | 資金と枠(小口零細・一般)の二層で刻む |
出典:各都府県の令和8年度公表資料(東京都産業労働局、大阪府、神奈川県、埼玉県、千葉県)
注意したいのは、大きい枠が常に有利とは限らないことである。千葉県の小規模事業資金は、小口零細企業保証枠が2,000万円、一般枠が5,000万円だが、一般枠の限度額は既に小口零細企業保証枠を利用している場合、その融資額を控除した額になると明記されている。枠が二つあっても足し算にはならない。
利率:上限だけを示す県と、期間ごとに1点を示す県
ここがいちばん大きな違いである。東京都と神奈川県は「年◯%以内」という上限の形で示す。埼玉県も上限利率を公表するが、全期間固定であることを明記している。一方、千葉県と大阪府は期間区分ごとに具体的な率を示す。
千葉県の事業資金(一般枠)は、3年以下2.1%、3年超5年以下2.3%、5年超7年以下2.5%、7年超2.7%と並び、それぞれに「±0.5%」という但し書きが付く。括弧の範囲内で金融機関が金利を決定する、という設計である。つまり千葉県は、県が中心値を示し、その上下0.5ポイントを金融機関に委ねている。上限だけを示す県とも、1点に固定する県とも違う第三の形だ。
| 都府県 | 示し方 | 公表されている水準(令和8年度) | 金融機関の裁量 |
|---|---|---|---|
| 東京都 | 「年◯%以内~◯%以内」の上限の幅 | メニューにより年1.75%以内~3.05%以内。プロパー融資促進型とモニタリング強化型特別保証対応型は金融機関所定 | 上限までの範囲で決まる |
| 大阪府 | 「年◯%」の固定金利と金融機関所定の混在 | 固定金利は年1.7%~年2.1%。法認定型・金融機関提案型・経営力強化資金などは金融機関所定 | 固定金利のメニューは裁量なし |
| 神奈川県 | 「年◯%以内」の上限 | 固定金利で年1.5%以内~年3.0%以内。流動資産担保融資と小規模クイック融資の1年以内などは金融機関所定 | 上限までの範囲で決まる |
| 埼玉県 | 上限利率を全期間固定で示す | 事業資金(一般貸付)は1年超3年以内 年2.2%、3年超5年以内 年2.4%、5年超10年以内 年2.6% | 固定のため実行後は動かない |
| 千葉県 | 期間区分ごとの率に±0.5%の幅 | 事業資金(一般枠)は3年以下2.1%、3年超5年以下2.3%、5年超7年以下2.5%、7年超2.7% | ±0.5%の範囲内で金融機関が決定 |
この違いは、申込の進め方に直結する。上限型の都県では、金融機関との話で上限より低い率になる余地がある。固定型の府県では、申し込む資金を選んだ時点で率が決まるため、交渉すべきなのは率ではなく期間と据置の置き方になる。
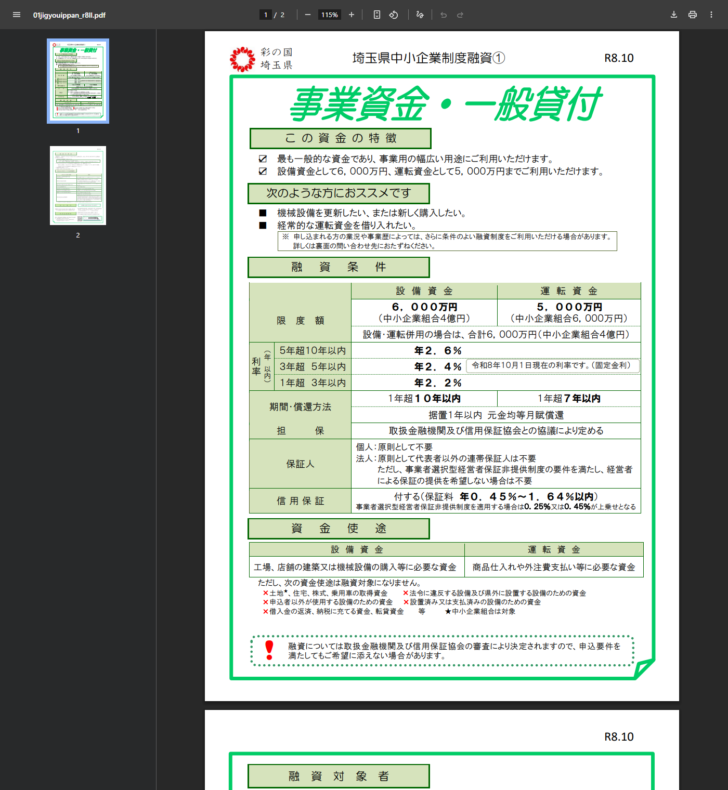
出典:埼玉県「資金別チラシ」
改定の基準日:保証申込日か、融資実行日か
令和8年度は、5都府県のうち複数が年度の途中で利率を引き上げている。このとき決定的なのが、どの日を基準にするかである。
令和8年度に公表された利率改定と、その基準
- 東京都固定金利の全メニューで上限金利を0.25%引上げ国の政策金利の改定等を踏まえた改定として公表されている。
- 大阪府(令和8年4月1日・令和8年10月1日)2回の引上げ。基準は保証申込日令和8年10月1日以降に大阪信用保証協会へ保証申込を行った分より、固定金利が適用される全メニューの融資利率を0.25%引き上げると公表されている。
- 埼玉県(令和8年10月1日)基準は融資実行日令和8年8月1日における長期プライムレートの上昇を受け、令和8年10月1日以降の融資実行分について利率を一部改定すると公表されている。
保証申込日が基準なら、申込を急げば改定前の率に間に合う。融資実行日が基準なら、申込を済ませていても実行が遅れれば改定後の率になる。この二つは、事業者が自分でコントロールできる度合いがまるで違う。保証申込日は自分と金融機関で日程を詰められるが、融資実行日は協会の審査と金融機関の手続きが終わらないと動かない。
埼玉県は利率が全期間固定であることを明記している。10月1日以降に実行された融資は改定後の率で固定され、その後に長期プライムレートが下がっても下がらない。逆に上がっても上がらない。実行日が利率を決め、そこから動かない設計である。
利率の改定は、資金の名前が同じでも年度や期で中身が変わることを意味する。各都府県の個別の条件は、東京都中小企業制度融資の条件、大阪府の制度融資、神奈川県中小企業制度融資、埼玉県中小企業制度融資、千葉県の制度融資でそれぞれ扱っている。
信用保証料率:公表する県と、協会に委ねる県
信用保証料は保証協会に払う費用であり、利率とは別の支払先に向かう。公表の仕方は都府県でかなり違う。
| 都府県 | 公表の形 | 公表されている数値 |
|---|---|---|
| 東京都 | 責任共有制度の対象・対象外で分けた料率表 | 責任共有制度の対象で年0.27%~1.49%、対象外で年0.30%~1.72%。残高を含む合計額と担保の有無で区分 |
| 大阪府 | メニューごとの案内に記載 | 開業資金は年1.0%など、メニュー単位で示す |
| 神奈川県 | 一覧表の行ごとに記載 | 全体では0.23%~1.90%。モニタリング強化型特別融資0.23%~0.95%、協調支援型特別融資0.30%~1.43%、流動資産担保融資・生産性向上支援融資は0.34% |
| 埼玉県 | 資金別チラシに記載 | 事業資金(一般貸付)は年0.45%~1.64%以内。借換資金はセーフティネット保証・危機関連保証利用の場合 年0.80%以内 |
| 千葉県 | 融資のしおりに資金・枠ごとに記載 | 事業資金(一般枠)0.45~1.9%、サポート短期資金の小口零細企業保証枠0.45~2.15%、一般枠0.40~1.85%、売掛債権活用枠0.63% |
5都府県とも何らかの形で料率を示しているが、粒度が揃っていない。東京都は責任共有制度の対象かどうかで表を割り、神奈川県と千葉県は資金ごとに書き、埼玉県は資金別のチラシに1行で載せる。横に並べて最小値と最大値だけを比べると、比べているものが同じではなくなる。
保証料率を県どうしで比べるときは、料率の幅がどの範囲を指しているかも揃っていない点に注意がいる。東京都の0.27%から1.49%は責任共有制度の対象となる場合の全体の幅であり、千葉県の0.45%から1.9%は事業資金の一般枠という一つの資金についての幅である。神奈川県の0.23%から1.90%は制度融資全体の幅で、そのなかでモニタリング強化型特別融資だけを取り出すと0.23%から0.95%に縮む。同じ数字の形をしていても、母数が県ごとに違うということである。
比べるのであれば、自分が使う予定の資金を先に決めて、その資金の料率どうしを並べるほうが意味がある。たとえば一般的な運転資金であれば、埼玉県の事業資金(一般貸付)は年0.45%から1.64%以内、千葉県の事業資金(一般枠)は0.45%から1.9%で、下限はほぼ同じだが上限に0.26ポイントの差がある。ただしこの上限は、申込企業の財務内容に応じた区分で決まるものなので、どの事業者にも同じ差が生じるわけではない。
料率そのものの計算は、保証期間と返済方法によって支払額が変わる。同じ料率でも分割係数の違いで金額が動く点は、信用保証料の計算方法で扱っている。
公費がどこに入るか:預託・利子補給・保証料補助・損失補償
制度融資の利率が民間の融資より低くなる理由は、都道府県が公費を入れているからである。ただし入れる場所が違うため、効き方も違う。
| 都府県 | 貸付原資の預託 | 利子補給 | 保証料の補助 | 損失補償 |
|---|---|---|---|---|
| 東京都 | あり | — | あり(メニューごとに2分の1・3分の2など) | — |
| 大阪府 | — | 市町村が独自に実施する例あり | あり(設備投資応援融資は保証料の2分の1相当) | — |
| 神奈川県 | — | — | あり(原油・原材料高騰等対策特別融資などで拡充) | — |
| 埼玉県 | — | あり(金融機関へ利子補給) | — | あり(代位弁済による協会の損失の一部を補填) |
| 千葉県 | あり(貸付原資の一部を預託) | あり | あり(経営者保証非提供補助活用資金など) | — |
埼玉県は、ほかの4都府県と性格が違う。県が出しているのは保証料の補助ではなく金融機関への利子補給であり、さらに代位弁済によって信用保証協会が被った損失の一部を補填する。入口の金利と出口の損失の両方に県が入っている構造である。県はこの損失補償について、回収納付金を受け取る権利の放棄に関する条例まで置いている。
この違いは、利用者から見える数字の出方に影響する。保証料の補助は補助率として明細に出るが、預託は金融機関の調達コストに効くため利用者の明細には現れない。公費の入り方による効き方の違いは、制度融資が低金利な理由でくわしく扱っている。
申込の入口:金融機関が先か、商工団体が先か
どこへ最初に書類を出すかも揃っていない。埼玉県は商工会議所または商工会が入口で、そこの受付印が押された申込書を金融機関に持参する流れになっている。ほかの都府県では、取扱金融機関の窓口が入口になるものが多い。
さらに、市区町村長の認定が先に必要な資金がある。セーフティネット保証を使う資金がこれにあたり、神奈川県の経営安定融資やセーフティネット保証5号、千葉県の市町村認定枠、大阪府の経営安定サポート資金(セーフティネット型)がこの類型である。大阪府は令和8年4月1日から、市町村のセーフティネット認定が不要なオールラウンド型を受付開始したと公表しており、認定という段をなくす方向のメニューも現れている。
申込の前に、入口がどこかを決める材料
- その資金に市区町村長の認定が要るか。要るなら認定の申請から数えて日程を組む。
- 商工会議所・商工会の受付印が要るか。埼玉県のように、金融機関より先に寄るところがある県がある。
- 計画の認定や承認が前提になっていないか。神奈川県の経営力向上計画や経営革新計画、千葉県の事業承継資金のように、別の手続きが先に立つものがある。
- 保証協会への事前相談が要るか。経営者保証を外す制度は、事前審査の窓口が別に案内されていることがある。
- 取扱金融機関に自分の取引先が入っているか。千葉県は取扱金融機関を地方銀行・信用金庫・信用組合・都市銀行・信託銀行まで名前で公表している。
入口の違いだけで、申込から実行までの日数は変わる。窓口の構造については、制度融資の申込窓口の違いで整理している。
経営者保証の扱い:令和6年3月15日以降は全国共通の土台がある
令和6年3月15日から、信用保証料率の引上げを条件に経営者保証を提供しないことを選べる制度が始まった。これは全国の信用保証協会に共通する横断的な仕組みなので、5都府県とも土台は同じである。違うのは、県がそれをどう案内しているかと、国の補助を受けるための専用資金を置いたかどうかである。
| 都府県 | 案内の形 | 専用の資金 |
|---|---|---|
| 東京都 | 申込条件の連帯保証人の欄で、代表者保証を不要とする2つの場合を示し、上乗せ型を注記で添える | — |
| 大阪府 | 全融資メニューで取扱いを開始したと明記し、5つの要件と決算0期・1期の扱いまで掲載 | チャレンジ応援資金(事業者選択型経営者保証非提供促進資金) |
| 神奈川県 | 経営者保証に関するガイドラインへのリンクを置く | — |
| 埼玉県 | 代表者保証が不要な資金の例、上乗せ型の要件、協会が認める場合の3段構えで整理 | —(資金別チラシの保証人欄に上乗せを記載) |
| 千葉県 | 創設の発表資料で、年度別の国補助後保証料率まで公表 | 経営者保証非提供補助活用資金 |
埼玉県の資金別チラシは、事業資金(一般貸付)の保証人欄に、事業者選択型経営者保証非提供制度の要件を満たし経営者による保証の提供を希望しない場合は不要と書き、信用保証欄に0.25%又は0.45%が上乗せとなると添えている。資金の条件表のなかに上乗せの数字が入っているのは、5都府県のなかではこの形がいちばん読みやすい。
上乗せの率、国の補助、プロパー融資借換特別保証制度までを含めた全体像は、制度融資で経営者保証を外す道で扱っている。
借換え:専用メニューを置く県と、置かない県
既存の借入をまとめ直したいとき、制度融資のなかに借換えの受け皿があるかどうかで動き方が変わる。埼玉県は借換資金という独立したメニューを置いている。
| 借換えの対象 | 県制度融資のうち借換対象資金。融資実行日から1年以上経過している資金に限る |
|---|---|
| 限度額 | 1億円。既往借入金、必要に応じた新規運転資金、借換時に支払う信用保証料相当額の範囲内 |
| 利率 | 取扱金融機関の所定利率(変動金利も可) |
| 期間・償還方法 | 1年超10年以内。据置1年以内、元金均等月賦償還 |
| 資金使途 | 運転資金のみ。借換対象資金の借換えに要する資金と、必要に応じた新規運転資金 |
| 信用保証 | 付する。保証料 年0.45%~1.64%以内。セーフティネット保証・危機関連保証利用の場合は年0.80%以内 |
| 担保 | 取扱金融機関および信用保証協会との協議により定める |
| 主な要件 | 借換資金の利用により経営の安定や改善が見込まれ、返済の見込みが十分あること。2回目以降の借換えなどでは、借換え前と比べて毎月の元金返済額が軽減されることが必要 |
この設計で目を引くのは二つある。一つは、利率が取扱金融機関の所定利率とされていること。ほかの資金が県の定める固定金利なのに対し、借換資金だけは変動金利も可とされている。もう一つは、2回目以降の借換えでは毎月の元金返済額が軽減されることが必要と明記されている点である。借換えを繰り返して返済を先送りするだけの使い方は、要件の側で止められている。
なお、借換えで経営者保証そのものを外したい場合は、県の制度融資ではなく信用保証協会のプロパー融資借換特別保証制度が受け皿になる。こちらは保証限度額2億8,000万円、保証料率0.30%から1.90%で、令和9年3月31日までの保証申込受付分が対象とされている。
据置期間:1年が標準、2年以上は政策メニューに寄る
据置期間の置き方にも差がある。千葉県と埼玉県は、ほとんどの資金で据置1年以内に揃えている。千葉県の事業資金は設備10年以内・運転7年以内でいずれも据置1年以内、小規模事業資金も同じく据置1年以内である。埼玉県の事業資金(一般貸付)と借換資金も据置1年以内だ。
これに対して東京都は、政策課題対応資金や設備投資・企業立地促進で据置2年以内を置き、経営改善フェニックス金融支援パッケージでは据置3年以内、構造改革支援では据置2年又は5年以内という設定がある。神奈川県は据置6か月以内を含む設計の資金があり、短い側にも幅がある。
| 都府県 | 標準的な据置 | 長めに取れる場合 |
|---|---|---|
| 東京都 | 運転10年以内で据置1年以内、設備10年以内で据置3年以内のメニューがある | 政策課題対応資金などで据置2年以内、経営改善フェニックス金融支援パッケージで据置3年以内、構造改革支援で据置2年又は5年以内 |
| 神奈川県 | 据置6か月以内を含む設計の資金がある | 運転10年以内・設備15年以内で据置1年以内を含むメニューがある |
| 埼玉県 | 据置1年以内(事業資金・借換資金) | 設備資金は最長15年、運転資金は最長10年まで期間を伸ばせる |
| 千葉県 | 据置1年以内(事業資金・小規模事業資金・創業資金・経営者保証非提供補助活用資金) | サポート短期資金は1年以内で一括償還6か月以内という別の形 |
据置を長く取れるのは、おおむね政策目的のはっきりしたメニューに限られる。しかも、経営者保証を外す制度のうち促進特別保証制度を使う場合は、分割返済でも保証期間10年以内かつ据置1年以内に収まる。据置を長く取ることと経営者保証を外すことは、同じ借入では両立しないことがある。
誰が借りられるか:対象の線の引き方も揃っていない
限度額や利率の前に、そもそも申し込めるかどうかの線がある。ここも都府県で書き方が違う。東京都は中小企業者の範囲を業種ごとに示したうえで、例外を明記している。ゴム製品製造業(自動車または航空機用タイヤおよびチューブ製造業ならびに工業用ベルト製造業を除く)は900人以下、旅館業は200人以下という具合である。組合については中小企業信用保険法第2条第1項に該当するものを対象とし、消費生活協同組合および内航海運組合の融資限度額は中小企業者と同額としている。
埼玉県は、対象者を4つの条件で並べる。信用保証対象業種を営んでいること、申込みの日以前1年以上引き続き県内に事業所を有し同一事業を営んでいること、事業税等を滞納していないこと、事業に必要な許認可等を取得していること。信用保証対象業種については、一般にいう商工業者のほとんどが対象となるが、原則として農林漁業、金融業(一部例外あり)、学校法人、宗教法人等は対象とならないと注記している。県外から移転した場合は、申込日において県内のみに事業所を有していれば、県外での実績を含めて1年以上引き続き同一事業を営んでいることが条件になる。
千葉県は、資金ごとに業歴1年以上の者という形で線を引く。事業資金もサポート短期資金も、まず業歴が条件に入っている。一方で創業資金は、創業後5年未満の中小企業者といった逆向きの条件になり、経験・資格枠では同一企業に継続して3年以上勤務したか、同一業種の企業に5年以上勤務し独立して同一業種の事業を創業したか、法律に基づく資格を取得した者がその資格を活かして新たな事業を創業したか、という具体的な経歴まで要件に入る。
対象の線は、業種、従業員数、業歴、所在地、滞納の有無という5種類の条件の組み合わせでできている。どれか一つでも外れると、限度額や利率を比べる前に申し込めない。県をまたいで事業所を持っている場合や、業種が複数にまたがる場合は、金額より先にここを確かめたほうが早い。
別枠という考え方:合算されるか、独立しているか
制度融資の限度額には、既存の保証付融資の残高と合算されるものと、それとは別に確保されるものがある。後者が別枠である。別枠があるかどうかで、実際に借りられる金額はまったく変わる。
千葉県のサポート短期資金には、売掛債権活用枠が5,000万円で置かれており、これは左記とは別枠と明記されている。つまり一般枠の1,200万円とは別に、売掛債権を担保とした一時資金の枠が立つ。一方、同じ千葉県でも小規模事業資金の一般枠は、既に小口零細企業保証枠を利用している場合、その融資額を控除した額になるとされており、こちらは合算される。
神奈川県は、国や市町村の計画認定を前提にしたメニューに別枠8,000万円を置いている。事業継続計画に関する資金では、事業継続力強化計画や連携事業継続力強化計画について経済産業大臣の認定を受けた場合に別枠8,000万円になるとされている。経営安定融資とセーフティネット保証5号も、市町村長の認定を受けた中小企業者等を対象に別枠8,000万円である。認定という手続きを一段増やすことで、既存の残高に縛られない枠が立つ設計だ。
経営者保証を外す側にも同じ考え方がある。事業者選択型経営者保証非提供促進特別保証制度の保証限度額は8,000万円だが、セーフティネット保証4号・5号の場合は別枠で8,000万円とされている。別枠が立つ条件は、たいてい国や市町村の認定とセットになっている。
| 制度の置かれている場所 | 別枠になるもの | 別枠が立つ条件 |
|---|---|---|
| 千葉県 | サポート短期資金の売掛債権活用枠 5,000万円 | 業歴1年以上で、取引先事業者に対する売掛債権を担保とした一時資金を必要とすること |
| 神奈川県 | 別枠8,000万円 | 経済産業大臣の認定(事業継続力強化計画等)、または市町村長の認定(経営安定融資・セーフティネット保証5号) |
| 信用保証協会 | 促進特別保証制度の別枠8,000万円 | セーフティネット保証4号・5号に該当すること |
別枠は、限度額の表だけを横に並べても見えない。表の欄外や備考に書かれていることが多いからである。金額を比べるときは、その数字が合算されるものなのか独立しているのかを、必ず備考まで降りて確かめる必要がある。
どの資料から読むと早いか
5都府県の資料は、置かれている情報の粒度が違う。目的によって、最初に開く資料を変えたほうが早い。
目的別に、最初に開く資料
資金ごとの数字
千葉県の融資のしおり
資金ごとに対象者・使途・限度額・期間・据置・利率・保証料率・担保が1枚の表に並ぶ。横並びで読める形になっている。
1つの資金を深く
埼玉県の資金別チラシ
資金1本でPDF1枚。融資条件、資金使途、対象外の使途、融資対象者、必要書類まで入る。
制度の構造
東京都のお申込み条件
中小企業者の定義、連帯保証人、物的担保、保証料率、しくみ図が1ページに揃う。
改定の履歴
大阪府の利率一覧表
改定前と改定後を並記した表を公表している。どの日を基準に切り替わるかも併記されている。
横並びで比べられなかったこと
比較できる軸がある一方で、公表されていないために並べられないものもある。実際に当たってみて、次の点は5都府県を同じ条件で比べることができなかった。
この記事で扱っていないこと
- 審査の通過率。いずれの都府県も公表していない。保証協会も金融機関も、承諾率を制度ごとに出していない。
- 申込から実行までの日数。目安として示している自治体はあるが、同じ定義で比べられる数字にはなっていない。
- 実際に適用された利率の分布。上限型の都県では上限しか分からず、実際にいくらで借りられたかは公表されていない。
- 市区町村が上乗せする利子補給や保証料補助。大阪府のように市町村が独自に実施する例があるが、実施状況は市町村ごとに異なる。
- 神奈川県の経営者保証非提供に関する専用資金の有無。県の制度融資の案内ページからは確認できなかった。
最後の点は、ないと断定しているのではない。県の制度融資の案内ページに記載を見つけられなかった、という意味である。神奈川県で経営者保証を外したい場合は、県の資料ではなく神奈川県信用保証協会に直接当たるほうが早い。
5都府県を比べて分かること
限度額の大小は、制度の手厚さを表していない。東京都と神奈川県が2億8,000万円で揃うのは、そこに別枠や政策メニューを集めているからであり、千葉県や埼玉県が資金ごとに刻むのは、局面ごとに条件を変えているからである。
利率は、上限型か固定型かで交渉の余地が変わる。千葉県の±0.5%という書き方は、県が中心値を示し幅を金融機関に残す中間の形で、5都府県のなかでは唯一この形をとっている。
年度途中の改定では、基準日が保証申込日か融資実行日かで、自分で間に合わせられるかどうかが分かれる。大阪府は保証申込日、埼玉県は融資実行日を基準にしている。
経営者保証を外す仕組みは全国共通だが、国の補助を受け取るための専用資金を置いたのは一部の県だけである。千葉県と大阪府は専用メニューを設けている。
掲載した数値と条件は、各都府県および東京信用保証協会が公表している資料から、令和8年度の内容として読み取れる範囲に限っている。制度は年度の途中でも改定されるため、申込の前に自分の都道府県、信用保証協会、取扱金融機関の最新の案内で確認してほしい。個別の融資の可否、適用される利率、保証の諾否を保証するものではない。