緊急経営安定貸付けは、売上が落ちたことを外部機関に確認してもらうことで、年0.9%で事業資金を借りられる制度である。小規模企業共済の契約者だけが使えるもので、審査で事業計画を見るわけではない。見るのは「売上が本当に減っているか」の一点である。
名前に「緊急」と付くが、手続きの速さを約束する制度ではない。確認書類の取得と中小機構への申込みが先に来るため、思い立った日に現金が出るわけではない。急ぐ場面と、安く借りたい場面は、ここで分かれる。
結論:売上5%減の確認が取れるなら、一般貸付けより0.6ポイント安い
利率は年0.9%。借りられるのは50万円以上1,000万円以内で、枠は納付済掛金の7〜9割という共通の上限に収まる。
要件は3通りあり、いずれか1つに当たることを商工会・商工会議所・中小企業団体中央会・青色申告会その他相当の団体から確認してもらう。
申込みの期限が短い。中小機構は受付期間を「売上高が減少した最近3か月間または6か月間として算定された最終月の翌月から3か月以内」としている。
借入期間は金額で決まり、500万円以下なら36か月、505万円以上なら60か月。返済は6か月ごとの元金均等割賦償還の一本で、期限一括は選べない。
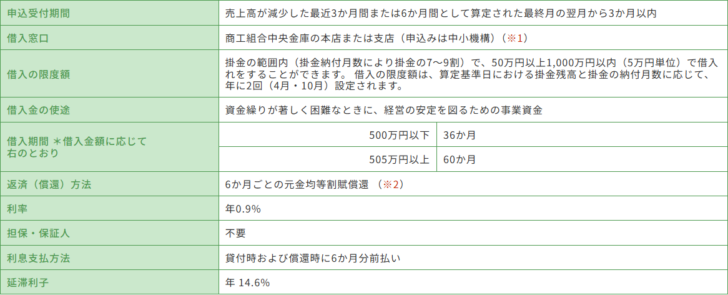
仕様サマリー
| 申込受付期間 | 売上高が減少した最近3か月間または6か月間として算定された最終月の翌月から3か月以内 |
|---|---|
| 借入窓口 | 商工組合中央金庫の本店または支店(申込みは中小機構) |
| 借入の限度額 | 掛金の範囲内(掛金納付月数により掛金の7〜9割)で、50万円以上1,000万円以内(5万円単位) |
| 借入金の使途 | 資金繰りが著しく困難なときに、経営の安定を図るための事業資金 |
| 借入期間 | 500万円以下は36か月、505万円以上は60か月 |
| 返済方法 | 6か月ごとの元金均等割賦償還 |
| 利率 | 年0.9% |
| 担保・保証人 | 不要 |
| 利息支払方法 | 貸付時および償還時に6か月分前払い |
| 延滞利子 | 年14.6% |
要件は3通り。どれか1つに当たればよい
この制度を使うには、まず一般貸付けの資格を取得している共済契約者であることが前提になる。そのうえで、次の3つのいずれかに該当する確認を、市町村の商工会、商工会議所、中小企業団体中央会、青色申告会その他相当の団体から受ける必要がある。
| 要件 | 比べる相手 | 減少の幅 | 将来の見込み |
|---|---|---|---|
| 第1の要件 | 最近3か月間または6か月間の売上高と、前年同期 | 5%以上の減少 | 今後も減少が見込まれること |
| 第2の要件 | 最近3か月間または6か月間の売上高と、2年前または3年前の同期 | 5%以上の減少。かつ前年同期に比しても減少していること | 今後も減少が見込まれること |
| 第3の要件 | 1か月間の売上高と、前年同月 | 中小機構が認める要因の影響で、急激に減少すること | 見込みの段階で足りる |
第2の要件があるおかげで、前年が既に落ち込んでいて「前年同期比では5%も減っていない」という事業者にも道が残っている。2年前または3年前と比べて5%以上減っており、かつ前年同期に比べても減っていれば当たる。長く下降が続いている事業者ほど、この条文の作りが効く。
第3の要件は、他の2つと違って実績ではなく見込みで判断する。ただし「中小機構が認める要因の影響を受け」という限定が付いているため、どんな理由でも通るわけではない。該当するかどうかは、申込先である中小機構に先に確かめることになる。
第1の要件と第2の要件は、どう使い分けるのか
2つの要件は似て見えるが、比べる相手が違う。第1は前年同期、第2は2年前または3年前の同期である。前年がすでに落ちている事業者は、前年と比べても減り幅が小さく出てしまうため、第1では当たらないのに第2では当たる、ということが起きる。
数字を置いて並べるとはっきりする。次の表は、3か月間の売上高を仮に置いた作例で、実在の事業者の数値ではない。どの要件で説明するかを決めるための見方を示したものである。
| 3か月間の売上高 | 事業者A | 事業者B |
|---|---|---|
| 3年前の同期 | 1,200万円 | 900万円 |
| 2年前の同期 | 1,100万円 | 880万円 |
| 前年の同期 | 900万円 | 870万円 |
| 今期(最近3か月間) | 870万円 | 800万円 |
| 前年同期との比較 | 3.3%の減少。第1の要件には届かない | 8.0%の減少。第1の要件に当たる |
| 3年前の同期との比較 | 27.5%の減少。かつ前年同期に比しても減少しているので、第2の要件に当たる | 11.1%の減少。第2の要件にも当たる |
事業者Aは、前年との比較だけを見て「5%に届かないから無理だ」と判断してしまいがちだが、2年前・3年前と比べれば大きく落ちており、前年同期に比しても減っている。この場合は第2の要件で説明できる。逆に事業者Bのように両方に当たるときは、確認を受けやすいほうを選べばよい。
どちらの要件でも、「今後も減少が見込まれること」が併せて求められる点は変わらない。過去の数字が揃っていても、回復局面に入っていることが明らかであれば説明は立たない。確認を頼む前に、受注残や取引先の状況など、先行きを示す材料を整理しておく必要がある。
確認してもらう相手を先に決める
確認の主体は、市町村の商工会、商工会議所、中小企業団体中央会、青色申告会その他相当の団体である。いずれも事業者が日常的に接点を持つとは限らない機関なので、売上の減少が見えた段階で、どこに確認を頼むかを決めておいたほうがよい。
確認を頼む前に手元で揃えておくもの
- 直近3か月間または6か月間の月別売上高が分かる帳簿や試算表
- 比較する相手の期間(前年同期、2年前または3年前の同期)の売上高
- 今後も減少が見込まれることを説明できる材料(受注残、取引先の動き、季節性の有無)
- 小規模企業共済の契約者番号と、直近の『掛金納付状況及び貸付限度額等のお知らせ(様式小358)』
期限の起点は「減少した期間の最終月の翌月」
この制度でいちばん間違えやすいのが申込期限である。起点は申込みを思い立った日でも、確認書を取った日でもない。中小機構が書いているのは「売上高が減少した最近3か月間または6か月間として算定された最終月の翌月から3か月以内」である。
3か月の数え方(売上減少を4月〜6月で算定した場合の例)
-
算定の対象期間:4月・5月・6月
この3か月の売上高を、前年の4月〜6月と比べる。6月が「算定された最終月」になる。
-
起点:7月1日
最終月である6月の翌月から数え始める。
-
期限:9月末
起点から3か月以内。確認書の取得と中小機構への申込みを、この間に終える必要がある。
-
期限を過ぎたら
同じ4月〜6月の減少を理由には申し込めない。次に算定できる期間が揃うのを待つか、一般貸付けに切り替えることになる。
これは当サイトが公表されている文言から整理した数え方である。実際の起点と期限の判定は中小機構が行うため、期限が近い場合は自分で計算した日付だけで動かず、申込先に確かめてほしい。
1,000万円の上限より先に、掛金の枠にぶつかることが多い
条件表に書かれている1,000万円は、制度としての天井である。実際に借りられる額はそれより手前の、納付済掛金合計の7〜9割という枠で止まる。どちらか小さいほうが効くので、掛金の積み上がりが浅い契約者ほど、天井を意識する場面は来ない。
掛金月額と加入年数から、枠のおおよその大きさを見ておくと判断が早い。掛金は月額1,000円から70,000円まで500円単位で設定できるので、同じ年数でも納付済の合計はかなり開く。
| 掛金月額と納付年数 | 納付済掛金合計 | 7割なら | 9割なら | 50万円の下限に届くか |
|---|---|---|---|---|
| 月1万円・5年 | 60万円 | 42万円 | 54万円 | 9割でようやく届く |
| 月3万円・5年 | 180万円 | 126万円 | 162万円 | 届く |
| 月3万円・10年 | 360万円 | 252万円 | 324万円 | 届く |
| 月7万円・10年 | 840万円 | 588万円 | 756万円 | 届く |
| 月7万円・20年 | 1,680万円 | 1,176万円 | 1,512万円 | 1,000万円の天井が先に来る |
掛金月額に納付月数を掛けただけの単純計算で、減額や増額、前納の有無は考えていない。7〜9割のどこになるかは掛金納付月数で変わり、中小機構は割合の内訳を公表していない。自分の枠は『掛金納付状況及び貸付限度額等のお知らせ(様式小358)』に記載されるか、共済相談室で確認できる。枠の決まり方そのものは貸付限度額の決まり方にまとめた。
下限が50万円であることにも注意が要る。一般貸付けは10万円から使えるが、特別貸付けは50万円に満たない枠では申し込めない。加入して間もない契約者が売上減少に直面した場合、制度の要件には当たっても枠が足りない、ということが起こる。
申込みから交付まで、3者が順番に関わる
この制度は、関わる相手が一般貸付けより1つ多い。確認する団体、申込みを受ける中小機構、実際に資金を渡す商工中金の3者が、別々の段階で登場する。どこで止まりやすいかを先に把握しておくと、3か月の期限配分を間違えない。
関わる相手と、それぞれの段階
-
商工会・商工会議所・中小企業団体中央会・青色申告会その他相当の団体
売上高の減少が要件のいずれかに当たることを確認してもらう。帳簿と比較対象期間の数字を持ち込む段階で、ここに最も日数の読めない部分がある。
-
中小機構
特別貸付けは、商工中金での借入手続の前に中小機構へ借入申込みをする必要がある。中小機構が受け付けていない状態では、窓口に行っても手続きは始まらない。
-
商工中金の本店または支店
実際の借入手続きを行う。登録店が商工中金以外なら、ここへ移管する手続きに2週間前後かかる。出張所では取り扱わず、営業所も一部は対象外なので、店舗の確認が要る。
-
借入日の翌々月
割賦償還なので『ご返済予定表(様式小862)』が中小機構から届く。6か月ごとの返済期日は、ここで確定する。
窓口は商工中金。登録店が別なら移管に2週間前後かかる
特別貸付けの借入窓口は商工中金の本店または支店に固定されている。中小機構は、商工中金以外の金融機関の窓口では特別貸付けの手続きを行うことはできないとしたうえで、窓口を商工中金に移す必要があり、この移管手続に2週間前後の日数が必要になると説明している。
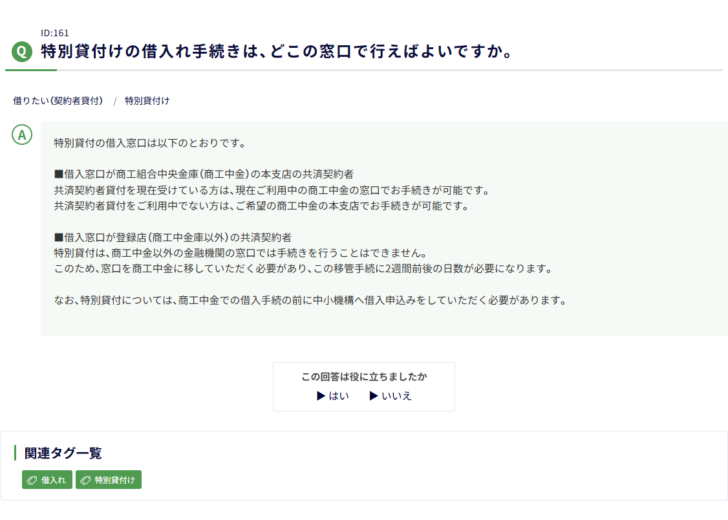
商工中金の店舗にも制限がある。中小機構は、出張所では手続きできないこと、営業所でも一部取扱いをしていないところがあることを挙げ、事前連絡を求めている。借りる段になって店舗を探し直すと、3か月の期限を使い切りかねない。
借入期間と、返済が始まるまで
借入期間の選択肢は2つしかない。500万円以下なら36か月、505万円以上なら60か月である。一般貸付けのように6か月や12か月を選んで期限一括で返す、という使い方はできない。返済は必ず6か月ごとの元金均等割賦償還になる。
割賦償還を選んだ契約者には、借入日の翌々月に『ご返済予定表(様式小862)』が中小機構から送られる。圧着ハガキの普通郵便なので、受け取ったら返済期日を控えておく。返済期日が近づくと『返済期日到来のご案内(様式小808)』が償還月の前月20日頃に届くが、期日の管理は契約者自身の責任とされている。
年0.9%と年1.5%で、前払いする利息はどれだけ違うか
利息は貸付時および償還時に6か月分を前払いする。最初に窓口で払う額が、一般貸付けを選んだ場合とどれだけ違うかを、公表されている利率から単純に計算すると次のようになる。
| 借入額 | 緊急経営安定貸付け(年0.9%) | 一般貸付け(年1.5%) | 差 |
|---|---|---|---|
| 100万円 | 4,500円 | 7,500円 | 3,000円 |
| 300万円 | 13,500円 | 22,500円 | 9,000円 |
| 500万円 | 22,500円 | 37,500円 | 15,000円 |
| 1,000万円 | 45,000円 | 75,000円 | 30,000円 |
端数処理や日割りを考えない目安であり、中小機構や金融機関がこの形で金額を公表しているわけではない。実際に請求される額は手続きの際に金融機関が発行する『貸付金計算書』に記載される。また一般貸付けで同じ金額を借りた場合、借入期間の選択肢や返済方法が異なるため、総支払額の比較にはならない。
差は決して大きくないが、割賦償還が続く36か月または60か月のあいだ、前払いのたびに同じ比率で効いてくる。金額が大きく期間が長いほど、確認書を取る手間に見合う。
一般貸付けと、どちらを選ぶか
同じ売上減少の場面で、2つの貸付けはこう分かれる
緊急経営安定貸付け
安いが、確認と期限がある
年0.9%。商工会等の確認書が要り、申込期限は算定最終月の翌月から3か月以内。窓口は商工中金に限られ、登録店が別なら移管に2週間前後。
一般貸付け
高いが、今日動ける
年1.5%。証明書は不要で随時申込み可。商工中金の窓口なら午後2時までの手続きで当日に受け取れる。期限一括償還も選べる。
両方を使う
併用もできる
種類が違えば併用できる。合計の上限は2,000万円で、かつ自分の貸付限度額の範囲内。同じ種類を2口借りることはできない。
急場を一般貸付けでしのぎ、確認書が揃ってから緊急経営安定貸付けに乗り換える、という順序も取れる。ただし一般貸付けの残高がある状態で特別貸付けを受ける場合、合算して貸付限度額の範囲に収まっている必要がある。一般貸付けの条件は一般貸付けのページにまとめた。
売上減少を理由にする他の制度との違い
「売上が5%以上減った」という要件は、信用保証協会のセーフティネット保証5号にも出てくる。同じ数字が並ぶため混同しやすいが、制度の性質はまったく違う。
| 比べる点 | 緊急経営安定貸付け | セーフティネット保証5号 | 制度融資 |
|---|---|---|---|
| お金を出すのは | 中小機構(原資は共済の掛金と運用収益) | 金融機関(保証協会は保証するだけ) | 金融機関 |
| 借りられる額の決まり方 | 納付済掛金の7〜9割、上限1,000万円 | 保証の審査と限度額 | 自治体の制度ごとの限度額と保証審査 |
| 減少を認定するのは | 商工会・商工会議所・中小企業団体中央会・青色申告会等 | 市区町村 | 制度により認定が前提になる |
| 使えるのは | 小規模企業共済の契約者だけ | 指定業種に属する中小企業者 | 自治体の区域内の事業者 |
| 担保・保証 | 不要 | 信用保証協会の保証 | 信用保証協会の保証 |
要するに、緊急経営安定貸付けは自分の積立から前借りする仕組みで、保証制度は他人のお金を借りやすくする仕組みである。併用を妨げるものではないので、金額が足りなければセーフティネット保証5号や制度融資を重ねることになる。
向いている人・向いていない人
向いているのは、売上の減少が帳簿で説明でき、確認を頼める団体に接点があり、3か月の期限に間に合う事業者である。借入額が大きく、36か月または60か月かけて返す前提が立つなら、年0.9%という利率の効き方も大きい。
向いていないのは、確認書の取得に時間が読めない事業者と、短期で返して終わらせたい事業者である。この制度には6か月・12か月という短い借入期間がないため、少額を数か月だけ借りたい場合は選択肢に入らない。50万円という下限があることも、小口では使いにくい理由になる。
判断の分かれ目は3つ
第一に期限。算定最終月の翌月から3か月を過ぎていれば、その減少では申し込めない。
第二に窓口。登録店が商工中金以外なら、移管に2週間前後かかる分を期限から引いて考える。
第三に金額と期間。50万円以上で、36か月以上かけて返す前提が立つかどうか。
返せなかったときの扱い
担保も保証人も要らない代わりに、返済が滞ったときの引き当ては掛金そのものである。返済期日を過ぎると年14.6%の延滞利子が発生し、返済期日から12か月を経過してなお未返済があると、掛金残高が取り崩されて返済に充てられる。
割賦償還の場合、この12か月の起点は「延滞が始まった最初の約定償還日」である。半年ごとの返済を1回飛ばした時点から数え始めるため、気づいたときには残り時間が短い。詳しくは延滞と共済金からの控除で扱う。
借りたあとに売上が戻ったら、繰り上げて返せるか
中小機構は、返済が終わっていれば新たな貸付けを受けられるとしており、借入れを早く終わらせること自体を妨げる説明はしていない。ただし利息は前払いなので、6か月分を先に払ったあとで期日前に返した場合、戻し利息の扱いが関わってくる。中小機構は借換えの説明の中で、返済期日前のときは戻し利息を差し引いて精算すると書いている。
実務としてどう計算されるかは、手続きする商工中金の窓口で確認することになる。振込で返す場合、返済日は借入先の金融機関が入金を確認できた日になり、延滞利子と戻し利子もその日で算定される。入金確認が翌日になることもあるため、中小機構は振込手続きをできるだけ午前中に済ませるよう案内している。振込手数料は共済契約者の負担である。
よくある質問
一般貸付けを借りている最中でも申し込めますか
申し込める。中小機構は、一般貸付けの残高を含めた総額が貸付限度額の範囲内であれば特別貸付けを受けられると回答している。
確認はどこで取ればよいですか
市町村の商工会、商工会議所、中小企業団体中央会、青色申告会その他相当の団体である。どの団体で取っても要件の内容は変わらない。
商工中金の出張所でも手続きできますか
できない。中小機構は出張所での手続きはできないとし、営業所についても一部取扱いをしていないところがあるため事前連絡を求めている。
借入期間を6か月にできますか
できない。緊急経営安定貸付けの借入期間は、500万円以下で36か月、505万円以上で60か月の2通りだけである。
利率は借入期間によって変わりますか
変わらない。中小機構は貸付期間によって利率は異ならないとしており、特別貸付けの利率は年0.9%である。ただし利率は金利情勢等を踏まえて設定されるため、申し込む前に最新の表を確認する必要がある。
この記事の調べ方
要件と条件は、中小機構が共済サポートnaviで公表している「契約者貸付の概要(緊急経営安定貸付け)」の借入資格要件と借入条件表、および小規模企業共済のよくあるご質問の該当項目から取った。画面は2026年10月7日に取得している。利率の最新値は中小機構の利率表に掲載されている。
貸付けの根拠は独立行政法人中小企業基盤整備機構法第15条第2項第8号イ、延滞した場合の掛金の取崩しは小規模企業共済法第16条の3で、いずれも e-Gov 法令検索の本文で確認した。
要件に当たるかどうか、期限がいつまでかは、売上の算定期間によって個別に変わる。この記事は公表資料の整理であり、借入れの可否を判断するものではない。実際の申込みの前に、中小機構の共済相談室と確認を依頼する団体の双方に確かめてほしい。