在庫や売掛金を担保にした融資はABL(動産・債権担保融資)と呼ばれます。ただし、自社の資産が担保として当てはまるかどうかは別の話です。判定は3つの関門に分かれています。そもそも登記できるのか、保証制度が受け付けるのか、そして金額がいくら付くのか。法務省と中小企業庁、信用保証協会の公表資料から、担保になる資産とならない資産を仕分けます。
このページの要点
- 判定は登記できるか/制度が受けるか/金額が付くかの3段階。どれか1つで落ちると使えない。
- 動産は法人がする譲渡であれば広く登記できる。ただしすでに登録された自動車・船舶・航空機等は対象外。
- 債権は指名債権である金銭債権に限られる。譲渡人が法人であることも条件。
- 保証制度が在庫として扱うのは商品在庫・製品在庫・仕掛品・半製品・原材料・貯蔵品。固定資産に計上される機械設備や車両運搬具は該当しない。
- 棚卸資産を担保にできるのは法人だけ。売掛債権だけなら個人事業主も対象になる。
- 預貯金債権は別扱い。民法466条の5により、悪意・重過失の譲受人に譲渡制限を対抗できる。
- 担保になっても額面どおりには借りられない。掛目を乗じた範囲に収まる。
関門は3つある
自社の資産が担保として通るかどうかを考えるとき、次の順に見ていくと整理できます。
担保になるかどうかの3つの関門
対抗要件を備えられなければ、担保として成立しません。動産なら動産譲渡登記、債権なら債権譲渡登記の対象に入るかどうかを見ます。法律の側の線引きです。
信用保証協会の流動資産担保融資保証を使うなら、協会が担保として認める資産の範囲に入る必要があります。登記できても制度では扱わない、という資産があります。
担保として認められても、額面どおりの融資にはなりません。掛目を乗じた範囲が借入限度になります。処分の難しい資産ほど評価は下がります。
出典: e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」、中小企業庁「在庫や売掛債権を担保とする融資・保証について」(いずれも2026年10月19日確認)。
動産は広く登記できるが、例外がある
最初の関門から見ます。動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律3条1項は、法人が動産を譲渡した場合に、その譲渡につき動産譲渡登記ファイルに登記がされたときは民法178条の引渡しがあったものとみなす、としています。譲渡の目的が担保か真正譲渡かは問われません。
条文そのものが除いているのは、倉荷証券、船荷証券または複合運送証券が作成されている動産です。3条1項のかっこ書きに書かれています。
解釈で外れるものもあります。自動車や船舶、小型船舶、航空機のように、特別法が民法とは別の対抗要件を用意している動産については、すでにその登録等を済ませたものの譲渡が動産譲渡登記の対象から外れる、というのが法務省の整理です。まだ登録されていない自動車なら対象になり得ます。
株券についても、その交付が譲渡の効力発生要件とされていることから対象外とされています。
債権は「指名債権である金銭債権」に限られる
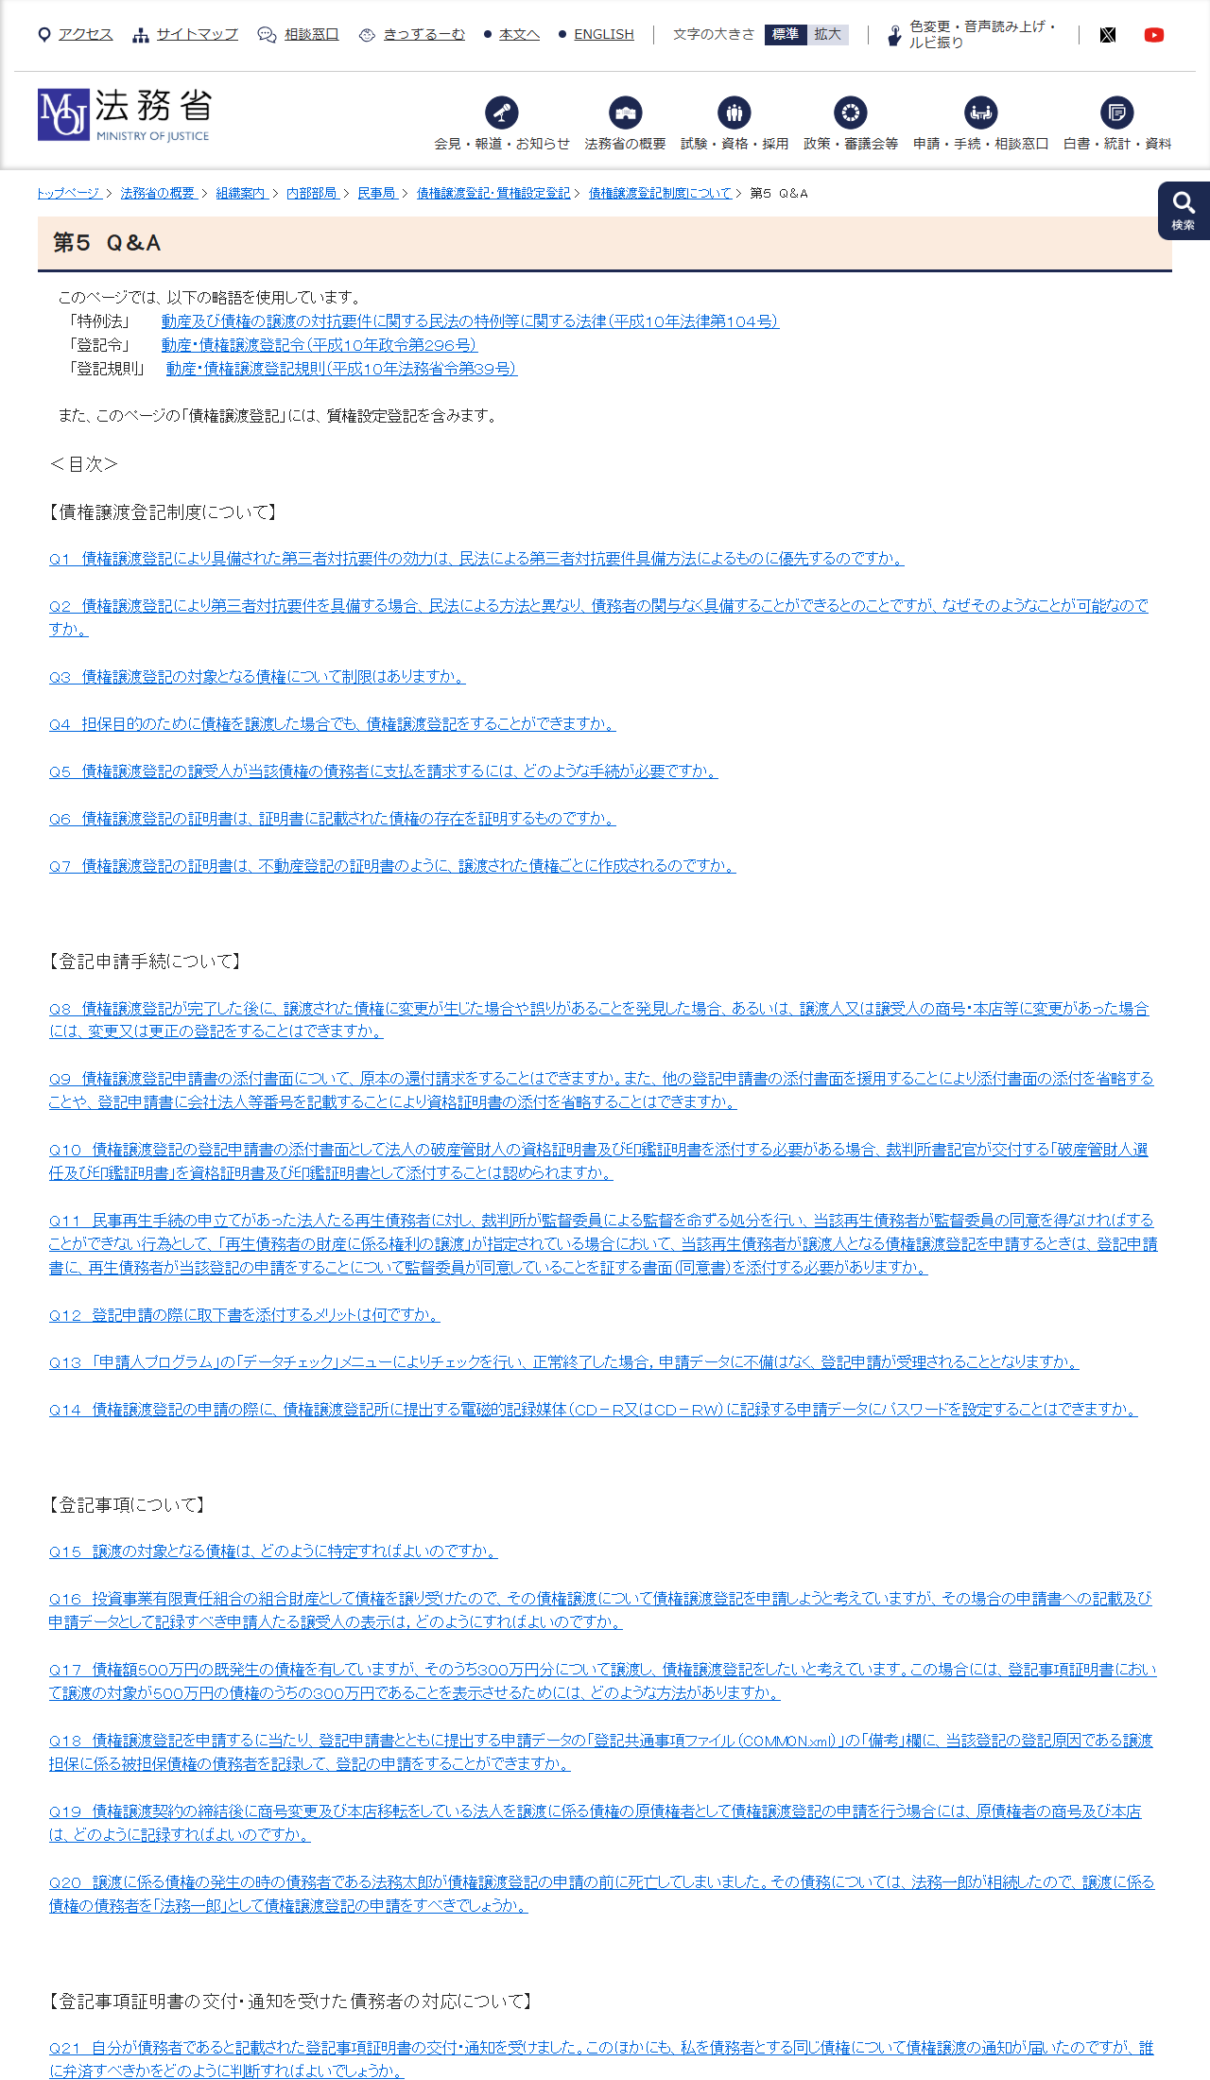
債権の側は範囲が明確です。法務省の質疑応答は、債権譲渡登記の対象となる債権について、譲渡人が法人であり、譲渡する債権が指名債権である金銭債権に限られる(特例法4条1項)と答えています。
担保目的でも問題ありません。同じ質疑応答で、担保目的のために債権を譲渡した場合でも債権譲渡登記をすることができるとしたうえで、譲渡担保設定者を譲渡人、譲渡担保権者を譲受人とし、登記原因を「譲渡担保」として申請することになる、と説明しています。
金銭の支払を目的としない債権は入りません。物の引渡しを求める債権や、役務の提供を求める債権は対象外です。
保証制度が在庫として扱うもの
2つめの関門です。信用保証協会の流動資産担保融資保証を使う場合、中小企業庁が示す範囲に入るかどうかで決まります。
在庫の仕分け
保証制度の対象になり得る在庫
- 商品仕入れによる在庫商品
- 製造業における製品在庫
- 仕掛品
- 半製品
- 原材料
- 貯蔵品
対象にならない・不適格とされるもの
- 決算書などに固定資産として計上される機械設備
- 同じく車両運搬具
- 管理や処分が実態上または規制上むずかしいと金融機関・信用保証協会が判断する在庫
出典: 中小企業庁「在庫や売掛債権を担保とする融資・保証について」(2026年10月19日確認)。
機械設備が外れているのは、制度の名前が示すとおり流動資産を対象にしているからです。機械を担保に取ること自体は動産譲渡登記でできるので、保証を使わない融資であれば別の判断になります。
「管理・処分が実態上もしくは規制上困難な在庫」という書き方にも注意が要ります。許認可がないと売れない商品や、保管に特別な設備が要る商品は、評価の段階で落ちる可能性があります。
保証制度が売掛債権として扱うもの
売掛債権の側も列挙されています。中小企業庁は、売掛金債権、割賦販売代金債権、運送料債権、診療報酬債権、その他の報酬債権、工事請負代金債権などのうち、売掛先が事業者であるものが本保証制度における担保として利用可能だとしています。
「売掛先が事業者である」という条件が入っているのが要点です。消費者に対する売掛金は、この保証制度の担保には使えません。
登記の側にも対応する分類があります。法務省の告示にもとづく債権の種類コードは15種類で、住宅ローン債権、消費者ローン債権、その他の貸付債権、売掛債権、割賦販売代金債権、運送料債権、リース債権、クレジット債権、不動産賃料債権、その他の賃料債権、診療報酬債権、その他の報酬債権、入居保証金債権、工事請負代金債権、その他の債権が並びます。登記の対象は保証制度より広く取られています。
棚卸資産を担保にできるのは法人だけ
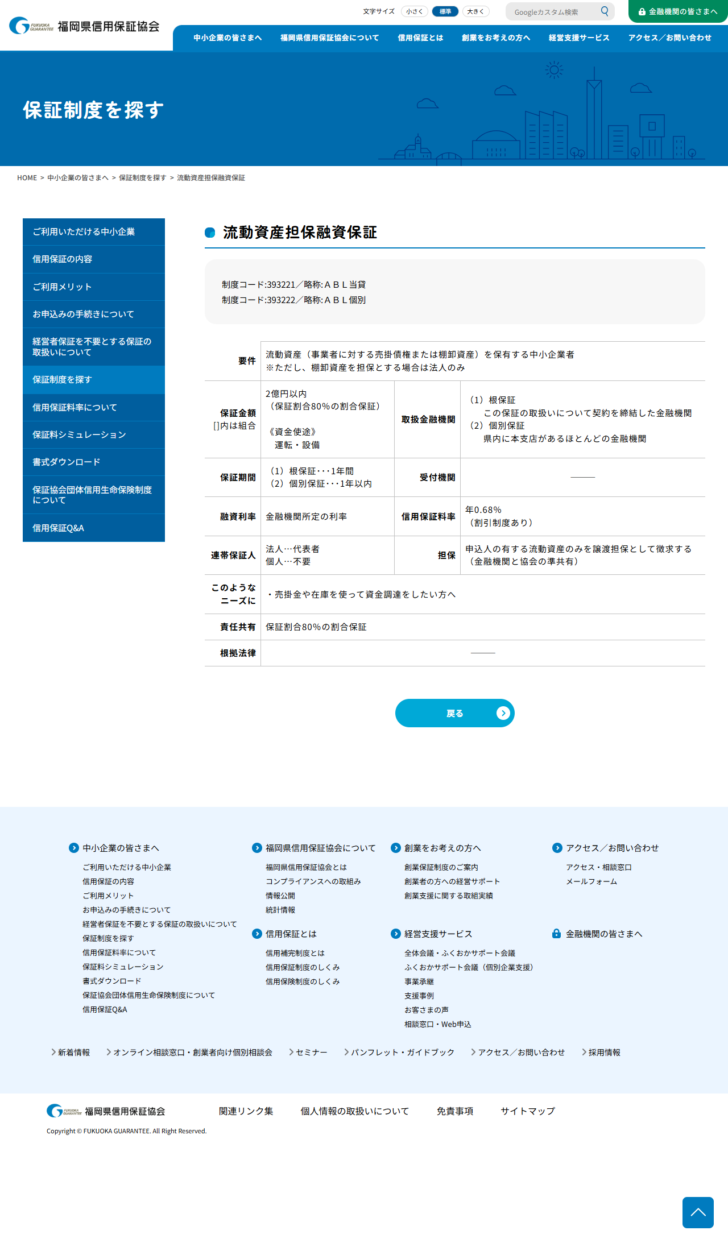
個人事業主にとって重要な線引きがあります。福岡県信用保証協会は、流動資産担保融資保証の要件を「流動資産(事業者に対する売掛債権または棚卸資産)を保有する中小企業者」としたうえで、ただし棚卸資産を担保とする場合は法人のみ、と記載しています。名古屋市信用保証協会も同じ趣旨の記載をしています。
理由は登記にあります。棚卸資産を担保に取るには動産譲渡登記が必要で、特例法1条により法人がする譲渡しか対象になりません。制度の条件は、登記の条件から来ています。
売掛債権だけを担保にする場合は、登記ではなく売掛先への通知や承諾でも対抗要件を備えられるため、個人事業主でも使える余地があります。中小企業庁も、売掛債権の譲渡については、債権譲渡登記制度に基づく登記、売掛先への通知、売掛先の承諾のいずれかが必要だと説明しています。
預貯金債権は、同じ債権でも扱いが違う
金銭債権なら何でも同じかというと、そうではありません。民法466条の5第1項は、預金口座または貯金口座に係る預金または貯金に係る債権について当事者がした譲渡制限の意思表示は、466条2項の規定にかかわらず、譲渡制限の意思表示がされたことを知り、または重大な過失によって知らなかった譲受人その他の第三者に対抗することができる、としています。
銀行の預金規定には譲渡を禁じる条項が置かれているのが通常なので、知らなかったとは言いにくい立場にあります。結果として、預貯金を担保に取るときは譲渡担保ではなく別の方法を検討することになります。
ABLで担保に取るのは売上に関する債権です。同じ「債権担保」でも、預貯金債権には民法466条の5という別の条文が当たります。
出典: e-Gov法令検索「民法」466条の5(2026年10月19日確認)。
譲渡制限特約が付いているとき
売掛債権には、取引基本契約で譲渡が禁止または制限されていることがあります。民法466条2項により譲渡そのものは有効ですが、保証制度は別の線を引いています。
中小企業庁は、譲渡禁止特約の付いた売掛債権は本制度の対象となりません、売掛先から解除承諾書の提出を受ける必要があります、と明記しています。つまり特約が付いている売掛金は、承諾を取るまでは関門2で止まります。
特約の有無は契約書を見ないと分かりません。担保に出す候補を洗い出す段階で、取引先ごとに条項を確認しておくと手戻りが減ります。条文上どうなるかは譲渡制限特約があっても売掛債権は譲渡できるで扱っています。
担保になっても、額面では借りられない
3つめの関門です。中小企業庁は、担保となる在庫は価格が変動することや処分の際に必要なコストが発生するため、実際の在庫の価格のままで融資を受けられるわけではない、売掛債権は売掛先が倒産するリスクなどがあるため、実際の売掛債権の額面のままの金額で借入れを受けられるわけではない、と説明しています。
実際の掛目は協会が公表しています。名古屋市信用保証協会は、売掛債権が70%から100%、棚卸資産は原則30%(70%を上限に引上げ可能)という数字を示しています。在庫のほうが評価は厳しくなります。保証制度の条件は流動資産担保融資保証(ABL保証)の条件にまとめています。
同じ在庫でも、特定の仕方で範囲が変わる
担保になるかどうかの判定が終わったら、次はどこまでを範囲にするかという問題になります。登記で動産を特定する方法は2つあり、どちらを選ぶかで対象の広さが変わります。
動産の特質によって特定する方法では、種類と製造番号などで1個ずつ押さえます。機械設備のように入れ替わらない資産に向いています。もうひとつが保管場所の所在地によって特定する方法で、法務省は在庫商品など日々内容が変動する集合動産の場合には通常この方法によることになると説明しています。
保管場所で特定した場合、原則としてその保管場所にある同種類の動産の全てが対象になります。倉庫を複数持っている会社では、どの倉庫を担保に出すかで金額が変わるということです。逆に、担保に出さない在庫を別の場所へ分けておくという設計もできます。
記録例には「時計、指輪、イヤリング、ブレスレットその他一切の在庫商品」「日用品雑貨、文具、玩具、食料品その他一切の在庫商品」といった書き方が示されています。品目を列記したうえで包括的に締める形です。
担保に出す前に確かめる5点
判定を実務の手順に落とすと、次の順に確認することになります。
着手前のチェック
棚卸資産を担保にするなら法人であることが前提です。個人事業主は売掛債権の担保から検討することになります。
流動資産担保融資保証の対象は、売掛先が事業者である売掛債権に限られています。
取引基本契約に譲渡を禁止・制限する条項がないかを確認します。あれば解除承諾書が必要になります。
決算書で固定資産に計上されている機械設備や車両運搬具は、保証制度の対象になりません。
所在地を都道府県名から地番まで書ける場所かどうかを確認します。書けない場合は、名称や区域で特定できるかを検討します。
出典: 中小企業庁「在庫や売掛債権を担保とする融資・保証について」、法務省民事局「動産譲渡登記制度とは」(いずれも2026年10月19日確認)。
資産別の判定早見表
| 資産 | 登記できるか | 保証制度の対象か | 注意点 |
|---|---|---|---|
| 倉庫内の在庫商品 | 動産譲渡登記で可 | 対象 | 法人に限る。保管場所の所在地で特定する |
| 仕掛品・半製品・原材料 | 動産譲渡登記で可 | 対象 | 同上 |
| 機械設備 | 動産譲渡登記で可 | 固定資産計上分は該当しない | 製造番号で個別に特定できる |
| 登録済みの自動車 | 対象外 | 車両運搬具は該当しない | 未登録自動車なら登記できる |
| 事業者向けの売掛債権 | 債権譲渡登記で可 | 対象 | 譲渡制限特約があれば解除承諾書が要る |
| 消費者向けの売掛金 | 債権譲渡登記で可 | 売掛先が事業者でないため対象外 | 登記はできるが保証制度では扱わない |
| 診療報酬債権 | 債権譲渡登記で可 | 対象 | 債権の種類コードは0801 |
| 不動産賃料債権 | 債権譲渡登記で可 | 列挙されていない | 物件の所在地・名称・部屋番号で特定する |
| 預貯金債権 | 債権譲渡登記で可 | 列挙されていない | 民法466条の5により譲渡制限を対抗される |
| 倉荷証券が作成された動産 | 条文で除かれている | — | 特例法3条1項のかっこ書き |
出典: e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」、法務省「債権譲渡登記 第5 Q&A」、中小企業庁「在庫や売掛債権を担保とする融資・保証について」(いずれも2026年10月19日確認)。保証制度の欄は流動資産担保融資保証を前提としています。
よくある質問
個人事業主でも在庫を担保にできますか。
できません。棚卸資産を担保とする場合は法人のみ、と各信用保証協会が記載しています。動産譲渡登記が法人の譲渡にしか使えないためです。
消費者への売掛金は担保になりませんか。
債権譲渡登記はできますが、流動資産担保融資保証の対象は売掛先が事業者であるものに限られています。
機械設備を担保にする方法はありますか。
動産譲渡登記で担保に取ることはできます。ただし中小企業庁は、決算書などに固定資産として計上される機械設備は流動資産担保融資保証の対象に該当しないとしています。
登記ができれば担保価値があるということですか。
違います。法務省は、債権譲渡登記は譲渡された債権が真実に存在することや真実に譲渡がされたことまでを公示・証明するものではないとしています。評価は別に行われます。
担保に出す資産は1種類に絞る必要がありますか。
ありません。中小企業庁は、在庫のみ、売掛債権のみを担保として提供した場合でも保証限度額は2億円で、両方を提供した場合も2億円だとしています。
出典
- e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」(1条・3条・4条、2026年10月19日確認)
- e-Gov法令検索「民法」(466条・466条の5、2026年10月19日確認)
- 法務省「債権譲渡登記制度について 第5 Q&A」(Q3・Q4・Q6、2026年10月19日確認)
- 法務省「動産譲渡登記制度について 第5 Q&A」(Q6、2026年10月19日確認)
- 中小企業庁「在庫や売掛債権を担保とする融資・保証について」(対象となり得る在庫・売掛債権、2026年10月19日確認)
- 福岡県信用保証協会「流動資産担保融資保証」(要件・保証金額・保証料率、2026年10月19日確認)
- 名古屋市信用保証協会「流動資産担保融資保証ABL」(掛目、2026年10月19日確認)