担保に出せるものは不動産だけではありません。在庫、機械、売掛金、そして2026年5月からは会社の総財産そのものが担保になります。それぞれ、根拠になる法律も、対抗要件の備え方も、かかる費用も違います。どの方法がどの場面に向くのかを、法務省・金融庁・中小企業庁の公表資料で並べます。
このページの要点
- 担保は対象で4つに分かれる。不動産・動産・債権・会社の総財産。
- 不動産は抵当権。登録免許税は債権金額の1,000分の4(登録免許税法別表第一)。
- 動産と債権は譲渡担保が中心で、対抗要件は動産譲渡登記・債権譲渡登記。使えるのは法人だけ。
- 動産譲渡登記の登録免許税は1件7,500円。債権譲渡登記は債権5,000個以下なら7,500円、超えると15,000円。
- 2026年5月25日から企業価値担保権が使える。担保目的財産は会社の総財産で、商業登記簿に登記する。
- 金融庁は、地域金融機関の場合、融資の担保の9割超が不動産担保だったという数字を示している。
- 不動産を持たない会社ほど、動産・債権・総財産の選択肢を知っておく意味がある。
担保に使えるものは4つの層に分かれる
資金調達で担保を出すとき、まず決まるのは何を担保にするかです。対象によって根拠になる制度が変わります。
担保の対象と、使う仕組み
不動産
抵当権・根抵当権
土地や建物に抵当権を設定します。対抗要件は不動産登記。登録免許税は債権金額の1,000分の4です。
所有権は動かず、使い続けられます。
動産
譲渡担保+動産譲渡登記
在庫や機械を譲渡担保に差し入れ、動産譲渡登記で対抗要件を備えます。登録免許税は1件7,500円。
法人がする譲渡に限られます。
債権
譲渡担保・質権+債権譲渡登記
売掛金を譲渡担保に差し入れ、債権譲渡登記で対抗要件を備えます。登録免許税は債権5,000個以下で7,500円。
こちらも法人に限られます。
会社の総財産
企業価値担保権
担保目的財産は会社の総財産。商業登記簿に登記します。2026年5月25日施行の新しい制度です。
極度額の設定は任意とされています。
出典: e-Gov法令検索「登録免許税法」別表第一、法務省「動産譲渡登記 第2 登記申請の手続」、同「債権譲渡登記 第2 登記申請の手続」、金融庁「企業価値担保権 制度の概要」(いずれも2026年10月20日確認)。
いまも担保の中心は不動産
選択肢が増えても、実際に使われている担保は偏っています。金融庁は平成25年の資料で、現在、金融機関の融資の担保は不動産担保が中心であり、動産・売掛金担保はあまり活用されていないのが実情だとしたうえで、地域金融機関の場合、融資の担保の9割超が不動産担保だという数字を挙げています。
同じ資料は、我が国企業の保有資産について、平成23年度財務省「法人企業統計調査」にもとづき、「在庫」と「売掛金」の合計が297兆円で、「土地」の186兆円を上回ると示しています。担保にできる資産の総量は流動資産のほうが多いのに、融資の担保としてはほとんど使われていなかった、という対比です。
法務省も譲渡担保法の背景として、不動産を有しない企業の増加、保証人の負担軽減から、動産・債権を担保とする融資を推進することが必要だと説明しています。
不動産を担保にする
最も一般的な方法です。抵当権を設定し、不動産登記で対抗要件を備えます。
費用の中心は登録免許税で、登録免許税法別表第一は、抵当権等の設定登記について「債権金額、極度金額又は不動産工事費用の予算金額」に対して1,000分の4と定めています。借入額1億円なら40万円です。
個人が住宅を取得する場合には軽減があり、国税庁は、住宅取得資金の貸付け等に係る抵当権の設定登記について、一定の要件のもと1,000分の1の軽減税率が適用されるとしています(措法75、令和9年3月31日まで)。事業者向けの不動産担保ローンはこの軽減の対象外です。
当サイトでは、事業者向けの不動産担保ローンについて登録免許税の計算、返済方式による総利息の違い、繰上返済違約金、法人が申し込める商品かどうかを扱っています。
動産を担保にする
在庫や機械を担保にする方法です。質権では担保権者が目的物を占有してしまうため、事業を続けながら担保に出すには譲渡担保を使います。
対抗要件は動産譲渡登記です。動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律3条1項により、登記がされると民法178条の引渡しがあったものとみなされます。登録免許税は1件につき7,500円、延長登記が3,000円、抹消登記が1,000円です。
在庫のように中身が入れ替わる資産は、保管場所の所在地で範囲を指定して一体で担保にします。この形が集合動産譲渡担保です。手続きと費用は動産譲渡登記の費用と手続、登記があっても勝てない相手は動産譲渡登記は誰に勝てるのかでまとめています。
債権を担保にする
売掛金を担保にする方法です。民法467条の通知・承諾によっても対抗要件は備わりますが、売掛先が多数あると現実的ではないため、債権譲渡登記を使います。
登録免許税は債権の個数で2段階に分かれ、5,000個以下なら1件7,500円、5,000個を超えると1件15,000円です。1件の申請で登記できる債権は当面10万個以下とされています。
注意が要るのは、登記だけでは売掛先に主張できないことです。詳しくは債権譲渡登記の費用と手続で扱っています。取引基本契約に譲渡を制限する条項があるときの扱いは譲渡制限特約があっても売掛債権は譲渡できる、まだ発生していない売掛金を担保にする場合はまだ発生していない売掛金も譲渡できるを参照してください。
動産と債権を組み合わせた融資はABL(動産・債権担保融資)と呼ばれ、信用保証協会の流動資産担保融資保証(ABL保証)が使えます。担保になる資産の線引きはABLの担保になる資産とならない資産、借りたあとの報告はABLで求められるモニタリング、先行する登記の調べ方は取引先の動産・債権譲渡登記を調べる方法にまとめています。
会社の総財産を担保にする
2026年5月25日から使えるようになったのが企業価値担保権です。金融庁は、事業の将来性に基づく融資のための新たな選択肢だと説明しています。
制度のねらいは、中小事業者が不動産担保や経営者保証によらずに、事業の成長可能性にもとづく資金調達ができるようにすることです。有形資産に乏しいスタートアップや、経営者保証により思い切った事業展開を躊躇している事業者等の資金調達を円滑化する、とされています。
企業価値担保権の主な内容
個々の資産を特定して差し入れるのではなく、会社の財産全体が対象になります。
動産譲渡登記や債権譲渡登記のように専用のファイルを使うのではなく、商業登記簿に記録されます。
上限額を決めなくてもよく、事業の成長に応じた資金需要の増加にも対応可能とされています。ただし借り手からの請求があれば設定されます。
事業者は、将来性に基づく融資判断の前提である事業計画等を超える財産処分(事業譲渡等)をする際、企業価値担保権者と事前のコミュニケーション・同意が必要とされています。
事業の継続に支障を来すような他の担保権の実行等に対して異議が可能とされています。
企業価値担保権者は、制度概要等の説明義務を負うとされています。
出典: 金融庁「企業価値担保権 制度の概要」(2026年10月20日確認)。条番号は事業性融資の推進等に関する法律のものです。
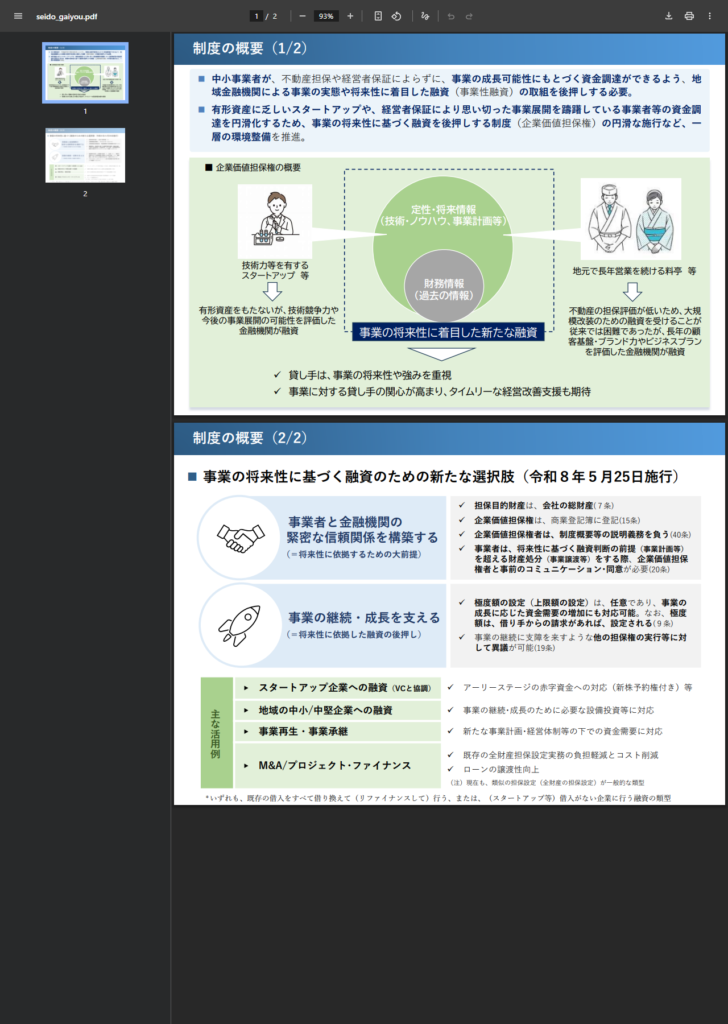
金融庁は想定される活用例も挙げています。いずれも、既存の借入をすべて借り換えて行うか、借入がない企業に行う融資の類型だと注記されています。
4つの方法を並べる
| 比較軸 | 不動産担保 | 動産担保 | 債権担保 | 企業価値担保権 |
|---|---|---|---|---|
| 担保の対象 | 土地・建物 | 在庫・機械設備等 | 売掛債権等の金銭債権 | 会社の総財産 |
| 権利の種類 | 抵当権・根抵当権 | 譲渡担保 | 譲渡担保・質権 | 企業価値担保権 |
| 対抗要件 | 不動産登記 | 引渡し/動産譲渡登記 | 通知・承諾/債権譲渡登記 | 商業登記簿への登記 |
| 使えるのは | 個人・法人 | 法人のみ(登記を使う場合) | 法人のみ(登記を使う場合) | 会社 |
| 設定時の主な税 | 債権金額の1,000分の4 | 1件7,500円 | 1件7,500円/15,000円 | — |
| 対抗要件の期限 | なし | 原則10年 | 50年または10年 | — |
| 担保を使い続けられるか | 使える | 使える | 回収できる | 事業を続けられる |
| 施行の状況 | 現行 | 現行 | 現行 | 2026年5月25日施行 |
出典: e-Gov法令検索「登録免許税法」別表第一、同「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」、金融庁「企業価値担保権 制度の概要」(いずれも2026年10月20日確認)。企業価値担保権の設定にかかる費用は本稿では確認できませんでした。
これから変わること
動産担保と債権担保については、さらに大きな変更が控えています。令和7年5月30日に成立し6月6日に公布された譲渡担保法と整備法が、譲渡担保のルールと登記制度を作り変えます。
整備法により、動産譲渡登記の存続期間は10年から20年へ延長され、動産の特定方法が緩和されて所在場所の特定は必須でなくなります。占有改定による対抗力は登記等による対抗力に劣後することになり、登記をしておく意味が強まります。
施行日は、一部の規定を除き、公布の日である令和7年6月6日から起算して2年6月を超えない範囲内において政令で定める日です。詳しくは譲渡担保法で動産・債権担保はどう変わるかで扱っています。
どれを選ぶか
場面別の入口
- 担保に出せる不動産がある…抵当権が最も確実です。登録免許税は債権金額の1,000分の4で、対抗要件に期限がありません。
- 不動産はないが在庫がある…動産譲渡登記を使った譲渡担保です。信用保証協会の流動資産担保融資保証も検討できます。ただし棚卸資産を担保にできるのは法人だけです。
- 売掛金が安定している…債権譲渡登記を使った譲渡担保です。売掛先が事業者であることが保証制度の条件になります。
- 有形資産がほとんどない…企業価値担保権が選択肢に入ります。金融庁は、有形資産をもたないが技術競争力や今後の事業展開の可能性を評価した金融機関が融資する例を挙げています。
- 担保を出さずに現金化したい…担保ではありませんが、売掛債権の売却という方法もあります。
よくある質問
個人事業主でも動産や債権を担保にできますか。
動産譲渡登記と債権譲渡登記は法人がする譲渡にしか使えません。売掛債権については、民法467条の通知・承諾によって対抗要件を備える方法が残ります。
担保を出すと事業を続けられなくなりますか。
なりません。抵当権でも譲渡担保でも、設定者が目的物を使い続けられる建て付けです。質権では占有が移るため、事業用資産には向きません。
企業価値担保権を使うと、不動産担保は要らなくなりますか。
金融庁は、想定される活用例について、いずれも既存の借入をすべて借り換えて行うか、借入がない企業に行う融資の類型だと注記しています。既存の担保との関係は個別に整理が必要です。
動産譲渡登記の存続期間が切れたらどうなりますか。
その登記による対抗要件は維持されません。延長登記は1件につき3,000円です。
出典
- e-Gov法令検索「登録免許税法」(別表第一の抵当権等の設定登記、2026年10月20日確認)
- 国税庁タックスアンサー「登録免許税の税額表」(住宅取得資金の貸付け等に係る抵当権の設定登記の軽減税率、2026年10月20日確認)
- e-Gov法令検索「動産及び債権の譲渡の対抗要件に関する民法の特例等に関する法律」(1条・3条・4条・7条・8条、2026年10月20日確認)
- 法務省「動産譲渡登記制度について 第2 登記申請の手続」(登録免許税、2026年10月20日確認)
- 法務省「債権譲渡登記制度について 第2 登記申請の手続」(登録免許税・債権個数の上限、2026年10月20日確認)
- 金融庁「企業価値担保権 制度の概要」(施行日・7条・9条・15条・19条・20条・40条、2026年10月20日確認)
- 金融庁「金融仲介機能の発揮/事業性融資の推進(企業価値担保権等)」(制度の位置づけ、2026年10月20日確認)
- 金融庁「ABL(動産・売掛金担保融資)の積極的活用について」(平成25年2月5日)(担保の構成比・保有資産の状況、2026年10月20日確認)
- 法務省民事局「譲渡担保契約及び所有権留保契約に関する法律について」(令和7年6月)(背景・36条関係、2026年10月20日確認)