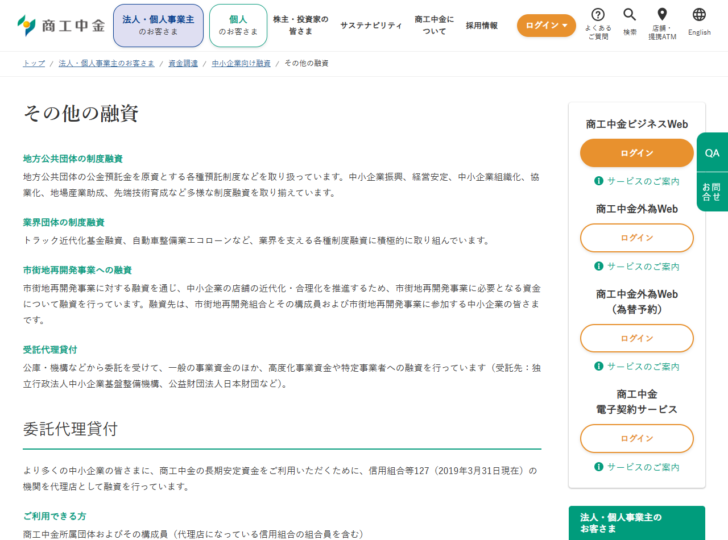
商工中金の「その他の融資」は、名前のとおり他の分類に収まらないものを集めた欄です。ただし中身は雑多ではなく、地方公共団体の制度融資、業界団体の制度融資、市街地再開発事業への融資、受託代理貸付、委託代理貸付の5つがきちんと分かれています。このうち委託代理貸付は、商工中金の融資メニューの中で唯一、融資限度額が数字で公表されている枠です。2026年11月4日に商工中金の公式ページとe-Gov法令検索、中小企業基盤整備機構のページを読んで整理しました。
「その他の融資」で押さえる点(2026年11月4日に公表資料で確認)
- 委託代理貸付の融資限度は「原則として1億円以内」。商工中金のメニューで限度額が数字で出ているのはここだけ。
- 委託代理貸付の期間は設備資金1年以上15年以内(災害復旧資金などは20年以内)、運転資金1年以上10年以内。
- 代理店は信用組合等127機関。ただしこの数字には「2019年3月31日現在」という基準日が付いている。
- 受託代理貸付と委託代理貸付は、商工中金の立場が逆。受託は商工中金が代理店になる側、委託は商工中金が本体として代理店に出す側。
- 市街地再開発事業への融資先は市街地再開発組合とその構成員および事業に参加する中小企業。
「その他の融資」には性格の違う5つが入っている
商品ページに並ぶ5項目は、お金の出どころも商工中金の役割も違います。まず一覧にします。
| 項目 | 資金の出どころ・特徴 | 商工中金の役割 |
|---|---|---|
| 地方公共団体の制度融資 | 地方公共団体の公金預託金を原資とする各種預託制度など | 取扱金融機関 |
| 業界団体の制度融資 | トラック近代化基金融資、自動車整備業エコローンなど | 取扱金融機関 |
| 市街地再開発事業への融資 | 商工中金の資金 | 貸し手 |
| 受託代理貸付 | 公庫・機構などから委託を受けた資金 | 代理店(受託する側) |
| 委託代理貸付 | 商工中金の長期安定資金 | 本体(代理店に委託する側) |
出典:商工中金「その他の融資」(2026年11月4日に確認)。
地方公共団体の制度融資は公金預託金が原資
公式ページの説明は「地方公共団体の公金預託金を原資とする各種預託制度などを取り扱っています。中小企業振興、経営安定、中小企業組織化、協業化、地場産業助成、先端技術育成など多様な制度融資を取り揃えています」です。
挙げられている分野は6つあります。中小企業振興、経営安定、中小企業組織化、協業化、地場産業助成、先端技術育成です。制度の名前や条件は自治体ごとに違うため、商工中金のページには具体的な制度名も金額も書かれていません。
原資が自治体の公金預託金であるということは、条件を決めるのも自治体側だということです。利率の優遇や信用保証料の補助が付く場合、その財源も自治体が用意します。
調べる順番は、業界団体の制度融資と同じです。先に自治体の制度要綱を見て、取扱金融機関に商工中金が入っているかを確かめるという進め方になります。
市街地再開発事業への融資:対象は3者
市街地再開発事業への融資について、公式ページは目的と対象を具体的に書いています。「市街地再開発事業に対する融資を通じ、中小企業の店舗の近代化・合理化を推進するため、市街地再開発事業に必要となる資金について融資を行っています。融資先は、市街地再開発組合とその構成員および市街地再開発事業に参加する中小企業の皆さまです」。
市街地再開発事業への融資の対象
対象 ①
市街地再開発組合
都市再開発法にもとづく法人。商工中金株主団体の一覧にも「市街地再開発組合」が入っている。
対象 ②
その構成員
施行地区内の宅地について所有権または借地権を有する者。組合員は法律上、全員が自動的に組合員になる。
対象 ③
事業に参加する中小企業
組合員ではないが事業に参加する中小企業。参加組合員として定款で定められた者もここに関わる。
市街地再開発組合は法律で枠が決まっている
借り手になる市街地再開発組合は、都市再開発法(昭和44年法律第38号)が定める法人です。同法第8条は「市街地再開発組合(以下「組合」という。)は、法人とする」と定めています。
設立の要件は第11条にあります。「第一種市街地再開発事業の施行区域内の宅地について所有権又は借地権を有する者は、五人以上共同して、定款及び事業計画を定め、国土交通省令で定めるところにより、都道府県知事の認可を受けて組合を設立することができる」。5人以上という人数と、都道府県知事の認可という手続きが条文に書かれています。
| 条文 | 内容 |
|---|---|
| 第8条(法人格) | 市街地再開発組合は法人とする |
| 第9条(定款) | 組合の名称、施行地区、第一種市街地再開発事業の範囲、事務所の所在地、参加組合員に関する事項、費用の分担に関する事項など12項目を定款で定める |
| 第10条(名称の使用制限) | 組合は名称中に「市街地再開発組合」の文字を用いなければならず、組合でない者は用いてはならない |
| 第11条(認可) | 5人以上共同して定款と事業計画を定め、都道府県知事の認可を受けて設立できる |
| 第20条(組合員) | 施行地区内の宅地について所有権または借地権を有する者は、すべてその組合の組合員とする |
| 第21条(参加組合員) | 公営住宅等を建設する者、不動産賃貸業者、商店街振興組合その他政令で定める者で、事業への参加を希望し定款で定められたものは参加組合員となる |
| 第23条(役員) | 理事3人以上、監事2人以上。理事長1人を理事の互選で定める |
出典:e-Gov法令検索「都市再開発法」(2026年11月4日に確認。表示していたのは令和8年5月27日施行の版)。
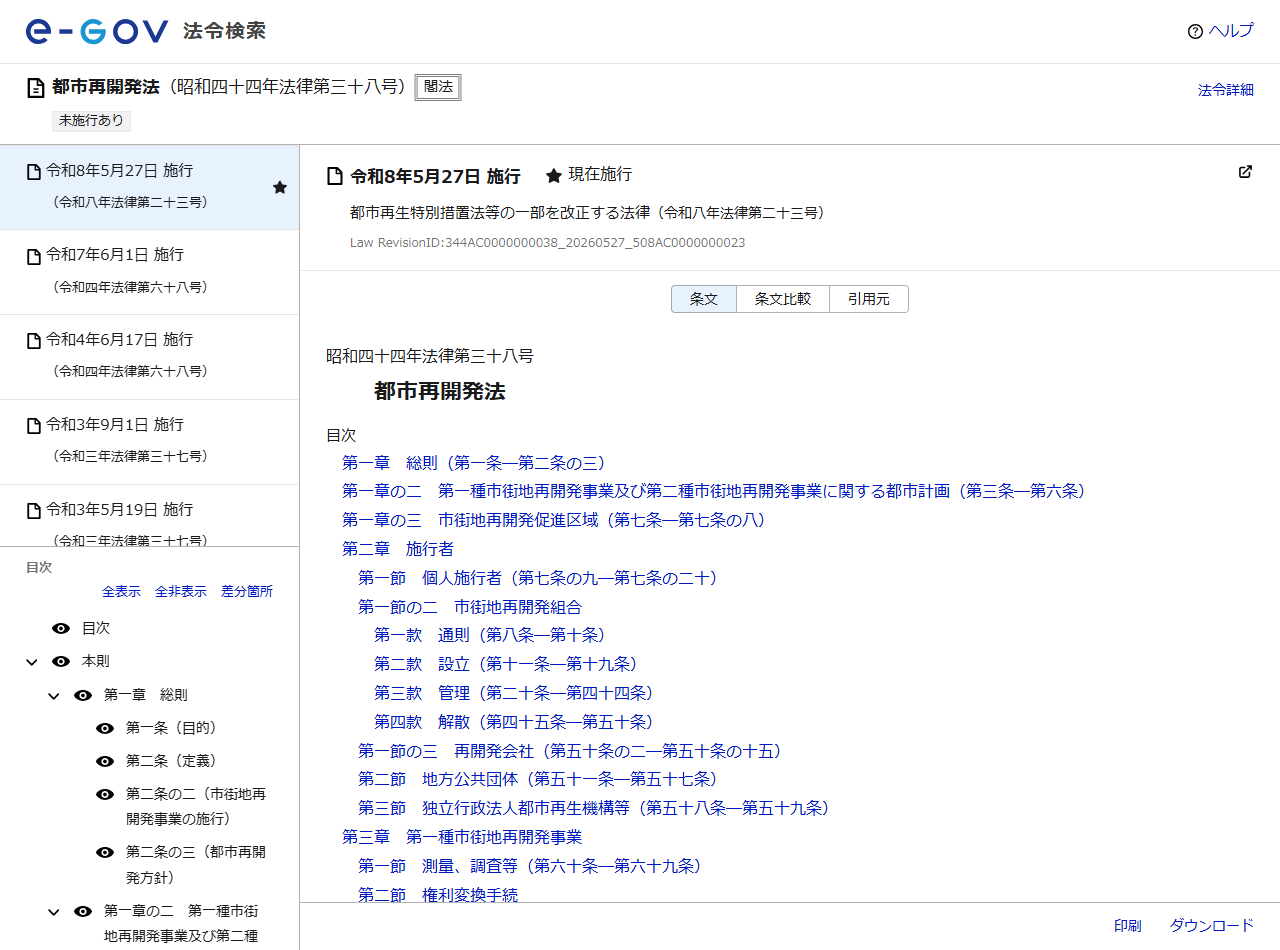
第20条の書き方には注意が必要です。「施行地区内の宅地について所有権又は借地権を有する者は、すべてその組合の組合員とする」とあり、加入が任意ではありません。中小企業等協同組合法の組合が「組合員が任意に加入し、又は脱退することができること」を要件としているのと対照的です。
第一種と第二種では仕組みが違う
同法第2条は、市街地再開発事業を第一種と第二種に区分しています。「第三章の規定により行われる第一種市街地再開発事業と第四章の規定により行われる第二種市街地再開発事業とに区分する」という定義です。
市街地再開発組合が施行できるのは第一種のほうです。第11条も第20条も「第一種市街地再開発事業」と明記しています。第二種は地方公共団体や独立行政法人都市再生機構等が施行者になる類型で、組合という形は出てきません。商工中金が融資先として挙げる「市街地再開発組合とその構成員」は、第一種の枠組みの話になります。
用語も第2条で定義されています。市街地再開発事業は「市街地の土地の合理的かつ健全な高度利用と都市機能の更新とを図るため、都市計画法(昭和四十三年法律第百号)及びこの法律(第七章を除く。)で定めるところに従つて行われる建築物及び建築敷地の整備並びに公共施設の整備に関する事業並びにこれに附帯する事業」です。施行者は「市街地再開発事業を施行する者」、施行地区は「市街地再開発事業を施行する土地の区域」、公共施設は「道路、公園、広場その他政令で定める公共の用に供する施設」、宅地は「公共施設の用に供されている国、地方公共団体その他政令で定める者の所有する土地以外の土地」と定められています。
事業で建つ建物は「施設建築物」、造成される敷地は「施設建築敷地」と呼ばれます。「施設建築物の一部」は区分所有権の目的となる部分で、共用部分の共有持分を含みます。資金の相談をするときは、どの段階のどの資産に対する資金なのかを、この用語に沿って整理しておくと話が早くなります。
事業そのものの目的は第1条に書かれています。「この法律は、市街地の計画的な再開発に関し必要な事項を定めることにより、都市における土地の合理的かつ健全な高度利用と都市機能の更新とを図り、もつて公共の福祉に寄与することを目的とする」。商工中金が掲げる「中小企業の店舗の近代化・合理化を推進するため」という目的は、この枠組みの中での金融面の役割になります。
受託代理貸付:商工中金が代理店になる
受託代理貸付の説明は「公庫・機構などから委託を受けて、一般の事業資金のほか、高度化事業資金や特定事業者への融資を行っています(受託先:独立行政法人中小企業基盤整備機構、公益財団法人日本財団など)」です。
この場合、資金を出すのは公庫や機構で、商工中金は窓口として動きます。高度化事業資金が挙げられている点は、組織化・組合共同事業支援のための融資とつながります。高度化事業は中小機構が都道府県へ財源を貸し付け、都道府県が事業者へ貸し付ける仕組みですが、中小機構は別途、金融機関への委託という形も持っています。
あわせて、融資ではない受託業務も公表されています。「公益財団法人日本財団の貸付」「独立行政法人勤労者退職金共済機構:中小企業退職金共済事業本部の収納・支払業務、建設業退職金共済事業本部の収納・支払業務」「独立行政法人中小企業基盤整備機構の収納・支払業務ならびに貸付」の3つです。中退共や建退共の掛金の収納や、退職金の支払いを商工中金の窓口で扱っているということになります。
高度化事業には都道府県経由と市町村経由がある
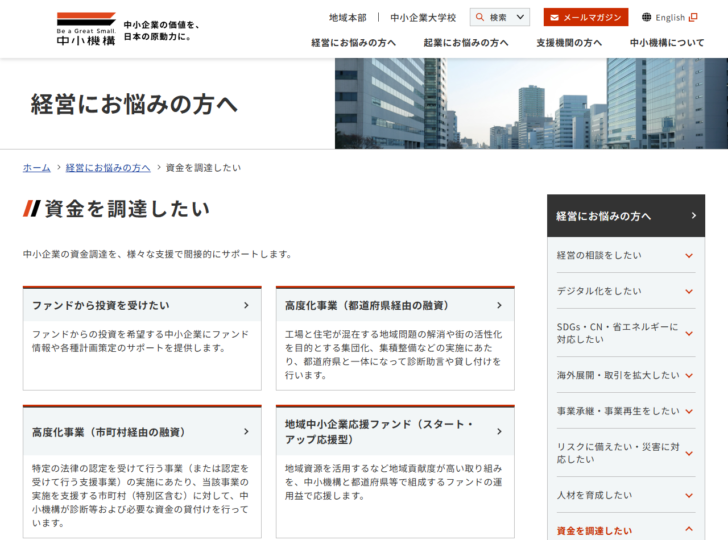
受託代理貸付で扱う高度化事業資金には、2つの経路があります。中小機構が公表しているのは「高度化事業(都道府県経由の融資)」と「高度化事業(市町村経由の融資)」です。
市町村経由のほうの説明はこうです。「特定の法律に基づき、認定を受けて行う事業(または認定を受けて行う支援事業)の実施にあたり、当該事業の実施を支援する市町村(特別区を含む)に対して、中小機構が、診断等の支援と必要な資金の貸し付けを行います」。
| 根拠法 | 法令番号 |
|---|---|
| 商店街の活性化のための地域住民の需要に応じた事業活動の促進に関する法律 | 平成21年法律第80号 |
| 総合特別区域法 | 平成23年6月29日法律第81号 |
| 中心市街地の活性化に関する法律 | 平成10年6月3日法律第92号 |
出典:中小企業基盤整備機構「高度化事業(市町村経由の融資)」(2026年11月4日に確認)。
市町村経由の場合、借り手となる事業者の前に市町村側の準備が必要になります。中小機構は「貸し付けには、市町村での制度導入が前提となります」としたうえで、必要な整備を2点挙げています。「貸し付けおよび債権管理に関わる条例等規程の整備」と「貸付関連業務に必要な実施体制の整備」です。
実施体制の中身も具体的です。診断・助言(予備調査、事前助言、診断実施、診断報告書作成、診断報告会開催)、貸付審査(制度要件、債権保全、融資判断)、契約(金銭消費貸借契約、担保・保証人)、債権管理(条件変更、債権回収)の4つが並び、診断・助言は「市町村、中小機構職員および中小企業診断士、その他専門家を加えた診断班にて実施」とされています。あわせて貸付予算・債権管理予算等の確保も必要です。
市町村経由の融資は、自分の市区町村が制度を導入していなければ使えません。条例の整備と予算の確保が前提になるためです。
中小機構のサポートとしては、市町村における制度導入・実施に関するご相談への対応、市町村に協力した診断・助言の実施、中小企業者に対する設備投資計画の構想段階からの説明会開催や相談対応の3つが挙げられています。
商工中金が受託代理貸付で扱う「高度化事業資金」が、この2経路のどちらをどこまで含むかは公式ページに書かれていません。実際に窓口になれるかは、制度と地域ごとに確認することになります。
委託代理貸付:商工中金が代理店に出す
向きが逆になるのが委託代理貸付です。「より多くの中小企業の皆さまに、商工中金の長期安定資金をご利用いただくために、信用組合等127(2019年3月31日現在)の機関を代理店として融資を行っています」。
資金は商工中金のもので、窓口になるのが信用組合等です。店舗が国内103しかない商工中金にとって、取引の入口を広げる仕組みになっています。
| 項目 | 公表されている内容 |
|---|---|
| ご利用できる方 | 商工中金所属団体およびその構成員(代理店になっている信用組合の組合員を含む) |
| 使途 | 事業経営に必要な長期資金(設備資金および長期運転資金) |
| 融資限度 | 原則として1億円以内 |
| 融資期間(設備資金) | 1年以上15年以内。ただし災害復旧資金などについては20年以内 |
| 融資期間(運転資金) | 1年以上10年以内 |
| 代理店 | 信用組合等127機関(2019年3月31日現在) |
| 融資利率 | 公表なし |
出典:商工中金「その他の融資」(2026年11月4日に確認)。融資期間には据置期間を含むと記載されている。
利用できる方の書き方も、本体の融資と少し違います。「商工中金所属団体およびその構成員(代理店になっている信用組合の組合員を含む)」とされ、代理店となっている信用組合の組合員が括弧書きで含まれています。
代理店の数字には基準日が付いている
注意したいのが「127(2019年3月31日現在)」という書き方です。会社概要が「2026年3月31日現在」、相談窓口が「2026年10月1日現在」で更新されているのに対して、代理店数だけ7年以上前の基準日のまま残っています。
2026年11月4日の時点で、これより新しい代理店数は商工中金の公式サイトで確認できませんでした。実際に使えるかどうかは、取引のある信用組合等が現在も代理店かどうかを直接確かめることになります。
受託と委託を取り違えない
言葉が似ているので、立場を図で分けておきます。
受託代理貸付と委託代理貸付の立場の違い
受託代理貸付
- 商工中金は「委託を受ける側」。つまり代理店。
- 資金を出すのは公庫・機構など。
- 受託先として独立行政法人中小企業基盤整備機構、公益財団法人日本財団などが挙げられている。
- 扱うのは一般の事業資金のほか、高度化事業資金や特定事業者への融資。
- 限度額・期間の記載はない。
委託代理貸付
- 商工中金は「委託する側」。つまり本体。
- 資金を出すのは商工中金。
- 代理店として信用組合等127機関(2019年3月31日現在)。
- 扱うのは事業経営に必要な長期資金(設備資金および長期運転資金)。
- 限度は原則1億円以内、期間は設備1〜15年・運転1〜10年。
委託代理貸付と本体の融資を比べる
同じ商工中金の資金でも、本体から借りるか代理店経由かで公表されている条件が違います。
| 観点 | 一般的な融資(本体) | 委託代理貸付(代理店経由) |
|---|---|---|
| 窓口 | 商工中金の本・支店(国内103) | 代理店となっている信用組合等 |
| 使途 | 設備資金・運転資金(手形割引などの短期も含む) | 長期資金(設備資金および長期運転資金) |
| 融資限度 | 公表なし | 原則として1億円以内 |
| 設備資金の期間 | 原則15年以内(うち据置2年以内) | 1年以上15年以内(災害復旧資金などは20年以内) |
| 運転資金の期間 | 原則10年以内(うち据置2年以内) | 1年以上10年以内 |
| 最短の期間 | 記載なし | 1年以上と明記 |
本体の条件は商工中金の一般的な融資にまとめています。メニュー全体の整理は商工中金の融資メニュー8種類を比較に置きました。
短期の資金を代理店経由で借りることはできません。委託代理貸付は「1年以上」と下限が切られており、使途も長期資金に限られています。手形割引のような短期は本体の一般的な融資で扱われます。
相談先をどう選ぶか
「その他の融資」を検討するときの入口
- 自治体の制度融資を使いたい——先に自治体の制度要綱を見て、取扱金融機関に商工中金が入っているかを確かめる。
- 市街地再開発事業に関わっている——組合、構成員、参加する中小企業のいずれに当たるかを整理する。組合は都道府県知事の認可を受けた法人かどうかで判断できる。
- 近くに商工中金の店舗がない——取引のある信用組合等が商工中金の代理店かどうかを聞く。該当すれば委託代理貸付で原則1億円以内まで。
- 高度化事業資金を使いたい——中小機構・都道府県の制度が先。受託代理貸付として商工中金が窓口になる場合がある。
- 中退共・建退共の手続きをしたい——これは融資ではなく収納・支払業務。商工中金の窓口で扱っている。
利用資格の条件は商工中金とはで条文から整理しています。委託代理貸付の場合は「代理店になっている信用組合の組合員を含む」という書き方になっており、信用組合側の組合員資格でも対象に入ります。
よくある質問
Q. 委託代理貸付はいくらまで借りられますか。
A. 原則として1億円以内です。商工中金の融資メニューで限度額が数字で公表されているのは、この枠だけです。
Q. 委託代理貸付の返済期間は。
A. 設備資金が1年以上15年以内(ただし災害復旧資金などについては20年以内)、運転資金が1年以上10年以内です。据置期間を含みます。
Q. 代理店はどこですか。
A. 公式ページは「信用組合等127(2019年3月31日現在)の機関」としています。個別の機関名と現在の数は公表されていません。
Q. 受託代理貸付と委託代理貸付はどう違いますか。
A. 商工中金の立場が逆です。受託代理貸付では商工中金が公庫・機構などから委託を受ける側で、委託代理貸付では商工中金が信用組合等に委託する側です。
Q. 市街地再開発事業の融資は誰が借りられますか。
A. 「市街地再開発組合とその構成員および市街地再開発事業に参加する中小企業の皆さま」とされています。
Q. 市街地再開発組合はどうやって作るのですか。
A. 都市再開発法第11条は、第一種市街地再開発事業の施行区域内の宅地について所有権または借地権を有する者が5人以上共同して定款と事業計画を定め、都道府県知事の認可を受けて設立できるとしています。
Q. 地方公共団体の制度融資の条件はどこで分かりますか。
A. 商工中金のページには書かれていません。原資が自治体の公金預託金であるため、条件は自治体の制度要綱で確認することになります。
Q. 中退共の手続きも商工中金でできますか。
A. 受託業務として「独立行政法人勤労者退職金共済機構:中小企業退職金共済事業本部の収納・支払業務、建設業退職金共済事業本部の収納・支払業務」が挙げられています。