経営セーフティ共済の共済金貸付は、取引先が倒産して売掛金が入ってこなくなったときに使う借入れです。利子はかかりませんが、借りた額の10分の1にあたる掛金の権利が消えます。限度額は8,000万円と案内されることが多いものの、実際に借りられる額は被害額と掛金総額の両方から決まるため、8,000万円が出るのは掛金を800万円まで積んだ契約者だけです。2026年11月14日に中小機構が公開している借入条件を読み、金額の決まり方を順に追いました。
共済金貸付の骨格(2026年11月14日に中小機構「共済サポートnavi」で確認)
- 借入額は「回収困難となった売掛金債権等の額」と「掛金総額(前納掛金を除く)の10倍」のいずれか少ない額の範囲内。
- すでに借りている残高を含めて8,000万円が限度。
- 利子は無利子。担保も保証人も不要。ただし借入金額の10分の1が掛金から控除され、その掛金の権利が消滅する。
- 償還期間は借入額に応じて5年・6年・7年(いずれも6か月の据置期間を含む)。
- 遅れると年14.6%の違約金。3か月経つと納付済みの掛金が取り崩される。
共済金貸付が対象にしている債権
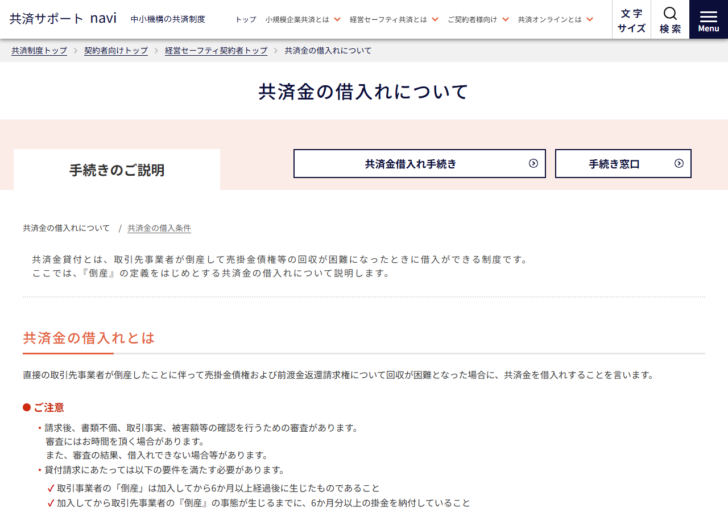
中小機構は共済金の借入れを「直接の取引先事業者が倒産したことに伴って売掛金債権および前渡金返還請求権について回収が困難となった場合に、共済金を借入れすること」と定義しています。対象になるのは、売掛金債権と前渡金返還請求権の2つです。
ここで言う「直接の」という条件は見落とされやすいところです。孫請けの先にいる会社が倒産しても、自社が債権を持っている相手でなければ対象になりません。また、取引先の「倒産」に当たる事態は法律と中小機構の公表で限定されています。どの事態が該当するかは共済金貸付の対象になる7つの倒産に整理しました。
借入額は2つの数字の小さいほう
借入額の計算は、2つの数字を出してから小さいほうを採る形です。
共済金の借入れ額を決める2つの数字
数字1
回収が困難となった売掛金債権等の額
いわゆる被害額です。共済契約者と倒産した取引先事業者との取引によって生じた売掛金債権と前渡金返還請求権の合計額のうち、回収が困難となったものの額を指します。
数字2
掛金総額(前納掛金を除く)の10倍
請求のときまでに納付した掛金の合計額から5つの額を差し引いた額を10倍します。掛金を300万円積んでいれば3,000万円です。
上限
残高を含めて8,000万円
すでに借入れを受けている共済金の残高を含めて8,000万円が限度です。掛金の積立限度額800万円の10倍にあたります。
被害額が5,000万円でも、掛金総額が200万円なら借りられるのは2,000万円までです。逆に掛金を800万円まで積んでいても、被害額が300万円なら300万円が上限になります。どちらか一方が小さければ、そこで頭打ちになります。
掛金総額から差し引かれる5つの額
10倍の基礎になる掛金総額は、納付した掛金の単純合計ではありません。中小機構は、請求のときまでに納付した掛金(前納掛金は除く)の合計額から次の5つを差し引くとしています。
| 差し引かれる額 | 内容 |
|---|---|
| 過去の借入れ分 | すでに共済金の借入れを受けている場合は、その借入れ額の10分の1に相当する額 |
| 共済金の延滞分 | 償還期日を3か月経過した共済金の償還、または違約金の納付に充てられた掛金の額 |
| 一時貸付金の延滞分 | 償還期日を5か月経過した一時貸付金の償還、または違約金の納付に充てられた掛金の総額 |
| 直前の増額分 | 倒産の前日の6か月前の日から貸付請求があった日までの間に掛金月額を増額した場合、その増額部分の掛金合計額 |
| 倒産後の延滞納付 | 倒産日の翌日以降に納付した掛金のうち、2か月を超える延滞があったものの合計額 |
4つめの「直前の増額分」は、取引先が危ないと分かってから掛金を増やしても限度額には反映されない、という趣旨の定めです。倒産日の6か月前という線が引かれています。
被害額に入らないもの
被害額の側にも範囲があります。中小機構は、回収が困難となった売掛金債権等の額について次のように注記しています。
被害額の扱い
- 一般消費者に対する債権は対象にならない。
- 商品または役務の取引に該当しない貸付金債権や融通手形に基づく債権、不動産の賃貸借に基づく債権などは、回収が困難になっても被害額に含まれない。
- 受取手形のなかで裏書人等があるときは、すべての裏書人が倒産していないと被害額に含まれない。
- 倒産した取引先事業者に対して買掛金等の債務がある場合は、被害額と相殺される。
中小機構は加入資格のページでも「一般消費者を取引先とする事業者、金融業者および不動産業者などの取引先事業者に対する売掛金債権等が生じない業種は貸付けの対象とならない場合がある」と注意を出しています。加入できる業種の範囲は加入資格の業種別の基準で扱いました。
主要取引先が倒産したときの加算
被害額には、一定の場合に上乗せできる仕組みがあります。中小機構は、倒産前6か月間の取引依存度が売上高の20%以上を占める主要取引先が倒産し、倒産の発生の日まで引き続き1年以上取引していた場合、取引依存度に応じて、倒産した主要取引先に対する月間取引額の最大2か月分を被害額に加算して借入れを請求できるとしています。
この加算は、売掛金そのものの額ではなく、取引がなくなることで先々入ってこなくなる分を見込んだものです。条件は「6か月間の取引依存度20%以上」と「1年以上の継続取引」の2つで、どちらも倒産の時点から遡って判定されます。
償還期間は借入額で3段階に分かれる
| 借入額 | 償還期間 | 償還方法 | 必要な掛金総額の目安 |
|---|---|---|---|
| 5,000万円未満 | 5年 | 54回均等分割償還 | 500万円未満 |
| 5,000万円以上6,500万円未満 | 6年 | 66回均等分割償還 | 500万円以上650万円未満 |
| 6,500万円以上8,000万円以下 | 7年 | 78回均等分割償還 | 650万円以上800万円以下 |
右端の「必要な掛金総額の目安」は、借入額が掛金総額の10倍を超えられないことから逆算した額です。中小機構が表として公表しているのは左の3列です。
6か月の据置期間があるため、5年なら54回、6年なら66回、7年なら78回という回数になります。いずれも均等分割償還です。
無利子の代わりに消える掛金
中小機構は利子の欄に「無利子。ただし、借入金額の10分の1に相当する額が、納付した掛金から控除され、その掛金の権利が消滅します」と書いています。これは返済が終われば戻るという性質のものではなく、掛金の権利そのものが消えます。
3,000万円を借りれば300万円分、8,000万円を借りれば800万円分の掛金の権利が消えます。掛金の積立限度額は800万円なので、8,000万円を借りると積立ては実質ゼロから積み直しになります。解約手当金の算定でも、この控除後の額が掛金総額として扱われます。
この控除を年利に引き直すといくらになるかは借入額と償還期間で変わります。計算の考え方は共済金を借りると掛金が10分の1減る仕組みで追いました。
担保も保証人も要らない
借入条件の「担保・保証人」の欄は「無担保・無保証人」です。取引先の倒産という外からの事態に対応する制度であるため、通常の事業性融資のような担保設定や代表者保証を求めない作りになっています。
中小機構は制度の概要でも「無担保・無保証人で掛金の最高10倍(上限8,000万円)まで借入れでき、掛金は損金または必要経費に算入できます」と説明しています。経営者保証を外す動きが進むなかでも、最初から保証を求めない制度は多くありません。
請求できる期間は倒産から6か月
共済金貸付には、使える期間の制限があります。中小機構が挙げる要件は4つです。
共済金の貸付請求に必要な4つの要件
- 取引事業者の「倒産」が、加入してから6か月以上経過後に生じたものであること。
- 加入してから取引先事業者の「倒産」の事態が生じるまでに、6か月分以上の掛金を納付していること。
- 共済金の借入手続きが、取引先事業者の「倒産」の事態が生じてから6か月以内になされたものであること。
- 共済金の借入時に共済契約者が中小企業者であること。
4つめについて中小機構は、中小企業者の範囲を超えている場合でも、中小企業等経営強化法に基づく事業継続力強化計画または連携事業継続力強化計画の認定を受け、その計画実施期間中の事業者は中小企業者とみなす、と例外を示しています。
また、同一の取引先事業者に複数の倒産の事態が生じている場合は、貸付請求を行う共済契約者が売掛金債権等の回収が困難と判断した倒産の事態が生じた日が倒産日になります。この倒産日から6か月を過ぎると請求できません。
要件を満たしても借りられない場合
上の4要件に該当しても、別に7つの除外があります。
| 区分 | 内容 |
|---|---|
| 少額 | 貸付請求額が50万円(一定の場合は別計算)と、月間の総取引額の20%に相当する額のいずれにも達しないとき |
| 自社の状態 | 借入手続きをした共済契約者に倒産または倒産に準ずる事態が生じているとき |
| 過去の延滞 | すでに借り入れた共済金の返済を怠っているとき |
| 悪意・重過失 | 倒産を十分に予知したうえで売掛金を累増した場合や、倒産を予知した後に納入製品の回収を怠ったときなど |
| 同意がない | 貸付請求時に重要事項(反社会的勢力の排除に関する同意を含む)について確認し同意されないとき |
| 不正 | 貸付請求について、偽りその他不正の行為があったとき |
| 確認できない | 共済契約者と倒産した取引先事業者との取引額、代金の支払方法などが確認できないとき |
少額による除外の「50万円」には注記があります。共済契約締結時の掛金月額が5,000円であり、かつ共済契約が効力を生じた日から借入手続きの日までの期間が6か月以上10か月未満である共済契約者については、5,000円に掛金の納付をすべきであった月数を乗じて得た額の10倍に相当する額となります。
請求額は5万円単位
貸付額の単位は5万円で、5万円未満の端数額は借入れの対象になりません。被害額が327万円であれば、請求できるのは325万円までです。細かい話ですが、必要額を見積もるときに効いてきます。
一時貸付金を使っていると差し引かれる
共済金の借入れを受ける際に、償還すべき一時貸付金(違約金を含む)がある場合は、共済金の借入れ額から一時貸付金額が控除されます。先に一時貸付金で700万円を借りていれば、その分だけ共済金で手元に入る額が減ります。一時貸付金の条件は一時貸付金の借入限度額と年0.9%の利息にまとめました。
遅れたときに起きること
共済金を償還期日までに償還しなかったときは、年14.6%の違約金が課されます。さらに償還期日から3か月を経過してもなお償還または違約金の納付がなかったときは、納付された掛金からこれらの額を取り崩して充当されます。
取り崩された掛金は、次に共済金を借りるときの基礎からも、解約手当金の算定からも外れます。無利子で借りられるからといって、返済を後回しにしてよい制度ではありません。
ほかの資金調達と並べたときの位置
| 手段 | 利子 | 担保・保証人 | 使える条件 |
|---|---|---|---|
| 共済金貸付 | 無利子(掛金の10分の1が消える) | 無担保・無保証人 | 加入6か月以上、取引先の倒産から6か月以内 |
| 一時貸付金 | 年0.9%(令和6年4月1日時点) | 公表に記載なし | 加入12か月以上。倒産は不要 |
| 経営セーフティ共済以外の借入れ | 各金融機関が定める利率 | 案件ごと | 審査による |
3行目は特定の商品を指したものではありません。共済金貸付が「加入していた期間」と「倒産の発生」という2つの前提に縛られる制度であることを示すために置いています。制度全体の位置づけは経営セーフティ共済とは、2本の貸付けの使い分けは共済金貸付と一時貸付金の比較をご覧ください。
請求のときに求められる書類
中小機構は共済金の借入手続きのページで、必要な添付書類を「倒産の事態に関係なく提出するもの」と「倒産の事態に応じて提出するもの」に分けて示しています。倒産が起きてから6か月以内という期限があるため、どの書類が要るかは早い段階で把握しておく必要があります。
| 区分 | 書類 |
|---|---|
| 常に必要 | 交付後3か月以内の登記事項証明書(商業登記簿謄本)または住民票/倒産した取引先事業者に対する売上帳等の写し/取引関係を証する帳票類の写し |
| 法的整理のとき | 倒産した取引先事業者の法的整理の事実が確認できる書類の写し |
| 私的整理のとき | 取引先事業者から債務整理の委託を受けた弁護士等からの支払停止通知の写し |
| 取引停止処分のとき | 取引停止処分に係る証明願/証明書(様式306または383)。登録取扱機関が手形交換所へ発行を依頼して取得する |
| でんさいの取引停止処分のとき | でんさいの取引停止処分に係る証明書/証明願。利用金融機関経由ででんさいネットに発行を依頼する |
| 特定非常災害による支払不能のとき | 特定非常災害により被災した取引先事業者に関する報告書(様式385) |
| ある場合のみ | 倒産した取引事業者との未決済手形および小切手の写し(表裏)/でんさいの開示情報 |
| 提示 | 共済契約締結証書(最新のもののみ有効) |
中小機構は、審査を進めるうえで受取手形期日帳、買掛帳、物品受領書、荷送状、売買契約書、工事請負契約書、確定申告書一式(決算書・勘定科目内訳明細書を含む)などを後日追加で送付することになると予告しています。請求書を出して終わりではありません。
手続きは登録取扱機関を通す
中小機構が示す手続きの流れは、添付書類の準備、請求書の入手、請求書の記入、書類の提出の4段階です。取引停止処分の証明願や特定非常災害の報告書のように、共済契約者が自分で出すのではなく登録取扱機関に依頼する書類がある点が特徴です。
共済契約締結証書については、掛金月額の変更や会社名(屋号)の変更によって新しい証書が発送されている場合、最新のものだけが有効だと注記されています。手元に古い証書しかない状態では手続きが止まります。
制度がどれだけ使われているか
中小機構は現況のページで、経営セーフティ共済に現在約67万の企業や事業者等が加入しており、共済金の貸付け実績は累計で約27万件、約1兆9,000億円になっていると公表しています(令和8年3月末現在)。1件あたりの平均は単純計算で700万円程度です。
8,000万円という上限の数字だけを見ると大きな制度に思えますが、実際の貸付けは中小企業の連鎖倒産を防ぐための比較的小口の利用が積み上がった結果です。掛金をいくら積むかを考えるときは、自社の売掛金の規模から逆算するほうが現実的です。掛金の決め方は掛金月額と損金算入で扱いました。
この貸付けの根拠はどこにあるか
共済金貸付の根拠は中小企業倒産防止共済法(昭和五十二年法律第八十四号)です。同法第2条第2項が定義する共済契約は、中小企業者が独立行政法人中小企業基盤整備機構へ掛金を納付することを約束し、機構のほうは、その中小企業者の取引の相手方たる事業者に同項各号のいずれかに該当する事態(条文が「倒産」と呼ぶもの)が生じたときに共済金を貸し付けることを約束する、という形の契約です。
つまり「倒産」の範囲は、中小機構が任意に決めているのではなく、法律の条文で列挙された事態として定まっています。掛金の納付と共済金の貸付けが1本の契約として結び付いている点も、この定義から読み取れます。民間の保険や保証とは成り立ちが違います。
掛金と被害額の組み合わせで出る額
中小機構が公表している計算の決まりに、よくある3つの組み合わせを当てはめると次のようになります。いずれも掛金総額からの控除がなく、一時貸付金の残高もない場合の単純な当てはめです。
| 掛金総額 | 掛金総額の10倍 | 被害額 | 借入可能額 | 消える掛金 |
|---|---|---|---|---|
| 60万円(月1万円・5年) | 600万円 | 1,200万円 | 600万円 | 60万円 |
| 300万円(月5万円・5年) | 3,000万円 | 2,000万円 | 2,000万円 | 200万円 |
| 800万円(積立限度額) | 8,000万円 | 1億円 | 8,000万円 | 800万円 |
この表は公表されている計算の決まりを当てはめた試算で、中小機構が事例として示した数値ではありません。実際の借入可能額は掛金総額からの控除や審査の結果で変わります。
1行目は、掛金の10倍が頭を押さえている例です。2行目は被害額のほうが小さく、掛金に余裕がある例です。どちらの線で止まるかによって、掛金を増やす意味があるかどうかが変わります。売掛金の規模が小さい事業者が掛金を上限まで積んでも、使われないまま積立てが大きくなるだけという状態になり得ます。
この記事で確認できなかったこと
- 審査にかかる日数。中小機構は「審査にはお時間を頂く場合があります」としか書いていない
- 「倒産を十分に予知した」と判断される具体的な基準。例示はあるが線引きの詳細は公表されていない
- 取引依存度に応じた加算額の計算式。最大2か月分という上限は示されているが、依存度ごとの率は確認できなかった
- 貸付請求が認められなかった件数や理由の内訳
- 据置期間中の取扱い。6か月の据置期間を含むとされているが、据置中の償還の有無についての記載は見つからなかった
よくある質問
掛金を払い始めてすぐに取引先が倒産したら使えますか。
使えません。倒産が加入から6か月以上経過後に生じたものであること、加入から倒産までに6か月分以上の掛金を納付していることの両方が要件です。
8,000万円は誰でも借りられますか。
借りられません。掛金総額の10倍が上限になるため、8,000万円に届くのは掛金を積立限度額の800万円まで納めた契約者に限られます。
本当に無利子ですか。
利子はかかりません。ただし借入金額の10分の1に相当する額が納付した掛金から控除され、その掛金の権利が消滅します。
請求はいつまでにすればよいですか。
取引先事業者の「倒産」の事態が生じてから6か月以内です。同一の取引先に複数の倒産の事態がある場合は、回収困難と判断した事態が生じた日から数えます。
倒産した取引先に買掛金があるときはどうなりますか。
被害額と相殺されます。売掛金500万円に対して買掛金200万円がある場合、被害額として扱われるのは差額の部分です。
受取手形が回収できない場合は被害額に入りますか。
裏書人等があるときは、すべての裏書人が倒産していないと被害額に含まれません。
据置期間の6か月はどう使えますか。
中小機構は償還期間に「6か月の据置期間を含む」と注記していますが、据置中の取扱いについての詳しい記載は確認できませんでした。手続きの際に登録取扱機関へ確認してください。
出典
- 中小機構 共済サポートnavi「共済金の借入条件」(2026年11月14日確認)
- 中小機構 共済サポートnavi「共済金の借入れについて」(2026年11月14日確認)
- 中小機構「経営セーフティ共済 制度の概要」(2026年11月14日確認)
- 中小機構 共済サポートnavi「共済金の借入をしたい」(2026年11月14日確認)
- 中小機構「経営セーフティ共済 現況」(2026年11月14日確認)
- e-Gov法令検索「中小企業倒産防止共済法(昭和五十二年法律第八十四号)」第2条(2026年11月14日確認)
- 中小機構 共済サポートnavi「経営セーフティ共済の加入資格」(2026年11月14日確認)