経営セーフティ共済の共済金貸付は無利子です。ただし中小機構は、借入金額の10分の1に相当する額が納付した掛金から控除され、その掛金の権利が消滅すると書いています。利子を取らない代わりに、積み立てた掛金が減る仕組みです。この控除が後々どこに効いてくるのかを、2026年11月14日に中小機構の公表内容を読んで追いました。
10分の1の控除が効くところ(2026年11月14日に中小機構の公表内容で確認)
- 共済金を借りると、借入金額の10分の1に相当する額が掛金から控除され、権利が消滅する。
- 控除された分は、次に共済金を借りるときの掛金総額の基礎から外れる。
- 解約手当金の算定でも、掛金総額から差し引かれる。
- 一時貸付金には、この控除はない。かわりに年0.9%の利息がかかる。
- 延滞すると、さらに掛金が償還や違約金に充当されて減る。
中小機構はどう書いているか
共済金の借入条件の「利子」の欄には、こう書かれています。「無利子。ただし、借入金額の10分の1に相当する額が、納付した掛金から控除され、その掛金の権利が消滅します。」
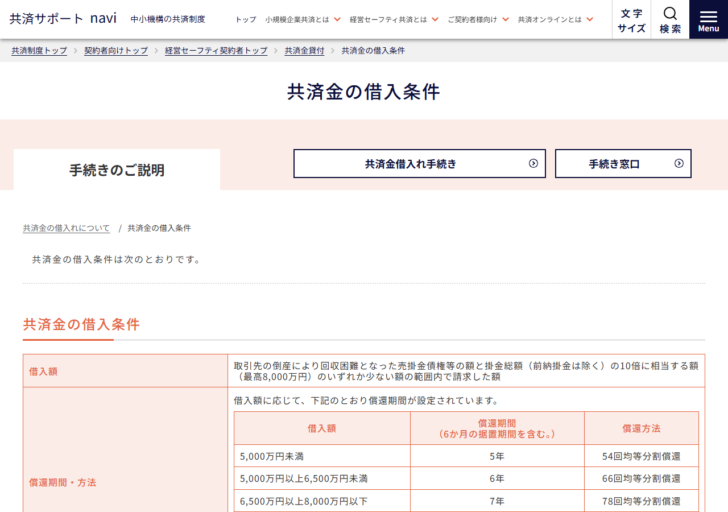
「権利が消滅します」という表現が使われている点が重要です。返済が終われば戻る、償還の完了で復活する、といった書き方ではありません。借りた時点で、その分の掛金は無くなります。
借入額ごとに消える掛金
| 借入額 | 消える掛金 | 償還期間 | 必要な掛金総額(10倍の条件) |
|---|---|---|---|
| 500万円 | 50万円 | 5年 | 50万円以上 |
| 1,000万円 | 100万円 | 5年 | 100万円以上 |
| 3,000万円 | 300万円 | 5年 | 300万円以上 |
| 6,000万円 | 600万円 | 6年 | 600万円以上 |
| 8,000万円 | 800万円 | 7年 | 800万円(積立限度額) |
償還期間は中小機構が公表している区分(5,000万円未満は5年、5,000万円以上6,500万円未満は6年、6,500万円以上8,000万円以下は7年)に当てはめたものです。
最後の行が極端な形です。積立限度額まで積んだ800万円の掛金で8,000万円を借りると、掛金の権利は全部消えます。限度額いっぱいに借りると、積立てはゼロからやり直しになります。
利子に引き直すとどのくらいか
「無利子だが10分の1が消える」という条件を、金利の感覚に引き直してみます。借入額の10%が初めに差し引かれ、5年かけて返す形と考えると、単純な年あたりの負担は10% ÷ 5年で2%前後になります。
| 償還期間 | 借入額に対する控除 | 年あたりの単純換算 |
|---|---|---|
| 5年(5,000万円未満) | 10% | 年2.0% |
| 6年(5,000万円以上6,500万円未満) | 10% | 年1.7% |
| 7年(6,500万円以上8,000万円以下) | 10% | 年1.4% |
これは控除率を償還期間で割っただけの単純な換算で、金利の正式な計算ではありません。元金が分割償還で減っていくことも、掛金が返ってくる性質のものであることも織り込んでいません。中小機構が示した数値でもありません。
この換算をそのまま金利と比べるのは乱暴です。消えるのは「自分が積み立てた掛金」であって、外部に支払う利息ではありません。もともと解約手当金として戻ってくるはずだったお金が戻らなくなる、という形の負担です。それでも、無担保・無保証人で取引先倒産時に即応できる調達手段として見れば、負担の水準は限定的だと言えます。
次に借りられる額が減る
控除は一度きりの話では終わりません。中小機構は、共済金の借入れ額の算定基礎となる掛金総額から「すでに共済金の借入れを受けている場合は、その共済金の借入れ額の10分の1に相当する額」を差し引くとしています。
掛金総額800万円の契約者が3,000万円を借りると、300万円が控除されて掛金総額は500万円になります。次に別の取引先が倒産したとき、借りられるのは500万円の10倍である5,000万円までです。1回使うと、2回目の上限が下がります。共済金貸付の限度額の出方は共済金貸付の限度額と償還期間にまとめました。
掛金総額が2回の借入れでどう動くか
控除が重なるとどうなるかを、掛金総額800万円の契約者が2回借りた場合で追います。いずれも公表されている計算の決まりを当てはめた流れです。
掛金総額800万円から2回借りた場合
- 1回目。取引先Aが倒産し、被害額2,000万円。掛金総額の10倍は8,000万円なので、被害額の2,000万円を請求する。
- 借入額2,000万円の10分の1にあたる200万円が掛金から控除され、掛金総額は600万円になる。
- 2回目。別の取引先Bが倒産し、被害額7,000万円。このとき掛金総額600万円の10倍は6,000万円なので、借りられるのは6,000万円まで。
- 借入額6,000万円の10分の1にあたる600万円が控除され、掛金総額は0円になる。
- この時点で解約すると、支給率が100%でも解約手当金は0円。
1回目で被害額どおり2,000万円を借りた結果、2回目は被害額7,000万円に対して6,000万円しか借りられませんでした。掛金の控除は、次の倒産に対する備えを直接削ります。取引先が1社ではない事業者ほど、この効き方を知っておく必要があります。
控除があっても使う理由
ここまで負担の面を並べましたが、共済金貸付が他の調達手段と違うのは次の3点です。
控除を払ってでも使う価値がある理由
担保
無担保・無保証人
取引先の倒産で資金繰りが傷んだ状態では、担保も保証も用意しにくくなります。借入条件の欄に「無担保・無保証人」と書かれている制度は多くありません。
審査
自社の信用力を問わない構造
共済金を借りられない場合として挙がっているのは、自社に倒産等の事態が生じているときや過去の延滞などで、収益力や財務比率の基準は示されていません。
期間
5〜7年の分割償還
6か月の据置期間を含む5年・6年・7年で、54回・66回・78回の均等分割償還です。短期の資金ではありません。
10分の1の控除は、この3つを支えるための仕組みだと読めます。掛金を原資とする相互扶助の制度である以上、貸し倒れの備えをどこかに置く必要があり、それが控除の形になっています。
解約手当金も減る
解約の場面でも同じ控除が効きます。中小機構は、解約手当金の算定で使う掛金総額を「納付した掛金から次の額を差し引いた額」とし、その1つめに共済金貸付額の10分の1に相当する額を挙げています。
| 共済金の借入額 | 控除後の掛金総額 | 支給率 | 解約手当金 |
|---|---|---|---|
| 借りていない | 800万円 | 100% | 800万円 |
| 1,000万円 | 700万円 | 100% | 700万円 |
| 3,000万円 | 500万円 | 100% | 500万円 |
| 8,000万円 | 0円 | 100% | 0円 |
支給率100%は納付月数40か月以上の任意解約の場合です。支給率が100%でも、掛け合わせる掛金総額そのものが減っている点が要点です。
支給率の表は解約手当金の支給率で扱いました。
延滞すると、さらに掛金が減る
控除は借入れのときだけではありません。中小機構は、共済金を償還期日までに償還しなかったときは年14.6%の違約金が課され、償還期日から3か月を経過してもなお償還または違約金の納付がなかったときは、納付された掛金からこれらの額を取り崩して充当すると書いています。
一時貸付金についても、償還期日から5か月を経過して返済または借換手続きが完了していない場合、法令に基づき納付された掛金が未償還金等に充当されます。
掛金が減る4つの場面
- 共済金を借りたとき(借入金額の10分の1)。
- 共済金の償還期日から3か月を経過して延滞が続いたとき(償還・違約金への充当)。
- 一時貸付金の償還期日から5か月を経過して延滞が続いたとき(未償還金等への充当)。
- 倒産日の翌日以降に納付した掛金のうち、2か月を超える延滞があったもの(共済金貸付の算定基礎から除外)。
一時貸付金との違い
一時貸付金には10分の1の控除がありません。かわりに年0.9%(令和6年4月1日時点の利率)の利息がかかり、借入時に一括前払いします。掛金は減らないため、解約手当金の額にも次の限度額にも影響しません。
| 項目 | 共済金貸付 | 一時貸付金 |
|---|---|---|
| 利息 | なし | 年0.9%(1年で9万円) |
| 掛金への影響 | 100万円が消える | なし |
| 借りられる条件 | 取引先の倒産が必要 | 倒産は不要 |
| 限度額 | 掛金総額の10倍・最高8,000万円 | 解約手当金の95%・最高760万円 |
| 返済 | 5〜7年の均等分割償還 | 1年の期限一括償還 |
そもそも1,000万円は一時貸付金の限度額(最高760万円)を超えるため、この比較は負担の性質を並べるためのものです。実際に選べる場面は限られます。
2つの貸付けの比較は共済金貸付と一時貸付金の比較、一時貸付金の条件は一時貸付金の借入限度額をご覧ください。
控除を小さくする方法はあるか
控除は借入金額に比例します。したがって、借りる額を必要最小限にすれば控除も小さくなります。中小機構は貸付額の単位を5万円としており、5万円未満の端数額は借入れの対象になりません。
一方で、被害額が確定していない段階で小さく借りておき、後から追加するという方法は取りにくい構造です。共済金の借入手続きは、倒産の事態が生じてから6か月以内に行う必要があり、被害額の確認も審査の一部です。期限のなかで額を決めるため、「とりあえず少なめ」という判断は再請求の余地が限られます。
また、倒産前6か月間の取引依存度が売上高の20%以上を占める主要取引先が倒産し、倒産の発生の日まで引き続き1年以上取引していた場合は、取引依存度に応じて月間取引額の最大2か月分を被害額に加算して請求できます。加算して借りればその分の控除も増えるため、資金繰りの見通しと合わせて判断することになります。
掛金を積み直せば限度額は戻るか
控除で掛金総額が減った後、掛金を納め続ければ総額はまた増えます。積立限度額は800万円で、中小機構は「掛金残高が800万円に達するまで納付することができます」としています。控除で残高が減っていれば、その分だけ納付の余地が生まれる形です。
ただし、控除後に積み直すことで限度額がどこまで回復するのかについて、中小機構の公表ページに明示的な説明は見当たりませんでした。「掛金残高」と「共済金貸付の算定基礎となる掛金総額」が同じものを指すのかどうかも、公表の文面からは読み取り切れません。実際に共済金を借りた後で積み増しを検討する場合は、共済相談室に確認してください。
備えとして見たときの考え方
取引先が1社の倒産で終わらない場面は現実にあります。連鎖倒産を防ぐための制度である以上、1回目の借入れで備えを使い切ってしまうかどうかは重要です。掛金総額の10倍という設計は、裏返せば「借りた額の10分の1だけ備えが減る」という意味でもあります。
掛金を厚く積んでおけば、1回使った後も次の余地が残ります。掛金月額は5,000円から20万円の範囲で選べ、増額もできます。ただし倒産日の6か月前より後に増やした分は、共済金貸付の限度額を計算するときの掛金総額から外されます。備えを厚くする手は、何も起きていない時期にしか打てません。
早く返したときの手当金
中小企業倒産防止共済法は、償還にまつわる手当金を条文で定めています。第2条第4項の「早期償還手当金」は、貸付けを受けた共済金の償還を完了すべき期限前に完了し、かつ共済金の全額を償還期日までに償還した共済契約者に対して第10条第6項の規定により支給される手当金です。第2条第7項の「完済手当金」は、共済金の全額を償還期日までに償還した共済契約者に対して第11条の2第1項の規定により支給される手当金です。
今回確認した範囲では、中小機構の公表ページにこれらの支給額や率の記載は見当たりませんでした。消えた掛金がどの程度戻り得るのかは、条文の存在は確認できても金額は確認できていません。実際の手続きの際に共済相談室で確かめてください。
借りるかどうかの判断材料
取引先が倒産して売掛金が回収できなくなった場面では、無担保・無保証人で即応できる調達手段は多くありません。10分の1の控除は負担ではありますが、そもそも掛金はその事態に備えて積んだものです。
一方で、被害額より多めに借りておこうという判断はコストを増やします。請求額は5万円単位で選べるため、必要な額だけを請求するのが合理的です。掛金の積み方そのものは掛金月額と損金算入、制度全体は経営セーフティ共済とはで扱いました。
この記事で確認できなかったこと
- 早期償還手当金と完済手当金の支給額・支給率。条文に定義はあるが、中小機構の公表ページでは金額を確認できなかった
- 控除された掛金が、何らかの場合に復活するかどうか。「権利が消滅します」とあるだけで、例外の記載はない
- 控除のタイミング。借入れの実行時なのか、請求時なのかは明示されていない
- 控除後に掛金を積み増して限度額を回復できるか。積立限度額800万円との関係も確認できなかった
- 本文に置いた年あたりの換算は当サイトの試算であり、中小機構が示した指標ではない
よくある質問
共済金貸付は本当に無利子ですか。
利息はかかりません。そのかわり、借りた額の10分の1にあたる掛金の権利が消えると中小機構が明記しています。
返済し終われば掛金は戻りますか。
中小機構は「その掛金の権利が消滅します」としており、償還の完了で復活するという記載はありません。条文には早期償還手当金と完済手当金の定義がありますが、金額は確認できませんでした。
1,000万円借りるといくら消えますか。
100万円です。掛金総額が800万円だった場合、控除後は700万円になります。
控除されると解約手当金はどうなりますか。
解約手当金の算定基礎となる掛金総額から同じ額が差し引かれます。支給率が100%でも、掛け合わせる元の額が減ります。
一時貸付金なら掛金は減りませんか。
減りません。かわりに年0.9%(令和6年4月1日時点)の利息が借入時に一括前払いで差し引かれます。
延滞しても掛金は守られますか。
守られません。共済金は償還期日から3か月、一時貸付金は5か月を経過すると、納付された掛金が償還や違約金に充当されます。
控除は借入れの実行時に行われますか。
中小機構の公表には、控除のタイミングを明示した記載が見当たりませんでした。借入条件の欄に「借入金額の10分の1に相当する額が、納付した掛金から控除され、その掛金の権利が消滅します」とあるだけです。手続きの際に共済相談室で確認してください。
少なく借りれば控除も少なくなりますか。
控除は借入金額の10分の1なので、借入額が小さければ控除も小さくなります。請求できるのは5万円刻みで、端数は切り捨てられます。
出典
- 中小機構 共済サポートnavi「共済金の借入条件」(2026年11月14日確認)
- 中小機構 共済サポートnavi「共済契約の解約」(2026年11月14日確認)
- 中小機構 共済サポートnavi「一時貸付金制度」(2026年11月14日確認)
- e-Gov法令検索「中小企業倒産防止共済法(昭和五十二年法律第八十四号)」第2条(2026年11月14日確認)